Chart to Watch : Les CLO ont-ils justifié leur notation de crédit ?
John P Kerschner, Responsable mondial des produits titrisés, ainsi que les gérants de portefeuille Denis Struc et John Baumgardner, reviennent sur la façon dont les titres adossés à des prêts (CLO) ont constamment montré une meilleure qualité de crédit que leurs homologues de crédit d'entreprise.
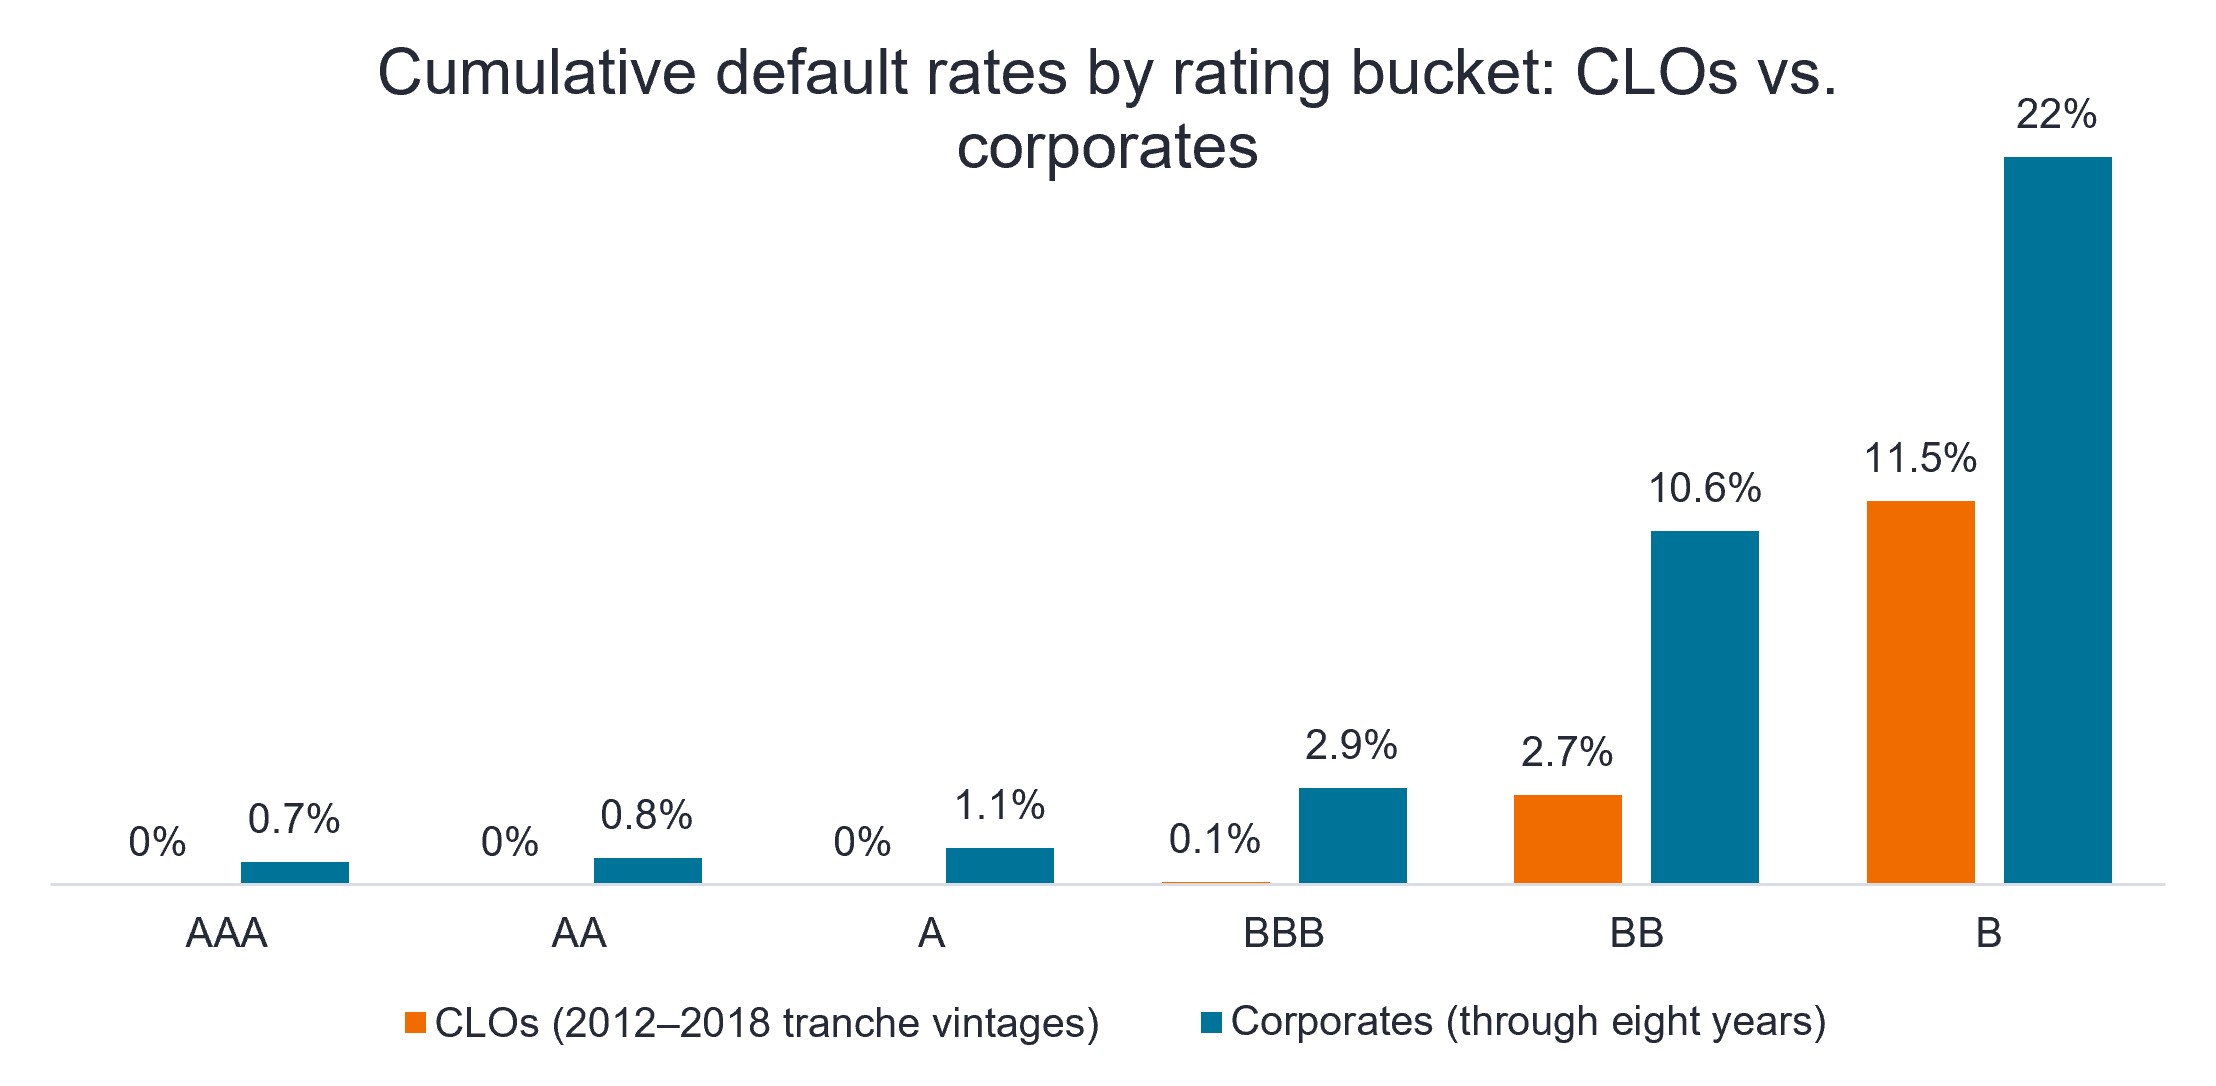
Source : Intex, Markit, S&P, Moody’s, Nomura, au 31 mai 2026. Les défauts incluent ceux dont la note a été réduite à D par S&P, ceux classés comme dépréciés par Moody’s (à l’exclusion de certaines tranches qui ont payé en nature et ont été par la suite régularisées), et toutes les tranches qui n’ont pas été intégralement remboursées en principal à l’échéance de l’opération. Les performances passées ne préjugent pas des résultats futurs.
Bien que des doutes subsistent concernant les notations de crédit des CLO à la suite de la crise financière mondiale (CFM), les CLO n'étaient pas au cœur de la crise. Le fait que les prêts immobiliers subprimes défectueux étaient regroupés dans des obligations garanties par des actifs (CDO) – un instrument d’investissement complètement différent – a été le principal coupable. Les CLO Investment Grade (IG) ont bien résisté à la crise financière mondiale, avec zéro défaut en 2008 et 2009 et seulement un taux de défaut de 0,12 % pour les CLO BBB en 2010. Après la crise financière mondiale, les CLOs IG ont continué de présenter une qualité de crédit supérieure à celle des obligations d'entreprise et ont été encore renforcés par des exigences de prêt plus strictes et un renforcement du crédit au sein des structures de CLO.
- Malgré le scepticisme des investisseurs concernant la fiabilité des notations des produits titrisés, les taux de défaut historiques des CLO sont nettement inférieurs à ceux des obligations d’entreprises de même notation, avec aucun défaut dans les tranches AAA à A et un taux de défaut de 0,1 % dans les tranches BBB pour les CLO émis entre 2012 et 2018.*
- L'exposition aux obligations à taux variable reste une composante essentielle d'une allocation obligataire diversifiée, les CLO étant notre véhicule d'investissement préféré en raison de leurs solides notations de crédit, de leurs protections structurelles et de leur résilience historique.
- Exposition aux tranches Investment Grade des CLO – où les protections structurelles sont à leur maximum – reste notre approche privilégiée. Les investisseurs dans les tranches de CLO de notations BB et B sont susceptibles de s'exposer à des risques plus directs, car un changement d’orientation négatif sur les marchés du crédit pourrait entraîner des abaissements de notation des tranches et un recalibrage du spread plus bas dans la hiérarchie du capital.
Informations importantes
Titres de créances adossés à des prêts (Collateralised Loan Obligations - CLO) : titres de dette émis en différentes tranches, avec des degrés de risque variables, et adossés à un portefeuille sous-jacent composé principalement de prêts aux entreprises de catégorie haut rendement. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore. Les CLO sont soumis à un risque de liquidité, au risque de taux d’intérêt, au risque de crédit, au risque de remboursement anticipé et au risque de défaut des actifs sous-jacents.
Les produits titrisés, tels que les titres adossés à des créances hypothécaires ou à des actifs, sont plus sensibles aux variations de taux d'intérêt, présentent un risque d'extension et de remboursement anticipé et sont soumis à des risques de crédit, de valorisation et de liquidité plus importants que les autres titres obligataires.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
*Selon Nomura.
rating de qualité de crédit sont mesurées sur une échelle qui va généralement de AAA (la plus élevée) à D (la plus basse).
La volatilité mesure le risque en utilisant la dispersion des performances pour un investissement donné.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les titres adossés à des actifs (asset-backed securities, ABS) et autres formes d’investissements titrisés peuvent être exposés à des risques de crédit/défaut, de liquidité, de taux d'intérêt, de remboursement anticipé et d'extension plus importants que d'autres investissements tels que des obligations émises par des gouvernements ou des entreprises, ce qui peut avoir un impact négatif sur le rendement des titres.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.