Principaux points à retenir :
- Toutes les obligations CCC ne sont pas identiques : les crédits performants peuvent offrir des rendements intéressants et des fondamentaux en amélioration potentielle, créant des opportunités pour les investisseurs capables de distinguer les emprunteurs viables des crédits en difficulté.
- L’environnement économique reste porteur grâce à une croissance nominale solide qui peut aider les entreprises à augmenter leurs revenus et à se désendetter. Toutefois, les investisseurs doivent privilégier les emprunteurs dont la couverture des intérêts est suffisante pour résister à la hausse des taux.
- Le risque de refinancement rend la sélectivité essentielle, car les murs d’échéance imminents peuvent exposer les emprunteurs CCC les plus faibles, ce qui favorise une sélection rigoureuse des crédits et une compréhension approfondie de l’environnement opérationnel de l’emprunteur et des clauses restrictives associées à une obligation.
Vous vous souviendrez que dans notre article précédent, « Un examen approfondi : faire la distinction entre les obligations à haut rendement CCC », nous avions divisé la cohorte CCC entre les obligations que nous considérions comme très en difficulté et celles qui nous semblaient potentiellement performantes.
Les écarts de crédit correspondent à la différence de rendement entre une obligation d’entreprise à haut rendement et une obligation d’État de même échéance. Pour les obligations les plus en difficulté, nous ne sommes pas convaincus que les spreads reflètent la réduction probable de la valeur nominale de la dette dans ces structures.
Graphique 1 : spreads des obligations CCC réparties entre les cohortes en difficulté et performantes (points de base).
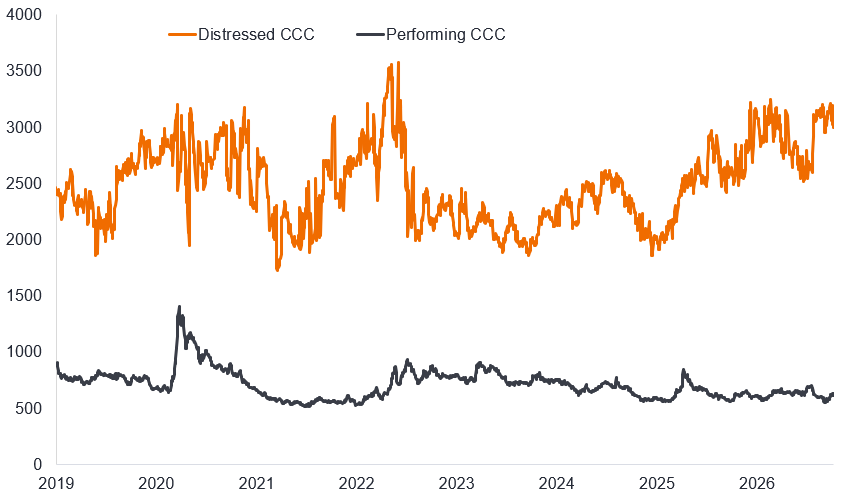
Source : Janus Henderson, Harbour, Bloomberg, indice Bloomberg US Corporate haut rendement, spreads ajustés à l'option (OAS), OAS pondérés par la valeur de marché quotidienne pour les composantes High Yield américaines de rating CCC ou moins ventilés par prix : en difficultés = obligations en négociation en dessous de 60 $ (sur une valeur nominale de 100 $) et performantes = obligations en négociation au-dessus de 60 $. Les obligations dont le prix de négociation est exactement de 60 $ sont exclues des deux cohortes de prix. Données du 1er janvier 2019 au 7 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Nous pensons que la probabilité de défaut de certains des titres de la partie en difficulté du CCC est élevée. Par conséquent, les détenteurs pourraient soit subir une décote sur la valeur nominale de leur dette, soit s'engager dans une longue période de restructuration, qui pourrait entraîner l'arrêt des paiements de coupons et de faibles valeurs de reprise.
Le spread en tant que compromis risque-rendement
À l'inverse, au sein de la cohorte performante, nous pensons qu'il existe des opportunités d'investir dans des crédits en amélioration qui sont engagés dans le désendettement et qui offrent des rendements ajustés du risque intéressants. Ces CCC performants se négocient beaucoup plus comme le reste du marché à haut rendement. L'exposé 2 montre que le spread sur la cohorte CCC performante est actuellement en moyenne d'environ 635 points de base (pb), une augmentation du spread d'environ 330 pb par rapport à l'indice plus large à haut rendement. Cela signifie que si les rendements des obligations à haut rendement américaines s'établissent en moyenne à environ 8,2 % (rendement du Trésor américain d'environ 4,9 % + spread), le rendement des CCC performants est plus proche de 11,5 % (sur la base des spreads figurant à l'exposé 2).1
Graphique 2 : Spreads des obligations CCC performantes par rapport aux obligations à haut rendement américaines (points de base)
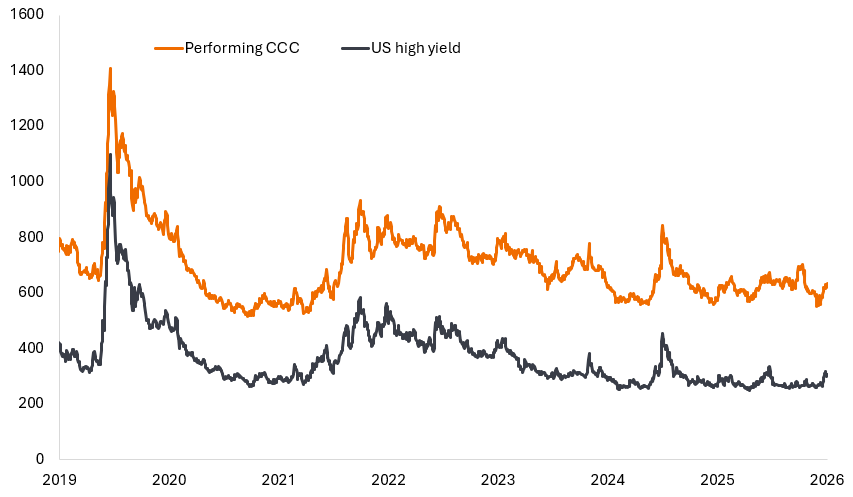
Source : Janus Henderson, Harbour, Bloomberg, indice Bloomberg US Corporate haut rendement, spread ajustés à l'option (OAS), OAS pondérés par la valeur de marché quotidienne pour les composantes High Yield américaines et High Yield américaines CCC ou moins. CCC performantes = spread moyen sur les obligations en négociation au-dessus de 60 $ au sein de la cohorte CCC. haut rendement US large = spread moyen sur l'ensemble des notations haut rendement. Données du 1er janvier 2019 au 7 octobre 2026. Les performances passées ne préjugent pas des performances futures. Les rendements peuvent varier dans le temps et ne sont pas garantis.
La croissance nominale soutient les obligations performantes
Au sein de la cohorte performante des obligations CCC, nous pensons que les conditions sont réunies pour que la plupart des entreprises puissent fonctionner sans défaut à court terme. Cela reflète à la fois un point de vue macroéconomique et un point de vue fondamental.
D'un point de vue économique, l'environnement économique actuel aux États-Unis apparaît favorable. La croissance nominale est la croissance économique en termes monétaires, c'est-à-dire non ajustée pour l'inflation. Nous prévoyons que la croissance du produit intérieur brut (PIB) nominal aux États-Unis sera de l'ordre de 5 % au cours de l'année à venir. C'est un niveau de croissance sain qui permet aux entreprises de continuer à stimuler la croissance des revenus, à obtenir une amélioration marginale et à s'adapter à leurs structures du capital, facilitant ainsi le désendettement.
Graphique 3 : Croissance du produit intérieur brut (PIB) nominal (% de variation par rapport à l’année précédente)
Les bandes ombrées indiquent les périodes de récession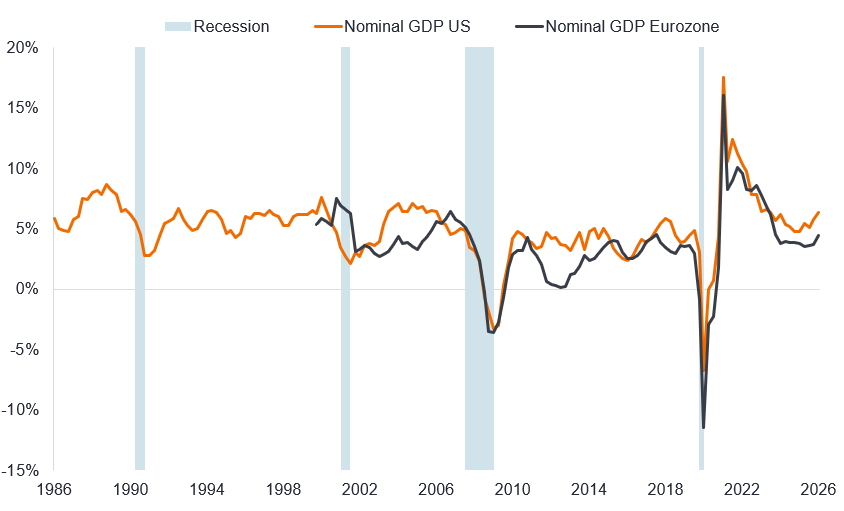
Source : Bureau of Economic Analysis (USA), produit intérieur brut nominal ; Eurostat, produit intérieur brut de la zone euro aux prix du marché, données trimestrielles, variation en % sur un an, T3 1986 à T2 2026. Les données relatives à la zone euro commencent au T1 2000. Les bandes de récession se rapportent aux périodes où il y a eu une récession aux États-Unis selon le National Bureau de recherche économique (NBER). Les performances passées ne préjugent pas des performances futures.
En Europe, la croissance est plus inégale et accuse généralement un retard sur les États-Unis. Si des signes d'un rebond de la croissance ont été observés au premier semestre 2026, les récentes données de l'indice des directeurs d'achat (PMI) pour la zone euro, qui sont considérées comme un indicateur avancé de l'évolution probable de l'économie, se sont légèrement détériorées en septembre et en octobre, tout en se situant toujours au-dessus du niveau de 50 qui indique une expansion économique. En revanche, les indices PMI américains et britanniques sont restés orientés à la hausse au cours de ces mois.2
L'un des inconvénients d'une croissance assez robuste est qu'elle donne aux banques centrales la possibilité de mener une politique monétaire plus stricte compte tenu des récentes pressions inflationnistes issues des chocs d'offre. Avec la plupart des banques centrales des marchés développés qui augmentent les taux d'intérêt, nous devons identifier les structures du capital qui peuvent résister à un environnement de hausse des taux. Cela signifie s'assurer que les emprunteurs ont une couverture des intérêts suffisante (bénéfices pour couvrir les paiements des intérêts), en particulier si un ralentissement de l'économie induit par les taux devait affecter les perspectives de revenus et de flux de trésorerie de l'emprunteur.
Conscient du mur des échéances
Un environnement de croissance favorable est utile, mais il ne supprime pas le test le plus important pour les sociétés emprunteuses : leur capacité à refinancer leur dette.
La dette notée CCC a souvent des échéances plus courtes. En partie, cela reflète le fait que les prêteurs sont réticents à prêter sur de longues périodes à des emprunteurs lorsqu’il y a moins d’incertitude quant au remboursement, de sorte que les obligations à plus long terme ont tendance à être anciennes. Aux États-Unis, environ 40 % des obligations à haut rendement CCC arriveront à échéance au cours des trois années précédant le 30 septembre 2029, contre seulement 23,9 % des obligations notées BB et 25,5 % des obligations notées B.3
En Europe, la cohorte la moins bien notée est plus exposée qu’aux États-Unis, 55 % des obligations notées CCC arrivant à échéance dans les trois ans, un chiffre qui a tendance à augmenter (voir graphique 4).
Graphique 4 : Les émetteurs les moins bien notés sont les plus exposés aux murs de refinancement
% de haut rendement en EUR arrivant à échéance en moins de trois ans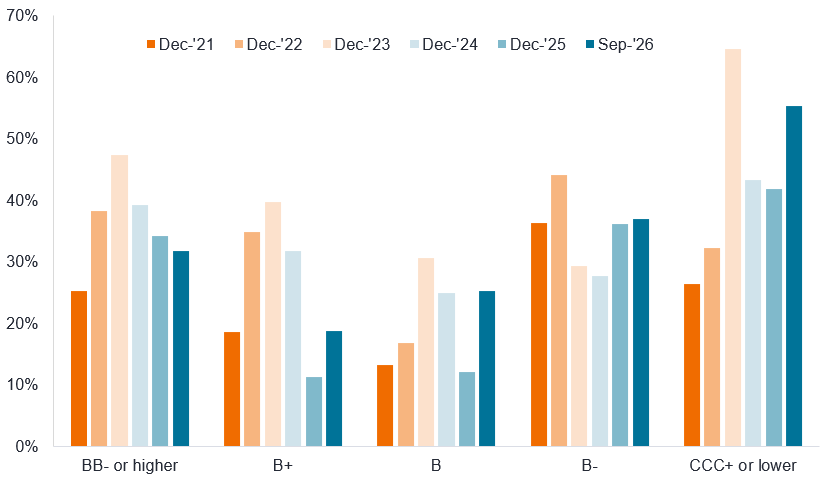
Source : Morgan Stanley recherche, Bloomberg, ICE BofA Euro High Yield Index, 30 septembre 2026.
Les murs d'échéances sont le plus gros obstacle qui crée le risque d'insolvabilité. Lorsque vous envisagez d'investir dans ou de détenir des crédits notés CCC, nous pensons qu'il est important que l'entreprise emprunteuse ait une marge de manœuvre pour la croissance avant tout mur d'échéance. Par cela, nous entendons une certaine perspective d’améliorer sa position financière et, surtout, suffisamment de temps pour le faire.
Il est rare que des obligations soient émises avec une notation CCC au départ, bien que cela arrive, généralement avec des obligations subordonnées (de rang inférieur) à d'autres dettes de l'entité émettrice ou à la suite d'une restructuration. Par exemple, les émetteurs notés B peuvent avoir des dettes de rang inférieur qui sont d'un cran inférieures à leurs dettes de rang supérieur et ont donc une notation CCC. Pour la plupart, les obligations notées CCC ont généralement été dégradées à partir d'une notation plus élevée, de sorte que les investisseurs portent un jugement sur la solvabilité continue de l'emprunteur.
La gestion des risques
C'est cette focalisation sur l'évaluation du risque qui est particulièrement importante pour les obligations notées CCC. Les investisseurs doivent appliquer la rigueur analytique qu'ils appliqueraient à toute obligation à haut rendement, mais en se concentrant davantage. La capacité à générer des liquidités pour couvrir les passifs, le niveau d'effet de levier (dette en pourcentage des bénéfices) et d'autres mesures doivent être modélisés et mis à l'épreuve dans différents scénarios.
Par définition, les entreprises dont la dette est notée CCC sont plus vulnérables financièrement, il est donc particulièrement important d'examiner des domaines tels que les garanties. Quels sont les actifs au sein de l'entreprise ? Y a-t-il des signes de dépréciation ? Les clauses restrictives (les règles juridiquement contraignantes qui s'appliquent à l'obligation) garantissent-elles que le capital ne peut pas être retiré ou qu'aucune garantie clé ne peut être supprimée et ne pourrait réduire la valeur de reprise ? C'est pourquoi un autre facteur clé à évaluer est le comportement de la direction ou du promoteur (propriétaire du capital-investissement (private equity)). Sont-ils réputés favorables aux créanciers ou ont-ils fait preuve par le passé d'un comportement agressif qui pourrait être préjudiciable aux obligataires, tel que des dividendes excessifs ou des fusions et acquisitions financées par la dette ?
Toutes ces considérations sont plus simples lorsqu'un emprunteur n'est pas confronté à un déclin séculaire. Les progrès technologiques signifient que la désintermédiation risque de s'accélérer. L'intelligence artificielle a déjà réduit les barrières au développement de logiciels, posant potentiellement un risque pour les futurs flux de trésorerie des logiciels à haut rendement. Le haut débit par satellite pourrait également être perturbateur pour les secteurs liés aux télécommunications. Comme nous l'avons noté précédemment, il y a beaucoup de croissance économique qui se produit, donc généralement nous privilégierions les emprunteurs opérant dans des domaines qui offrent de la croissance.
Ce qui se trouve en dessous
En fin de compte, la clé est de parvenir à une compréhension approfondie des risques et des opportunités d’un crédit. Les CCC offrent des spreads importants par rapport au marché du haut rendement au sens large, mais une partie de ce spread est une compensation pour les pertes par défaut. En adoptant une approche discriminatoire à l’égard du CCC et en appliquant une analyse minutieuse, les investisseurs peuvent être dans une meilleure position pour isoler les crédits présentant un potentiel d’amélioration de ceux pour lesquels le défaut est un risque imminent. Ce faisant, les investisseurs peuvent potentiellement capturer la prime dans un domaine du haut rendement qui est souvent mal aimé et négligé.
1Source : Spreads selon le graphique 2, Réserve fédérale américaine, rendement du Trésor américain tiré de la moyenne des titres du Trésor américain aux échéances de 3 et 5 ans, respectivement 4,9 % et 5,0 %, au 7 octobre 2026. Les rendements peuvent varier dans le temps et ne sont pas garantis.
2Source : S&P Global Flash PMIs publiés le 23 septembre 2026 et 23 octobre 2026.
3Source : BofA Global Recherche, ICE BofA US Haut Rendement, 1er octobre 2026.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Les obligations high yield ou « junk » impliquent un plus grand risque de défaut et de volatilité des prix. Elles peuvent connaître des variations de prix soudaines et brutales.
Bloomberg US Corporate High Yield Index: cet indice mesure le marché des obligations d’entreprises à haut rendement, à taux fixe et libellées en dollars américains.
L’indice Bloomberg Caa US High Yield: cet indice mesure le marché des obligations d’entreprises à haut rendement notées Caa, à taux fixe et libellées en dollars américains. Les secteurs notés CCC mentionnés sont des sous-catégories de cette catégorie.
ICE BofA US High Yield Index : Cet indice suit l'évolution des obligations d'entreprise libellées en dollars américains inférieures à la catégorie Investment Grade et émises publiquement sur le marché intérieur américain.
ICE BofA Euro haut rendement indice: Cet indice suit la dette d'entreprise libellée en euros, de qualité inférieure à Investment Grade, émise publiquement sur les marchés nationaux de l'euro ou sur les marchés des euro-obligations.
Point de base (pb) : Un point de base équivaut à 1/100 de point de pourcentage. 1 pb = 0,01 %, 100 pb = 1 %.
Obligation : titre de créance émis par une entreprise ou un État pour lever des fonds. L'investisseur prête effectivement de l'argent à l'émetteur en échange de paiements d'intérêts et du remboursement éventuel du montant initial investi.
Emprunt : Lorsqu’une entreprise, un particulier ou un gouvernement s’endette pour financer des dépenses ou des investissements, généralement en échange du paiement d’intérêts.
Structure du capital : Combinaison de dettes et d’actions utilisée par une entreprise pour financer ses activités et ses actifs.
Flux de trésorerie : Le solde net des liquidités qui entrent et sortent d’une entreprise. Un flux de trésorerie positif indique que les entrées d'argent sont plus importantes que les sorties, alors qu'un flux de trésorerie négatif signifie que les sorties d'argent sont plus importantes que les entrées.
Cohorte : Un groupe qui partage les mêmes caractéristiques.
Obligation d'entreprise : une obligation émise par une entreprise. Les obligations d’entreprise offrent généralement aux investisseurs des paiements d’intérêts périodiques et remboursent le montant initial investi à la date d’échéance.
Coupon : Paiement régulier d’intérêts sur une obligation, exprimé en pourcentage de la valeur nominale de l'obligation.
Crédit : Un accord entre un prêteur et un emprunteur. Sur les marchés des investissements, le crédit fait souvent référence aux emprunts des entreprises par le biais d'obligations, de prêts ou d'autres titres à revenu fixe.
Notation de crédit : Une évaluation indépendante de la solvabilité d’un emprunteur par une agence reconnue telle que Standard & Poor’s, Moody’s ou Fitch. Des scores standardisés tels que « AAA » ou « B » sont utilisés, même si les agences peuvent présenter leurs notations sous différents formats. CCC est la cohorte de notations la plus basse pour les obligations à haut rendement.
Risque de crédit : Le risque qu’un emprunteur manque à ses obligations en n'honorant pas les paiements d’intérêts ou en ne remboursant pas le prêt.
Écart de crédit : Différence de rendement entre des titres de même échéance, mais de qualité de crédit différente. Il est souvent utilisé pour décrire la différence de rendement entre une obligation d’entreprise et une obligation d'État.
Défaut de paiement : L’incapacité d’un emprunteur, tel qu’un émetteur d’obligation, à payer les intérêts ou à rembourser le montant initial emprunté à l’échéance.
Désendettement : Une entreprise qui réduit ses emprunts ou sa dette en proportion de son bilan.
**Désintermédiation : **Processus d'élimination des intermédiaires (grossistes, détaillants ou courtiers, par exemple) d'une transaction.
Dette « distressed » : Titre émis par une entreprise qui est soit en défaut de paiement, soit présentant un risque élevé de défaut de paiement, impliquant un risque d’investissement important.
Produit intérieur brut (PIB) : La valeur de tous les produits et services finis produits par un pays sur une période donnée. Il s'agit d'une mesure large de la taille et de la santé d'une économie.
Obligation à haut rendement : Obligation dont la notation de crédit est inférieure à celle d’une obligation investment grade. Ces obligations présentent généralement un risque plus élevé de défaut de paiement de la part de l'émetteur, de sorte qu'elles sont généralement émises avec un taux d'intérêt plus élevé pour compenser le risque supplémentaire.
Indice : Mesure statistique d’un groupe ou d’un panier de titres ou d’autres instruments financiers. Chaque indice a sa propre méthode de calcul et est généralement exprimé comme une variation d'une valeur de base.
Inflation : taux selon lequel le prix des biens et des services augmente dans une économie.
Effet de levier : Il fait référence au niveau de la dette d’une entreprise par rapport à ses actions ou à ses bénéfices.
Échéance : La date à laquelle le principal investissement d’une obligation et tout paiement de coupon final sont versés aux investisseurs.
Politique monétaire : Politique d’une banque centrale visant à influencer le niveau d’inflation et de croissance d’une économie. Les outils de politique monétaire comprennent la fixation des taux d'intérêt et le contrôle de la masse monétaire.
Spread ajusté des options (OAS) : Écart de rendement entre deux obligations ou titres après prise en compte de la valeur des droits supplémentaires intégrés dans leur structure. Il représente la rémunération que les investisseurs peuvent attendre en contrepartie du risque de crédit ou de liquidité.
Valeur nominale : Valeur initiale d’un titre, comme une obligation, au moment de sa première émission. Les obligations sont généralement remboursées à leur valeur nominale à leur échéance.
Principal : Le montant initial prêté à un émetteur d'obligations. Le capital est distinct du coupon et doit être restitué au prêteur à l’échéance.
Capital-investissement (private equity) : Un investissement dans une entreprise qui n’est pas cotée en bourse.
Indice des directeurs d’achat (PMI) : Enquête fournissant une indication avancée des tendances économiques dominantes, basée sur des facteurs tels que les nouvelles commandes, les niveaux des stocks, la production, les livraisons des fournisseurs et l'emploi.
Récession : Un déclin durable de l'activité économique, généralement perçu comme deux trimestres consécutifs de contraction économique.
Refinancement : Processus de révision ou de remplacement d’un accord d’emprunt existant, y compris le remplacement de la dette par un nouvel emprunt avant ou lorsque la dette existante arrive à échéance.
Rendements ajustés du risque : rendement réel ou potentiel d’un investissement après prise en compte du niveau de risque nécessaire pour l’obtenir.
Prime de risque : Le rendement supplémentaire qu’un investissement est censé procurer par rapport au taux sans risque. Plus un actif est considéré comme risqué, plus la prime de risque généralement exigée par les investisseurs est élevée.
Séculaire : Tendance persistante ou à long terme au sein d’un secteur ou d’une partie de l’économie. Ces tendances ont une durée de vie prolongée et sont généralement indépendantes de l'évolution générale de l'économie.
**Bons du Trésor américain/titres du Trésor américain :** obligations émises par le gouvernement américain. En achetant des obligations d'État, l’investisseur devient un créancier du gouvernement. Les bons du Trésor et les obligations d’État américaines sont garantis par la pleine confiance et le crédit du gouvernement américain. Ils sont généralement considérés comme exempts de risque de crédit et ont généralement des rendements inférieurs à ceux des autres titres.
Rendement : Niveau de revenu d'un titre sur une période donnée, généralement exprimé en pourcentage. Pour une obligation, dans sa forme la plus simple, le rendement est calculé en divisant le coupon par le cours actuel de l'obligation.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Les marchés émergents exposent les investisseurs à une volatilité plus élevée et à un risque de perte plus important que les marchés développés ; ils sont susceptibles aux événements politiques et économiques défavorables, et peuvent être moins bien réglementés avec des procédures de garde et de règlement moins robustes.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.