Principaux points à retenir :
- Les actions axées sur les dividendes ont surperformé les valeurs de croissance au cours des 25 dernières années, soulignant le rôle à long terme du réinvestissement et de la capitalisation des dividendes dans la constitution d’un patrimoine.
- La concentration historiquement élevée du leadership de marché a créé de nombreuses opportunités de revenu, neuf des 11 secteurs du S&P 500 offrant désormais un rendement du dividende supérieur à celui de l’indice dans son ensemble.
- Malgré les inquiétudes concernant la hausse des taux d’intérêt, les actions à dividende et à plus faible valorisation peuvent être moins sensibles aux taux que les valeurs de croissance, tout en aidant les investisseurs à équilibrer des portefeuilles fortement orientés vers la plus-value.
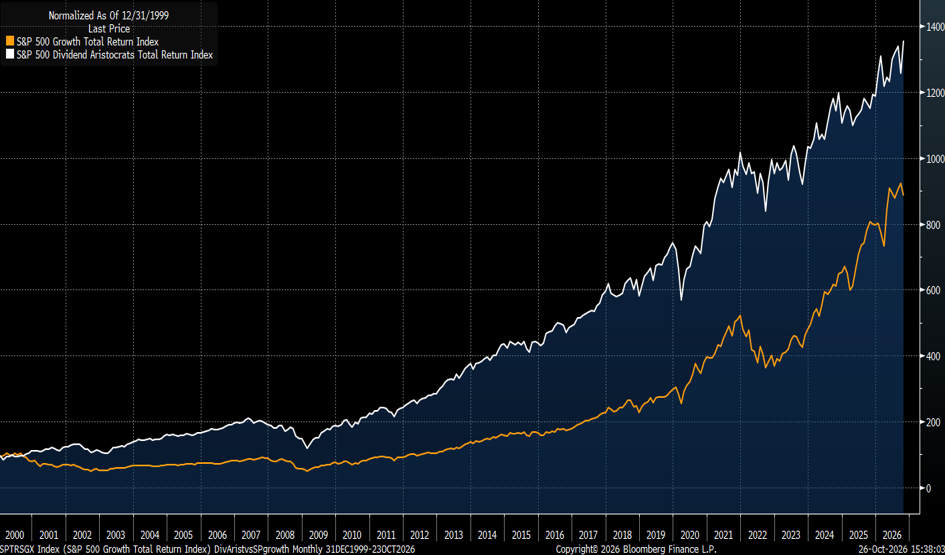
Les investisseurs semblent avoir oublié les avantages d’une stratégie d’investissement axée sur le rendement du dividende, alors que la capitalisation des dividendes constitue depuis longtemps l’un des moyens les plus simples de se constituer un patrimoine dans la durée. Le graphique 1 présente la performance totale cumulée de l’indice S&P 500 Dividend Aristocrats® par rapport à celle du S&P 500 Growth ® Index depuis fin 1999.
L’investissement axé sur la croissance a gagné en popularité et les valeurs de croissance attirent certainement davantage l’attention que les actions à dividendes. Pourtant, l’indice Dividend Aristocrats, ® a largement surperformé les valeurs de croissance pendant plus de 25 ans.
Graphique 1 : S&P 500 Dividend Aristocrats ® vs S&P 500® indice de croissance (31 décembre 1999 – 22 octobre 2026)
Source : Bloomberg Finance L.P. RBA/JHI.
Leadership de marché concentré = nombreuses opportunités de rendement du dividende
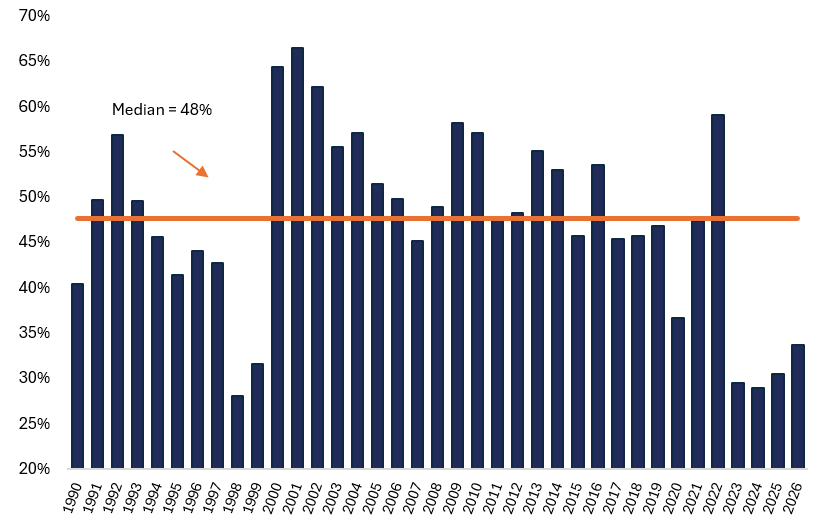
Le leadership du marché actions a été historiquement concentré ces dernières années. Le graphique 2 montre le pourcentage d’entreprises composant le S&P 500 ® Index qui ont surperformé l’indice chaque année depuis 1990, ainsi que depuis le début de l’année 2026. La période 2023-2025 a connu le leadership de marché le plus concentré depuis le début de la série de données, seulement 30 % des actions du S&P 500 ayant surperformé l’ensemble du marché sur cette période de trois ans.
Graphique 2 : S&P 500 : pourcentage d'actions ayant surperformé l'indice (1990 – 30 septembre 2026)
Source : RBA/JHI, BofAML U.S. Strategy.
En contrepartie de cette concentration extrême du leadership de marché, des rendements du dividende supérieurs sont désormais disponibles sur un large éventail de valeurs. Le tableau 1 présente le rendement du dividende annuel indiqué pour chacun des secteurs du S&P 500 au 21 octobre 2026.
Neuf des 11 secteurs du S&P 500 offrent désormais des rendements du dividende supérieurs à ceux de l’ensemble du marché. Si l’on considère que l’investissement axé sur les dividendes joue un rôle important dans la constitution d’un patrimoine, les investisseurs disposent aujourd’hui d’un vaste univers d’actions parmi lesquelles choisir.
Tableau 1 : Dividende annuel par secteur
| Secteur | rendement du dividende |
| Immobilier | 3,36 % |
| Services aux collectivités | 2,85 % |
| Consommation de base | 2,48 % |
| Énergie | 2,23 % |
| Matériaux | 1,78 % |
| Santé | 1.44% |
| Finance | 1,40% |
| Services de communication | 1,33 % |
| Industrie | 1,08 % |
| S&P 500® | 0,98 % |
| Consommation cyclique | 0,84 % |
| Technologie | 0,47 % |
Remarque : le rendement du dividende est le rendement du dividende annuel indiqué pour chaque Sector SPDR représentatif et pour le S&P 500®. Source : Bloomberg Finance L.P.
Les portefeuilles des investisseurs semblent fortement orientés vers les plus-values, et non vers les revenus
Après la crise financière mondiale (GFC), les investisseurs sont devenus très réticents à prendre des risques, en grande partie parce que les performances totales du S&P 500 et du NASDAQ avaient reculé de plus de 45 % entre le 31 octobre 2007 et le 31 mars 2009. Leurs pertes et la crainte du risque de perte en capital qui en a résulté ont conduit les investisseurs à structurer leurs portefeuilles afin de privilégier le rendement du dividende. Cette préférence pour un rendement « sûr » a perduré pendant de nombreuses années, alors même que le marché haussier progressait.
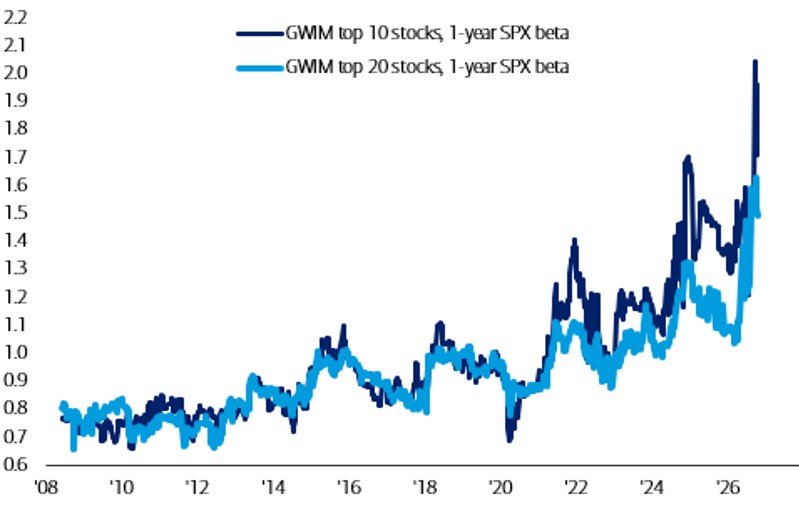
Le graphique 3 montre comment la préférence des investisseurs pour la sécurité après la crise financière mondiale s’est transformée en une prise de risque extrême. Ce graphique, fourni par Bank of America Securities et reproduit avec son autorisation, présente le bêta des principales positions en actions détenues par les investisseurs particuliers.
Le bêta mesure le risque lié au marché non diversifiable dans le contexte d’un portefeuille bien diversifié. Un bêta de 1,0 suggère que le portefeuille évolue en tandem avec l’ensemble du marché des actions. Un bêta inférieur à un indique généralement un portefeuille plus conservateur avec une volatilité moindre que le marché dans son ensemble. Un bêta supérieur à un suggère un portefeuille plus agressif qui présente une volatilité plus élevée que le marché global.
Reflétant le conservatisme post-crise financière, les actions privilégiées par les investisseurs particuliers avaient un bêta combiné d’environ 0,75 dans les années qui ont suivi cette crise. Les actions versant des dividendes tendent à afficher des bêtas plus faibles, car les liquidités reçues sous forme de dividendes présentent naturellement une volatilité inférieure à celle du marché actions dans son ensemble.
La propension des investisseurs à prendre davantage de risques dans leurs portefeuilles est illustrée par les courbes ascendantes du graphique, le bêta combiné des actions privilégiées par les investisseurs particuliers atteignant désormais le niveau remarquable de 1,5. En d’autres termes, les investisseurs particuliers prennent environ deux fois plus de risques de marché qu’ils n’étaient prêts à en prendre il y a 15 ans.
Graphique 3 : Top 10 et Top 20 des actions GWIM, bêta à un an par rapport au SPX.
Source : BofA Global Research. Réimprimé avec autorisation. Copyright © 2025 Bank of America Corporation (« BAC »). L'utilisation de ce qui précède n'implique en aucun cas que BAC ou l'une de ses sociétés affiliées souscrit aux opinions ou à l'interprétation ou à l'utilisation de ces informations, ni ne constitue une approbation de l'utilisation de ces informations. Les informations sont fournies « telles quelles » et ni BAC ni aucun de ses affiliés ne garantit l’exactitude ou l’exhaustivité des informations.
Les actions à dividendes ne sont pas nécessairement des substituts aux obligations.
Compte tenu de la récente hausse des taux d’intérêt à long terme, certains investisseurs se sont demandé si les actions offrant des rendements plus élevés devaient être considérées comme des substituts aux obligations et si elles pouvaient être plus sensibles aux variations des taux d’intérêt que les valeurs de croissance. Or, l'histoire suggère que le contraire est vrai.
Tout comme une obligation à 5 ans avec coupon possède une duration plus courte (c’est-à-dire une sensibilité aux taux d’intérêt plus faible) par rapport à une obligation à coupon zéro à 30 ans, une action à faible ratio cours/bénéfice (P/E) et à rendement plus élevé est moins sensible aux taux d’intérêt qu’une action à ratio P/E élevé et à rendement nul.
Le graphique 4 présente la sensibilité aux taux d’intérêt de chaque secteur du S&P 500 et d’une sélection d’indices actions, calculée à partir des performances totales mensuelles au cours des cinq dernières années. L’ensemble du marché des actions est, bien sûr, sensible aux taux d’intérêt, de sorte que les sensibilités aux taux d’intérêt dans le graphique sont montrées par rapport au S&P 500 pour évaluer si un secteur est plus ou moins sensible que l’ensemble du marché.
Plusieurs points méritent d'être notés :
- Conformément à notre remarque précédente sur la duration, les valeurs de croissance semblent plus sensibles aux taux d’intérêt que les valeurs décotées.
- Les services aux collectivités, généralement considérés comme des substituts aux obligations, peuvent effectivement jouer ce rôle, mais davantage comme des obligations à courte duration. Ce secteur est moins sensible aux taux d’intérêt que le marché actions dans son ensemble.
- Les petites capitalisations, telles que représentées par le Russell 2000 Index, sont effectivement très sensibles aux taux d’intérêt, comme beaucoup l’affirment, mais le NASDAQ-100, un indice que l’on considère souvent comme insensible aux taux, est plus sensible que les petites capitalisations.
Graphique 4 : Sensibilité aux taux d’intérêt à 10 ans (échelle : 1,0 = sensibilité du S&P 500*).
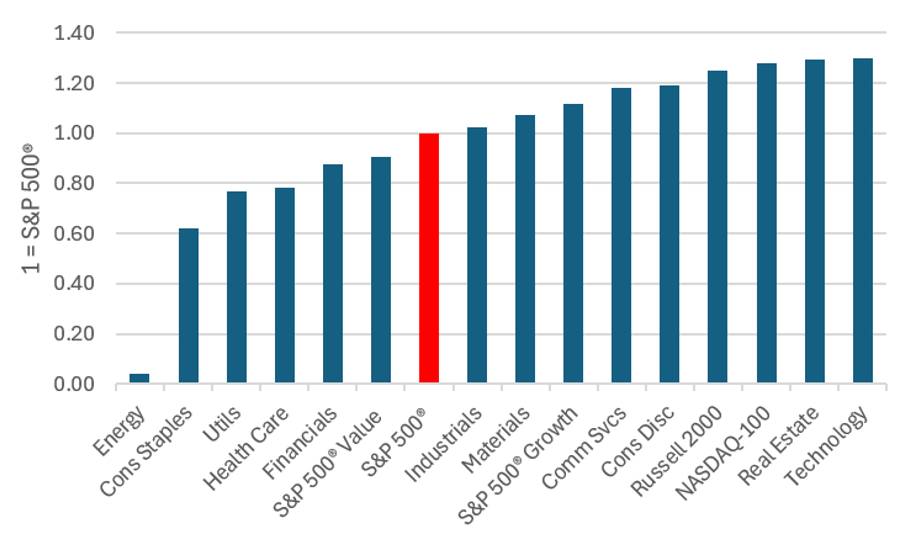
Source : Bloomberg Finance L.P. RBA/JHI, au 30 septembre 2026. Une sensibilité aux taux plus élevée que l’indice (1,0) équivaut à une performance plus faible que celle de l’indice lorsque les taux ont augmenté au cours de la période de 5 ans.
N’oubliez pas le rendement
Le rendement du dividende a historiquement été un élément essentiel de la création de richesse, mais les investisseurs semblent aujourd'hui l'avoir oublié. En réalité, les investisseurs semblent aujourd’hui prendre un risque considérable en matière de perte en capital.
L’investissement axé sur la croissance a bien entendu toute sa place dans un portefeuille, et notre propos n’est pas de suggérer le contraire. Toutefois, l’investissement axé sur les valeurs décotées et les dividendes a également sa place, et les investisseurs ne devraient pas négliger cette source historiquement importante de performance totale.
DESCRIPTIONS DES INDICES :
Les descriptions suivantes, bien que considérées comme exactes, sont dans certains cas des versions abrégées de définitions plus détaillées ou exhaustives disponibles auprès des promoteurs ou des créateurs des indices respectifs. Toute personne intéressée par ces détails supplémentaires est libre de consulter le site Web de chaque commanditaire ou promoteur.
Les performances passées d'un indice ne garantissent pas les résultats futurs.
Chaque indice reflète un univers non géré de titres sans aucune déduction pour frais de conseil ou autres dépenses qui réduiraient les rendements réels, ainsi que le réinvestissement de tous les revenus et dividendes. Un investissement effectif dans les titres inclus dans l’indice nécessiterait pour un investisseur d’engager des frais de transaction, ce qui réduirait les résultats de performance. Les indices ne sont pas gérés activement et les investisseurs ne peuvent pas investir directement dans ces derniers.
Indice S&P 500® croissance : l’indice S&P 500® croissance est un indice pondéré par la capitalisation boursière et ajusté au flottant. Toutes les actions de l’indice parent sont réparties entre les catégories “value” et “growth”. La capitalisation boursière des actions qui ne présentent pas exclusivement les caractéristiques d’un titre “value” ou “growth” est répartie entre les indices correspondants.
S&P 500® Dividend Aristocrats Index : cet indice est conçu pour mesurer la performance des sociétés composant le S&P 500® qui ont appliqué une politique d’augmentation de leurs dividendes chaque année pendant au moins 25 années consécutives.
Secteurs : Les références aux secteurs dans ce rapport sont basées sur les composantes sectorielles du S&P 500 conformément à la norme GICS® (Global Industry Classification Standard) développée par MSCI Barra et Standard & Poor’s.
Le bêta mesure la volatilité d'un titre ou d'un portefeuille par rapport à un indice. Moins d'un signifie une volatilité inférieure à celle de l'indice ; plus d'un signifie une plus grande volatilité.
La volatilité mesure le risque en utilisant la dispersion des performances pour un investissement donné.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.