主なポイント:
- 需要は引き続き幅広く、底堅い:企業・組織の間でAIの導入が広がる中、クラウド事業の受注残高の拡大により、契約済み需要の見通しが一段と明確になっています。
- 設備投資の成果が表れるまでには時間を要する:設備投資は、用地取得、建設、設備導入、電力確保を経て、供給能力の拡大と収益化に至るまでに時間がかかります。米国中間選挙の結果は、数年先の設備展開のペースや立地に影響を与える可能性があります。
- アクティブな銘柄選択の重要性:各社のビジネスモデル、資金調達ニーズ、AIの収益化に向けた道筋が異なることから、アクティブな銘柄選択の意義が一段と高まっています。
「マグニフィセント4」と呼ばれる4社のハイパースケーラー(世界規模で大型データセンターを運営し、クラウドサービスを提供する大手IT企業)の最新決算に対する市場の反応は、ここ数年で特に低調なものとなりました。メタ、アマゾン、アルファベット、マイクロソフトの株価パフォーマンスは大きく分かれ、「マグニフィセント7(米国の大型テクノロジー株7銘柄)を一枚岩として扱うべきではない」という当チームが長年掲げてきた考え方を裏付ける結果となりました。
以下では、今回の決算から見えてきた5つの主要テーマと示唆、およびこれら4社をめぐる主な論点を整理します。
1. AI需要は広範かつ堅調:受注残高の拡大で需要の見通しが一段と明確に
2026年7~9月期、AWS(アマゾン・ウェブ・サービス)の売上高は過去5年で最も高い伸びを記録しました。マイクロソフトのクラウドサービスであるAzureは48%増、アルファベットのGoogle Cloudは2倍超(103%増)となりました。企業や消費者が、これらのプラットフォーム上で提供される最先端モデルとオープンウェイト・モデル(AIモデルの中核となるデータが公開され、外部で利用・調整できるモデル)の双方を活用する中、トークン(AIが処理するデータの単位)の処理量は急増しています。その結果、アマゾンとアルファベットの受注残高は今年に入り3倍に拡大し、アルファベット、アマゾン、マイクロソフトの3社合計で1.7兆米ドルを超えました。これは、今後1~6年にわたって各社の売上高として計上される契約済みの収益です。
マイクロソフトは、2026年10~12月期(同社の2027年度第2四半期)のAzure売上高について、49~50%の増収見通しを示しました。アマゾンは、AWSについて2027年だけでなく2028年の売上高成長見通しも示しました。AWSの売上高成長率40%を、上限ではなく「下限」として示したことは、先行きの見通しを大きく高めるものです。見通しの明確さを支えているのは、需要の強さだけでなく、その裾野の広さです。需要はもはや、OpenAIやAnthropicといった一部の最先端AI研究開発企業(フロンティア・ラボ)に集中しているわけではありません。さまざまな政府機関や幅広い業種の企業でAIの活用が学習から推論へと広がり、需要を押し上げています。つまり、ドットコム・バブル期とは異なり、現在の需要はIT関連の設備投資予算だけに支えられているわけではありません。需要の源泉は、事業運営費、研究開発費、マーケティング費用など、AIによって変革が迫られているホワイトカラー業務全体に広がっています。その市場規模は、試算で30兆米ドルを超える事業機会に相当します。
2. フリー・キャッシュフローの改善はいつか:インフラ関連企業への波及にも注目
直近四半期では、アマゾン、アルファベット、メタの3社で設備投資額が営業キャッシュフローを上回りました。フリー・キャッシュフロー(FCF)の悪化がバリュエーション水準の重しとなっています。現在、売上高の伸びのペースを左右しているのは、需要ではなく供給です。受注残高の総額は今年に入りほぼ3倍に拡大しており、3社とも2027年には供給能力の確保に向けて、設備投資を「significantly(大幅に)」「meaningfully(相当な規模で)」「aggressively(積極的に)」拡大する方針を示しています。設備投資が実際の追加供給能力となるまでには、許認可の取得、電力の確保、設備の展開といった工程を経る必要があり、最初のトークン処理が始まるまでに時間がかかります。売上高の成長につながるのは、その後になります。
11月3日の米国中間選挙では、テキサス州、ジョージア州、オハイオ州など、データセンター建設の主要州で民主党が勝利しました。これにより、環境規制や許認可ルールの厳格化が供給能力拡大のペースを鈍らせるのではないかとの懸念が強まっています。ただし、設備投資のペースが鈍化すれば、現時点で最大規模の既存設備基盤を持つハイパースケーラーであるアマゾンとマイクロソフトにとっては、FCFの転換点がむしろ前倒しになる可能性があります。今後3年間について、規制の変更は投資のペースには影響しても、その規模には影響しないと考えています。設備投資額は、引き続き需要とAI利用の拡大によって決まると見ています。
アルファベット、アマゾン、マイクロソフトのクラウド部門の営業利益率は堅調に推移しており、AI関連設備の収益性に対する見方を引き続き支えています。AI需要が株主価値の創出へと結び付くまでの道のりにおいて、前進は一段と鮮明になっています。
AIインフラ投資が売上高と利益に結び付くまでの流れ
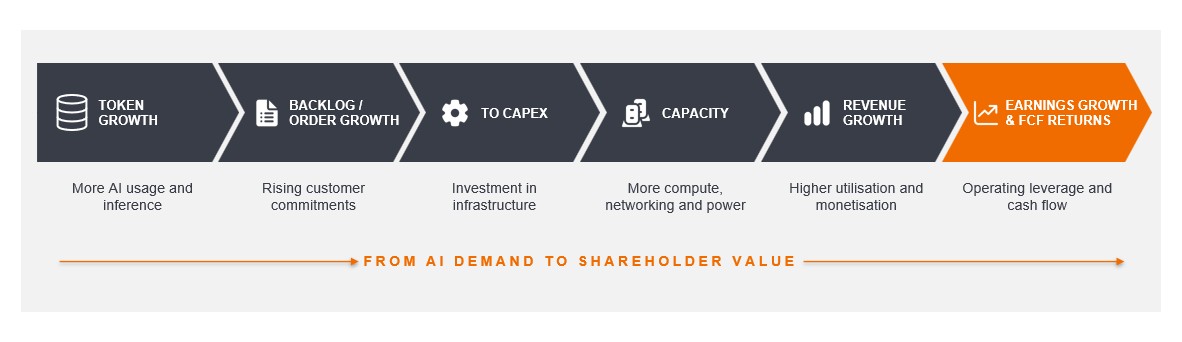
出所:ジャナス・ヘンダーソン・インベスターズ。上記は例示を目的としたものです。
3. 演算効率の追求が加速:垂直統合、独自半導体、稼働率の向上
メタの経営陣は、同社のパーソナルAIエージェント「Muse(ミューズ)」について、演算コストの効率が今後1年間で10倍以上改善する見込みであると述べました。その根拠として、ピーク時や余剰の処理能力の有効活用、より小型で効率的なモデルの導入、推論処理の最適化、GPU(画像処理半導体)の稼働率向上を挙げています。また、AIを活用した社内の効率化により、エンジニア1人当たりのソフトウェア開発量は前年比で2倍以上に増加する見通しだとしています。
効率性の追求は、モデル利用の管理・統合(オーケストレーション)を担うハイパースケーラーに恩恵をもたらしているほか、各社の独自半導体(チップ)に対する需要の拡大にもつながっています。アマゾンによると、生成AIアプリケーションの迅速な構築と拡張を可能にするサービス「Bedrock」の利用は前年比17倍に拡大し、AWS史上最も速いペースで成長する数十億米ドル規模のサービスとなりました。一方、マイクロソフトは、顧客が複数のモデルを組み合わせたエージェント型AIソリューションの構築を進める中で、「Foundry」上でのモデル採用が広がっていることを強調しました。
すべてのハイパースケーラーが、エヌビディアのGPUを補完する独自設計の半導体(カスタム・シリコン)への注力を強めており、垂直統合をより進めた、多様な半導体を組み合わせるAIインフラ・プラットフォームの構築が進んでいます。アルファベット、そして次第にアマゾンにおいても、自社開発チップの外部顧客への販売が独立した事業として立ち上がりつつあります。ただし、そのビジネスモデルや利益率の構造は、まだ十分に開示されていません。こうした事業の拡大は、在庫の増加によって短期的にはFCFの重しとなるものの、販売が本格化するにつれて、力強い成長と収益性の向上をもたらすと見込まれます。
アルファベットとアマゾンは、AI向け演算資源の稼働率が引き続き高水準にあると述べています。アマゾンのAIアクセラレーター(AI処理に特化した半導体)は、14秒に1基のペースで設置されています。通常、アマゾンが設置した処理能力はすぐに顧客に利用され、売上高につながっています。
4. 設備投資の資金調達:外部調達への依存は続くのか
2026年に入り、これら超大型企業による債券・株式の発行が大幅に増加していることから、AIインフラ整備の資金調達は主要な焦点の一つとなっています。アルファベットとメタは、大規模な社債発行に加え、株式市場からの資金調達にも踏み切りました。アルファベットは今年初めに株式による資金調達を実施しましたが、依然として250億米ドルの市場内売出し(ATM:アット・ザ・マーケット)枠を残しています。メタは決算発表後に350億米ドルを調達したほか、新たに議決権のないクラスC株式を設けることを発表しました。同株式は2027年1月下旬に取引が始まる予定で、その後、ATM方式により最大600億米ドルを追加で調達する計画を示しています。
メタは、設備投資以外にも多額の契約上の債務(3,000億米ドルを超える長期のインフラ、エネルギー、コンテンツ関連の契約および購入義務)を抱えています。また、他のハイパースケーラーとは異なり、受注残高によって先行きを見通せる既存のクラウド事業を持っていません。こうした点を踏まえると、同社は今後も株主からの資金調達を続ける可能性が高いと考えます。
株式発行の増加は、株主にとって持ち分の希薄化という懸念材料となるものの、強固な財務基盤、キャッシュ創出力、複数年にわたる需要の見通しを踏まえると、希薄化の程度は限定的です。資金調達ニーズが超大型ハイパースケーラーの制約要因となる可能性は低いと考えます。ただし、資金調達の規模が大きいことに加え、多数のIPO(新規株式公開)が控えていることから、投資家が市場全体の供給増加を消化する過程で、ネオクラウド事業者(AI向けクラウドサービスに特化した新興事業者)をはじめ、資金調達を必要とする企業にとっては厳しい環境となる可能性があります。時間の経過とともに、これらの大手企業は自社の経営資源で必要な処理能力を確保し、最終的には短期的なニーズに対応するために締結したコストの高い第三者との契約を縮小していくと見込んでいます。
5. AIが中核事業に与える影響
マグニフィセント4のハイパースケーラー全体の成長率は、前四半期(2026年4~6月期)の22%から今四半期(2026年7~9月期)は18%に鈍化しました。各社は2026年10~12月期に成長が再加速すると見込んでいますが、投資家は季節要因や、直近四半期の業績に影響を与えた各社固有の要因に留意すべきだと考えます。
アルファベット
今四半期の決算発表を受け、投資家は、検索事業の売上高成長率が12%に鈍化したことに加え、前年同期の水準が高く比較のハードルが上がることから、成長率が今後さらに低下する可能性を会社側が示唆したことを懸念しました。今四半期の減速は、ChatGPTによる検索需要の侵食(カニバリゼーション)が懸念された2025年初めの減速とは区別して考えることが重要です。今四半期、アルファベットの検索クエリ数は過去最高の伸びを記録しており、減速の要因は利用量ではなく、収益化にありました。
これは、アルファベットが過去にも解決できることを示してきた課題です。同社には、広告技術と業界トップクラスの広告費用対効果という強みがあります。この点は、メタがショート動画の収益化を進めてきた過程と共通していると考えます。アルファベットは最良のユーザー体験の構築を進めており、AI OverviewsやAI Modeで高品質な広告を拡大していくにつれ、エンゲージメント(利用者の関与度)の向上、広告の配置や最適化、広告オークションの競争力向上によって、収益化の差は徐々に縮小していく可能性があります。また、アルファベットは、AIエージェントがショッピングや決済システムと安全に連携するために必要なインフラの構築を進めながら、Geminiアプリをより包括的なエージェントへと進化させていく方針も示唆しました。こうした取り組みの成果が表れるまでには、数四半期を要する見通しです。
アマゾン
今四半期、Eコマース事業と広告事業の成長は鈍化しましたが、アマゾンは以前から「プライムデー」の開催時期を7~9月期から4~6月期に移すことを示していたため、想定どおりの結果でした。アマゾンのオンライン生鮮食品事業は急成長しており、特に数量ベースでは、ストア事業全体の約3倍のペースで拡大しています。同社は引き続きサービス提供コストの削減を進めており、これが長期的な利益率の向上につながっています。また、同社は大半の同業他社を上回る成長を続けている一方、例えばウォルマートやコストコと比べて大幅に低いバリュエーションで取引されています。さらに、プライム会員を起点とする好循環(フライホイール効果)も強みです。会員が増え、買い物やプライム・ビデオの視聴をする利用者が増えるほど、出品者や広告主が集まり、プラットフォーム全体の価値が高まる仕組みになっています。
メタ
広告は、AIの恩恵がいち早く明確に表れている分野です。メタは、AI投資の成果が際立っており、他のデジタル・プラットフォームの多くで成長が減速する中、中核事業で2年連続となる持続的な成長を示しました。経営陣は、AIがエンゲージメントや広告の収益化に引き続き大きなプラスの効果をもたらす中、2027年にかけても力強い成長(20%超)が続くと見込んでいます。今四半期、メタは「Muse」をリリースし、検索広告収入の獲得にもつながり得る収益化の道筋を示しました。また、AIツール、モデル、インフラを企業や開発者に直接提供する「Meta Enterprise」も始動しました。中核の広告事業は堅調である一方、厳しい競争に直面するこれら非中核事業の構築については、確実性や見通しに欠ける面がある点には留意が必要です。
マイクロソフト
同社の事業は法人向け・個人向けの幅広い市場にまたがっており、分野によって成長率は異なります。クラウド事業のAzureと、M365(Word、Excel、Outlookなどの業務アプリケーション、コラボレーション・ツール、デバイス管理、セキュリティ機能を組み合わせたクラウド型サブスクリプション・サービス)は、引き続き事業の主要なけん引役となっています。一方、その他の分野では、製品サイクルや事業の成熟度に応じて、成長が緩やかになっています。ERP(統合基幹業務システム)およびCRM(顧客関係管理)アプリケーションである「Dynamics 365」とLinkedInは、受注の伸びが鈍化しており、事業全体に占める割合も依然として小さい状況です。重要な点として、マイクロソフトは多角化された事業構成の恩恵により、FCFのプラスを維持しました。
結論
AIインフラへの投資が拡大を続け、AIプラットフォームが形成され、アプリケーションの開発が進む中、テクノロジー・セクターの見通しについて引き続き前向きに見ています。ハイパースケーラーの設備投資は、旺盛なトークン需要に応えるべく拡大を続けています。AIの収益化は過去のテクノロジー・サイクルよりも速いペースで進んでおり、半導体、データセンター、電力設備といったAIの物理的インフラ層全体における需要の見通しは、現在では2028年以降にまで及んでいるとみられます。このAIによる成長サイクルはバリュエーションの拡大に依存するものではなく、引き続き業績主導のサイクルであると考えています。
重要な情報
本資料における個別銘柄への言及は、特定の有価証券、投資戦略または市場セクターの売買や保有を推奨するものではなく、利益が得られることを示唆するものでもありません。ジャナス・ヘンダーソン・インベスターズ、その関連アドバイザー、またはその従業員が、本資料で言及した銘柄を保有している場合があります。
過去の傾向が将来も継続すること、または予測が実現することを保証するものではありません。
各社の情報は、特に記載がない限り、決算発表資料および決算説明会の内容に基づいています。アマゾン:Investor Relations、2026年7~9月期決算、2026年10月29日。アルファベット:Google Blog、2026年7~9月期決算説明会、2026年10月28日。マイクロソフト:Investor Relations、2027年度第1四半期(2026年7~9月期)決算発表、2026年10月28日。メタ:2026年7~9月期決算説明会、2026年10月21日。
—–
エージェント型AI:複数の工程からなるタスクを計画し、実行できるAIシステムです。外部のソフトウェア、データ、サービスなどと連携し、人による介入を最小限に抑えながらタスクを完了します。
ATM公募増資(At-the-market offering): 上場企業が、一度の引受増資によって多額の資金を調達するのではなく、その時々の市場価格で新株を市場に段階的に発行・売却する資金調達方法です。
受注残高(残存履行義務、RPO): 企業が契約済みであるものの、サービスの提供が完了していないため、まだ売上高として計上していない契約収益の金額です。受注残高の増加は、将来の売上高を予測するうえでの確度を高める要因となります。
設備投資(capex): 事業の維持・改善や将来の成長を目的として、建物、機械、設備、車両、テクノロジーなどの固定資産の取得や更新に投じる資金です。
資本構成: 企業が事業運営や資産の取得に必要な資金を調達するために利用する、負債と自己資本の組み合わせです。
クラウド・コンピューティング: データ保存、処理能力、ソフトウェアなどのコンピューティング・サービスを、手元のコンピューターや自社サーバーではなく、インターネットを通じて提供する仕組みです。
カスタム半導体: 汎用的な用途ではなく、特定の目的に合わせて設計された半導体です。アマゾンやアルファベットなどは、性能の向上とコスト削減を目的として、AI向けのカスタム半導体を開発しています。
企業向けライセンス数の拡大: 企業向けアシスタントや大規模言語モデル(LLM)などの業務用AIツールがチームや部門に広がるにつれて、企業が利用者向けライセンス、いわゆる「シート」を追加購入する従来型のソフトウェア成長モデルを指します。
フリー・キャッシュフロー(FCF): 企業が日常的な事業運営費用や設備投資を支払った後に残る現金です。企業はこの資金を、事業や資産の取得、配当金の支払い、負債の返済などに活用できます。
フロンティア・モデル: 現在のAI技術において、最先端、またはそれに近い能力を備えた高度なAIモデルです。
生成AI: 大規模なデータセットから学習したパターンに基づき、文章、画像、音声、ソフトウェア・コードなどの新しいコンテンツを生成できるAIです。
GPU(画像処理半導体): 多数の計算を同時に処理できるよう設計されたコンピューター用プロセッサーです。AIモデルの学習や実行に必要な計算能力を提供するため、幅広く利用されています。
ハイパースケーラー: 大規模なデータセンター網を運営し、世界規模でコンピューティング基盤を提供する大手クラウド・コンピューティング企業です。代表例には、アマゾン・ウェブ・サービス(AWS)、マイクロソフトのAzure、Google Cloudがあります。
推論: 学習済みのAIモデルを使用して、質問への回答、画像の生成、予測などの出力を作り出す処理です。
マグニフィセント・セブン(Mag 7): アルファベット、アマゾン、アップル、メタ・プラットフォームズ、マイクロソフト、エヌビディア、テスラの米国大型テクノロジー関連企業7社の総称です。
超大型株: 時価総額が特に大きい企業を表す区分です。米国では一般に、時価総額が2,000億米ドルを超える企業が超大型株とみなされます。
収益化: 製品、サービス、投資などから収益を生み出す仕組みを構築することです。
オープンウェイト・モデル): 最終的に学習されたパラメーターとモデルの構造が公開されているAIモデルです。一方、法律、コスト、プライバシー上の制約などから、通常は学習に使用した全データや、データ収集方法の詳細までは公開されません。
営業キャッシュフロー: 企業の通常の事業活動によって生み出される現金収支です。
営業利益率: 売上高から営業費用を差し引いた後に残る利益の割合を示す収益性の指標です。
利益率: 製品やサービスの売上高が、事業運営費用や生産コストをどの程度上回っているかを示す指標です。
最初の出力までの時間: AIモデルにリクエストを送信してから、回答の最初の部分が表示されるまでの時間です。インフラの文脈では、新しいコンピューティング資源を実際に利用できる状態にするまでの所要時間を、より広く表す場合もあります。
垂直統合): 外部の供給業者だけに依存するのではなく、企業がサプライチェーンや生産工程の複数の段階を自社で管理する事業モデルです。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。