主なポイント:
- 米国では、住宅ローン債務やクレジットカード債務に対し証拠金債務残高が急速に増加しており、金融市場における投機的な動きの高まりと潜在的なリスクを示唆しています。
- 脱グローバル化の進展により、コア輸入物価がコア消費者物価指数を上回るペースで上昇しており、インフレ圧力が再び強まっています。
- 投資機会は近年米国株式市場を主導している銘柄以外にも広がっています。世界株式全体で魅力的な成長機会が見られるほか、過去5年間では米国以外の株式がベンチャーキャピタルを上回るパフォーマンスを示しています。
この夏、金融市場では大きく上昇した資産クラスがある一方、大きく下落・低迷した資産もあり、投資家にとって明暗が大きく分かれる展開となりました。
しかし、あたかも「短期間で、高い、そしてリスクなく利益を得られる」といった魅力的な話が、市場参加者を危険な方向へ誘っているようにも見えます。投資家は雑音に惑わされないためにも、一歩立ち止まって冷静に市場を見つめる必要があるかもしれません。
夏の終わりに向けて、ビーチでくつろぎながらでも眺められる5つの注目チャートをご紹介します。
1)米国の証拠金債務残高は住宅ローン債務やクレジットカード債務を上回るペースで増加
マネタリスト理論では、異常な信用創造は異常な価格上昇に先行すると考えられています。通常は銀行融資や実体経済、物価上昇との関係で語られることが多いものの、過度な信用創造は、金融市場における異常な価格変動にもつながる可能性があります。現在の市場がそのような状況に近づいているのか、注視する必要があります。
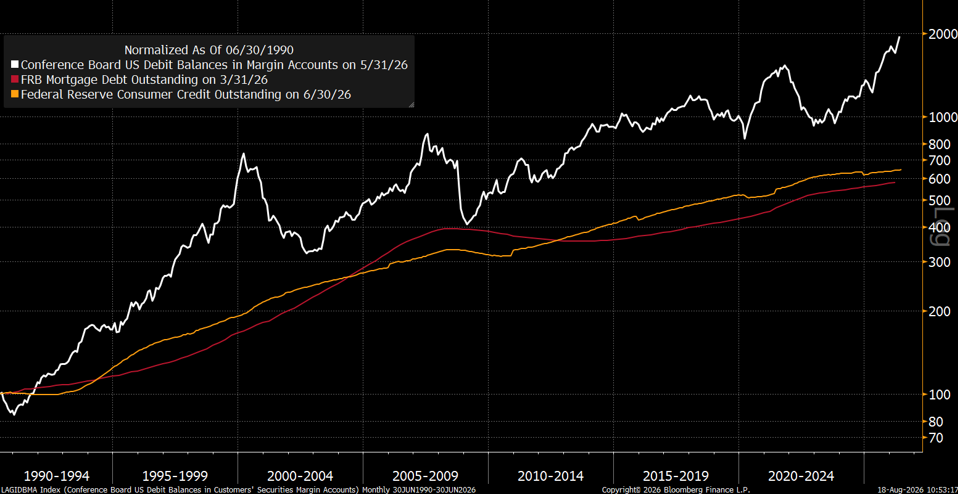
米国の証拠金債務残高(投資家が株式購入のために証券会社から借り入れる資金、マージンデット)は、投機色の強かった過去の局面と同様に、住宅ローン債務やクレジットカード債務を大きく上回るペースで増加しています。
極端な見方をすれば、米連邦準備制度理事会(FRB)は政策金利を引き上げる代わりに、信用取引に必要な証拠金率の引き上げを検討した方が良いのかもしれません。
図表1:証拠金債務残高、住宅ローン債務およびクレジットカード債務の伸び率
(1990年6月~2026年6月)
出所:RBA/JHI、Bloomberg Finance L.P.
2)米国はインフレを「輸入」している
ジャナス・ヘンダーソンが長年注目してきた「脱グローバル化」の流れは現在も世界経済に影響を及ぼしており、米国のインフレ圧力の一因となっています。
グローバル化は、市場の開放と競争の促進を通じて、長期的なディスインフレをもたらした主な要因の一つだったと考えられます。競争が激しくなれば価格は下がりやすくなり、過去約30年間にわたるグローバル化の進展は、こうした構造的なディスインフレにつながりました。
一方で、現在は脱グローバル化が進み、市場は閉鎖的になりつつあります。競争環境が弱まることで、価格上昇圧力が強まりやすくなっています。
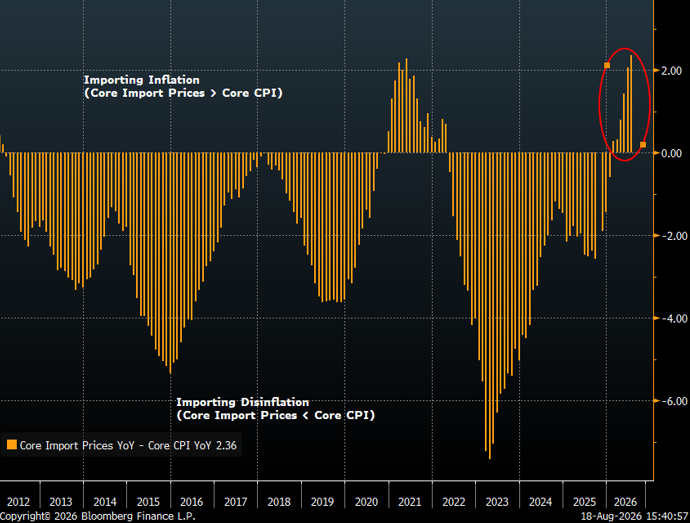
グローバル化が進んでいた時代には、コア輸入物価(価格変動の激しい食品・エネルギーを除いた輸入品の物価)の上昇率が米国のコアCPIを下回っていたことから、「米国はディスインフレを輸入している」と言われていました。しかし現在は状況が逆転しています。コア輸入物価の伸び率がコアCPIを上回っており、米国はインフレを輸入している状況にあると考えられます。
図表2: 前年比コア輸入物価と前年比コアCPIの差 (2011年12月~2026年8月18日)
出所:RBA/JHI、Bloomberg Finance L.P.
3)「成長企業は米国にしかない」は本当か?
米国外株式の魅力として、これまでは「米国株より割安」という点が挙げられてきました。しかし、その割安さを裏付ける成長ストーリーが十分ではありませんでした。今は違います。
現在、世界には長期EPS成長率が25%以上と予想されている企業がおよそ200社存在します。興味深いことに、米大型ハイテク株「マグニフィセント・セブン」の中でこの条件を満たす企業は1社しかありません。アナリスト予想によれば、今後は米国市場全体だけでなく、先進国市場や新興国市場にも力強い利益成長が期待されています。
それにもかかわらず、多くの投資家は依然として米国外株式の保有比率を低く抑えています。これは、まだ市場に十分に評価されていない有望な投資機会が眠っている可能性を示しています。
図表3: MSCIオール・カントリー・ワールド・インデックス構成銘柄のうち、長期EPS成長率予想25%以上の企業
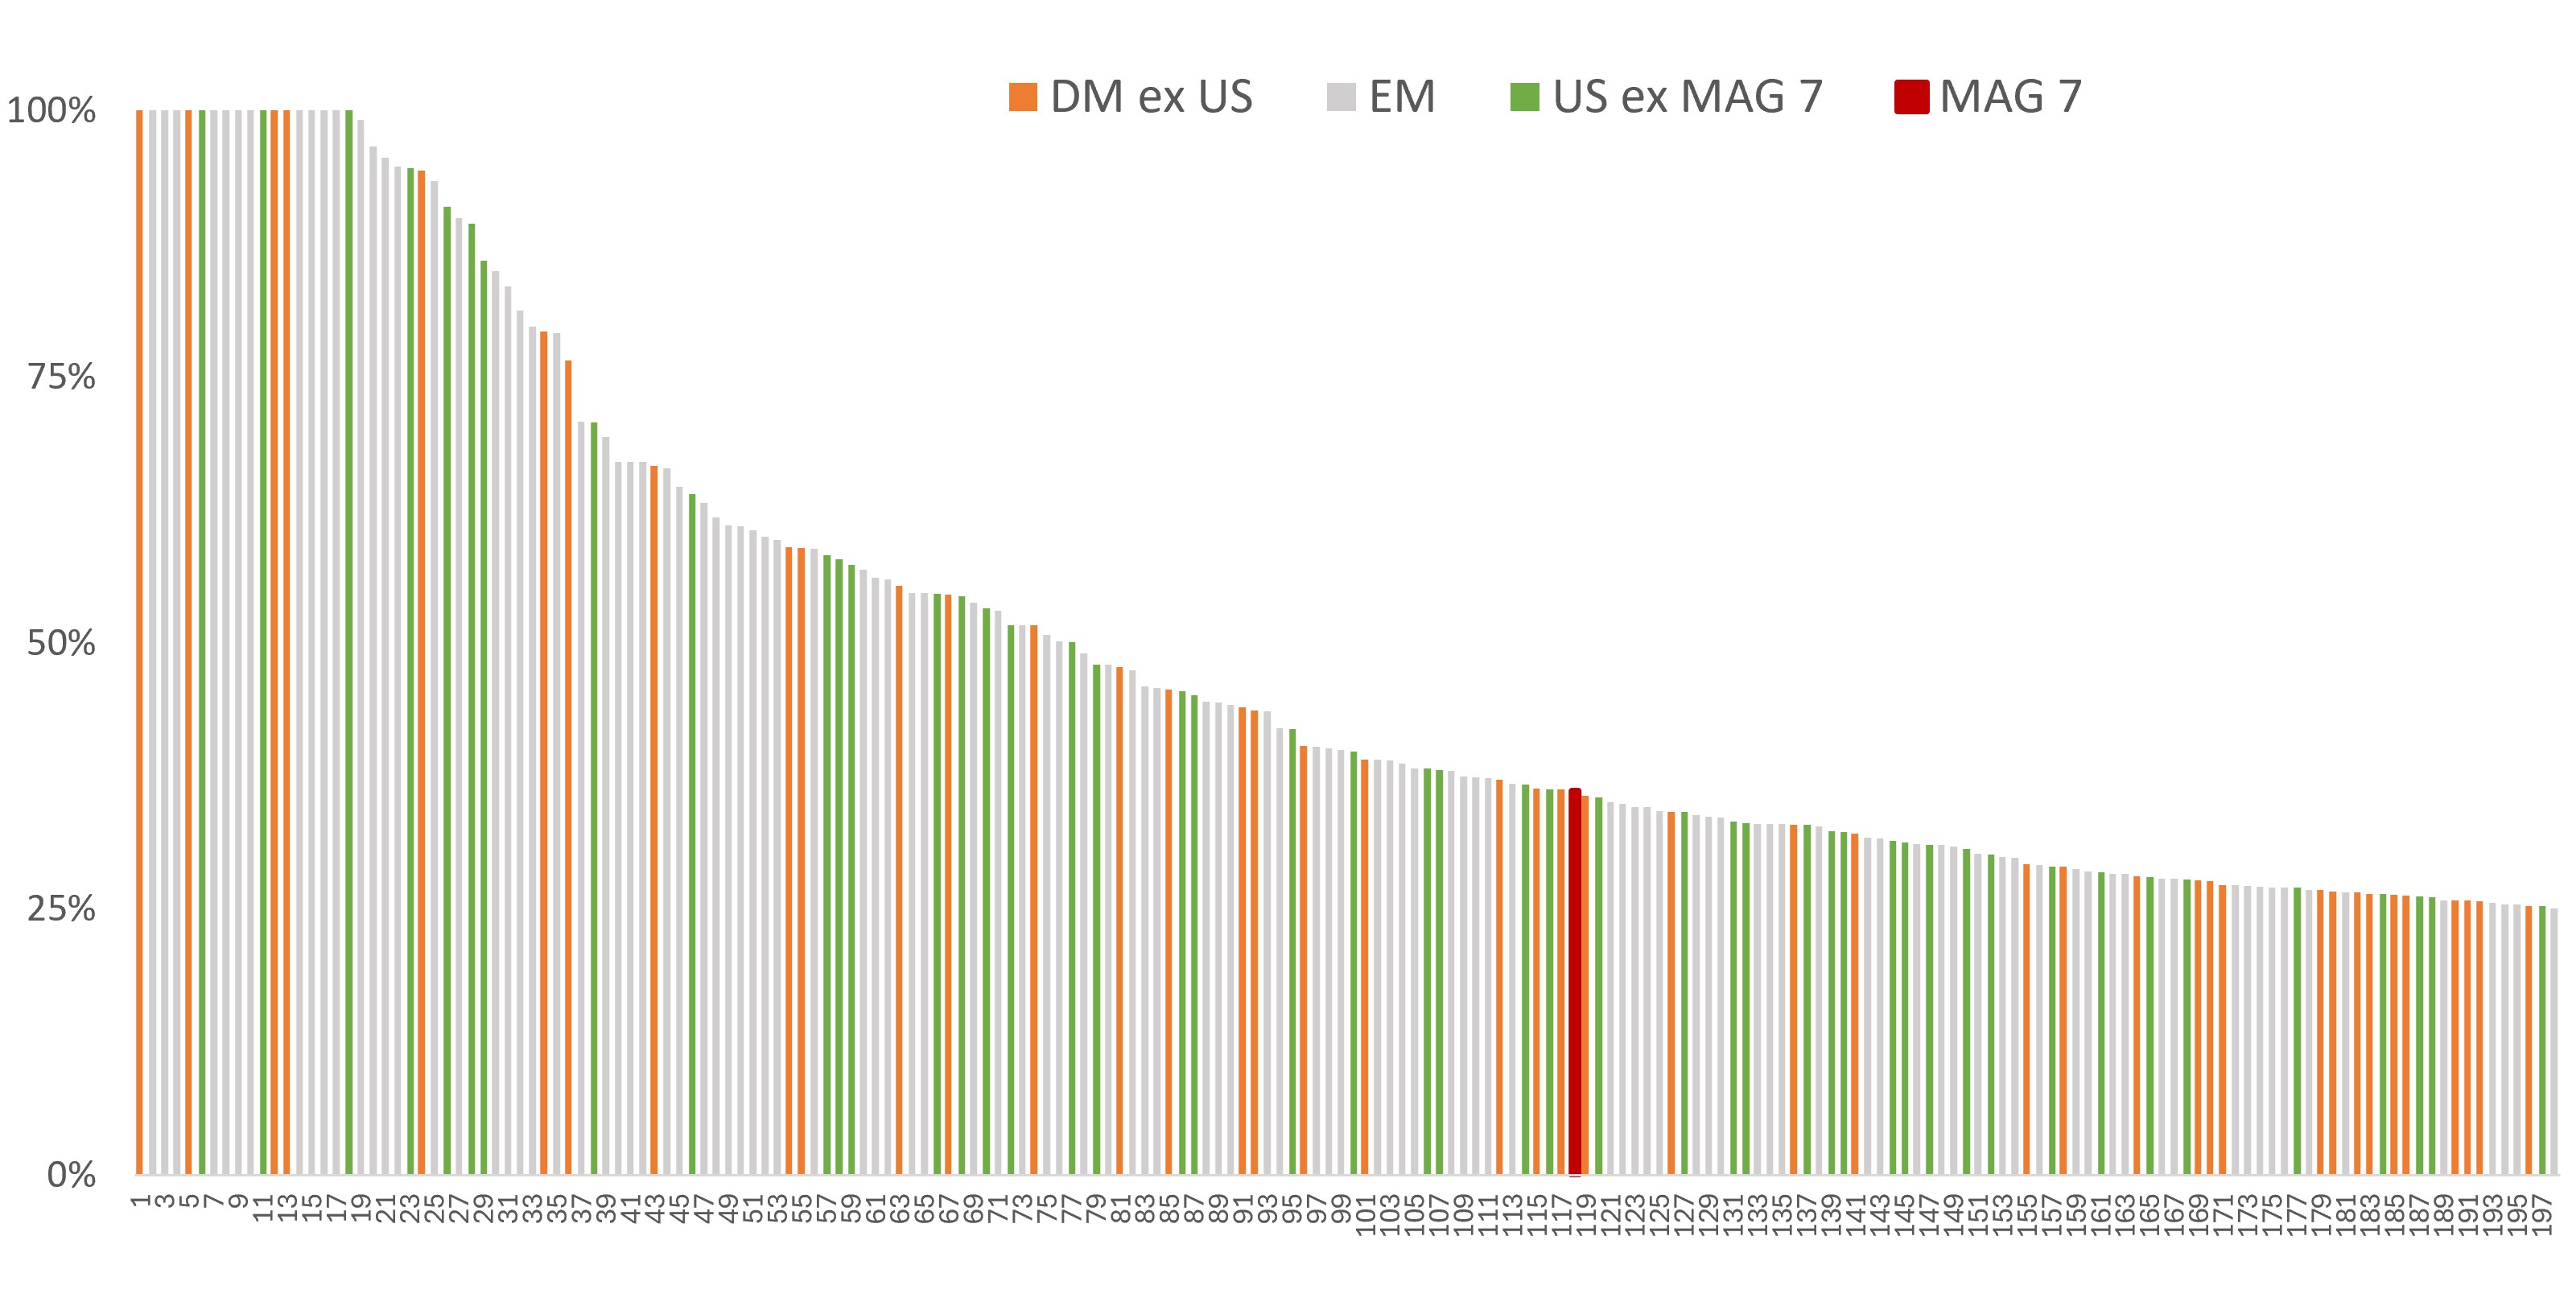
出所:RBA/JHI、FactSet(2026年8月17日時点) EPS=1株当たり利益、DM ex US=米国を除く先進国株式、EM=新興国株式、US ex MAG 7=マグニフィセント・セブンを除く米国株式、MAG 7=マグニフィセント・セブン
4)株式で株式のリスクを分散できる時代?
通常、多数の銘柄を保有することで個別企業特有のリスクは分散できます。しかし、市場全体の動きに連動するリスクは依然として残ります。これを測る指標がベータ(β)です。ベータが1を上回れば市場以上に値動きが大きく、1を下回れば市場より値動きが小さいことを意味します。
一方、ベータがマイナスとなる銘柄は非常に珍しい存在です。理論上は、市場が下落すると上昇し、市場が上昇すると下落する傾向を持つことになります。
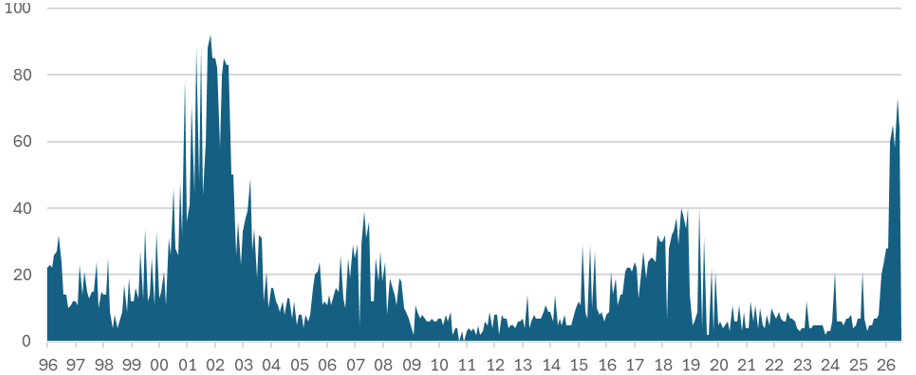
ところが近年の株式市場では、上昇を牽引する銘柄が極めて限定的であったため、マイナスベータ銘柄の数が過去最高水準に近づいています。これは、株式だけで構成されたポートフォリオであっても、株式市場そのもののリスクを一定程度分散できる可能性を示しています。
不思議に聞こえるかもしれませんが、ITバブル期とその後にも同様の現象が見られました。そして、現在も再び同じ状況が起きています。
図表4:S&P500構成銘柄におけるマイナスベータ銘柄数の推移
(1995年12月~2026年7月)
出所:RBA/JHI、Bloomberg Finance L.P.
5)信じがたい事実:過去約5年間、米国外株式がベンチャーキャピタルを上回る
過去10年間、ベンチャーキャピタル(VC、未上場のスタートアップ企業に投資して成長後の値上がり益を狙う投資)は高いリターンを実現してきたため、多くの投資家が資金を振り向けてきました。当時は、投資の専門知識を持たない著名人やスポーツ選手までもが独自のVCファンドを立ち上げるほどの熱狂ぶりでした。しかし、今振り返ると、その熱狂には行き過ぎた側面もあったようです。
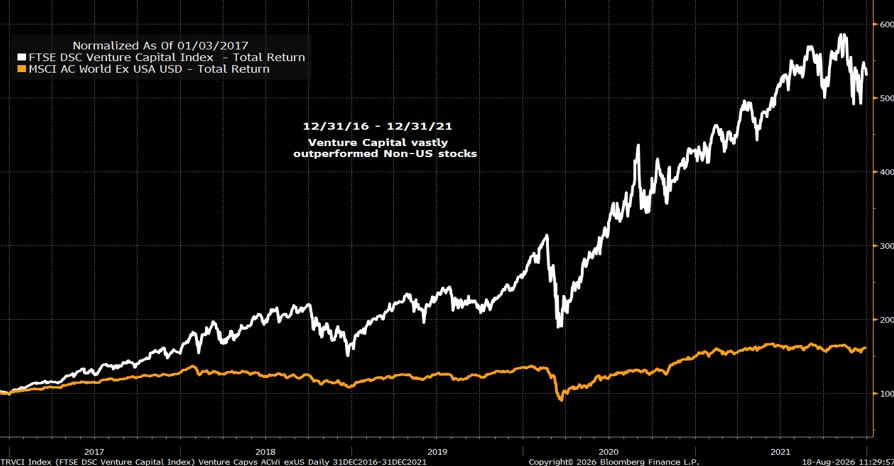
2016年12月31日から2021年12月31日までの期間、FTSE DSC ベンチャーキャピタル指数のトータルリターンはMSCIオール・カントリー・ワールド・インデックス(除く米国)のトータルリターンの7倍超となりました。この圧倒的な好成績を受け、機関投資家と個人投資家の双方がVCを選好するようになりました。
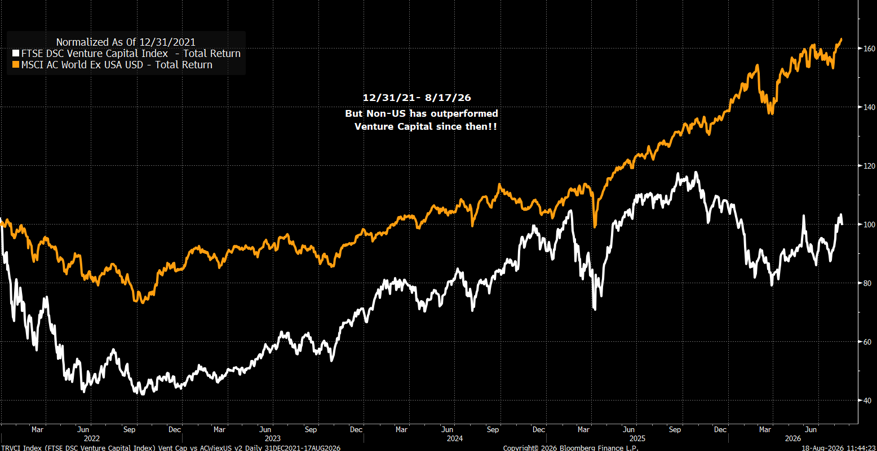
しかし、その後の約5年間となる2021年12月31日から2026年8月13日までの期間では、米国外株式の方がVCを上回るリターンを記録しています。
世界の各資産クラスの優位性は、静かに変化しつつあるのかもしれません。
図表5:ベンチャーキャピタルとMSCIオール・カントリー・ワールド・インデックス(除く米国)のトータルリターン推移
2016年12月31日~2021年12月31日
2021年12月31日~2026年8月13日
出所:RBA/JHI、Bloomberg Finance L.P.
ベータ(β): 株や投資信託などの値動きの大きさを、市場全体(指数)と比べて示す指標です。1より小さい場合は市場より値動きが穏やかで、1より大きい場合は市場より値動きが激しいことを意味します。
消費者物価指数(CPI): 米国労働統計局(BLS)が算出する、米国の物価がどれだけ上昇したか(インフレ率)を示す指数です。特定の運用者が銘柄を選んで管理するものではありません。
FTSE DSC Venture Capital Index(FTSE DSC ベンチャーキャピタル指数): 米国のベンチャーキャピタル(未上場の新興企業への投資)市場全体が、どれだけの収益を上げ、価値がどう変動したかを示す指数です。値動きの傾向が近い上場銘柄を組み合わせることで、その動きを捉えています。
MSCI ACWI ex USA インデックス(MSCIオール・カントリー・ワールド・インデックス(除く米国)):米国を除く世界各国(先進国および新興国)の株式市場全体の値動きを示す指数です。市場で実際に売買できる株式の規模に応じて、各銘柄の比重を決めています。
重要な情報
株式投資:市場リスクを含むさまざまなリスクが伴います。リターンは、発行体の状況や政治・経済環境の変化に応じて変動します。
分散投資: 分散投資を行っても、利益が保証されるわけではなく、投資による損失のリスクをなくすこともできません。
外国証券: 外国証券への投資には、為替変動、政治・経済情勢の不透明さ、価格変動の大きさ、流動性の低さ、財務・情報開示基準の違いなど、追加的なリスクが伴います。これらのリスクは、新興国市場においてはさらに大きくなります。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。