主なポイント:
- フィジカルAIは、周囲を認識し、状況に適応して行動できる知能を機械に組み込む技術です。今や、研究や実証の段階から実用化へ移行しつつあります。世界でも屈指の産業基盤を持つ日本のロボティクス産業を1週間にわたり視察し、この変化を間近で確認しました。人手不足が進む中、ロボティクスは産業技術であると同時に、持続可能な社会の実現に貢献する技術でもあります。グローバル・サステナブル株式チームが掲げる4つのテーマ「知識とテクノロジー」「効率性」「安全性」「生活の質」とも密接に関連しています。
- 自動化が進む領域はまだ限定的であり、大きな成長余地があります。自動化が比較的進んでいる自動車産業でさえ、業界の推計によれば、完全に自動化されている自動車製造工程はごく一部にとどまります。一方、AIによって、これまでロボット導入の障壁となっていたプログラミングの負担が軽減されつつあります。これにより、農業、食品加工、物流、ヘルスケア、建設など、従来自動化がほとんど進んでいなかった分野にも、ロボットの活用が広がる可能性があります。
- 中国のロボットメーカーが急速に存在感を高めており、競争環境の変化を見極める必要があります。中国メーカーの中国国内での市場シェアは、4年間で約4分の1から過半数に拡大し、2024年には中国市場において初めて海外メーカーを上回りました。既存メーカーの競争力の源泉は、精密性と信頼性に加え、故障による生産停止などの損失を抑えられることにあります。これらは確かな競争優位性ですが、今後はその持続性を毎年検証していく必要があります。こうした競争優位性の持続性を見極めることが、まさに徹底した企業分析の重要な役割です。市場が競争優位性の持続性に注目する前から現地調査を行い、企業の投資価値をより的確に判断することを目指しています。
日本での1週間の視察で最も印象に残ったのは、スライドによる説明ではなく、わずか30秒のデモンストレーションでした。場所は山梨県の富士山麓にあるファナックの中央テクニカルセンタです。6軸ロボットアームが約2トンの車体を持ち上げ、弧を描くように振り回し、ほとんど揺れることなくぴたりと止めました。このデモンストレーションが示していたのは力の強さではなく、減速の技術です。巨大な質量を持つ物体を、機械に負荷をかけず、1ミリの狂いもなく、正確かつ滑らかに止める。それを何百万回でも繰り返せる能力です。ロボティクス業界における今後10年の競争力を左右する要素を含む、ロボティクス産業にとって重要なことのすべてが、この一瞬の「静止」に凝縮されていました。
今回の視察は、日本のロボティクス・エコシステムを1週間かけてバスで巡るものでした。工場の現場や機械加工ホール、ショールーム、経営陣とのミーティングまで、多くの企業を訪問しました。業界で「フィジカルAI」と呼ばれるもの、つまりAIが画面を離れて機械の中に入り込む時代の到来を実感する、非常に興味深い機会となりました。本稿では、視察で得た知見とあわせて、私たちが現地調査を重視する理由をお伝えします。さらに、視察中に聞かれた「中国が追い上げている」という指摘を踏まえ、投資をためらう理由ではなく、投資判断にあたって企業の競争力を慎重に見極める必要性についても述べます。
ロボティクスのバスツアーに参加した理由
ジャナス・ヘンダーソンのサステナブル株式運用戦略では、ロボティクス分野の銘柄を慎重に選び、限定的に投資しています。主要な保有銘柄は、ファクトリーオートメーション(FA)と産業用検査機器を手がけるキーエンスです。
では、なぜこの分野に1週間も費やすのでしょうか。端的に言えば、それこそが一次調査の目的だからです。ある産業に投資できるかどうかの見極めは、投資した時点で行うものではありません。その何年も前から、全体像がまだ固まっていない段階で、現地で積み上げていくものです。精密技術に支えられた競争優位性がどれだけ続くかは、数値や資料だけでは判断できません。AIによって機械にできることがどう広がっているのかも、画面越しでは実感できません。デモンストレーションを体感し、工場を歩き、企業が自らの言葉で課題を語るのを聞く。そうして培った業界理解が、銘柄選定の精度を高めます。こうした知見は業界全体に関わるものです。ロボットメーカー、その下で部品を供給するサプライヤー、さらに自動化によって業績が左右されるポートフォリオの保有銘柄にまで及びます。
したがって、こうした視察の目的は、すぐに投資する銘柄を選び出すことではありません。業界がどのように変化しつつあるかを捉えるための、実用的な分析の枠組みを得ることにあります。どの分野の重要性が高まっているのか、競争優位性がどのように変化しているのか。それを伝聞に頼らず、現地で直接確かめて更新していきます。この枠組みをもとに、私たちは自動化のバリューチェーン全体を捉えています。だからこそ、後ほど触れる懸念材料となる発見も、前向きな発見と同じくらい、私たちにとって重要な意味を持ちます。
ロボットは持続可能な技術
工場で使われるロボットとサステナビリティは、一見、結びつきにくいかもしれません。しかし、日本の現状を見ると、その関係がよく分かります。日本は、働き手の減少と高齢化にいち早く直面している国です。労働力は縮小と高齢化が進み、時間外労働には法律で上限があります。建設から海運に至るまで、需要に応えられるだけの人材が見つからないと率直に語る産業もありました。そうした環境での自動化は、今いる労働者を置き換えるものではありません。人手不足で担い手が見つからない仕事を補うものです。自動化は、危険で反復的、身体的負担の大きい作業から人を解放します。賃金上昇の原資となる生産性を高め、高齢化が進んでも、社会が経済的な活力を維持できるようにします。
先進国では、日本から10~20年遅れる形で、同様の人口動態の変化が進んでいます。そのため私たちは、4つの持続可能な開発テーマと関連付けてロボティクスを捉えています。ロボットに搭載される知能は「知識とテクノロジー」、生産性の向上は「効率性」、危険な作業から人を守ることは「安全性」に対応します。そして、少ない人手でも社会に必要な仕事を担えるようにすることで、「生活の質」の維持・向上につながります。
私たちは企業を評価する際、2つの点を確認します。1つ目は、社会をより良くすることに貢献しているかです。ロボティクスは、その貢献が分かりやすい分野です。2つ目は、投資家に長期的な利益をもたらせるかです。この点については、慎重な検証が必要です。
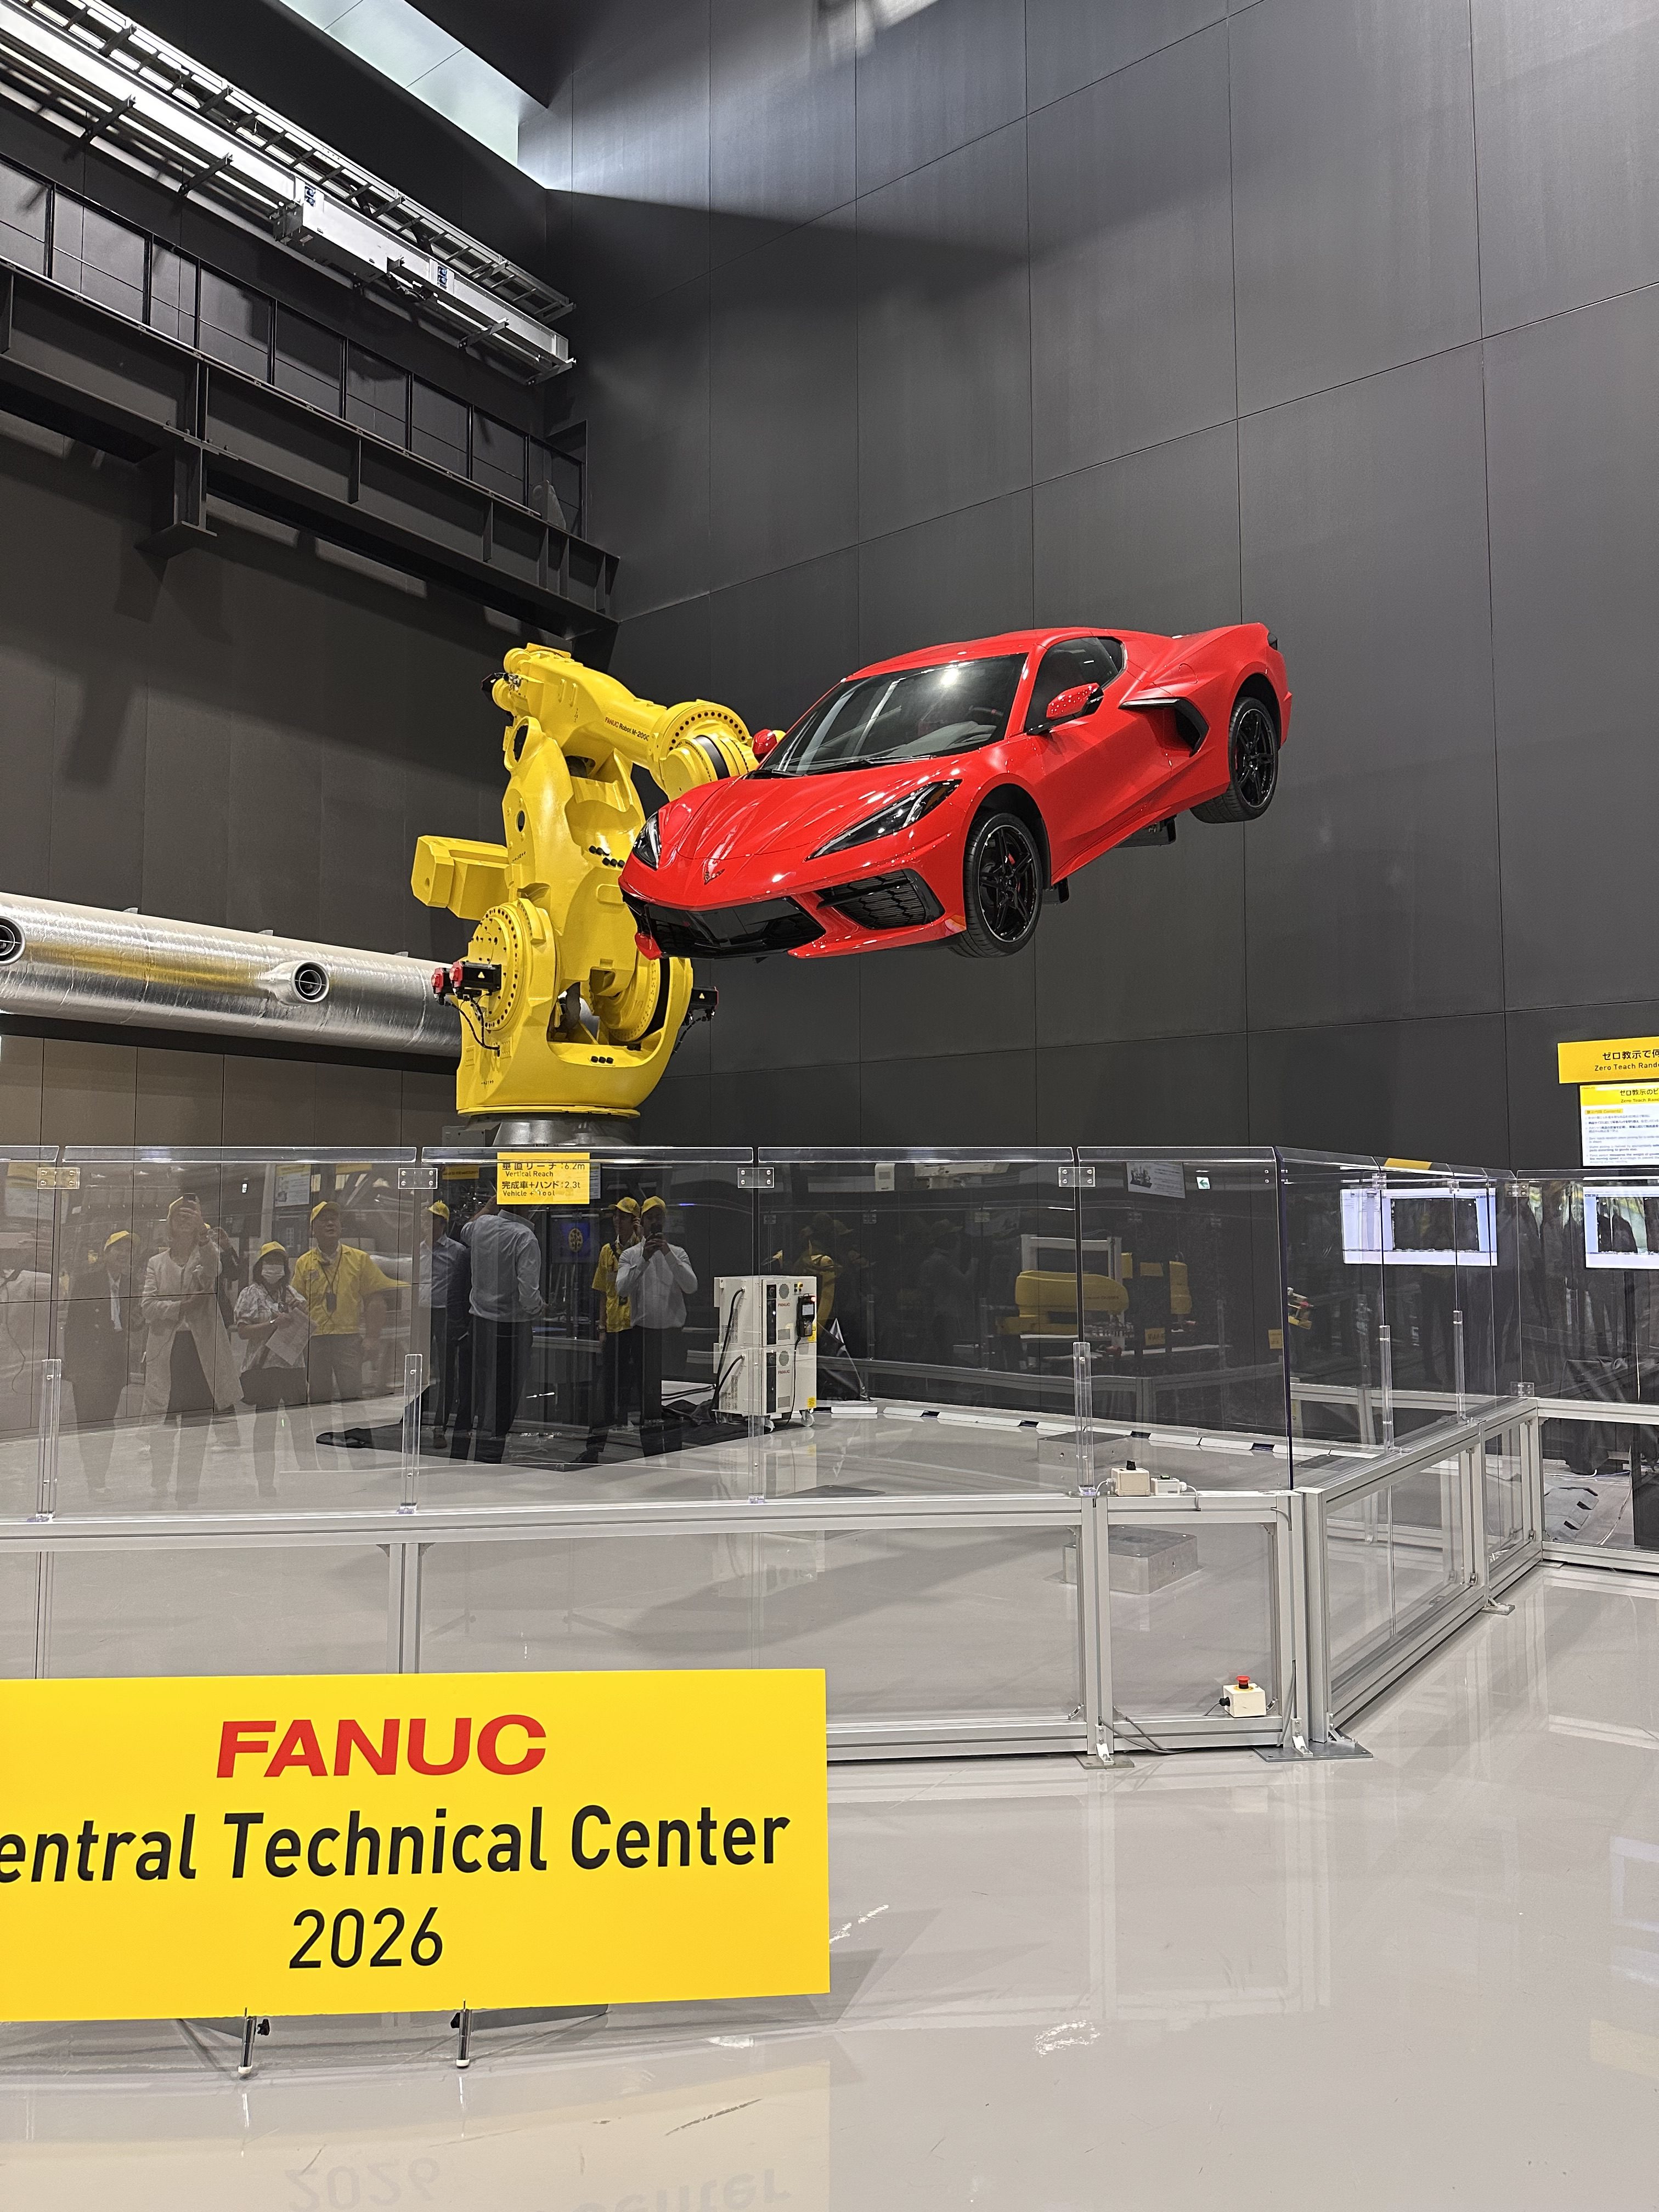
2トン車両の持ち上げ:ファナックの中央テクニカルセンタで車体を宙に保持する高可搬重量ロボット。デモンストレーションでは、力よりも精密な減速が示された。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
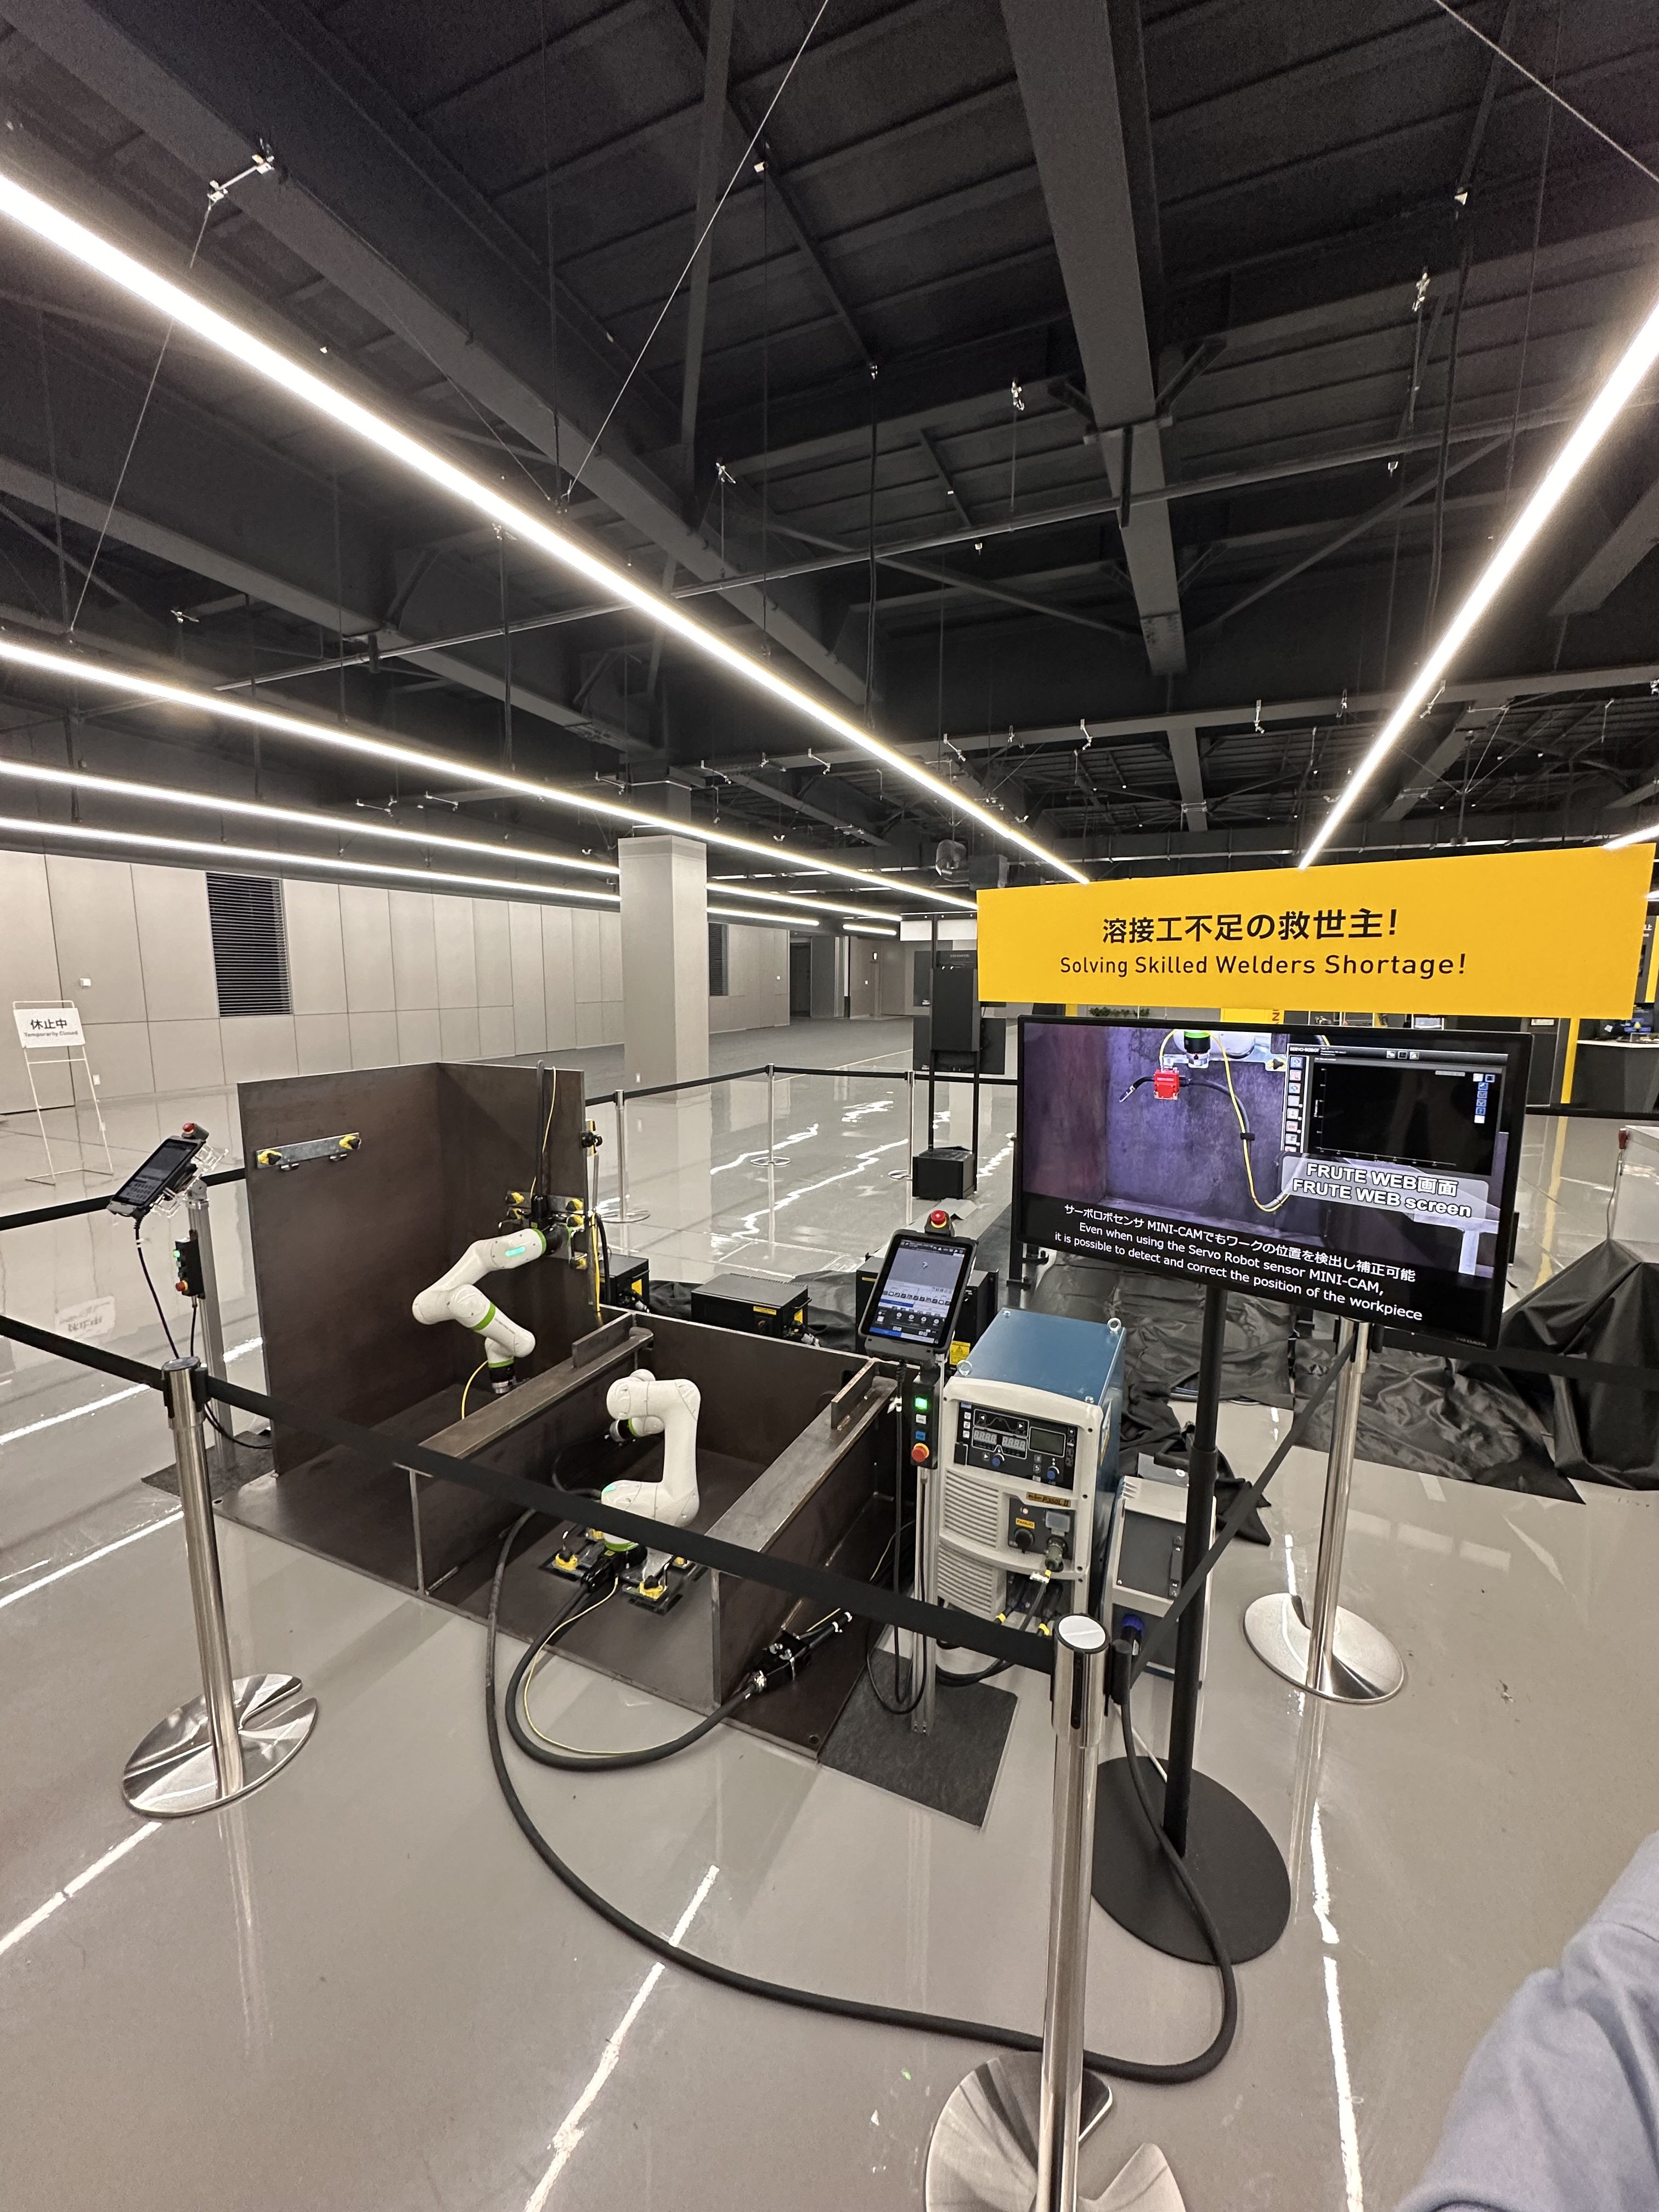
熟練溶接工不足の解消に向けて:画像認識で溶接線を追従する機能を備えた協働溶接ロボットと、熟練溶接工不足に関する掲示。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
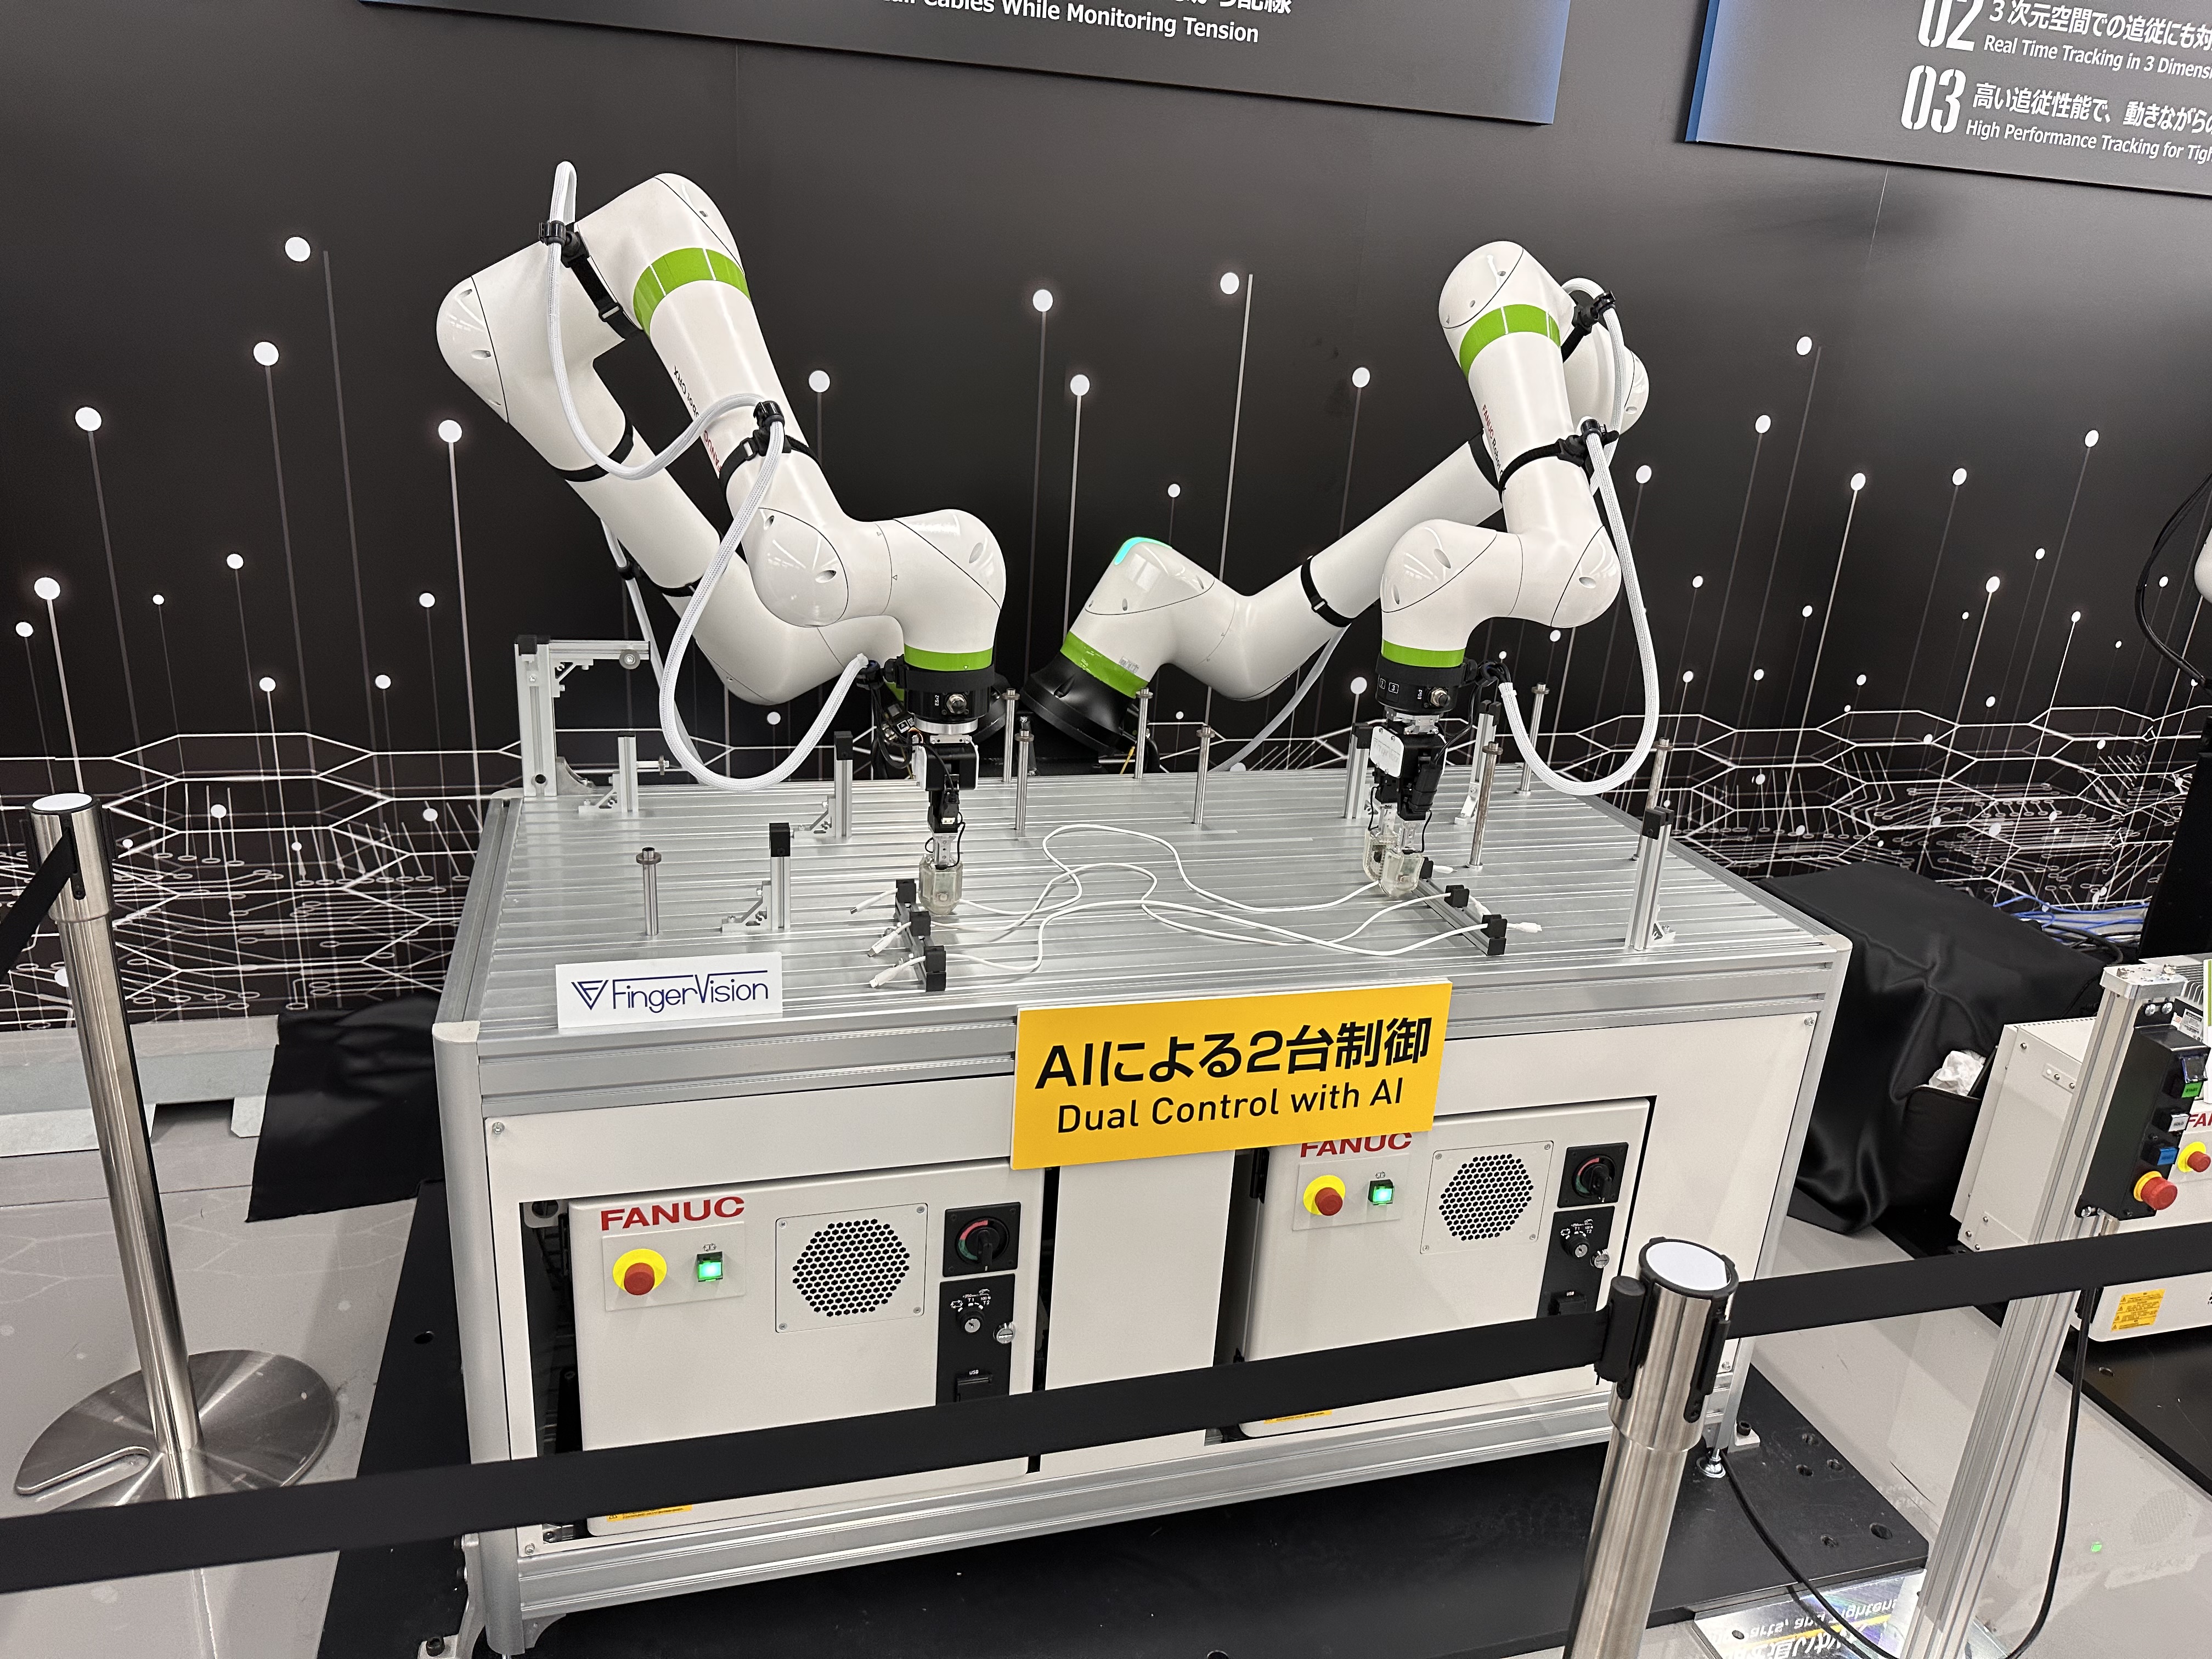
AIで2本のロボットアームを連携制御:柔軟なケーブルを配線する協働ロボット(コボット)。変形する物体を扱うこうした作業は、従来のロボティクスではほぼ不可能とされていた。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
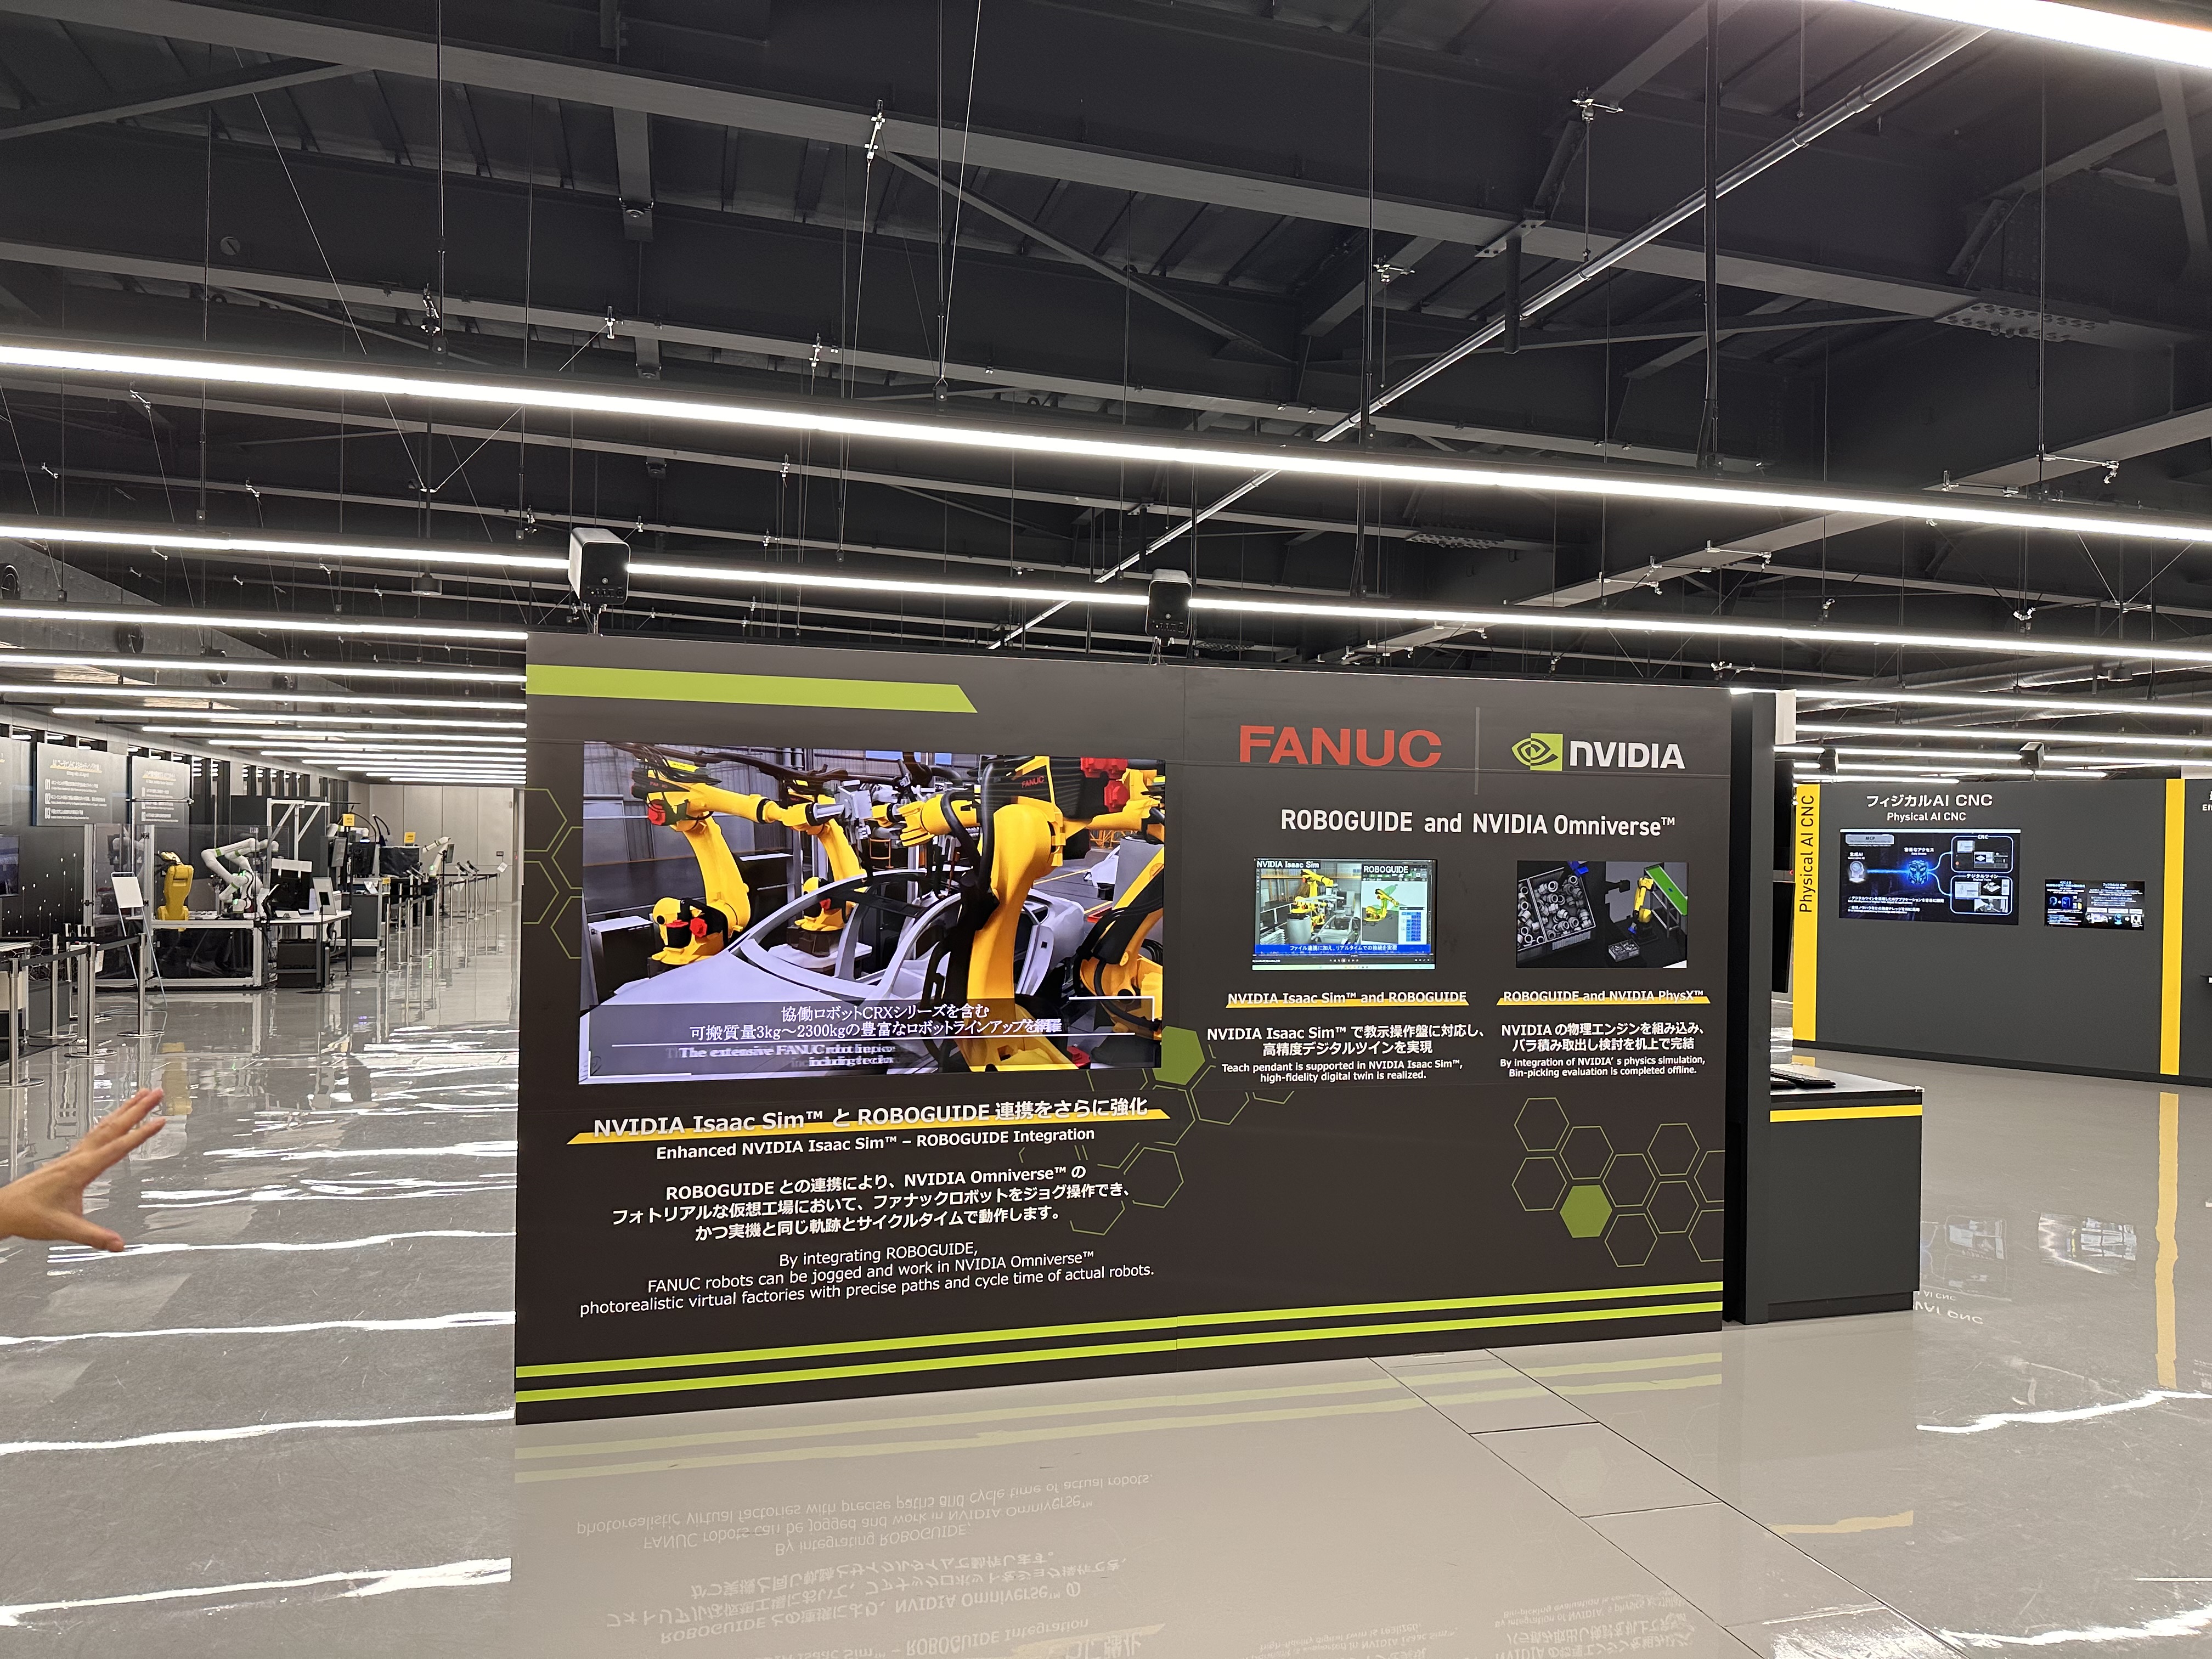
仮想空間で設計・検証:ファナックのロボットのモデルをNVIDIAのIsaac SimとOmniverse上で使い、実際の機械を動かす前に自動化のしくみを設計・検証できる。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
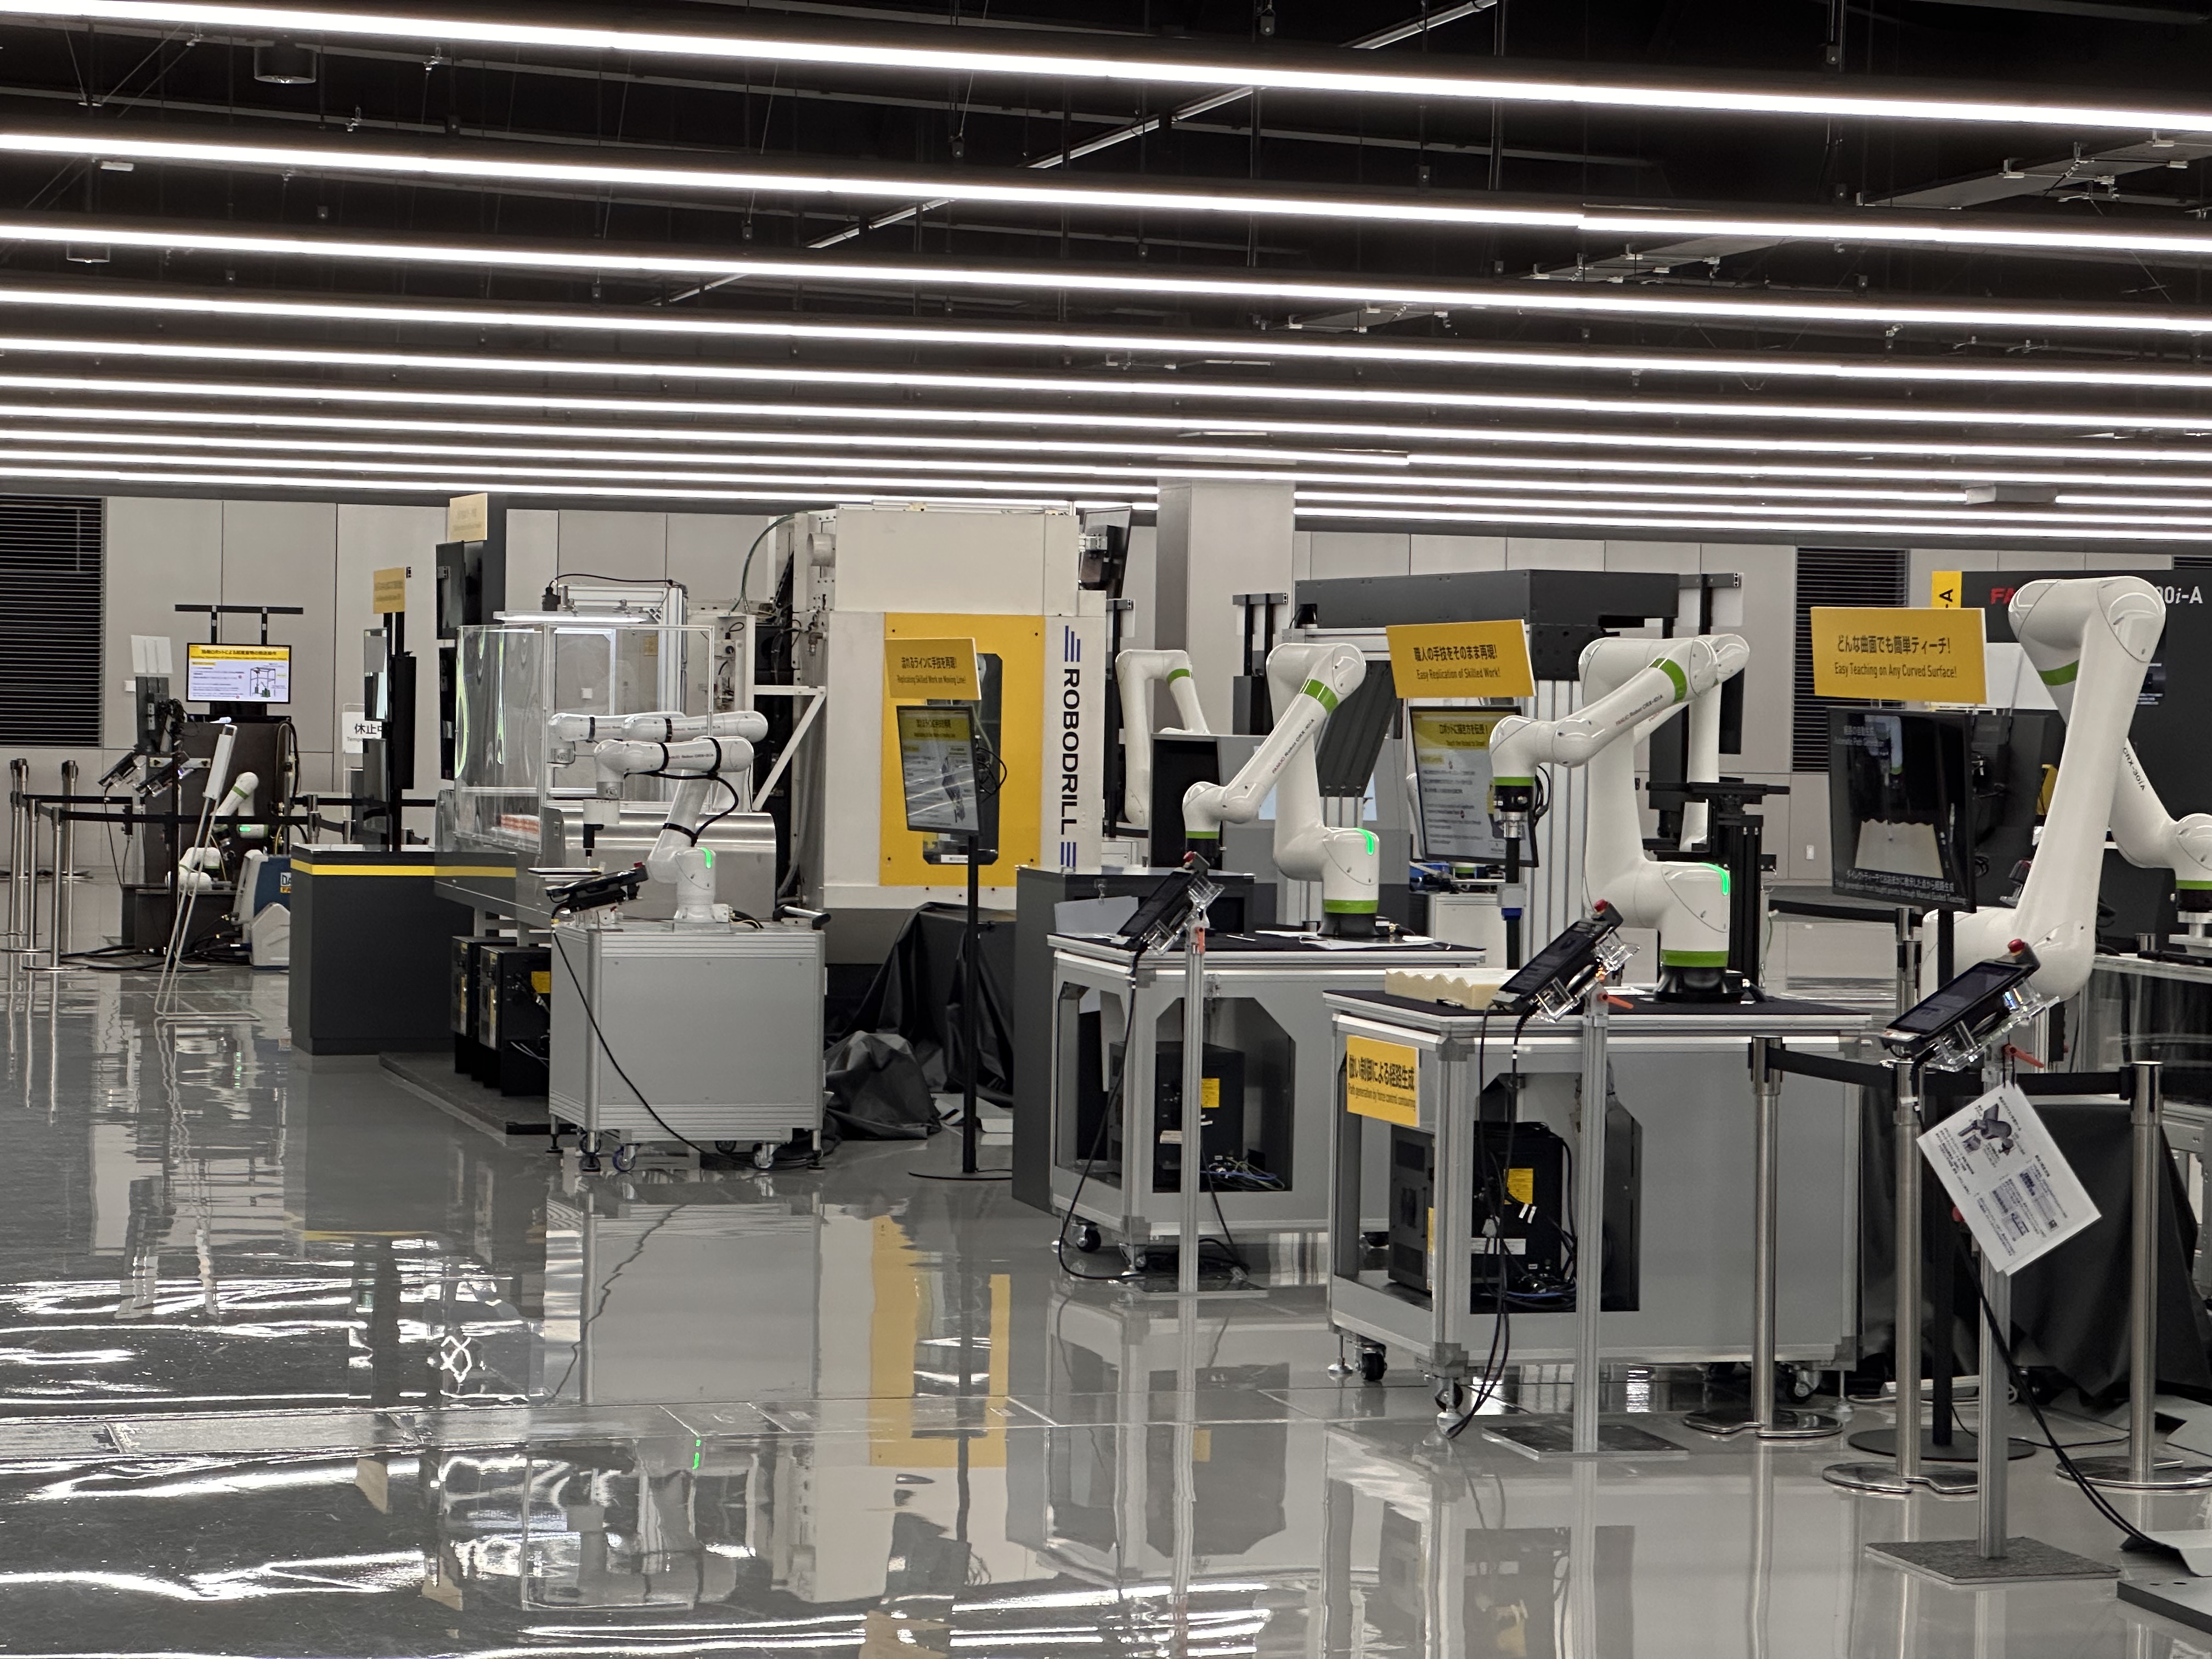
ショールームの様子:ロボットと工作機械を組み合わせた自動加工設備と、ずらりと並ぶAI対応の協働ロボット。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
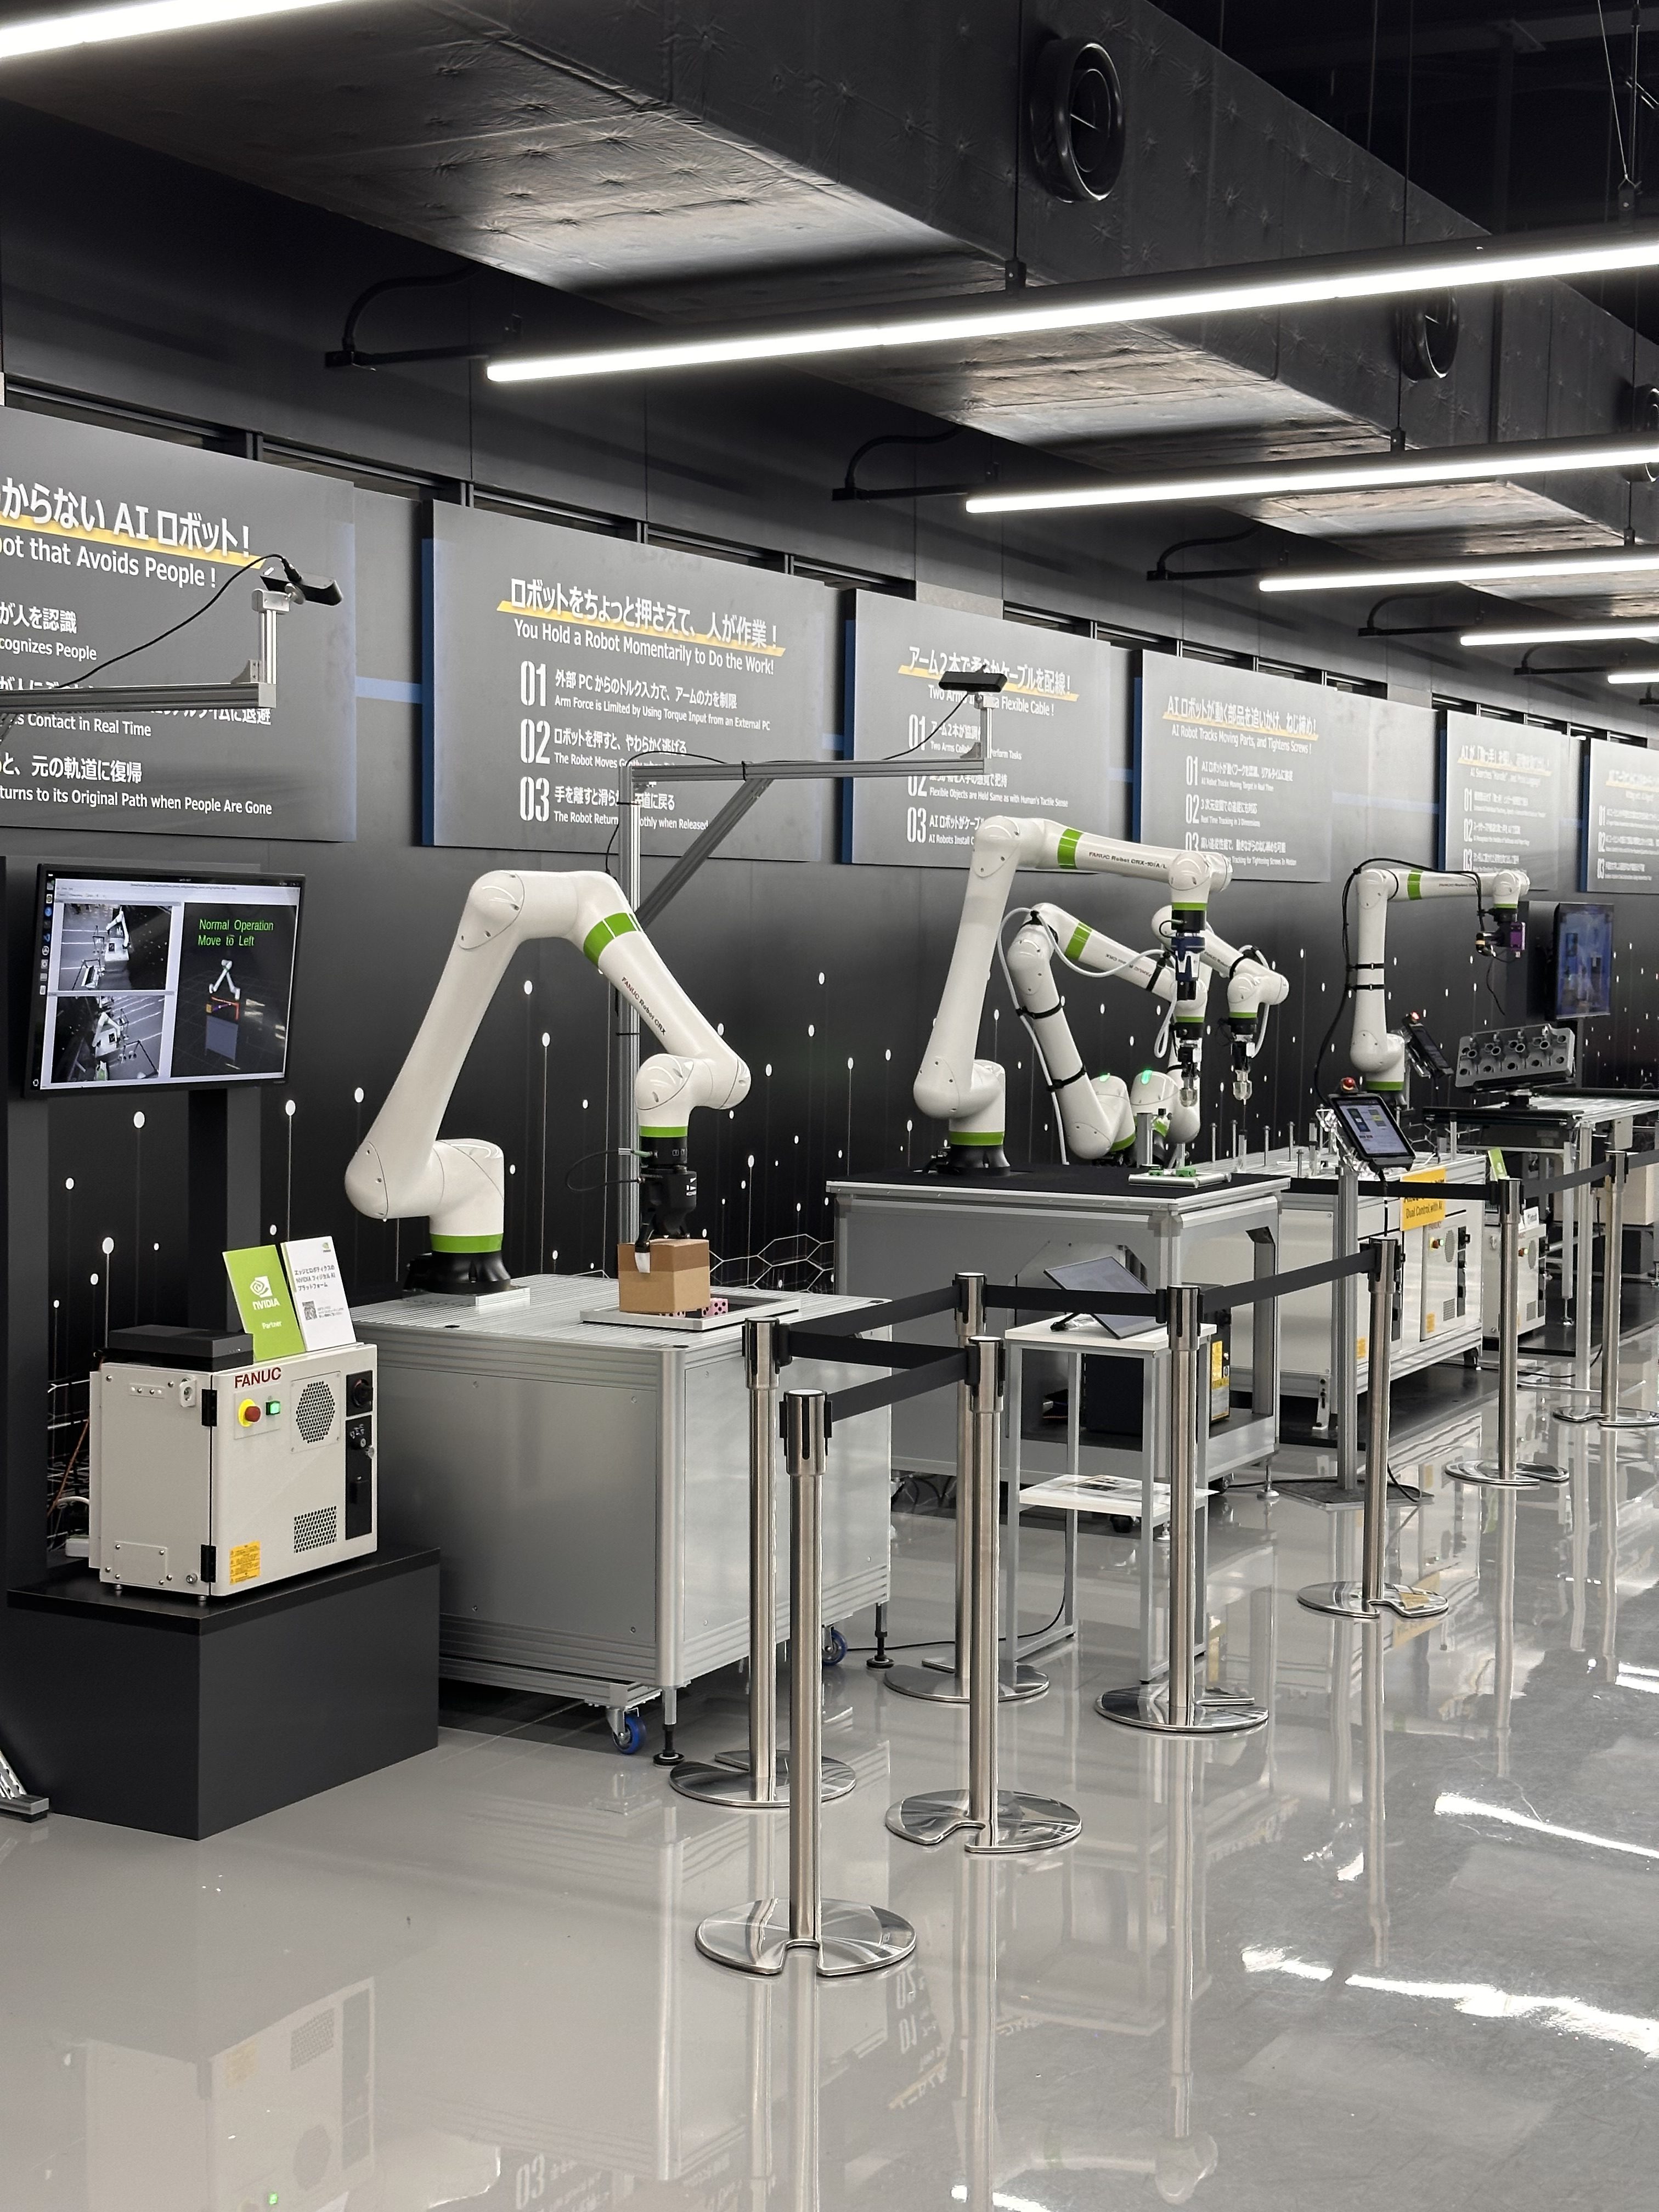
人が手で動かして誘導できるロボット: 人を認識して接触を避ける機能と、人が手で直接動かして誘導できる機能を備えたロボットのデモンストレーション。
出所:ジャナス・ヘンダーソン・インベスターズ(訪問先企業の許可を得て掲載)
フィジカルAIが実際に変えるもの
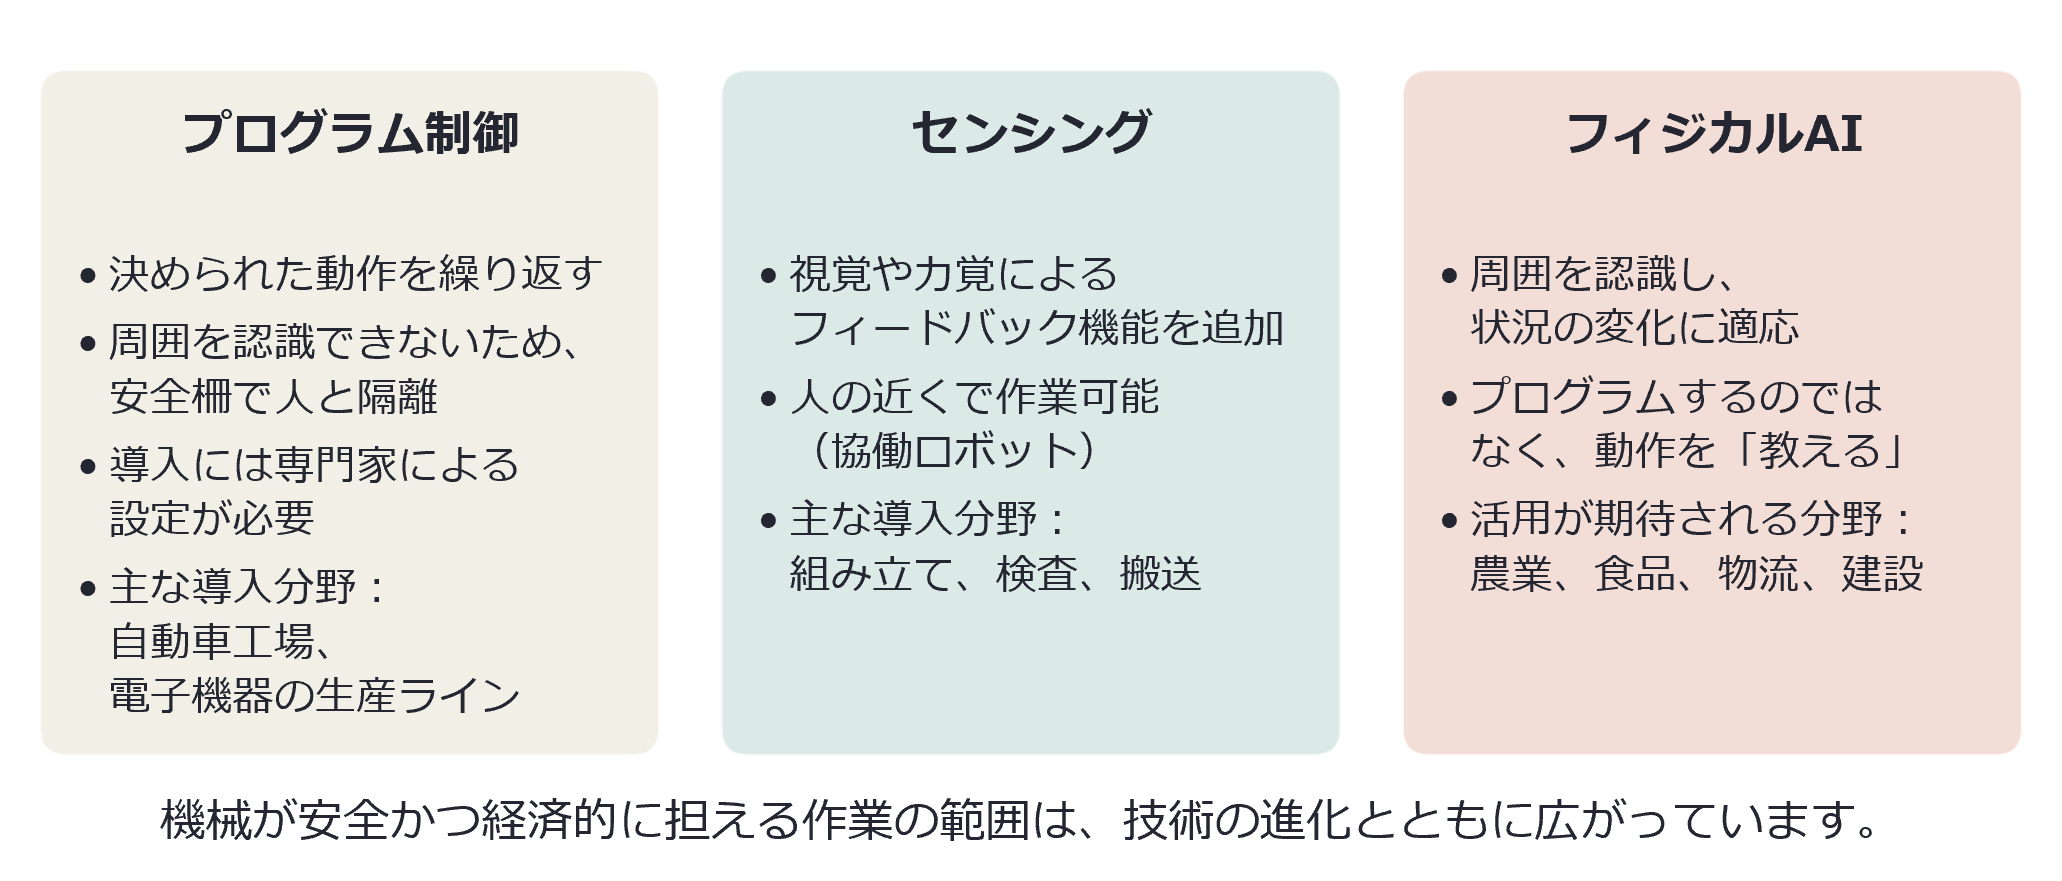
産業用ロボットが誕生してから60年。その大半の期間、ロボットは、プログラムされた動作を人間よりはるかに高い精度で繰り返せる一方、周囲の状況を認識することはできませんでした。そのため、柵で人と隔離する必要があり、採算の合う用途も、変化の少ない反復作業に限られていました。自動化が自動車の車体工場や電子機器の生産ラインを席巻し、ほぼそこで止まったのはこのためです。ある大手メーカーは、世界で最も自動化が進んだ自動車産業でさえ、完全に自動化された工程は全体のごく一部にすぎないとの見方を示しました。それ以外の経済分野、たとえば農業、食品加工、物流、建設、介護などでは、自動化はほとんど始まっていません。
フィジカルAIは、まさにこの未開拓の領域に挑むものです。もはや資料の上だけの構想ではありません。私たちは山梨でファナックのショールーム、機械加工工場、サーボモーター(機械の動きを精密に制御するモーター)工場を視察しました。同社は2025年12月、AIと産業用ロボットを融合させる「フィジカルAI」の取り組みを始め、関連するロボットの受注が1,000件を超えたと公表しています。同社のロボットライブラリ(仮想空間でロボットを再現するためのモデル集)は現在、NVIDIAのOmniverseとIsaac Sim(工場やロボットをパソコン上の仮想空間に再現して動作を試せるNVIDIAのソフトウェア)に組み込まれています。顧客は機械を1台も動かすことなく、シミュレーション上で自動化を設計・検証できます。さらに、ロボットの制御装置そのものにNVIDIAのプロセッサーが組み込まれつつあります。これにより、ロボットは目の前のものを認識し、その場で判断できるだけの処理能力を持つようになっています。
安川電機の自律適応型ロボット「MOTOMAN NEXT」はすでに商用化され、Google DeepMindのロボティクスモデルと組み合わせて活用されています。ショールームでは、抽象的な概念が目に見える形で示されていました。協働ロボットは、近づいてくる人を検知して進路を変え、ぶつからないよう回避していました。布やケーブルのような変形する物体も扱っていました。これは従来のロボティクスではほぼ不可能とされていた作業です。Tシャツを畳む様子も見ましたが、作業の速さはまだ人間に及びませんでした。
商業的な観点から見ると、その効果は一見地味ですが、大きな意味を持ちます。AIによって、ロボットのプログラミングにかかるコストが劇的に下がります。このコストこそが、これまで中小企業や作業内容の変動が大きい産業を自動化から遠ざけてきた要因でした。機械は「プログラムするもの」から「教えるもの」へと変わり、対象市場は工場から物理的な経済活動の大部分へ広がります。業界関係者との対話で繰り返し話題に上ったのは造船業です。溶接工の慢性的な人手不足を背景に、作業員の代わりではなく作業員と一緒に働くよう設計された協働ロボットの導入が進んでいます。話題は、現在ロボットがほとんど導入されていない農業、食品加工、物流、建設にも及びました。一方、ヒューマノイド(人型ロボット)については、こうした構想の中でもまだ不確実性の高い最先端の領域と位置づけられていました。
図1:自動化の3つの時代と、それぞれがもたらす可能性
出所:ジャナス・ヘンダーソン・インベスターズ、グローバル・サステナブル株式チーム 2026年9月
価値は「関節」に潜む
この業界の現場を実際に見ることで、もう一つ重要な点が明らかになります。注目を集めるのはAIですが、長期的に揺るがない価値の多くは、地味な機械部分にあるということです。現代の産業用ロボットは、さまざまな専門部品で構成されています。各関節に使われる精密減速機、動きを精密に制御するサーボモーターとドライブ、これらを一体的に制御するコントローラー、そしてAIに情報を送るセンサーなどです。これらの部品の一部では、日本の部品メーカーが世界市場で有力な地位を占めています。その背景には、数十年にわたる材料科学の研究と、長年蓄積してきた製造ノウハウがあります。
この分野における競争優位性は、カタログに記載された性能だけで決まるものではありません。重要なのは、部品が故障した場合に生じる経済的な損失です。稼働率の高い生産ラインでは、6つの関節を持つロボットが数百台、24時間稼働しています。ギアが1つ故障した場合、その損失は部品自体の価格ではなく、生産ラインが停止することで生じる損失の大きさによって決まります。そのため顧客は、数十年にわたり信頼性が実証されてきた部品に、より高い価格を支払います。ある部品メーカーによると、製品が「1~2世代遅れている」新規参入企業は、価格が安くても、それだけでは顧客に選ばれにくいといいます。
図2:産業用ロボットの構造と付加価値を生み出す主要部品
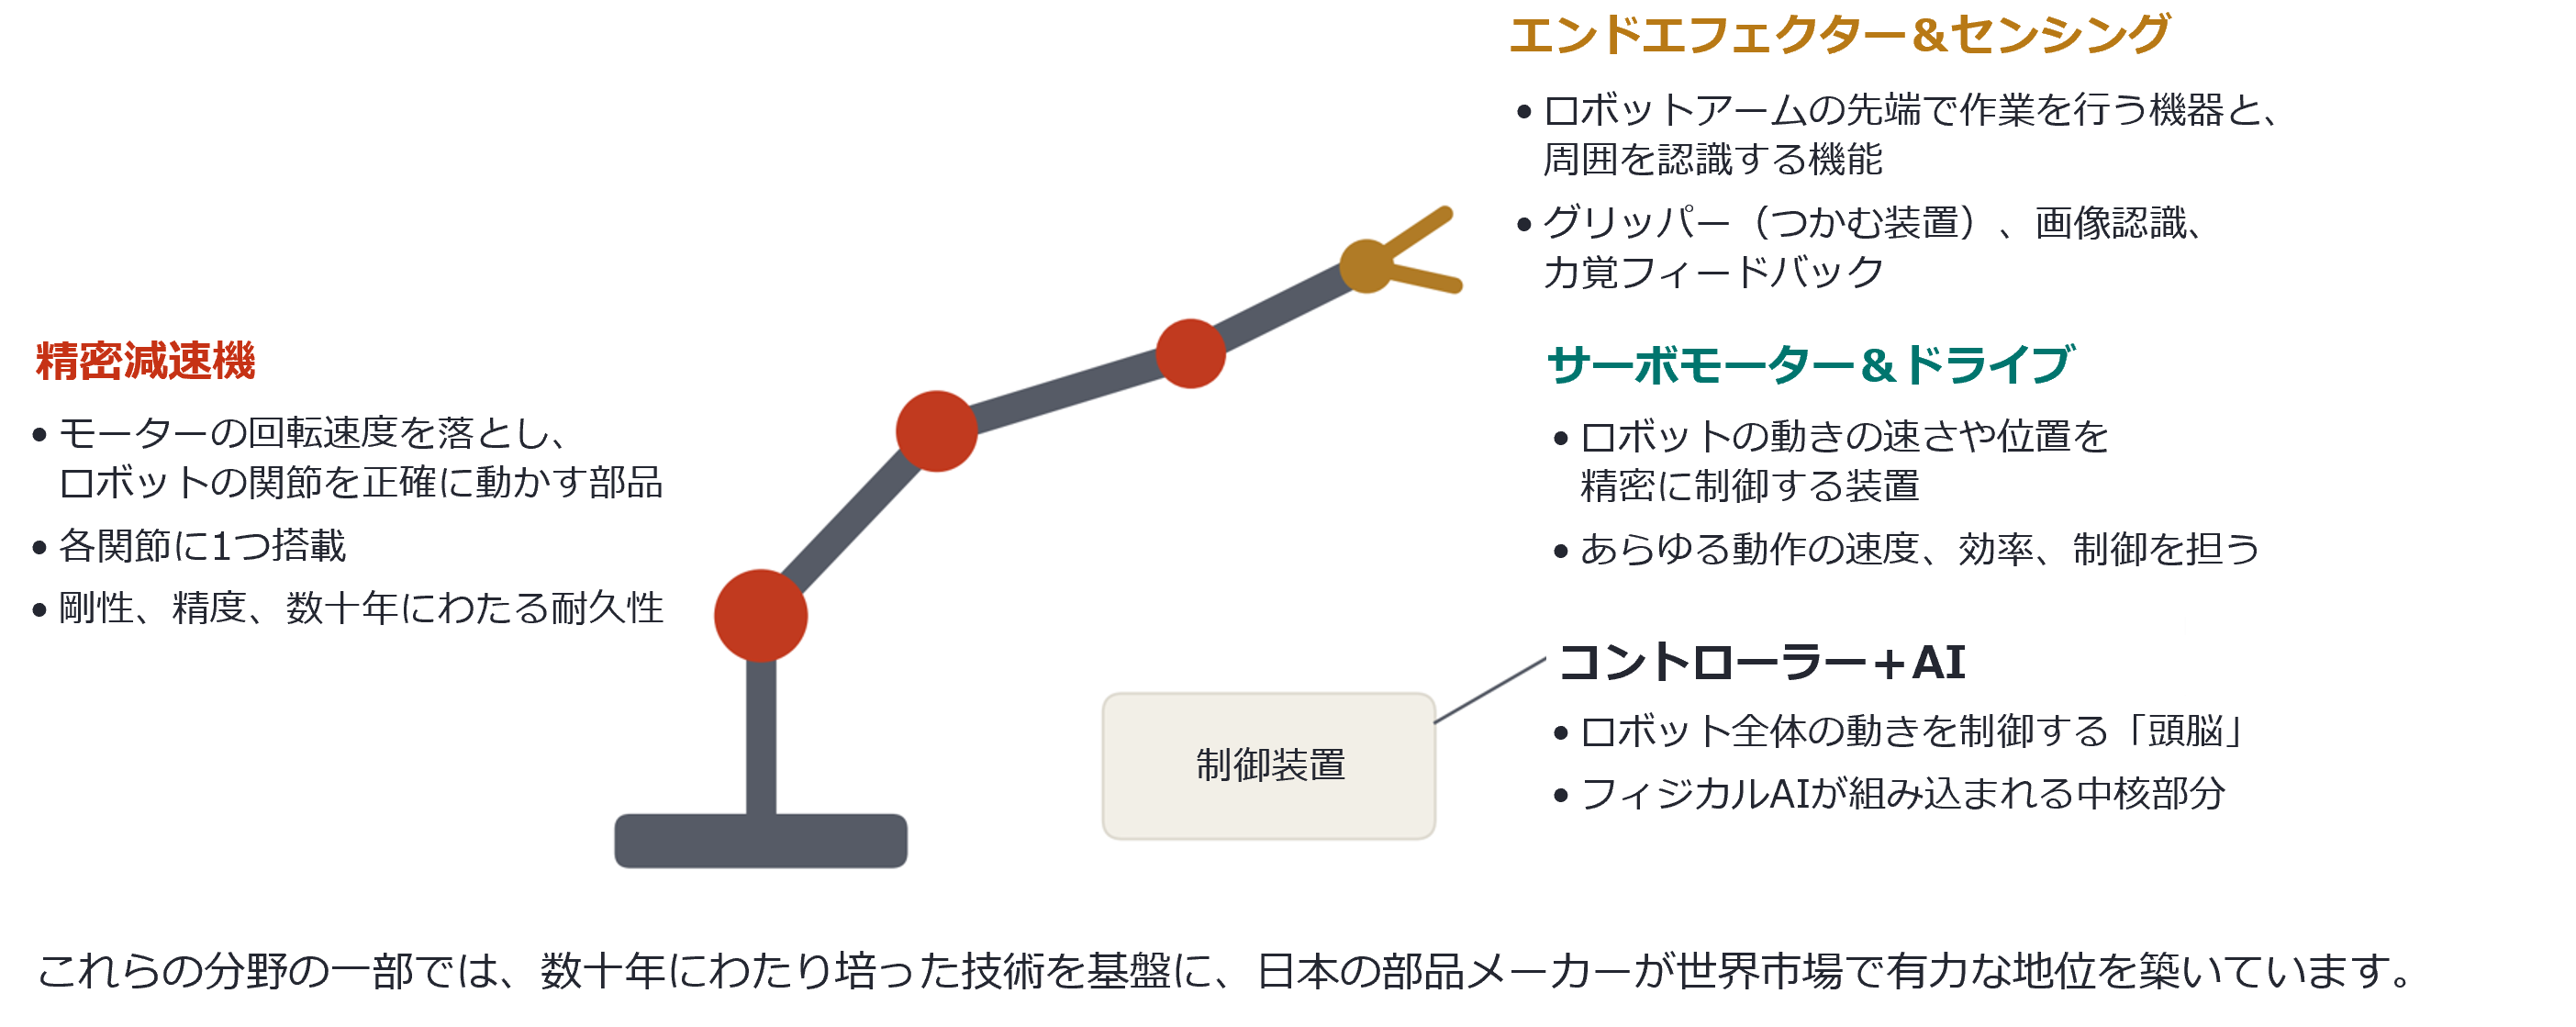
出所:ジャナス・ヘンダーソン・インベスターズ、グローバル・サステナブル株式チーム 2026年9月
留意点:中国メーカーの急速な台頭
ここからは、競争上の懸念について見ていきます。注目すべきは、日本の大手メーカー自身が率直にその懸念を指摘していたことです。どのミーティングでも、経営陣は中国の競合企業が急速に力をつけていると話していました。中国メーカーはまず国内市場でシェアを拡大し、品質面での差を着実に縮めており、日本メーカーはより高付加価値な分野へと軸足を移しつつあります。公開データも、中国メーカーの急速な台頭を示しています。中国は世界最大のロボット市場で、世界のロボット導入台数の半数以上を占めています。国際ロボット連盟(IFR)によると、中国市場における中国メーカーの導入シェアは、長年28%前後で推移していましたが、その後急速に上昇し、2020年の約30%から、2022年には36%、2023年には47%、2024年には57%に達しました。
2024年には、中国メーカーの導入シェアが初めて海外メーカーを上回りました。金属・機械などの分野では、国内サプライヤーが現在、中国市場の約85%を占めています。
図3:中国における産業用ロボット導入シェア(メーカーの国籍別)
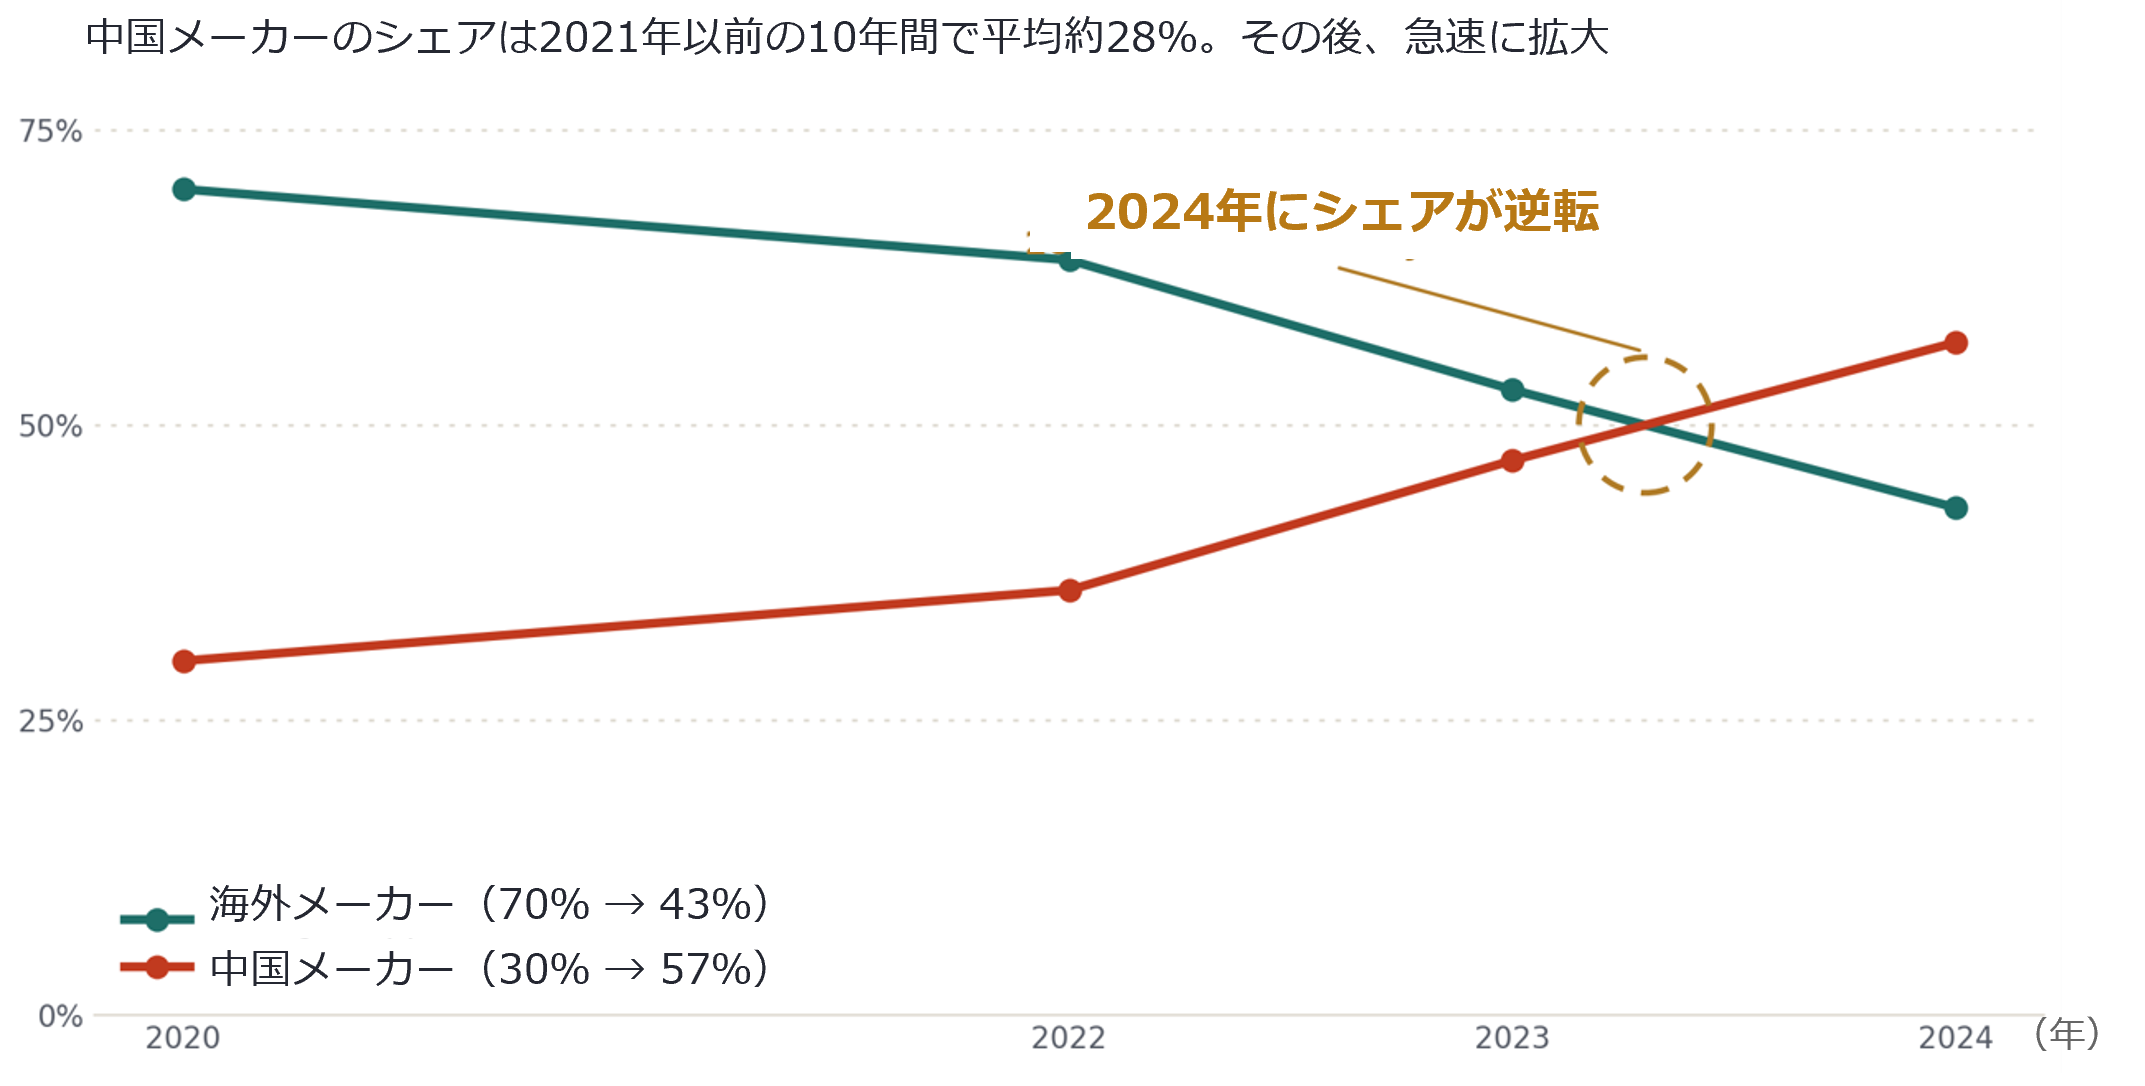
中国における産業用ロボットの年間導入台数のうち、中国メーカーと海外メーカーがそれぞれ供給した割合。出所:国際ロボット連盟(IFR)、World Robotics報告書(2023~2025年)に関するプレスリリース。2021年は比較可能な数値が公表されていないため表示していません。過去の実績は将来の成果を保証するものではありません。
日本の大手メーカーに投資する投資家は、中国メーカーの台頭をどの程度懸念すべきでしょうか。ここでは、一見相反する2つの動きが見られます。1つ目は、価格競争が激しい市場では、中国の新興メーカーが価格や開発スピード、政府の支援を背景にシェアを伸ばしていることです。私たちが面談した経営陣の中に、新規参入を長期的に阻むことができると考えている人はいませんでした。2つ目は、精度や稼働率、長期的なコストが重視される高価格帯では、既存メーカーの競争力がこれまでのところ比較的維持されていることです。注目すべきは、中国の大手メーカーでさえ、現在も日本や欧州の精密部品を使用して製品を組み立てている点です。また、高い性能や信頼性が求められる生産ラインでは、日本や欧州など海外メーカーのロボットが採用されています。日本の大手メーカーは、汎用品では価格競争を避け、より高度な技術が求められる分野に注力し、信頼性を強みに競争する戦略を取っています。
競争優位性は、一度確立すれば永続するものではなく、継続的な検証が必要です。特にロボティクスは、その見極めが難しい分野です。
– Suney Hindocha、グローバル・サステナブル株式チーム、アソシエイト・ポートフォリオ・マネジャー
サステナブル戦略にとっての意味
ここから、2つの異なる結論を導くことができます。1つは、フィジカルAIが今後の有望な投資テーマであり、その成長は今後も続くという見方です。もう1つは、中国メーカーとの競争激化によって、既存メーカーの競争優位性が失われ、この分野が投資対象として魅力を失うという見方です。私たちは、どちらも適切ではないと考えています。共通する問題は、個々の企業を十分に分析することなく、テーマや市場のストーリーだけに基づいて投資判断を下してしまうことです。
私たちの運用プロセスでは、すべての企業を評価する際に2つの問いを投げかけます。ロボティクスは、なぜこの2つの問いがともに重要なのかをよく示しています。1つ目は、「この企業は社会をより良くすることに貢献しているか」です。この点について、ロボティクスには明確な意義があります。高齢化が進む社会において、危険な作業や反復作業、人手不足によって担い手が不足している仕事を担う機械は、将来の社会を支える重要な役割を果たします。これは、当チームが掲げるサステナビリティ・テーマにも明確に合致しています。2つ目は、「この企業は長期的に投資家の資産形成に貢献できるか」です。この問いに対しては、企業が競争優位性を維持できることを確認できる場合に限られる、というのが私たちの考えです。そのため私たちは、ロボット産業のバリューチェーンの中でも、時間の経過とともに競争優位性が強まる可能性のある分野を選好します。例えば、独自の材料技術やノウハウ、顧客が他社製品へ容易に切り替えにくい事業基盤、数十年にわたって築き上げてきた信頼性の実績などです。また、新規参入企業との品質面での差が維持されているかについても、企業側の主張だけに頼るのではなく、客観的な根拠に基づいて判断します。企業を評価する際には、テーマそのものへの期待ではなく、その企業が持つ競争優位性によって価格面での優位性をどれだけ長く維持できるかを重視します。そして、当チームの「4つの視点」に基づくフレームワークから得られる重要な考え方も忘れてはなりません。有望なテクノロジーだからといって関連するすべての企業が魅力的な投資対象になるわけではなく、企業ごとに競争力や投資価値を慎重に見極めることが重要です。
日本を発つ頃には、フィジカルAIが今後10年を代表するサステナビリティ技術の一つになるとの確信が、視察前よりも深まっていました。同時に、この分野への投資について、より慎重に判断する必要性も強く認識しました。2トンの車体を空中で正確に停止させたロボットは、60年にわたり信頼を築いてきたエンジニアによって開発されたものです。次の60年にわたって信頼を得るのが誰なのかは、今後10年で決まるでしょう。今回の1週間の視察で得たものは、投資候補銘柄のリストではなく、投資対象をより的確に見極めるための視点です。2つの問いを軸に、この競争を間近で見極めていくことが、私たちの目指すところです。
- 国際ロボット連盟(IFR)、2026年5月5日 “China Makes AI-powered Robots Core of National Strategy”
中国市場における中国メーカーの導入シェアは、2020年の30%から2024年には57%へ上昇。中国メーカーのシェアは、金属・機械分野で約85%、電子機器分野で59%。
- 国際ロボット連盟(IFR)、2023年9月26日 ”President’s Report, World Robotics 2023”
2022年の中国メーカーの導入シェアは、従来の28%から36%へ大きく上昇。なお、2022年の世界の産業用ロボット導入台数は過去最高の55万3,000台となり、そのうち中国が全体の52%を占めた。
- 国際ロボット連盟(IFR)、2024年9月24日 ”World Robotics 2024”プレスリリース
中国メーカーの導入シェアは、2023年に47%。なお、過去10年間の平均は約28%。
- 国際ロボット連盟(IFR)、2024年9月24日 ”World Robotics 2024 China ”プレスリリース
2023年の中国市場における産業用ロボットの導入台数は、中国メーカーが13万516台、海外メーカーが14万5,772台で、それぞれ47.2%、52.8%。海外メーカーには、中国国内で生産された海外ブランドのロボットも含まれる。海外メーカーの導入シェアを算出・検証する際の根拠として使用。
- 国際ロボット連盟(IFR)、2025年9月25日 ”World Robotics 2025”プレスリリース
中国メーカーの導入シェアは、2024年に57%となり、中国市場で初めて海外メーカーを上回った。なお、2024年に中国で導入された産業用ロボットは29万5,000台で、世界の導入台数の54%を占め、稼働台数は200万台を超えた。
フィジカルAI:現実世界を認識し、そこで動作する機械に組み込まれた人工知能。センサーとAIモデルを用いることで、あらかじめ決められたプログラムを繰り返すだけではなく、周囲の状況に応じて動作を調整するロボットなどを指します。
協働ロボット(コボット): 力を制限する機能や周囲を検知する機能を備え、安全柵を設けなくても人のそばで安全に作業できるよう設計されたロボット。人がロボットアームを手で直接動かして、動作を教えることもできます。
精密減速機: ロボットの各関節に組み込まれ、モーターの高速回転を、低速で極めて正確かつ安定した動きに変換する装置。ロボットの精度や耐用年数を左右する重要な部品です。
サーボモーター: フィードバック制御機能を備えた電動モーター。自動化機械の位置、速度、トルク(回転させる力)を正確に制御します。
ヒューマノイド(人型ロボット): 人間に似た形を持ち、人のためにつくられた環境で作業することを想定したロボット。現時点では、その大部分が本格的な商用化に至っていません。
競争優位性: 競争から企業の投下資本利益率を長期にわたって守る、持続的な競争上の強み。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。