Zentrale Erkenntnisse:
- Die Technologie ist ein Motor des globalen wirtschaftlichen Wandels und verändert unseren Alltag. Dadurch entstehen Möglichkeiten für Anleger, die Unternehmen zu identifizieren, die am besten positioniert sind, um von disruptiven Innovationen zu profitieren.
- Erfolgreiches Technologie-Investing erfordert ein Gleichgewicht zwischen langfristigen Wachstumschancen und Disziplin bei der Bewertung. Dies hilft Anlegern, den Markt-Hype zu navigieren und sich auf Gewinne, Cashflow und Fundamentaldaten zu konzentrieren.
- Da KI, Geopolitik und politische Verschiebungen eine stärkere Aktienstreuung bewirken, können aktive Manager durch Aktienauswahl einen Wert erzielen und gleichzeitig das Abwärtsrisiko steuern.
F: Sie verwalten einen globalen Technologiefonds, der zu den am längsten bestehenden in Europa gehört. Was bedeutet dieser Erfolg für das Team?
A: In den letzten drei Jahrzehnten haben wir einige bedeutende technologische Veränderungen in der modernen Geschichte erlebt, die zu einigen der tiefgreifendsten Veränderungen in der Weltwirtschaft geführt haben. Ein Zeitraum, der die vollen Auswirkungen des Internets und die Anfänge der Ära der künstlichen Intelligenz (KI) umfasste, bildete den Hintergrund für eine sehr starke Phase für Aktienmarktrenditen. Diese Jahrzehnte der Innovation und Disruption haben einen Aktienmarkt geschaffen, der heute vom Technologiesektor und von einigen der wichtigsten Gewinner dieser Technologiewellen dominiert wird, insbesondere den FAANG-Aktien (Facebook, Apple, Amazon, Netflix, Google) und in jüngerer Zeit Nvidia.
Wir haben diese Dynamik erfolgreich über drei Jahrzehnte hinweg gemeistert und konsequent wichtige technologische Wendepunkte sowie einige der wichtigsten Gewinner innerhalb der einzelnen Wellen identifiziert. Wir sehen dies als Beweis für die Stärke unserer Anlagephilosophie, unseren Fokus auf Innovation und das Vertrauen, das die Anleger in mehreren Marktzyklen in uns gesetzt haben.
Unsere Anlagephilosophie ist seit einem Vierteljahrhundert unverändert: die Identifizierung von unterbewerteter Ertragskraft. Der Technologiesektor ist aufgrund der wiederholten Fähigkeit neuer Technologien, viel größere neue adressierbare Märkte zu erschließen, das perfekte Jagdrevier für eine solche Philosophie. Eine Branche, in der der „Gewinner meistens alles bekommt“, neigt auch dazu, die Gewinne dieser neuen Technologiewellen in den Händen einer relativ ausgewählten Gruppe von Gewinnern zu konzentrieren. Diese Tendenzen begünstigen einen aktiven Ansatz mit einer Grundlage aus fundamentaler Research, um zu erkennen, wann diese neuen Technologien wirklich bereit sind, sich durchzusetzen, und welche Unternehmen das Recht haben, zu gewinnen.
Wir glauben, dass das, was uns weiter von vielen Mitbewerbern unterscheidet, der Fokus des Teams auf Bewertungsdisziplin ist. Anleger neigen dazu, in eines von zwei Lagern zu fallen: Wert-Investoren, die bewertungsbewusste Anleger sind; oder „Wachstum um jeden Preis“-Anleger, die nur Lippenbekenntnisse zur Bewertung abgeben. Wir gehen anders mit den Bewertungsherausforderungen von Investitionen in innovativen Sektoren wie Technologie um. Wir sind bestrebt, Unternehmen zu identifizieren, die das Potenzial haben, deutlich mehr Gewinne und Cashflow zu erzielen, als der Markt derzeit erwartet, was die Aktien im Gegenzug oft viel günstiger macht, als der Markt derzeit glaubt. Wir sind der Meinung, dass im Technologiesektor Kurs-Gewinn-Verhältnisse (KGV) Meinungen und keine Fakten sind. Damit meinen wir, dass das „E“ – die Ertragskraft – anfällig für erhebliche Schwankungen gegenüber den Konsensprognosen des Marktes ist, was Möglichkeiten zur Alpha-Generierung schafft.
F: Wie hat sich der Technologiesektor in den letzten drei Jahrzehnten entwickelt, was hat Sie überrascht?
A: Mitte der 1990er Jahre machte die Technologie einen relativ kleinen Teil der Weltwirtschaft aus. Das Zeitalter der PCs begann gerade erst und das Internet steckte noch in den Kinderschuhen. Viele Unternehmen, die heute die Märkte dominieren, existierten entweder noch nicht oder standen gerade erst am Anfang. Wir haben eine Entwicklung von Personal Computing über das Internet, Smartphones, Cloud Computing, digitale Zahlungen und jetzt KI erlebt. Was uns am meisten überrascht hat, ist die Geschwindigkeit, mit der Technologie in jedem Sektor der Wirtschaft verankert wurde und nicht nur die Art und Weise, wie Unternehmen arbeiten, sondern auch, wie Menschen leben und arbeiten, verändert hat. Die Folge dieser tiefgreifenden Veränderungen waren neue Märkte, die mit jeder technologischen Welle exponentiell wachsen, da die Technologie die Weltwirtschaft weiter stört und ihren Anteil daran erhöht.
Infolgedessen ist es angesichts seines Ausmaßes und seiner weitreichenden Auswirkungen nicht mehr angemessen, Technologie aus einer traditionellen sektoralen oder rein thematischen Perspektive zu betrachten. Das Verständnis der Kraft des Internets, unser Leben zu verändern, die Identifizierung der FAANG-Aktien und die Vermeidung von gestörten Bereichen wie dem stationären Einzelhandel und den traditionellen Medien waren ein Haupttreiber für Renditen und Alpha in den ersten beiden Jahrzehnten. In jüngerer Zeit, mit dem Beginn der generativen und jetzt agentischen KI, breitet sich diese Störung weiter aus und wirkt sich auf viele weitere Branchen aus. Die Breite der Technologiebranche hat sich heute im Vergleich zu vor 30 Jahren dramatisch verändert. Wir würden argumentieren, dass das Verständnis dieser neuen Technologiewellen und ihrer Auswirkungen nicht nur für einen Technologieinvestor von entscheidender Bedeutung ist, sondern auch der Schlüssel zur Erschließung von Alpha an den globalen Aktienmärkten ist, viel mehr als traditionelle Rahmenbedingungen, die auf Geografie, Sektor oder Größe basieren. Die Rolle eines Technologiespezialisten ist heute wichtiger denn je.
F: Was macht Ihrer Meinung nach einen erfolgreichen Technologiefonds und einen erfolgreichen Fondsmanager aus?
A: Technologieinvestitionen erfordern eine Kombination aus Fachwissen, Neugier und Disziplin. Erfolgreiche Fondsmanager müssen in der Lage sein, neue, große adressierbare Märkte, aufkommende Produktzyklen und die Wettbewerbsvorteile zu identifizieren, zu verstehen und zu quantifizieren, die es Unternehmen ermöglichen, ihr Wachstum über viele Jahre hinweg aufrechtzuerhalten.
Bei der Bewertung neuer Technologien ist es wichtig, sich im Hype-Zyklus zurechtzufinden, indem man sich auf realistische Erwartungen an das Gewinnwachstum konzentriert, nicht nur auf das Umsatzwachstum und den Zeitpunkt dieser Gewinne. Wir halten den Pfad der Gewinnschätzungen für den Faktor, der die Aktienrenditen bestimmt. Die Vermeidung von Hype-Zyklen erfordert tiefe Erfahrung und eine strenge Bewertungsdisziplin. Unser Ziel war es schon immer, Anlegern ein Engagement in das Wachstumspotenzial von Technologie zu bieten, indem wir darauf abzielen, die wichtigsten Wendepunkte und die wahren Gewinner innerhalb jeder Welle zu identifizieren und gleichzeitig unseren Fokus auf Gewinne, Cashflow und rationale Bewertungen nutzen, um einige der bedeutenderen Drawdowns zu vermeiden, die der Sektor erleben kann.
F: Als leitende Manager im Global Technology Leaders Team verfügen Sie gemeinsam über mehr als 80 Jahre Anlageerfahrung. Welche wichtigen Lektionen haben Sie aus der Verwaltung einer Technologiestrategie durch mehrere Technologiewellen gelernt?
A: Eine der wichtigsten Lektionen ist, dass die Märkte die Ausmaße neuer technologischer Wellen und die Kraft des Wachstum oft unterschätzen. Anleger tun innovative Unternehmen oft ab, weil sie teuer erscheinen, nur um festzustellen, dass das Gewinnwachstum im Laufe der Zeit die Erwartungen weit übertrifft.
Gleichzeitig erfüllt nicht jedes vielversprechende Unternehmen sein Potenzial. Der Schlüssel liegt darin, sich auf die Fundamentaldaten zu konzentrieren; Gewinne, Erträge, Cashflows und nachhaltige Wettbewerbsvorteile und nicht auf die kurzfristige Marktstimmung. Geduld ist entscheidend, aber sie muss durch eine strenge Analyse und die Bereitschaft untermauert werden, Annahmen bei neuen Informationen in Frage zu stellen. Dies ist eine Geduld und Disziplin, die wir über Jahrzehnte gelernt haben, als der Technologiesektor nicht so in Mode war. Diese Erfahrung zwang uns dazu, nach den gleichen Regeln zu spielen wie andere Sektoren, anstatt dem Trugschluss zu erliegen, dass die Regeln in irgendeiner Weise nicht gelten, weil wir uns auf einen hochinnovativen Sektor konzentrieren. Wir glauben, dass sich unsere Disziplin, die sich auf Gewinne, Cashflows und rationale Bewertungen konzentriert, bewährt hat und mehrere Technologie-, Markt- und Konjunkturzyklen durchlaufen hat.
F: Welche Aktie ist Ihnen am meisten in Erinnerung geblieben und was hat sie Sie gelehrt?
A: Fast vier Jahre nach dem Start von ChatGPT sehen wir Parallelen zu Apple nach dem Start des iPhone. Ende 2010 war das iPhone gut etabliert, und der Markt suchte nach dem nächsten großen Ding. Diese De-Rating führte dazu, dass Apple unter dem Marktkurs gehandelt wurde, da erwartet wurde, dass sich das Wachstum verlangsamen würde und Apple letztendlich das nächste Nokia oder Motorola sein würde, da der Wettbewerb bei Smartphones zunahm. Der Markt hatte sich nur auf das von Apple verkaufte Produkt konzentriert, die Tatsache, dass Apple ein wertvolles Ökosystem geschaffen hatte, wurde übersehen. Der App Store ermöglichte das Entstehen des mobilen Internets und der FANG-Aktien (Facebook, Amazon, Netflix, Google) und schuf einen adressierbaren Markt, der in Bezug auf Größe und Dauerhaftigkeit weit über dem lag, was der Markt damals erkannte. Apple hat seit Ende 2010 mehr als 25 % pro Jahr erzielt und war das erste börsennotierte US-Unternehmen, das eine Marktkapitalisierung von 3 Billionen US-Dollar erreichte.1
Ähnlich verhält es sich mit Nvidia, das in den letzten Jahren einen KI-Rechenmarkt dominiert hat, der exponentiell größer geworden ist als der vorherige Public-Cloud-Rechenzentrumsmarkt. Dies hat zu einer Ertragskraft und letztlich zu Börsenrenditen geführt, die weit über den Markterwartungen liegen. Beide Unternehmen verfügen inzwischen über eine Marktkapitalisierung von mehr als 5 Billionen US-Dollar.2 Wir glauben, dass die Fähigkeit, diese generationsübergreifenden Chancen zu erkennen, einen erfolgreichen Technologieinvestor auszeichnet.
F: Was sind die größten Fehler, die Anleger bei Investitionen in Technologieaktien machen können?
A: Dass KGV nicht als Meinung, sondern als Tatsache missverstanden werden. Wenn Sie Ihre Hausaufgaben nicht selbst machen und sich auf Konsensprognosen verlassen, die oft nur die Vergangenheit extrapolieren, können Sie die überdurchschnittlichen Renditen der wichtigsten Gewinner der Technologiewelle verpassen. Die Verlagerung auf passives Investieren ignoriert auch die dynamische Natur des Technologiesektors, was bedeutet, dass die Gewinner der Vergangenheit nicht unbedingt die der Future sein werden. Wenn Sie Ende 2010 in die zehn größten Technologiewerte investiert hätten, hätten Sie sechs Underperformer gehalten, darunter zwei Aktien, die schlechter abgeschnitten haben als globale Aktien.3 Die Benchmark zeigt Ihnen nur, wer in der Vergangenheit erfolgreich war, nicht, wer in der Future gewinnen wird.
Wenn wir auf die letzten 20 Jahre zurückblicken, hat Technologie den Anlegern in mehr als 80 % der Fälle positive Renditen beschert,4 aber Sie wollen in der Lage sein, das Abwärtsrisiko und die Volatilität abzumildern. Der Schlüssel dazu ist, dass man in der Lage ist, sich in den Hype-Zyklen zurechtzufinden, die typischerweise mit der Technologie einhergehen. Möglichkeiten für Innovation und Disruption werden kurzfristig meist überbewertet und langfristig unterschätzt. Dies spiegelt sich tendenziell in den Bewertungen wider, und eine Ignorierung der Bewertung kann dazu führen, dass man den größten Drawdowns ausgesetzt ist. Dies sahen wir sowohl beim Dotcom-Crash als auch in den Jahren 2021-2022, als unrentable Technologiewerte mit der höchsten Bewertung am härtesten getroffen wurden.
Orientierung im Hype-Zyklus
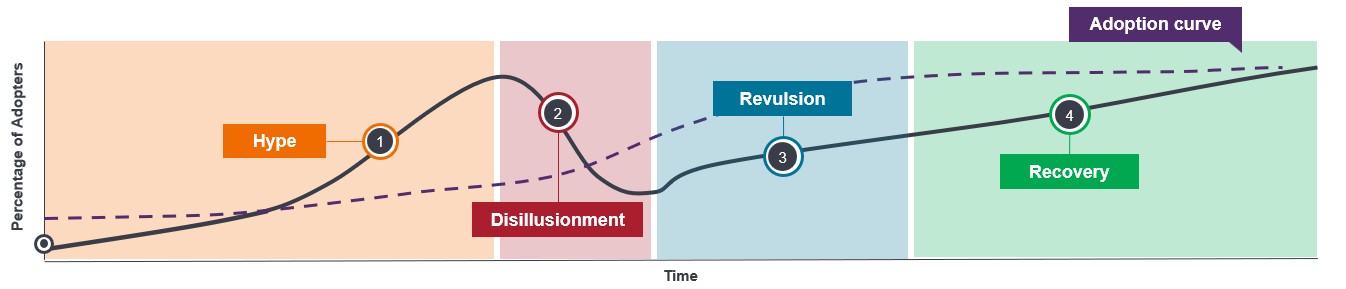
Quelle: Janus Henderson Investors. Nur zur Veranschaulichung.
F: Technologieaktien dominieren derzeit die globalen Index. Wie kann ein aktiver Manager einen Wert hinzufügen?
A: Die wachsende Gewichtung von Technologie in globalen Indizes kann den Eindruck vermitteln, dass Anleger bereits durch breit gestreute Marktfonds ausreichend engagiert sind. Der Sektor ist von Natur aus hochdynamisch und entwickelt sich schnell. Wahre Technologiewellen wie PC/Internet, Mobilfunk/Cloud und jetzt KI brauchen Jahrzehnte, um zu reifen. Während sich jede Welle entwickelt, entstehen führende Unternehmen mit dominanten Geschäftsmodellen. Aber die Gewinner von heute könnten die Verlierer von morgen sein, da sowohl aufstrebende als auch etablierte Unternehmen unter ständigem Wettbewerbsdruck stehen. Die KI-Welle steckt noch in den Kinderschuhen und wird wahrscheinlich die vorherigen Technologiewellen in ihren Auswirkungen auf die Weltwirtschaft, die Kapitalmärkte und unser tägliches Leben in den Schatten stellen. Hier können die besten aktiven Manager den größten Wert schaffen, indem sie identifizieren, wo investiert werden soll und welche Aktien in jeder Phase der Entwicklung der Tech-Welle eine Outperformance erzielen können.
Aktive Manager können auch einen Wert schaffen, indem sie die Positionsgrößen anpassen, da selbst die Bewertungen der attraktivsten strukturellen Gewinner ihre Fundamentaldaten übertreffen können, und Chancen im breiteren Technologie-Ökosystem identifizieren. Aktive Manager navigieren auch durch das Makroumfeld: die Rückkehr der Kapitalkosten, erhöhte geopolitische Unsicherheit und Märkte, die stärker von Politik und Regulierung getrieben werden, führen zu einer höheren Aktienstreuung, was disziplinierte aktive Manager begünstigt. Während der Markt dazu neigt, durch das Prisma von Aktienakronymen zu denken, ignoriert er die Tatsache, dass die Magnificent 7 oder die FAANGs davor nur sehr selten einheitlich eine Outperformance erzielten, wobei die Aktienstreuung in jedem Jahr innerhalb dieser Gruppierungen beträchtlich war.5 Dies bietet die Möglichkeit zur Alpha-Generierung durch differenzierte Portfolio-Positionierung (Aktienauswahl und Gewichtung).
F: Wie wird sich Ihrer Meinung nach die Investition in den Technologiesektor in den nächsten fünf Jahren verändern?
A: Künstliche Intelligenz und Automatisierung werden in der kommenden Dekade wahrscheinlich zu den bedeutendsten Treibern des Wandels gehören. Die Auswirkungen werden weit über den Technologiesektor hinausgehen und die Produktivität, die Geschäftsmodelle und die Wettbewerbsdynamik der gesamten Weltwirtschaft beeinflussen. Dadurch wird der adressierbare Markt für KI exponentiell größer als bei früheren Technologiewellen. KI-Märkte werden wahrscheinlich nicht durch IT-Budgets begrenzt sein, sondern durch den Wert der Wissensarbeit.
Innovation stört zunehmend Teile des Marktes, die einst als stabil und vorhersehbar galten. Da Technologie zu einer immer wichtigeren Komponente der globalen Aktienmärkte wird, gehen wir davon aus, dass Research und Aktives Management weiterhin unerlässlich sein werden, um die Unternehmen zu identifizieren, die am besten positioniert sind, um von der nächsten Welle der Transformation zu profitieren.
WICHTIGE INFORMATIONEN
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder prognostizierte Entwicklungen eintreten.
Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, sein verbundener Berater oder seine Mitarbeiter können eine Position in den genannten Wertpapieren halten.
1 Bloomberg, AAPL Total Return 31. Dezember 2010 bis 15. Oktober 2026. CNBC; „Apple wird das erste US-Unternehmen, das eine Marktkapitalisierung von 3 Billionen US-Dollar erreicht“; 3. Januar 2022. 2 Yahoo! Finanzen, NVDA 5,13 Billionen US$; AAPL 5,05 Billionen US$ Stand: 22. Oktober 2026. 3 Bloomberg, 10 größte Aktien nach Marktkapitalisierung zum Ende Dezember 2010, Total Return Ende Dezember 2010 bis 30. September 2026. Vergleich mit den Total Return des MSCI ACWI IT Index (Technologie) und des MSCI ACWI Index (breitere Aktien) über denselben Zeitraum. 4 Janus Henderson Investors, Bloomberg, Stand: 31. Dezember 2025. Die Technologierendite bezieht sich auf den MSCI ACWI Information Technology Index (Nettorendite). Berechnet auf der Grundlage von Renditen für einen dreijährigen Haltedauer auf monatlicher Basis. Messzeitraum Januar 2006 bis September 2025. 5 Bloomberg; jährliche Renditen von AAPL, MSFT, GOOGL, AMZN, META, NVDA, TSLA, NFLX von 2017 bis 2025. Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Aktives Investieren: Ein Investmentmanagementansatz, bei dem ein Fondsmanager durch Recherche, Analyse und die von ihm getroffenen Anlageentscheidungen aktiv versucht, einen bestimmten Index oder Benchmark zu übertreffen oder zu schlagen. Das Gegenteil von passivem Investieren. Alpha: Die Differenz zwischen der Rendite eines Portfolios und seiner Benchmark index nach Anpassung an das eingegangene Risiko. Diese Kennzahl wird verwendet, um zu bestimmen, ob ein aktiv verwaltetes Portfolio im Vergleich zu einem Vergleichsindex einen Wert erzielt hat. Cashflow: der Nettosaldo an Barmitteln, die in ein Unternehmen hinein- und aus ihm herausfließen. Ein positiver Cashflow bedeutet, dass mehr Geld zu- als abfließt, während ein negativer Cashflow bedeutet, dass mehr Geld abfließt als zufließt. Cloud Computing: Die Bereitstellung von IT-Diensten aus der Ferne durch spezialisierte Dienstleister über das Internet. De-Rating: Die Abwärtskorrektur der Bewertung eines Unternehmens, z. B. über Finanzkennzahlen wie das Kurs-Gewinn-Verhältnis (KGV), als Reaktion auf Unternehmens- oder Marktunsicherheiten, niedrigere Erwartungen für Future Erträge usw. Dot.com-Ära: Bezieht sich auf den Internetboom der 1990er Jahre, der durch die bahnbrechende Umstellung auf digitalen Handel ausgelöst wurde. Während einige Unternehmen erfolgreich waren und die heutigen Technologieführer sind, trieb die übermäßige Begeisterung der Anleger viele Aktien zu sehr hohen Bewertungen. Doch die Nachhaltigkeit ihrer Geschäftsmodelle war fraglich, was im Jahr 2000 zum Platzen der berüchtigten Dotcom-Blase führte. Verlustrisiko: Eine Schätzung des möglichen Verlustes, den ein Wertpapier oder ein Portfolio erleiden kann, wenn sich der Markt in die falsche Richtung bewegt. Drawdown: Eine Kennzahl des historischen Risiko, dass die Differenz zwischen dem höchsten und dem niedrigsten Kurs eines Portfolios oder Wertpapiers während eines bestimmten Zeitraums betrachtet. Sie dient der Bewertung des möglichen Risiko-Ertragsniveaus einer Anlage. FAANG: ein Akronym, das 2013 für Aktien geprägt wurde, die weithin als die mit dem höchsten Wachstum geltenden Technologieaktien galten, nämlich Facebook (jetzt Meta Platforms), Amazon, Apple, Netflix und Google (jetzt Alphabet). Fundamentalanalyse: Die Analyse von Informationen, die sich auf die Bewertung eines Wertpapiers auswirken, wie die Gewinne eines Unternehmens oder die Beurteilung seines Managements sowie allgemeine wirtschaftliche Faktoren. Magnificent Seven: Bezieht sich auf die sieben großen Technologieaktien: Apple, Microsoft, NVIDIA, Amazon, Tesla, Alphabet und Meta, die in den letzten Jahren die Märkte dominiert haben. Navigating the hype cycle: Der „Hype-Zyklus“ stellt die verschiedenen Phasen in der Entwicklung einer Technologie von der Konzeption bis zur weit verbreiteten Einführung dar, was die Anlegerstimmung in Bezug auf diese Technologie und die dazugehörigen Aktien während des Zyklus beinhaltet. Kurs-Gewinn-Verhältnis (KGV): Eine beliebte Bewertungskennzahl, die den Aktienkurs im Vergleich zum Gewinn je Aktie für eine Aktie oder mehrere Aktien in einem Portfolio misst. Angemessene Bewertungen: Bewertungen, die auf der Grundlage der Fundamentaldaten und Aussichten eines Unternehmens angemessen und vertretbar erscheinen und nicht auf Preisen basieren, die hauptsächlich durch übermäßigen Optimismus oder Markthype getrieben werden. Aktienstreuung: Wie stark sich die Renditen der einzelnen Aktien in einer Benchmark von der durchschnittlichen Rendite der Benchmark unterscheiden. Bewertungskennzahlen: Kennzahlen zur Messung der Wertentwicklung eines Unternehmens, seiner Gesundheit und seiner Future Ertragserwartungen, z. B. Kurs-Gewinn-Verhältnis und Eigenkapitalrendite. Volatilität: Die Geschwindigkeit und das Ausmaß, mit dem der Preis eines Portfolios, Wertpapiers oder Index steigt und fällt. Größere Preisbewegungen deuten auf eine höhere Volatilität und ein höheres Anlagerisiko hin.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Aktien kleiner und mittelgroßer Unternehmen können volatiler sein als Aktien größerer Unternehmen und bisweilen kann es schwierig sein, Aktien zu bewerten oder zu gewünschten Zeitpunkten und Preisen zu verkaufen, was das Verlustrisiko erhöht.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Der Fonds ist auf bestimmte Branchen oder Anlagethemen ausgerichtet und kann durch Faktoren wie Änderungen der staatlichen Regulierung, dem zunehmenden Preiswettbewerb und dem technologischen Fortschritt sowie durch andere nachteilige Ereignisse stark beeinflusst werden.
- Der Fonds kann aufgrund seines Nachhaltigkeitsansatzes bestimmte Unternehmen ausschließen bzw. weniger oder mehr in sie investieren. Daher entwickelt er sich möglicherweise anders als andere Fonds mit ähnlichem Anlageziel, die aber keinen verbindlichen Nachhaltigkeitsansatz haben. Das politische oder regulatorische Umfeld oder die Anlegerstimmung in Bezug auf Nachhaltigkeitsinitiativen können sich im Laufe der Zeit ändern und sich auf die Wertentwicklung des Fonds auswirken.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Der Fonds ist auf bestimmte Branchen oder Anlagethemen ausgerichtet und kann durch Faktoren wie Änderungen der staatlichen Regulierung, dem zunehmenden Preiswettbewerb und dem technologischen Fortschritt sowie durch andere nachteilige Ereignisse stark beeinflusst werden.
- Wenn ein Portfolio konzentriert ist, (ein bedeutender Anteil seines Vermögens in eine begrenzte Zahl von Positionen investiert ist), könnte ein ungünstiges Ereignis, das sich nur auf eine geringe Zahl von Positionen auswirkt, zu einer erheblichen Volatilität oder zu erheblichen Verlusten führen.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.