Zentrale Erkenntnisse:
- Renditen der US-Staatsanleihen auf Niveaus, die seit der globalen Finanzkrise nicht mehr erreicht wurden, könnten Befürchtungen eines "Crowding Out"-Effekts bei US-Staatsanleihen (USTs) und in den Märkten für Investment Grade (IG) Unternehmensanleihen nähren. Wir glauben, dass es für beide Nachfrage gibt, da höhere Renditen Anleger in die Anleihenmärkte locken.
- Trotz eines starken Angebots von Hyperscalern ist der Umfang des US-amerikanischen Investment-Grade-Marktes nicht aus dem Gleichgewicht geraten mit den breiteren US-amerikanischen Anleihen- und Aktienmärkten. In Verbindung mit diesem Angebot wurden die starken Zuflüsse von Anlegern in Investment Grade-Anleihen durch die attraktiven Renditen angetrieben.
- Das Angebot ist jedoch nach wie vor wichtig, insbesondere dann, wenn sich die Emissionen auf einzelne Sektoren konzentrieren. Die Anleger müssen prüfen, ob die Kreditaufnahme produktive Investitionen unterstützt oder zu Überkapazitäten und schwächeren Fundamentaldaten beiträgt und ob die verfügbare Rendite diese Risiken angemessen ausgleicht.
Wieder nachgefragt? US-Staatsanleihen bei 5 %
Während eines Großteils des letzten Jahrzehnts waren niedrige Zinssätze und damit auch niedrige Anleihenrenditen ein Hemmschuh für die Nachfrage am Anleihemarkt. Heute ist das Umfeld wahrscheinlich wieder normaler geworden, mit positiven Realrenditen (Renditen über der Inflation) an den Märkten.
Dies führt zu zwei gegensätzlichen Kräften. Einerseits nähren höhere Kapitalkosten Befürchtungen hinsichtlich der steigenden Haushaltsdefizite und der Bewertung von Vermögenswerten in den USA. Andererseits erhalten Anleger bei Renditen für US-Staatsanleihen von 5 % Ertragsniveaus, die seit der globalen Finanzkrise nicht mehr erreicht wurden. Könnte 5 % oder mehr die Rendite sein, die hoch genug ist, um die erforderlichen Käufer anzuziehen, um höhere Staatsschuldenvolumina aufzunehmen?
Ein Anleger, der 10-jährige Staatsanleihen auf dem Renditehöhepunkt im Oktober 2023 von 4,98 % gekauft hat, hätte anschließend einen Total Return von mehr als 15 % erzielt.[1] Mit Blick auf heute schätzt die Deutsche Bank, dass eine positive Total Return über 12 Monate erzielt werden könnte, vorausgesetzt, die Renditen bleiben in diesem Zeitraum unter 5,5 % und über zwei Jahre unter 6,4 %. [2] Schließlich bedeuten erhöhte Renditen höhere Kupons, die ein Polster gegen zukünftige Renditeanstiege bieten.
Statt sich auf die tatsächliche Höhe der Renditen zu versteifen, sind die treibenden Kräfte dahinter entscheidend. Höhere Realrenditen, die das robuste Wachstum widerspiegeln, waren für die Märkte bisher verkraftbar, da die Unternehmensgewinne und die Investitionen im Zusammenhang mit dem Aufbau von Künstlicher Intelligenz (KI) weiterhin so positiv waren. Dennoch waren die Anleger besorgt, dass KI-bezogene Unternehmensanleihenemissionen in Verbindung mit höherer Staatsverschuldung ein zu hohes Angebot an Anleihen bedeuten könnten, das um das Kapital der Anleger wetteifert. Anstatt um einen festen Kapitalpool zu konkurrieren, glauben wir, dass höhere Renditen neue Mittel aus Barmittel und anderen Assetklassen in die Anleihen locken könnten.
Mehr renditesensitive Käufer greifen bei USTs zu
Am Markt für US-Staatsanleihen (UST) könnten dies private Anleger sein. In den letzten Jahren, in denen quantitative Lockerung der Geldpolitik durch Quantitative Straffung (QT) abgelöst wurde, haben offizielle Käufer wie die US-Notenbank Federal Reserve (Fed), Zentralbanken und Reserveverwalter sich von den US-Staatsanleihen zurückgezogen. Der Anteil der inländischen Privatanleger am Markt ist von 30 % auf 50 % gestiegen (Abbildung 1), was bedeutet, dass der Markt preissensitiver geworden ist, da renditesensitive Käufer eine größere Bedeutung erlangt haben.
Abbildung 1: Die Käuferbasis von US-Staatsanleihen ist preissensibler geworden.
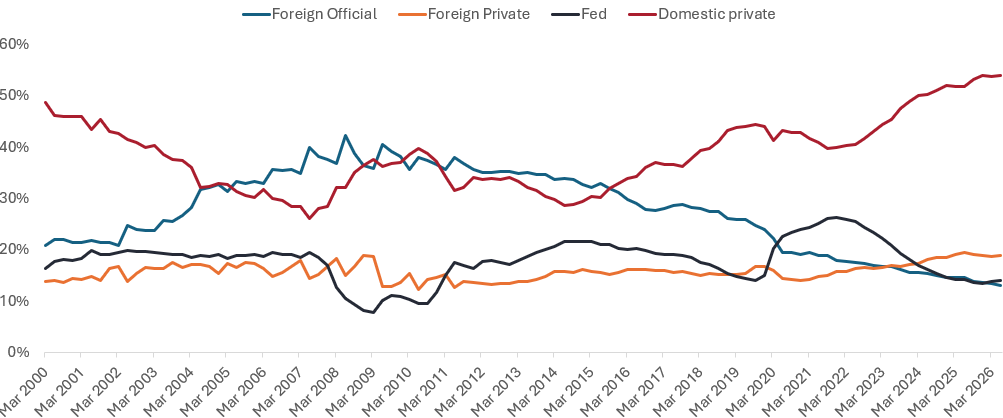
Quelle: Barclays, Federal Reserve, 9. Juli 2026.
Höhere UST-Renditen setzen die Latte für Unternehmensanleihen höher, um deren zusätzliches Risiko zu rechtfertigen. Da die Rendite der 10-jährigen US-Staatsanleihe die 5-Prozent-Marke erreichte, ließen sich Transaktionen im Primärmarktsegment High Yield mit Renditen über 6 % ohne Weiteres platzieren,[3] was darauf hindeutet, dass die Nachfrage nach Kreditrisiken nach wie vor besteht. Kehren wir die Beziehung um: Könnte ein hohes Emissionsvolumen von Hyperscalern im Investment-Grade-Bereich die Nachfrage nach US-Staatsanleihen verdrängen und die Treasury-Renditen in die Höhe treiben? Oder ist das alarmistisch? Das ist eine besonders wichtige Debatte, denn Hyperscalers haben langlaufende Schuldtitel ausgegeben. Die Deutsche Bank meldete, dass fast 40 % der im Jahr 2026 begebenen 30-jährigen Transaktionen von Hyperscalern stammen,[4] während Morgan Stanley Anfang des Jahres mitteilte, dass 51 % der von Hyperscalern begebenen Anleihen eine Fälligkeit von mehr als 10 Jahren hatten.[5]
Drängen Hyperscaler-Emissionen US-Staatsanleihen zurück?
Wenn der Markt für Unternehmensanleihen tatsächlich alles andere verdrängen würde, würde man erwarten, dass sich seine Wachstumsentwicklung drastisch von der des breiteren Anleihen- und Aktienmarktes unterscheidet. Durch die Normalisierung des Marktgrößenwachstums im S&P, US Aggregate (wobei USTs die größte Komponente sind) und US IG durch die Neufestlegung des Ausgangspunkts auf eins (Abbildung 3 auf der rechten Seite) haben wir in den letzten 25 Jahren für alle Märkte ein Wachstum um das Fünf- bis Sechsfache verzeichnet. Daher ist bei Unternehmensanleihen nichts Ungewöhnliches im Vergleich zu anderen Märkten festzustellen.
Abbildung 2 & 3: Das Wachstum der Kreditmärkte stellt andere Märkte nicht in den Schatten
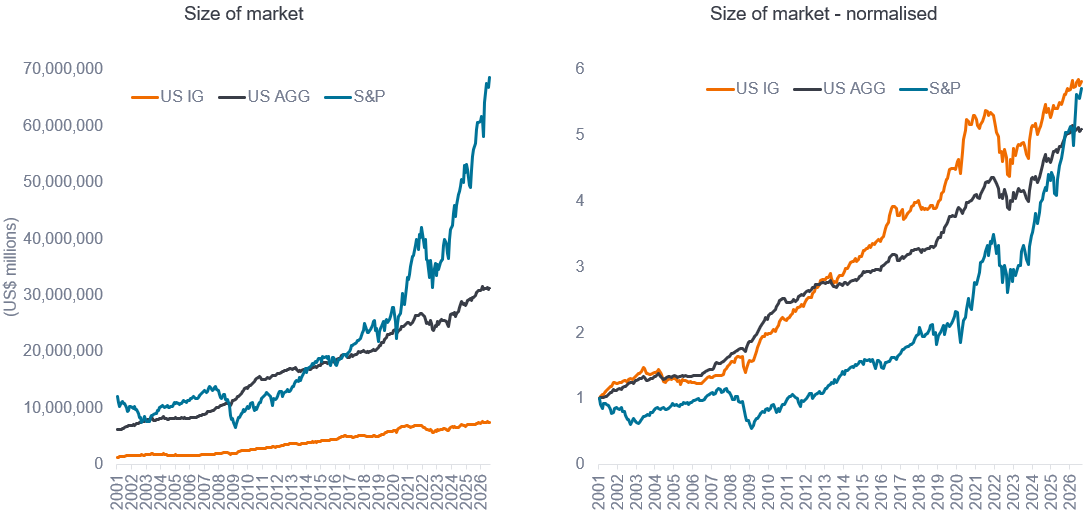
Quelle: Bloomberg, Janus Henderson, 31. Januar 2001 bis 31. August 2026.
Die Verdrängungstheorie geht von einem begrenzten Kapitalpool aus, aber der verfügbare Pool ist erheblich gewachsen. Die Barmittelbestände der US-Haushalte sind in den letzten fünf Jahren von 10 Billionen US-Dollar auf 20 Billionen US-Dollar gestiegen.[6] Die starken Anlegerzuflüsse wurden daher von den attraktiven Renditen angetrieben (die Renditen für US IG liegen derzeit bei 5,8 %).[7] In diesem Jahr dürfte das Nettoangebot an US-Investment-Grade-Anleihen so hoch wie nie zuvor sein, doch auch die Nachfrage wird voraussichtlich einen Rekordwert erreichen.[8]
Das Angebot ist weiterhin von Bedeutung
Die Geschichte zeigt jedoch, dass das Angebot erhebliche Auswirkungen auf den Sektor haben kann, auch wenn der breitere Markt es absorbieren kann. Der technische (oder angebotsgesteuerte) Druck durch die Emission von Anleihen kann auftreten, bevor sich eine Verschlechterung der Fundamentaldaten abzeichnet. Während des Energierückgangs 2014–16 trugen erhebliche schuldenfinanzierte Investitionen zu Überkapazitäten in der gesamten US-Kohlenwasserstofflieferkette bei. Als die Ölpreise daraufhin einbrachen, deckten die schwächeren operativen Bedingungen überdehnte Kapitalstrukturen auf, was letztlich zu einer Verschlechterung der Fundamentaldaten führte.
Darin liegt heute die Nuance: Werden KI-bezogene Investitionen die erforderlichen Gewinne und Cashflows generieren, um die Kreditaufnahme zu stützen, oder werden sie letztendlich zu Überkapazitäten und schwächeren Fundamentaldaten führen? Das Angebot ist daher nur ein Teil des Gesamtbildes. Eine konzentrierte Kredit-Research bewertet, wie das Angebot mit Fundamentaldaten und Bewertungen interagiert, und ob die potenzielle Rendite die Anleger für die Risiken angemessen entschädigt.
Das gleiche Prinzip führt uns zurück zu US-Staatsanleihen. Eine Rendite von 5 % kann Kapital in den Anleihemarkt locken, aber sie setzt auch die Latte für Unternehmenskredite höher, um Anleger für zusätzliche Risiken zu entschädigen. Ob die Emissionen absorbiert werden können, hängt nicht nur vom Volumen ab, das auf den Markt kommt, sondern auch von den Fundamentaldaten dahinter und davon, ob die Renditen eine ausreichende Entschädigung bieten. Dies unterstreicht, wie wichtig es ist, bei Anlagen in Anleihen sowohl die makroökonomischen Bedingungen als auch die Emittentenfundamentaldaten zu berücksichtigen.
Künstliche Intelligenz (KI): Die Simulation menschlicher Intelligenzprozesse durch Computersysteme. KI umfasst in der Regel das Lernen aus Daten, das Erkennen von Mustern und die Nutzung dieser Erkenntnisse, um Vorhersagen zu treffen oder Aufgaben zu erledigen.
Anleihe: Ein von einem Unternehmen oder einer Regierung ausgegebenes Schuld-Wertpapier, das zur Geldbeschaffung dient. Der Anleger, der die Anleihe kauft, leiht dem Emittenten der Anleihe effektiv Geld. Anleihen bieten den Anlegern eine Rendite in Form von festen periodischen Zahlungen (einem Kupon) und der letztendlichen Rückzahlung des ursprünglichen Investitionsbetrags bei Fälligkeit, des Nennwerts. Aufgrund ihrer festen periodischen Zinszahlungen werden sie auch oft als Anleihen bezeichnet.
**Zentralbank:** Eine nationale Institution, die für die Verwaltung der Währung, der Geldmenge und der Zinssätze eines Landes zuständig ist. Zentralbanken können auch das Bankensystem beaufsichtigen und Maßnahmen zur Aufrechterhaltung der Finanzstabilität ergreifen.
Kupon: Eine regelmäßige Zinszahlung auf eine Anleihe, die als Prozentsatz des Nennwerts einer Anlage angegeben wird. Bei einer Anleihe mit einem Nennwert von £100 und einem jährlichen Kupon von 5 % erhält der Anleger jährlich £5 Zinsen.
Kredit: Ein Kredit wird im Allgemeinen als eine Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer definiert. Der Begriff wird häufig im engeren Sinne zur Beschreibung von Unternehmenskrediten verwendet, die in Form von Unternehmensanleihen, Darlehen oder anderen festverzinslichen Assetklassen erfolgen können.
Bonität: Faktoren zur Bewertung der Fähigkeit eines Kreditnehmers, seinen Schuldverpflichtungen nachzukommen, wie z. B. Umsätze, Gewinne, Cashflows, Hebel und die Stärke der Bilanz.
**Kreditrisiko:** Das Risiko, dass ein Kreditnehmer seinen vertraglichen Verpflichtungen zur Zahlung der erforderlichen Zinszahlungen oder zur Rückzahlung des Kredits nicht nachkommt. Alles, was die Bedingungen für ein Unternehmen verbessert, kann dazu beitragen, das Kreditrisiko zu senken.
Kreditspread: Die Renditedifferenz zwischen Wertpapieren mit ähnlicher Fälligkeit, aber unterschiedlicher Bonität, die häufig verwendet wird, um die Renditedifferenz zwischen Unternehmensanleihen und Staatsanleihen zu beschreiben. Eine Ausweitung der Spreads deutet in der Regel auf eine Verschlechterung der Bonität von Kreditnehmern hin, während eine Verengung auf eine Verbesserung hindeutet.
Verdrängung (Crowding out): Eine Situation, in der eine erhebliche Kreditaufnahme durch einen Emittenten oder Marktteilnehmer das Anlegerkapital bindet, wodurch die Nachfrage nach den Schulden anderer Kreditnehmer möglicherweise verringert oder die Rendite erhöht wird, die diese Kreditnehmer bieten müssen.
**Duration:** Eine Kennzahl für die Sensitivität eines Anleihenkurses gegenüber Änderungen der Zinssätze. Je länger die Duration einer Anleihe, desto empfindlicher ist ihr Kurs wahrscheinlich gegenüber Zinsänderungen und umgekehrt.
Federal Reserve (Fed): Die Zentralbank der Vereinigten Staaten, die für die US-Geldpolitik zuständig ist und für die Stabilität des Finanzsystems des Landes sorgt.
Anleihen: Siehe Anleihen.
**Globale Finanzkrise:** Eine schwere Störung des globalen Finanzsystems, die 2008 ihren Höhepunkt erreichte und zu erheblichen Spannungen in Banken, Kreditmärkten, Volkswirtschaften und Anlagemärkten führte.
**Hyperscaler:** Ein sehr großes Technologieunternehmen, das eine umfangreiche Infrastruktur für Computing, Cloud oder Rechenzentren betreibt und diese Infrastruktur schnell erweitern kann, um die Nachfrage zu decken.
Inflation: Rate, mit der die Preise für Waren und Dienstleistungen in einer Volkswirtschaft steigen. Der Verbraucherpreisindex (VPI) und der Einzelhandelspreisindex (RPI) sind zwei gängige Messgrößen; das Gegenteil von Deflation.
**Investment Grade Anleihe:** Eine Anleihe, die von einem Staat oder einem Unternehmen ausgegeben wird, bei der das Risiko eines Zahlungsausfalls relativ gering ist, was sich in der höheren Rating durch die Kreditratingagenturen widerspiegelt.
Emittent: Ein Unternehmen, eine Regierung oder eine andere Organisation, die Geld aufnimmt, indem sie Wertpapiere wie Anleihen begibt.
Fälligkeit: Das Fälligkeitsdatum einer Anleihe ist das Datum, an dem die Hauptschuld (und ein etwaiger letzter Kupon ) an die Anleger ausgezahlt wird. Die Laufzeit von Anleihen mit kürzerer Laufzeit beträgt im Allgemeinen fünf Jahre, die von Anleihen mit mittlerer Laufzeit fünf bis zehn Jahre und die von Anleihen mit längerer Laufzeit mehr als zehn Jahre.
Überkapazität: Eine Situation, in der eine Branche oder ein Sektor eine größere Produktionskapazität hat, als zur Deckung der Nachfrage erforderlich ist. Dies kann Druck auf Preise und Gewinne ausüben und die Fähigkeit der Kreditnehmer beeinträchtigen, ihre Schulden zu bedienen.
**Primärmarkt:** Der Markt, auf dem neue Wertpapiere wie Anleihen oder Aktien zum ersten Mal ausgegeben und an Anleger verkauft werden.
**Quantitative Straffung (QT):** Eine staatliche Geldpolitik, die gelegentlich dazu dient, die Geldmenge zu verringern, indem sie entweder staatliche Wertpapiere verkauft oder sie fällig werden lässt und sie aus ihren Barmittelbeständen entfernt.
Realrendite: Rendite einer Anlage nach Berücksichtigung der Inflation. Eine positive Realrendite bedeutet, dass die Rendite über der aktuellen Inflationsrate liegt.
**Reserveverwalter:** Eine Institution, die für die Verwaltung der Devisenreserven eines Landes zuständig ist, zu denen ausländische Währungen, Staatsanleihen und andere hochliquide Vermögenswerte gehören können.
Total Return: Die Gesamtrendite einer Anlage über einen bestimmten Zeitraum, unter Berücksichtigung sowohl der erhaltenen Erträge als auch eines etwaigen Gewinns oder Verlusts an Wert.
Treasuries/US-Staatsanleihen: Schuldverschreibungen, die von der US-Regierung ausgegeben werden. Bei Staatsanleihen ist der Anleger ein Gläubiger der Regierung. Schatzwechsel und US-Staatsanleihen werden durch die volle Glaubwürdigkeit und Kreditwürdigkeit der US-Regierung garantiert. Sie gelten im Allgemeinen als frei von Kreditrisiken und weisen in der Regel niedrigere Renditen auf als andere Wertpapiere.
Bewertung: Eine Einschätzung, wie viel ein Vermögenswert oder ein Wertpapier wert ist. Bei Anleihen können Bewertungen durch den Vergleich von Kennzahlen, wie der Rendite oder dem Credit Spread einer Anleihe, mit denen ähnlicher Wertpapiere oder mit deren historischen Niveaus berücksichtigt werden.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei einer Anleihe wird dies in seiner einfachsten Form berechnet, indem die Kuponzahlung durch den aktuellen Anleihekurs geteilt wird.
Fußnoten
[1] Quelle: Janus Henderson, LSEG Datastream, Total Return in USD, vom 19. Oktober 2023 bis 31. August 2026.
[2] Quelle: Deutsche Bank, 2. September 2026. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen.
[3] Quelle: Citi, Credit talks, 14. September 2026.
[4] Quelle: Deutsche Bank, 7. August 2026.
[5] Quelle: Morgan Stanley, Stand: 10. April 2026.
[6] Quelle: Federal Reserve, HSBC, Stand 30. Juni 2026.
[7] Quelle: Bloomberg, ICE BofA US Corporate Index, Stand: 14. September 2026.
[8] Quelle: Deutsche Bank, 2. September 2026.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital an den Fonds zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Der Fonds kann Derivate einsetzen, um sein Anlageziel zu erreichen. Dies kann zu einer „Hebelwirkung“ führen, die ein Anlageergebnis vergrößern kann, und die Gewinne oder Verluste des Fonds können höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere innerhalb des Fonds können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die laufenden Kosten können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Der Fonds könnte Geld verlieren, wenn eine Gegenpartei, mit der er Handel treibt, ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge eines Unvermögens oder einer Verzögerung in den betrieblichen Abläufen oder des Unvermögens eines Dritten.