Zentrale Erkenntnisse:
- Historisch starkes Wirtschaftswachstum deutet darauf hin, dass die jüngste Zinserhöhung der Fed nur der erste Schritt in einem umfassenderen Straffungszyklus sein dürfte.
- Da die Fed typischerweise mit einer Verzögerung auf die Wirtschaftslage reagiert, könnte die Geldpolitik restriktiv bleiben, selbst wenn sich der Zyklus weiterentwickelt.
- Deglobalisierung befeuert die Inflation und die Preissetzungsmacht der Unternehmen, was die Zinsen potenziell länger hoch halten könnte und den Fokus der Anleger weg von Spekulationen hin zu Fundamentaldaten verlagert.
Eine alte Redensart lautet, dass die Fed „die Bowleschale wegnimmt, bevor die Party zu ausgelassen wird.“ Spätzyklische Phasen sind im Allgemeinen gekennzeichnet durch ein gesundes Wirtschaftswachstum, ein starkes Gewinnwachstum, Anlegerbegeisterung, steigende Inflation und steigende langfristige Zinsen. Als Reaktion darauf hat die Fed in der Regel die Zinsen erhöht, was in der Regel dazu führte, dass sich die Märkte beruhigten und die Kapitalallokation wieder rationaler wurde. Damit hat es aber die Stimmung der Anleger verdorben.
Die Fed begann kürzlich mit Zinserhöhungen. Anleger müssen nun überlegen, ob die jüngste Zinserhöhung der Anfang einer ganzen Reihe sein wird und ob mehrere Zinserhöhungen erneut dem Aufschwung den Stecker ziehen könnten.
Wenn die Fed die Party tatsächlich verderben sollte, sollten Spekulanten das Eingehen von Risiken überprüfen und sich stärker auf fundamental ausgerichtete Anlagethemen konzentrieren.
Die Wirtschaft ist STARK!
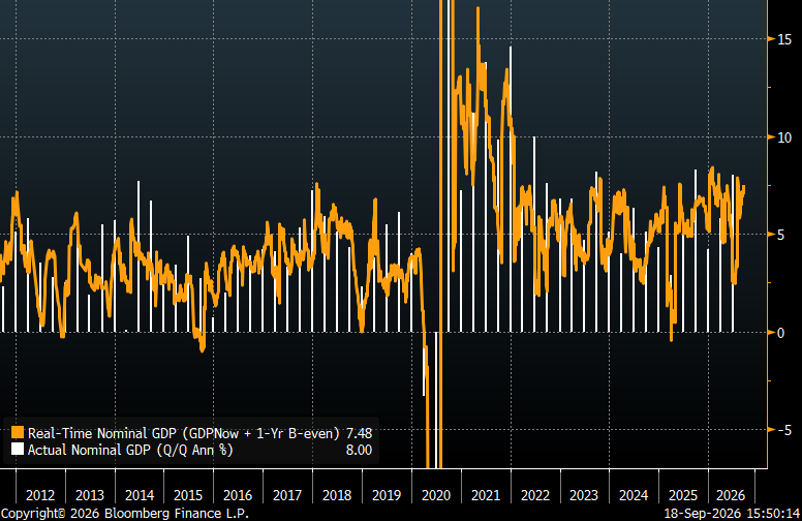
Wenige Ökonomen scheinen bereit anzuerkennen, dass die nominale Wirtschaft sehr stark ist. Das nominale BIP-Wachstum im zweiten Quartal 2026 betrug 8 %, und unser Tracker für das nominale BIP deutet auf ein Wachstum von 7 % für das dritte Quartal hin. Nach historischen Maßstäben ist das ein sehr starkes Wachstum (siehe Abbildung 1).
Darüber hinaus betrug das nominale BIP im dritten Quartal 2025 mehr als 8 %. Außer in der unmittelbaren Zeit nach der Pandemie hatten die USA seit etwa 20 Jahren keine Reihe solcher Quartale mit nominalen BIP-Raten von 7 % bis 8 % mehr erlebt.
Es ist verständlich, dass Washington nicht über die Stärke der Wirtschaft sprechen will, jetzt wo die Zwischenwahlen bevorstehen. Die Demokraten wollen möglicherweise nicht zugeben, dass die Wirtschaft stark ist, weil die Republikaner sich die Leistung anrechnen lassen würden. Die Republikaner dürften jedoch nicht mit der Stärke der Wirtschaft prahlen wollen, da sie dies bei vielen Wählern als realitätsfern erscheinen lassen könnte, denn laut Umfragen sind die hohen Lebenshaltungskosten für viele Wähler das größte Problem.
Abbildung 1: Nominale BIP-Indikator vs. tatsächliches nominales BIP (Sep. 2011–Juni 2026)
Quelle: RBA und Janus Henderson Investors, Bloomberg Finance L.P., Stand: 18. September 2026.
Die Fed ist ein nachlaufender Indikator.
Die Konjunkturindikatoren lassen sich in drei Kategorien einteilen: Frühindikatoren, gleichlaufende Indikatoren und Spätindikatoren. Konjunkturfrühindikatoren signalisieren im Allgemeinen eine Trendwende, bevor es die Gesamtwirtschaft tut. Gleichlaufende Indikatoren bewegen sich parallel zur Wirtschaft. Nacheilende Indikatoren weisen erst auf eine Trendwende hin, nachdem sich die Wirtschaft bereits gewendet hat.
Wir haben jahrzehntelang argumentiert, dass die Fed ein nachlaufender Indikator ist und Anleger im Allgemeinen die Maßnahmen der Fed vorwegnehmen können, indem sie vorlaufende und gleichlaufende Indikatoren verfolgen.
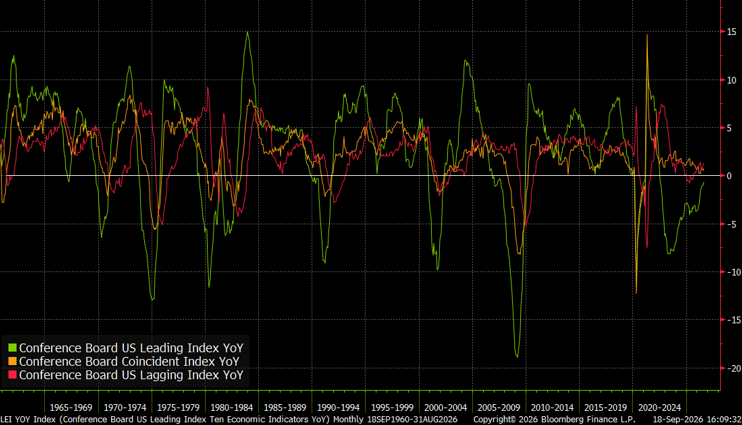
Abbildung 2 zeigt die jährliche prozentuale Veränderung der Früh-, Gleichlauf- und Nachlaufindikatoren des Conference Board. Wie zu erwarten ist, dreht sich der Frühindikator (grün) in der Regel, bevor sich der Gleichlaufende Indikator (gelb) dreht. Dieser dreht sich seinerseits in der Regel vor dem Spätindikator (rot).
Schaubild 2: Conference Board Leading, Coincident und Lagging Indikatoren: J/J-Prozentänderung (Sep. 1960–August 2026)
Quelle: RBA und Janus Henderson Investors, Bloomberg Finance L.P., Stand: 18. September 2026.
Einige Ökonomen sind der Ansicht, dass die Fed ein Frühindikator sei, aber die Geschichte zeigt, dass die Geldpolitik nicht auf Future Ereignisse hin festgelegt wird. Vielmehr wird er in Reaktion auf jüngste Erfahrungen festgelegt.
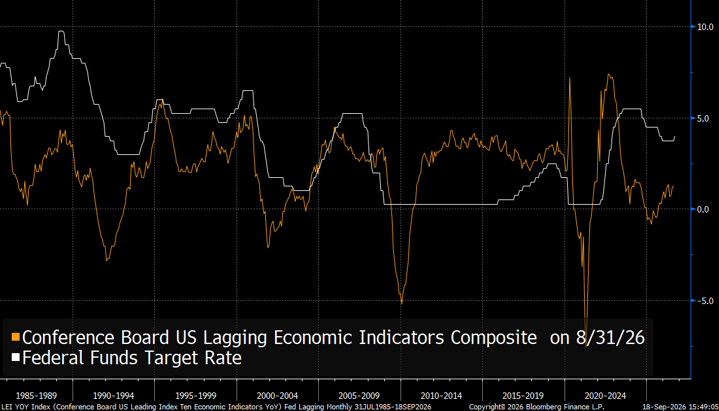
Grafik 3 zeigt den fed Fonds Satz im Vergleich zum verzögerten Indikator (der roten Linie in Grafik 2). Veränderungen des US-Leitzinses können im Einklang mit dem Spätindikator erfolgen, doch überraschenderweise hinkt der Leitzins in der Regel sogar hinter dem Spätindikator her.
Der aktuelle Zyklus ist ein gutes Beispiel dafür, wie die Maßnahmen der Fed der wirtschaftlichen Entwicklung hinterherhinken. Der nachlaufende Indikator hat im April 2025 seinen Tiefpunkt erreicht, doch die Fed nur haben erstmals in diesem Zyklus die Zinsen angehoben – 17 Monate nachdem der Nachlaufindikator auf einem Tiefpunkt war.
Schaubild 3: Fed funds vs. Conference Board Spätindikator (Jul. 1985–Aug. 2026)
Quelle: RBA und Janus Henderson Investors, Bloomberg Finance L.P., Stand: 18. September 2026.
Die säkulare Inflation infolge der Deglobalisierung könnte der Fed die Hände binden.
Wir sind weiterhin der Überzeugung, dass die Deglobalisierung die Weltwirtschaft zu einem neuen Inflationsparadigma zwingt. Wenn dies zutrifft, könnte sich die Fed in der Anfangsphase einer langfristig restriktiveren Geldpolitik befinden, als die Anleger es gewohnt sind.
Jahrelang war die US-Notenbank in der Lage, den Finanzmärkten zu Hilfe zu eilen, wenn es brenzlig wurde. Die Fed hat als Reaktion auf den Crash von 1987, die asiatische und russische Finanzkrise in den Jahren 1997 und 1998, das Platzen der Tech-Blase, die globale Finanzkrise und die Pandemie bereitwillig und aggressiv die Zinsen gesenkt. Das hatte die Flexibilität, großzügig zu sein und sich keine Gedanken über die Folgen für die Inflation zu machen, weil die Globalisierung erhebliche deflationäre Kräfte auf die US-Wirtschaft ausübte.
Die Globalisierung öffnete die Märkte und verschärfte den Wettbewerb. Die grundlegende ökonomische Theorie besagt, dass ein zunehmender Wettbewerb zu Preiskämpfen und niedrigeren Preisen führt. Allerdings scheint die Entglobalisierung dieses günstige Umfeld auf den Kopf zu stellen. Er schließt Märkte und verringert den Wettbewerb, was einen Aufwärtsdruck auf die Preise ausgeübt hat.
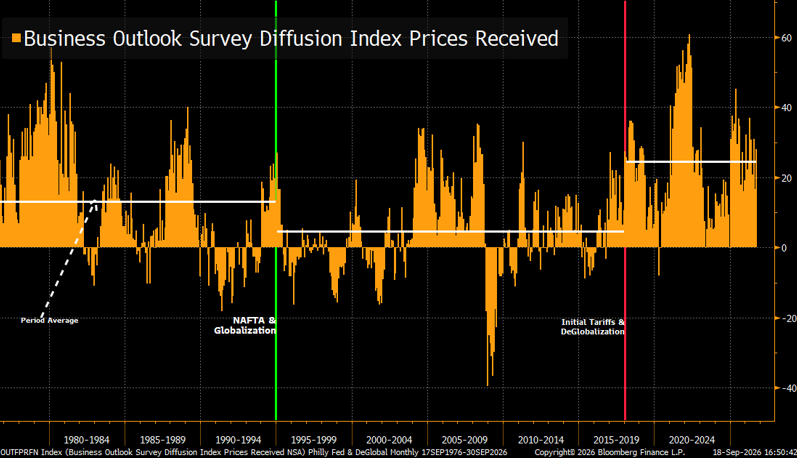
Grafik 4 hebt den Philadelphia Fed Manufacturing Business Outlook Survey-Index der erhaltenen Preise hervor und zeigt die Auswirkungen der Deglobalisierung auf die Preissetzungsmacht der US-Unternehmen. Vor der Globalisierung (die wir willkürlich als Beginn mit der Umsetzung von NAFTA definieren) verfügten Unternehmen im Durchschnitt über eine recht große Preissetzungsmacht. Mit zunehmender Globalisierung wurde ihre Preismacht jedoch stärker eingeschränkt. Als Ausgangspunkt für die Entglobalisierung nehmen wir die Zölle von 2018 und die Möglichkeit, die Preise anzuheben, hat sich erheblich verbessert, da der Wettbewerb abgenommen hat. Tatsächlich deutet diese Umfrage darauf hin, dass Unternehmen heute eine größere Preismacht haben als in den späten 1970er und 1980er Jahren.
Anlage 4: Preisindex der Philadelphia Fed für empfangene Preise (September 1976-Sep. 2026).
Quelle: RBA und Janus Henderson Investors, Bloomberg Finance L.P., Stand: 18. September 2026.
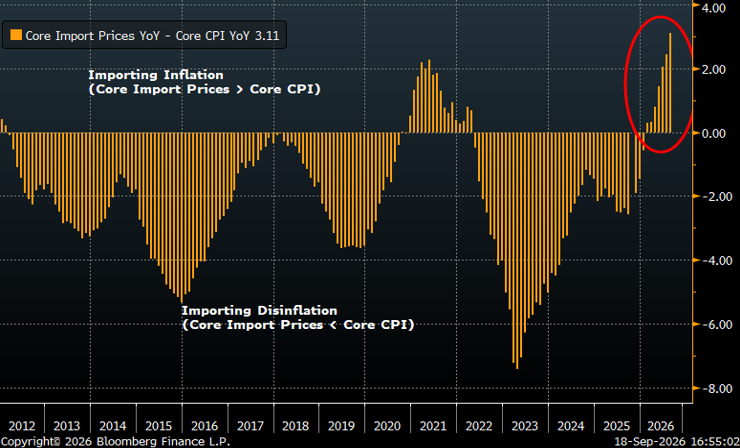
Darüber hinaus war mit zunehmender Globalisierung die Inflation der US-Kernimportpreise geringer als die im Kernverbraucherpreisindex (VPI) dargestellte Inflation. Ökonomen beschrieben dies als die USA, die Disinflation importieren.
Doch heute ist die Deglobalisierung ein Treiber für steigende Kernimportpreise (d.h. der Preise ohne Nahrungsmittel und Energie, was also nicht allein auf den Konflikt im Nahen Osten zurückzuführen ist). Die USA importieren jetzt eindeutig „Inflation“, da die Kerninflation der Importpreise bei weitem die Kerninflation des Verbraucherpreisindex übertrifft. Abbildung 5 verdeutlicht diese starke Verschiebung bei der US-Inflation.
Abbildung 5: Kernimportpreise ggü. dem Vorjahr – Kern-VPI ggü. dem Vorjahr (Dez. 2011-Aug. 2026)
Quelle: RBA und Janus Henderson Investors, Bloomberg Finance L.P., Stand: 18. September 2026.
Zeit, den nüchternen Blick zu wagen?
Dieser Zyklus könnte, wie viele vor ihm, enden, indem die Fed die Bowleschale wegnimmt, bevor die Party an den Märkten zu ausgelassen wird. Es scheint auch unwahrscheinlich, dass eine restriktive Fiskalpolitik (Ausgabenkürzungen und Steuererhöhungen) in naher Zukunft umgesetzt wird, sodass die Fed den Kampf gegen die Inflation möglicherweise allein führen muss.
Die säkularen inflatorischen Kräfte der Deglobalisierung könnten die Fed vor Schwierigkeiten stellen und ihr keine andere Wahl lassen, als die Zinsen länger anzuheben, als die Märkte derzeit erwarten.
Auch wenn die Fed die Liquidität der Wirtschaft reduziert, könnte dies ein herausforderndes Umfeld für Spekulationen sein, aber wir glauben, dass diese restriktiven Maßnahmen, wie sie es in praktisch jedem vorherigen Zyklus getan haben, zu einer rationaleren Allokation von Kapital innerhalb der Wirtschaft führen werden. Sektoren, denen durch den KI-Boom Kapital entzogen wurde, könnten wieder Kapital anziehen.
Demgemäß konzentrieren wir uns weiterhin auf die Fundamentaldaten statt auf das Momentum und wiederholen mehrere Themen aus unseren früheren Kommentaren und Berichten:
- Aktien mit kurzer Duration: Dividendenzahlende Aktien mit niedrigerem Beta bleiben attraktiv.
- Nicht-US-Aktien: Rund 75 % der Aktien mit einem erwarteten langfristigen Gewinn je Aktie (Earnings per Share, EPS) Wachstum von mehr als 25 % stammen heute nicht mehr aus den USA. Aktien.1
- Die Risiken des Indexierens: Vorsicht ist geboten beim Indexieren aus Angst vor einem weiteren „verlorenen Jahrzehnt an den Aktienmärkten“.
1 Quelle: MSCI ACWI Index, Stand 14. September 2026.
Beta misst die Volatilität eines Wertpapiers oder Portfolios im Verhältnis zu einem Index. Ein Wert unter eins bedeutet eine geringere Volatilität als der Index; ein Wert über eins bedeutet eine höhere Volatilität.
Die Früh-, Gegenwarts- und Spätindikatoren des Conference Board sind Composite ökonomische Indexe, die dazu bestimmt sind, verschiedene Phasen des Konjunkturzyklus anzuzeigen. Vorlaufende Indikatoren drehen in der Regel, bevor sich die Gesamtwirtschaft dreht, gleichlaufende Indikatoren drehen zusammen mit der Wirtschaft und nachlaufende Indikatoren drehen, nachdem sich die Wirtschaft bereits gedreht hat.
** Der Verbraucherpreisindex (VPI)** ist ein nicht verwalteter Index, der die Inflationsrate der US-Verbraucherpreise darstellt, wie sie vom US-amerikanischen Ministerium für Arbeitsstatistik ermittelt wird.
Disinflation ist eine vorübergehende Verlangsamung der Preisinflation, bei der Waren und Dienstleistungen zwar immer noch teurer werden, aber in einem langsameren Tempo.
Das Gewinn je Aktie (Earnings per Share, EPS) Wachstum ist die Wachstumsrate des Gewinns je Aktie eines Unternehmens in einem bestimmten Zeitraum. Der Gewinn pro Aktie wird berechnet, indem die Gewinne eines Unternehmens durch die Anzahl der ausstehenden Aktien dividiert werden.
**Bruttoinlandsprodukt (BIP)** ist der Wert der Fertiggüter und Dienstleistungen, die ein Land innerhalb eines bestimmten Zeitraums produziert. Das **nominale BIP** misst das BIP zu aktuellen Marktpreisen und enthält daher die Auswirkungen der Inflation.
Fiskalpolitik: Beschreibt die Regierungspolitik in Bezug auf die Festlegung von Steuersätzen und Ausgaben. Die Fiskalpolitik ist von der Geldpolitik getrennt, die in der Regel von einer Zentralbank festgelegt wird.
Bei den **Fundamentaldaten** handelt es sich um die zugrunde liegenden Faktoren, die zur Bewertung eines Wertpapiers beitragen, beispielsweise die Erträge, Umsatzerlöse, Aktiva, Passiva und Wachstumsaussichten eines Unternehmens. Auf makroökonomischer Ebene können Fundamentaldaten Faktoren umfassen wie die Inflation, Zinsen und das Wirtschaftswachstum.
Der Spätzyklus bezieht sich auf die reife Phase des Konjunkturzyklus, die in der Regel durch robustes Wirtschaftswachstum, ein starkes Gewinnwachstum, Optimismus bei den Anlegern, steigende Inflation und steigende langfristige Zinsen gekennzeichnet ist.
Geldpolitik: Die Politik einer Zentralbank, mit dem Ziel, die Inflation und das Wachstum in einer Volkswirtschaft zu beeinflussen. Zu den geldpolitischen Instrumenten gehören die Festsetzung von Zinssätzen und die Steuerung der Geldmenge.
Geldpolitische Straffung bezieht sich auf Maßnahmen, die eine Zentralbank ergreift, um das Geld- und Kreditangebot einzuschränken, in der Regel durch die Erhöhung der Zinssätze oder die Reduzierung der Liquidität, mit dem Ziel, das Wirtschaftswachstum zu verlangsamen und die Inflation zu kontrollieren.
Der Philadelphia Fed Manufacturing Business Outlook Survey prices received index ist eine Komponente des Manufacturing Business Outlook Survey der Federal Reserve Bank von Philadelphia, der die Veränderungen bei den Preisen misst, die Hersteller für ihre Produkte erhalten. Ein Wert über Null zeigt an, dass mehr Unternehmen Preiserhöhungen als Preissenkungen gemeldet haben, während ein Wert unter Null darauf hindeutet, dass mehr Unternehmen Preissenkungen als Preiserhöhungen gemeldet haben.
Säkular bezeichnet einen langfristigen Trend oder ein Thema, das nicht in erster Linie durch kurzfristigere zyklische Faktoren bestimmt wird.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.