Zentrale Erkenntnisse:
- Höhere Renditen machen Anleihen mit längerer Duration nicht automatisch attraktiv, da anhaltende Inflation, ein robustes Wachstum und hohe Schuldenemissionen den Aufwärtsdruck auf die Renditen kurzfristig aufrechterhalten könnten.
- Die Erhöhung der Duration erfordert eine Änderung der Rahmenbedingungen – nicht nur eine Ziel-Treasury-Rendite. Wir würden erwarten, dass sich mehrere Marktsignale umkehren, bevor wir ein höheres Zinsrisiko eingehen.
- Wir bevorzugen vorerst eine niedrigere Duration und legen den Schwerpunkt auf Carry und die Begrenzung des Drawdown-Risikos, während wir gleichzeitig die Flexibilität beibehalten, die Duration für potenzielle Renditen und zur Portfolioverteidigung zu erhöhen, wenn sich die Bedingungen ändern.
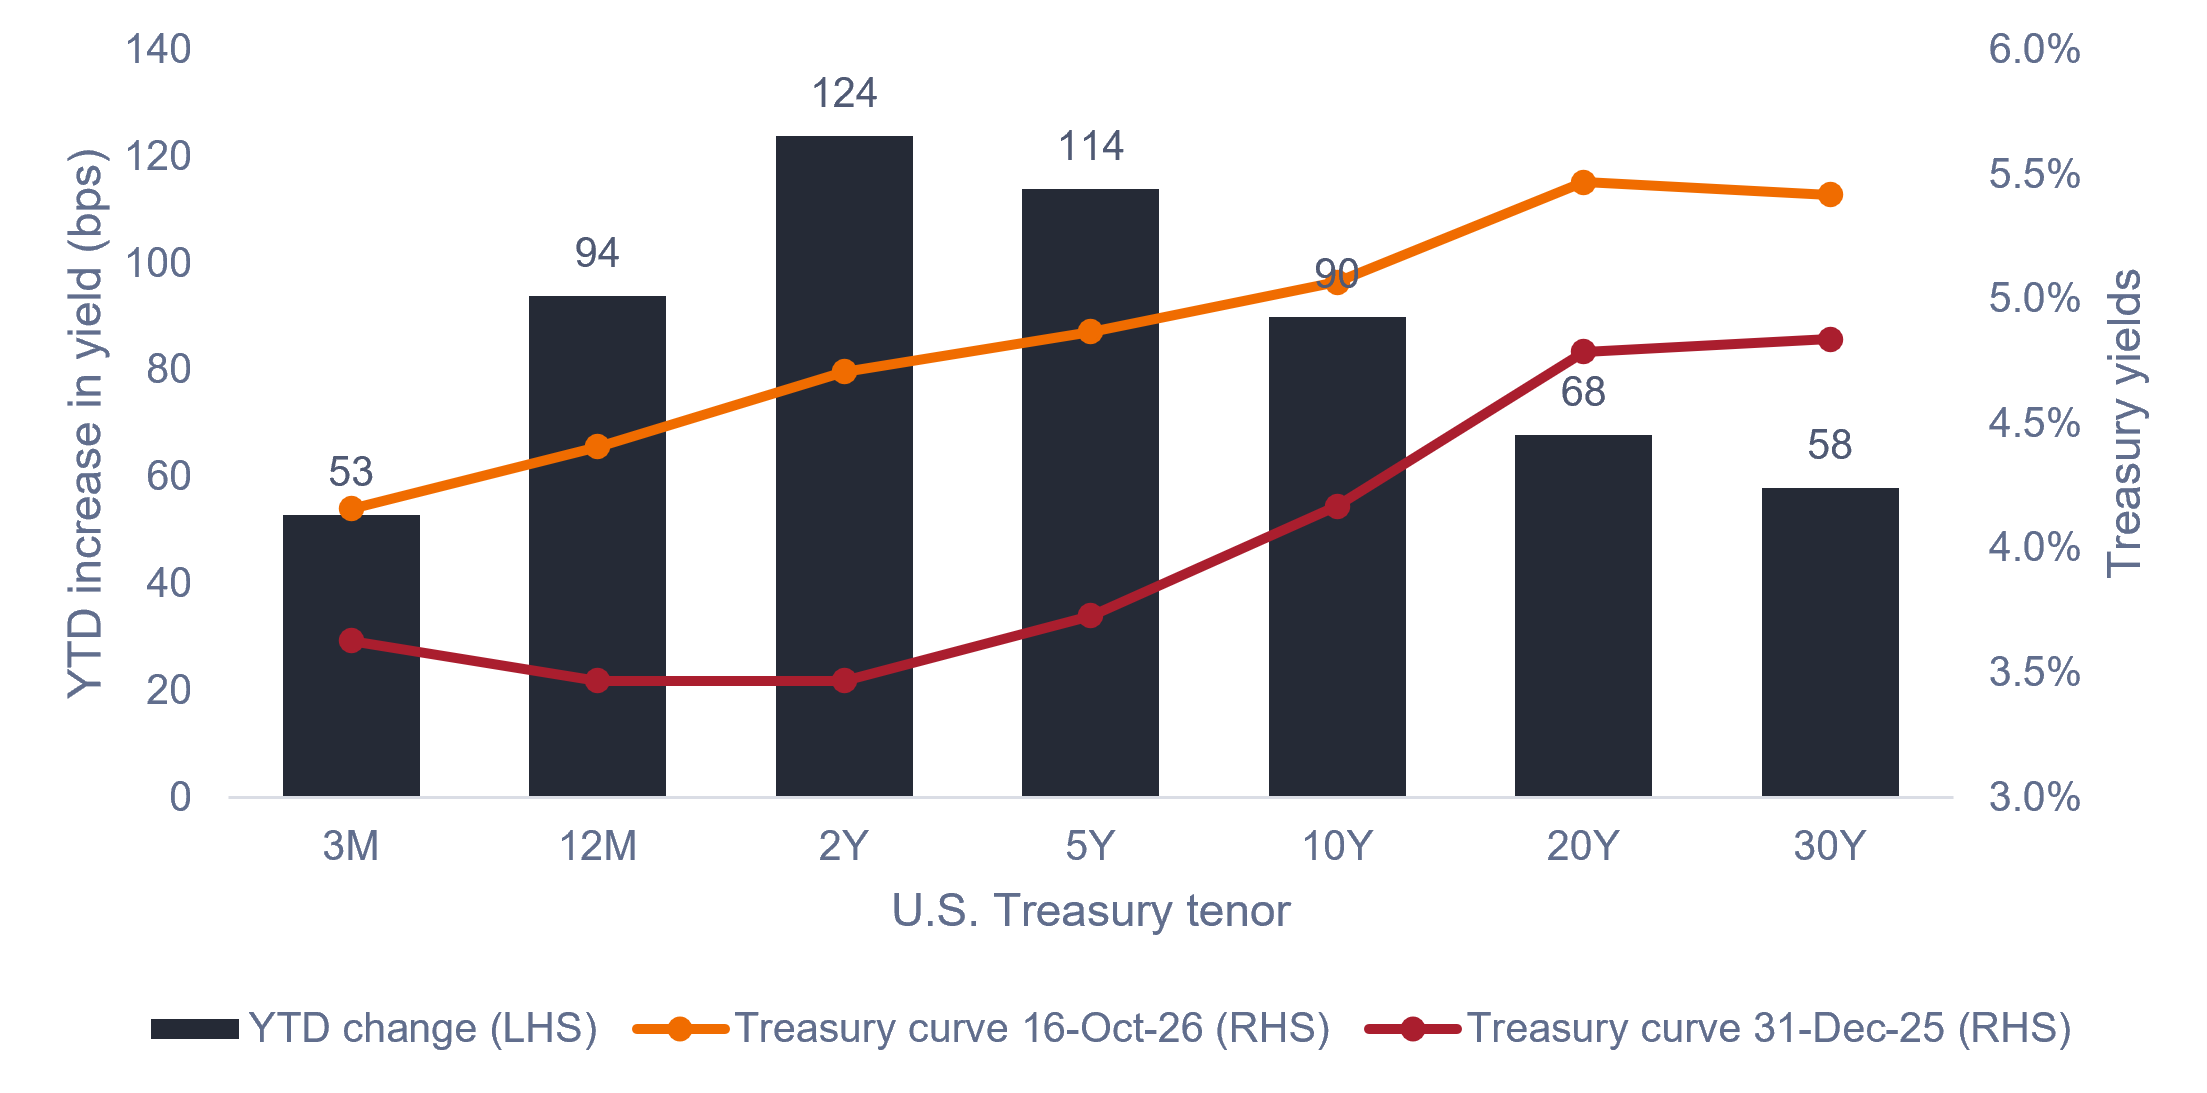
Das Wort „Whipsaw“ beschreibt wahrscheinlich am besten, wie sich die Renditen von Staatsanleihen bisher im Jahr 2026 verhalten haben. Wir begannen das Jahr mit der Erwartung von drei bis vier Zinssenkungen und sahen zu, wie die Rendite 10-jähriger US-Staatsanleihen im März auf unter 4 % stieg. Seitdem sind die Renditen stark gestiegen und die Future-Märkte gehen nun von drei Zinserhöhungen aus.
Die Kehrtwende ist auf mehrere Faktoren zurückzuführen, darunter höhere Energiepreise und eine wieder ansteigende Inflation aufgrund des Iran-Krieges, starke US-Unternehmensgewinne, ein robustes Wirtschaftswachstum aufgrund des Ausbaus der Infrastruktur für künstliche Intelligenz (KI), massive Staats- und Unternehmensverschuldung, große Haushaltsdefizite und eine sich verschlechternde Staatsfinanzierung sowie eine restriktiv (falkenhaft) agierende und weniger kommunikative US-Notenbank (Fed).
Abbildung 1: Veränderung der US-Treasury-Renditen seit Jahresbeginn
Die Renditen sind 2026 über die gesamte Kurve hinweg stark gestiegen.
Quelle: Bloomberg, Stand: 16. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Es versteht sich von selbst, dass der aggressive Renditeanstieg für einige Anleiheinvestoren holprig war – insbesondere für diejenigen ohne Untergewichtung der Duration oder am kurzen Ende der Zinskurve geparkt haben.
Wie zu erwarten war, haben Anlagen mit längerer Duration im Vergleich zu Anleihen mit kürzerer Duration größere negative Kursbewegungen verzeichnet, wie Abbildung 2 zeigt.
Abbildung 2: Year-to-date-Renditen für US-Treasury-Indizes mit unterschiedlicher Duration
Duration war 2026 nicht Ihr Freund.
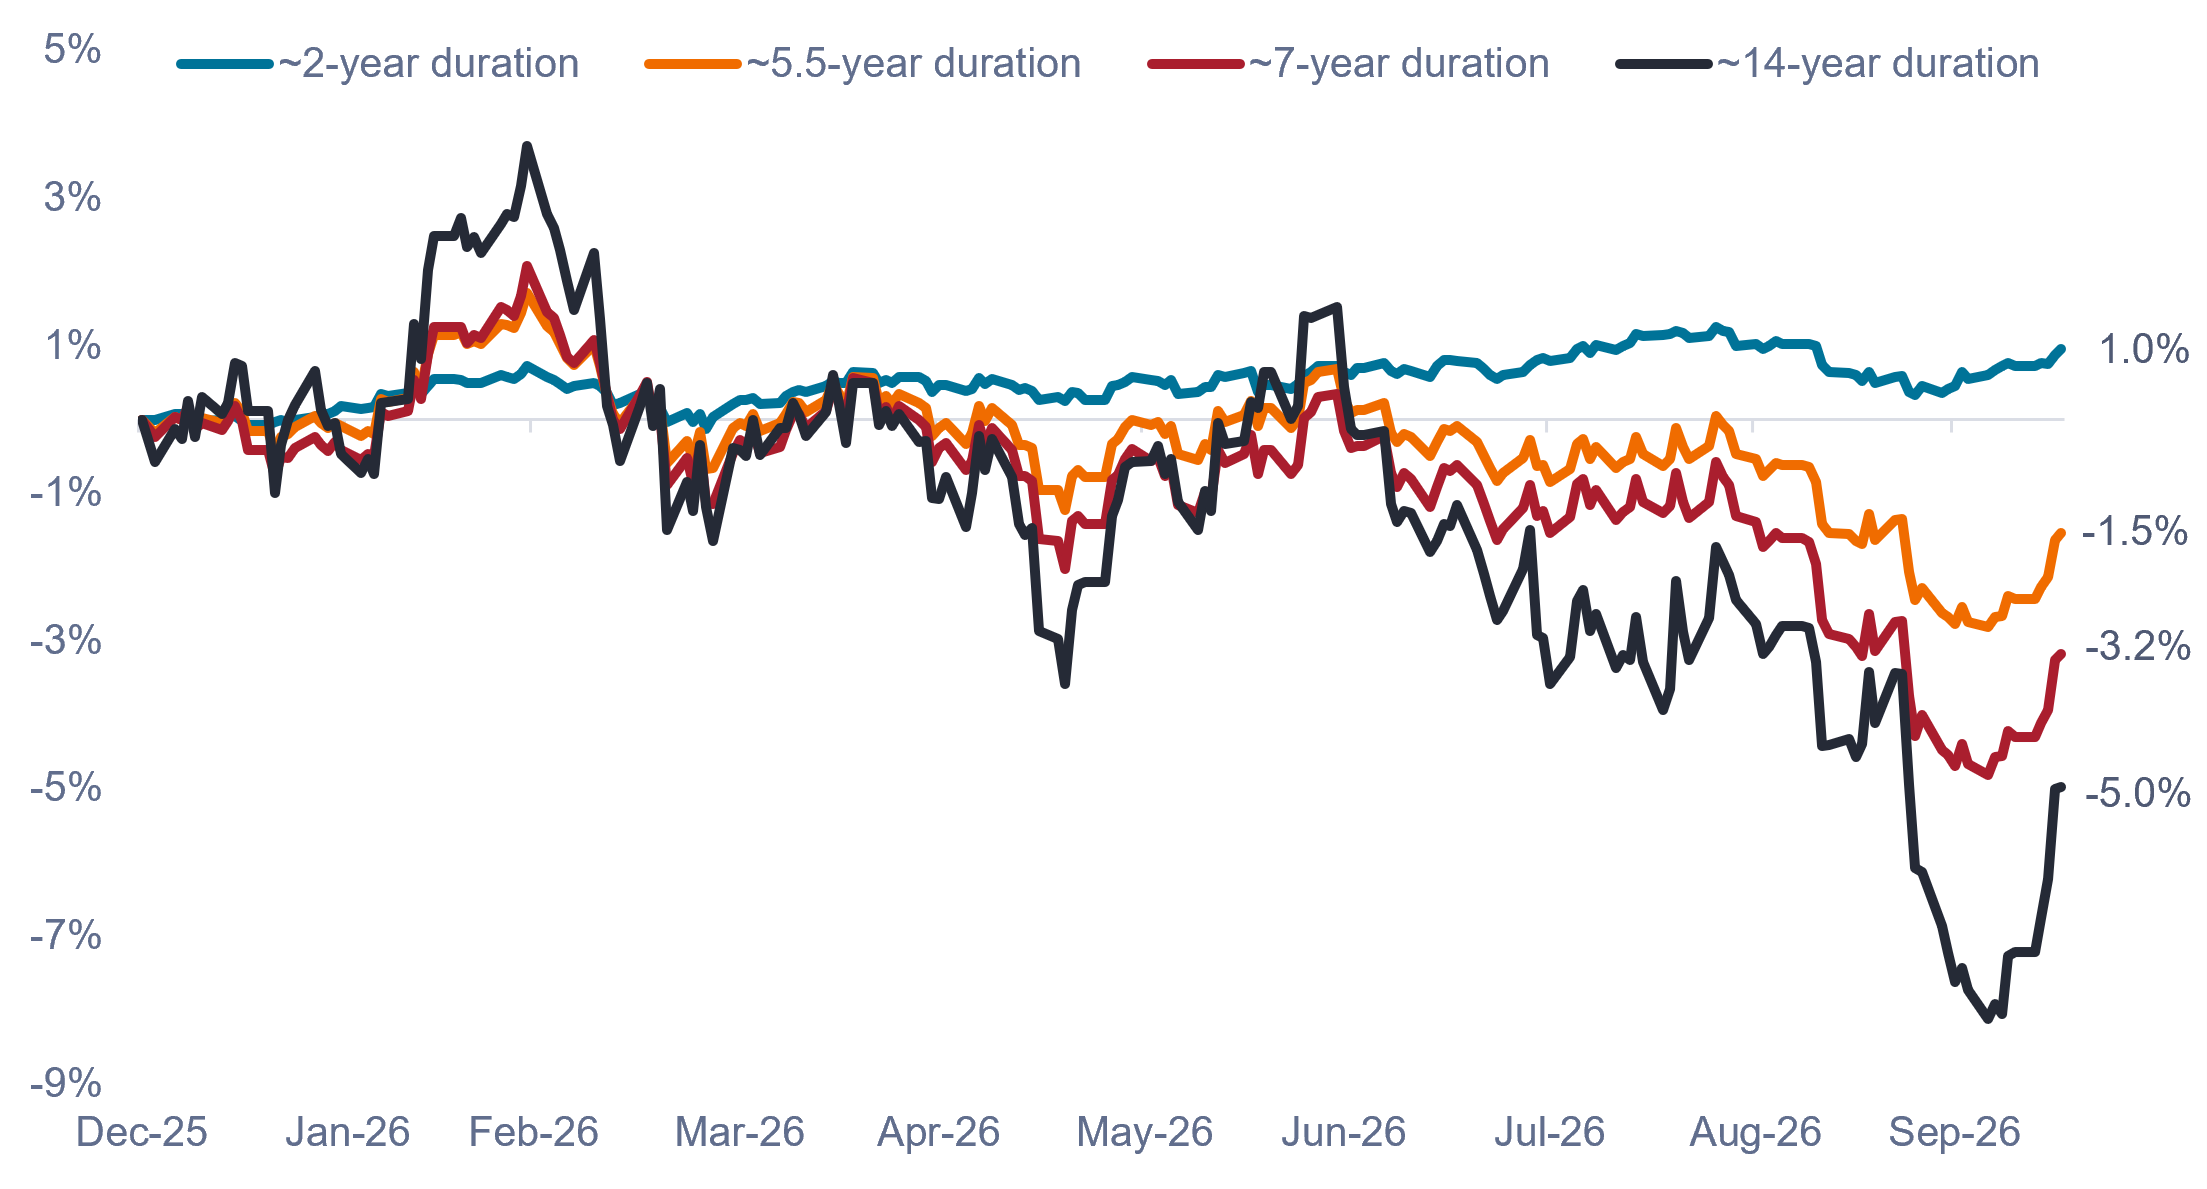
Quelle: Bloomberg, Stand: 16. Oktober 2026. Indizes zur Darstellung der Treasury-Renditen: ~2-jährige Duration = Bloomberg U.S. Treasury: 1-3 Year Index, ~5,5-jährige Duration = Bloomberg U.S. Treasury Index, ~7-jährige Duration = Bloomberg U.S. Treasury 7-10 Year Index, ~14-jährige Duration = Bloomberg U.S. Long Treasury Index. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Obwohl sich festverzinsliche Anleihen mit kurzer Duration bisher im Jahr 2026 besser entwickelt haben, fragen sich viele Anleger heute, wann es sich wieder lohnt, die Duration zu halten. Für einige hängt die Antwort auf diese Frage von einer bestimmten Zahl ab, wie z. B. „6 % auf die 10-jährige Treasury“, was dem Punkt entspricht, an dem 37 % der Fondsmanager in der Oktober-Umfrage von Bank of America Global Fund Manager sagten, dass sie Aktien auf Anleihen umstellen würden.
Wir sind der Ansicht, dass die Entscheidung nuancierter ist: Man muss auf die Schlüsselthemen achten, die die Anleihemärkte antreiben, und dann auf Signale für eine Änderung dieser Themen achten. Abbildung 3 schlüsselt die wichtigsten Signale auf, auf die wir achten, und was eine Änderung hin zur Erhöhung der Duration auslösen könnte.
Abbildung 3: Dashboard für die Durationsentscheidung
Nur wenn mehrere Signale beginnen, sich zu drehen, wird das Argument für eine Erhöhung der Duration überzeugender.
| Signal | Untergewichtung bleiben | In Richtung neutral bewegen / Duration hinzufügen |
| Fed | Inkrementelle Straffung ✓ |
Aggressive, glaubwürdigkeitswiederherstellende Straffung |
| Beschäftigung | Widerstandsfähiger Arbeitsmarkt ✓ |
Anhaltende Verschlechterung bei Anträgen und Lohnabrechnungen |
| Inflation | Klebrig oder wieder beschleunigend ✓ |
Anhaltende, breit angelegte Disinflation |
| Öl / Iran | Versorgungsrisiko besteht ✓ |
Dauerhafte Lösung und sinkende Ölpreise |
| Risikoanlagen | Aktien robust; Spreads eingedämmt ✓ |
Signifikante Aktienrückgänge und Ausweitung der Spreads |
| Wachstum | Wirtschaft bleibt widerstandsfähig ✓ |
Deutliche Anzeichen für eine wesentliche Verlangsamung |
Quelle: Janus Henderson Investors, Stand: 16. Oktober 2026.
Vorerst sind wir der Meinung, dass die Risiken für Renditen mit längerer Fälligkeit wahrscheinlich bestehen bleiben und möglicherweise eine noch höhere Volatilität zu erwarten ist. Angesichts dieser Risiken bevorzugen wir weiterhin eine weniger volatile Position mit geringerer Duration, die den Ertrag pro Risikoeinheit maximiert, indem sie den Schwerpunkt auf Carry legt und gleichzeitig Drawdown-Risiken und das Engagement in Zinssensiblen Anlagen begrenzt.
Während die Untergewichtung der Duration im Jahr 2026 sinnvoll war, ist ein echter aktiver Manager darauf vorbereitet, die Durationspositionierung anzupassen, um potenzielle Renditen zu erzielen und die Portfolioverteidigung zu stärken, wenn die Bedingungen eine Änderung rechtfertigen. Wir beobachten weiterhin die Signale und sind bereit, unseren Duration-Ansatz anzupassen, wenn und wann sich die Signale zu drehen beginnen.
WICHTIGE INFORMATIONEN
Aktiv verwaltete Portfolios erzielen möglicherweise nicht die beabsichtigten Ergebnisse. Keine Anlagestrategie kann einen Gewinn garantieren oder das Verlustrisiko eliminieren.
**Unternehmen, die sich mitKünstlicher Intelligenz („KI“) befassen**, darunter auch solche, die KI-Technologien entwickeln oder nutzen, könnten mit einer schnellen Produktobsoleszenz, intensivem Wettbewerb und verstärkter behördlicher Kontrolle konfrontiert sein.Diese Unternehmen sind oftmals stark auf geistiges Eigentum angewiesen, investieren erheblich in Forschung und Entwicklung und sind darauf angewiesen, die Verbrauchernachfrage aufrechtzuerhalten und zu steigern. Ihre Wertpapiere können volatiler sein als die von Unternehmen, die etabliertere Technologien anbieten, und können durch Risiken beeinträchtigt werden, die mit dem Einsatz von KI im Geschäftsbetrieb verbunden sind, einschließlich rechtlicher Haftung oder Reputationsschäden.
Das Kreditspread-Risiko beschreibt das Potenzial für finanzielle Verluste bei einem Schuldtitel infolge einer Ausweitung des Spreads (Renditeunterschieds) zwischen diesem Wertpapier und einer risikofreien Benchmark, wie etwa US-Staatsanleihen. Es stellt Änderungen des Marktwerts dar, die durch eine erhöhte Wahrnehmung von Kreditrisiken seitens des Marktes verursacht werden, die sich vom tatsächlichen Risiko des Ausfalls des Kreditnehmers unterscheidet.
Eine Diversifizierung garantiert weder das Erzielen von Gewinnen noch beseitigt es das Risiko von Anlageverlusten.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
Die Indexwertentwicklung spiegelt nicht die Kosten für die Verwaltung eines Portfolios wider, da ein Index nicht verwaltet wird und nicht für Direktinvestitionen zur Verfügung steht.
Die Rendite zehnjähriger Treasuries ist der Zinssatz auf US-Anleihen, die in zehn Jahren ab Kaufdatum fällig werden.
Ein Basispunkt (Bp.) entspricht einem Hundertstel Prozent. 1 Bp. = 0,01 %, 100 Bp. = 1 %.
Carry ist der Ertrag oder die Rendite, die aus dem Halten einer Position über einen bestimmten Zeitraum resultiert, ohne Berücksichtigung von Änderungen des Marktpreises.
Kreditspread bezeichnet die Renditedifferenz zwischen Wertpapieren mit ähnlicher Restlaufzeit, aber unterschiedlicher Bonität. Eine Spread-Weitung deutet im Allgemeinen auf eine Verschlechterung der Bonität von Emittenten hin, eine Verengung dagegen auf eine Verbesserung der Bonität.
Duration misst die Preissensitivität einer Anleihe für Zinsänderungen. Je länger die Duration einer Anleihe, desto höher die Sensitivität für Zinsänderungen und umgekehrt.
US-Staatsanleihen sind direkte Schuldverschreibungen, die von der US-Regierung begeben werden.Bei Staatsanleihen ist der Anleger ein Gläubiger der Regierung. Schatzwechsel und US-Staatsanleihen werden durch das volle Vertrauen und den Kredit der US-Regierung garantiert, gelten im Allgemeinen als frei von Kreditrisiken und weisen in der Regel niedrigere Renditen auf als andere Wertpapiere.
Die Volatilität misst das Risiko anhand der Streuung der Renditen für eine bestimmte Anlage.
Eine Zinskurve stellt die Renditen oder Zinssätze von Staatsanleihen mit gleicher Kreditqualität, aber unterschiedlichen Fälligkeitsterminen dar.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.