Zentrale Erkenntnisse:
- Nicht alle CCC-Anleihen sind gleich: Diejenigen, die noch bedient werden, können attraktive Renditen und möglicherweise sich verbessernde Fundamentaldaten bieten. Dies eröffnet Chancen für Anleger, die zwischen tragfähigen Kreditnehmern und notleidenden Krediten unterscheiden können.
- Der wirtschaftliche Hintergrund bleibt unterstützend mit einem soliden nominalen Wachstum, das Unternehmen dabei helfen kann, ihre Einnahmen zu steigern und ihren Verschuldungsgrad zu senken. Anleger sollten jedoch Kreditnehmer bevorzugen, die über eine ausreichende Zinsdeckung verfügen, um höheren Zinssätzen standzuhalten.
- Das Refinanzierungsrisiko macht Selektivität entscheidend, da drohende Fälligkeit schwächere CCC-Kreditnehmer gefährden können. Dies erfordert eine strenge Kreditauswahl sowie ein genaues Verständnis des Betriebsumfelds eines Kreditnehmers und der an eine Anleihe geknüpften Covenants.
Vielleicht erinnern Sie sich, dass wir in unserem vorherigen Artikel „Ein Blick unter die Haube: Differenzierung zwischen CCC-High-Yield-Anleihen“ die CCC-Kohorte zuvor in die Anleihen unterteilt haben, die wir als hochgradig notleidend angesehen haben, und diejenigen, die wir als potenziell leistungsfähig angesehen haben.
Credit Spreads sind die Renditedifferenz zwischen einer High-Yield-Unternehmensanleihe und einer Staatsanleihe ähnlicher Fälligkeit. Für die notleidenderen Anleihen sind wir nicht überzeugt, dass die Spreads den wahrscheinlichen Rückgang des Kapitalwerts der Schulden in diesen Strukturen widerspiegeln.
Abbildung 1: CCC-Spreads unterteilt in notleidende und leistungsfähige Kohorte (Basispunkt)
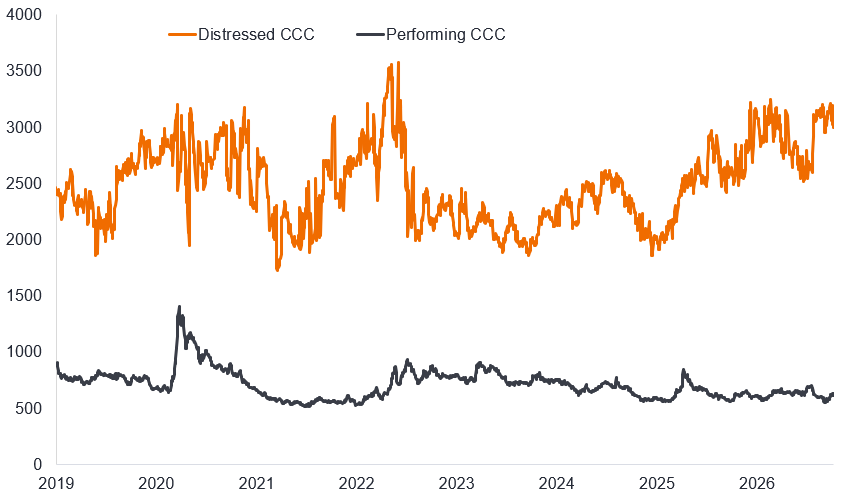
Quelle: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield Index, option-adjusted Spreads (OAS), täglicher marktwertgewichteter OAS für US-amerikanische HY CCC- oder darunter liegende Bestandteile, unterteilt nach Preis: notleidend = Anleihen im Handel unter 60 $ (von 100 $ Nennwert) und leistungsfähig = Anleihen im Handel über 60 $. Anleihen, die bei genau 60 $ im Handel stehen, sind aus den beiden Preiskohorten ausgeschlossen. Daten vom 1. Januar 2019 bis 7. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Wir glauben, dass die Ausfallwahrscheinlichkeit bei einem Teil der notleidenden CCC-Anleihen hoch ist. Infolgedessen könnten die Inhaber entweder einen Abschlag auf den Nennwert ihrer Schulden erhalten oder sich auf eine lange Zeit der Umstrukturierung einlassen, die dazu führen könnte, dass die Kuponzahlungen eingestellt werden und niedrige Erholungswerte erzielt werden.
Spread als Risiko-Rendite-Abwägung
Umgekehrt glauben wir, dass es innerhalb der leistungsstarken Kohorte Möglichkeiten gibt, in sich verbessernde Kredite zu investieren, die sich im Schuldenabbau befinden und attraktive risikobereinigte Renditen bieten. Diese leistungsstarken CCCs handeln viel mehr wie der Rest des High-Yield-Marktes. Abbildung 2 zeigt, dass der Spread auf die leistungsstarke CCC-Kohorte derzeit im Durchschnitt rund 635 Basispunkte (bp) beträgt, ein Spread-Pick-up von rund 330 bp gegenüber dem breiteren High-Yield-Index. Das bedeutet, während die Renditen für US-High-Yield-Anleihen durchschnittlich bei rund 8,2 % liegen (US-Staatsanleihenrendite von rund 4,9 % + Spread), liegt die Rendite für leistungsstarke CCCs näher bei 11,5 % (basierend auf den Spreads in Abbildung 2).1
Abbildung 2: Spreads für performende CCC-Titel im Vergleich zu breiten US-High-Yield-Anleihen (in Basispunkten)
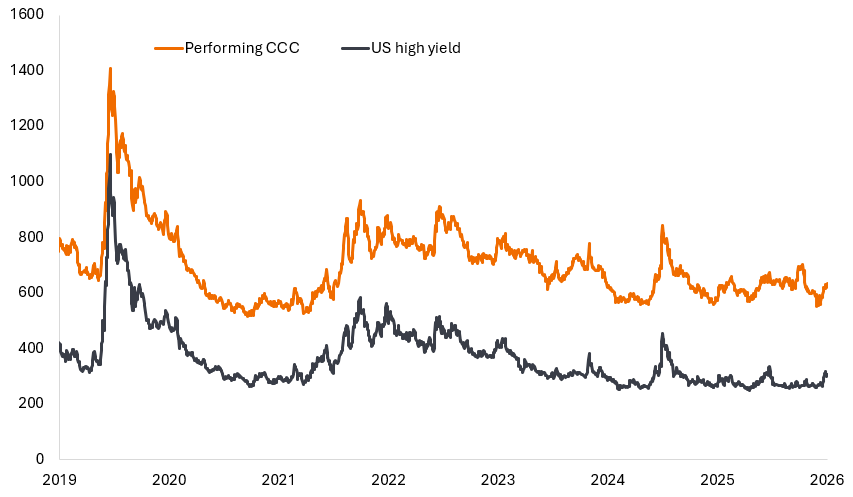
Quelle: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield Index, optionsbereinigter Spread (OAS), täglicher marktwertgewichteter OAS für US High Yield und US High Yield CCC oder darunter. Performing CCC = durchschnittlicher Spread bei Anleihen, die innerhalb der CCC-Kohorte mit über 60 $ im Handel stehen. Broad US High Yield = durchschnittlicher Spread über alle High Yield Ratings hinweg. Daten vom 1. Januar 2019 bis zum 7. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen. Die Renditen können im Laufe der Zeit schwanken und sind nicht garantiert.
Nominales Wachstum stützt leistungsfähige Anleihen
In der leistungsstarken Kohorte von CCC-Anleihen glauben wir, dass für die meisten Unternehmen die Voraussetzungen bestehen, um auf kurze Sicht ohne Zahlungsausfall zu operieren. Dies spiegelt sowohl eine makroökonomische als auch eine fundamentale Sichtweise wider.
Aus wirtschaftlicher Sicht erscheint das derzeitige wirtschaftliche Umfeld in den USA günstig. Nominales Wachstum ist das Wirtschaftswachstum in monetären Begriffen, d. h. unbereinigt um die Inflation. Wir erwarten, dass das Wachstum des nominalen Bruttoinlandsprodukts (BIP) in den USA im kommenden Jahr bei ca. 5 % liegen wird. Dies ist ein gesundes Wachstum, das es den Unternehmen ermöglicht, ihr Umsatzwachstum fortzusetzen, inkrementelle Margenverbesserungen zu erzielen und in ihre Kapitalstrukturen hineinzuwachsen, was zum Schuldenabbau beiträgt.
Abbildung 3: Wachstum des nominalen Bruttoinlandsprodukts (BIP) (% Änderung gegenüber dem Vorjahr)
Die schattierten Bereiche kennzeichnen Rezessionsphasen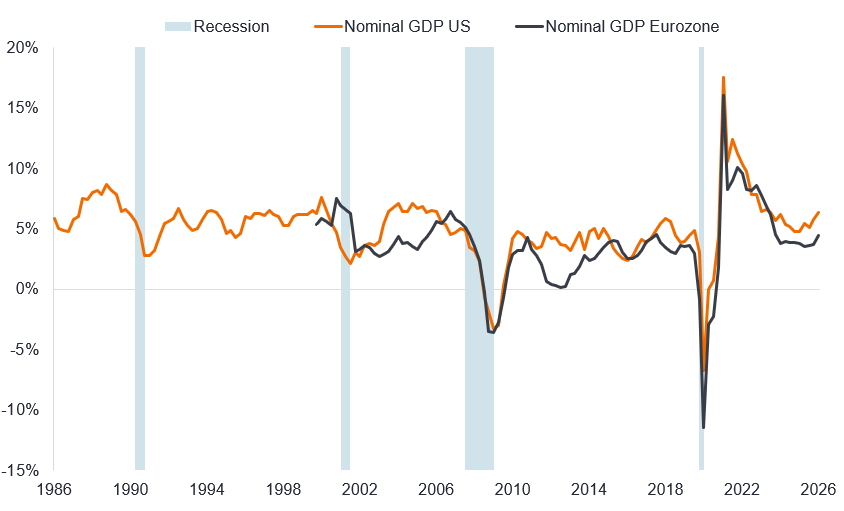
Quelle: US Bureau of Economic Analysis, nominales Bruttoinlandsprodukt, Eurostat, Bruttoinlandsprodukt des Euroraums zu Marktpreisen, vierteljährliche Datenpunkte, prozentuale Veränderung gegenüber dem Vorjahr, Q3 1986 bis Q2 2026. Die Daten für den Euroraum beginnen bei Q1 2000. Die Rezessionsphasen beziehen sich auf Zeiten, in denen es nach Angaben des National Bureau of Economic Research (NBER) eine Rezession in den USA gab. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
In Europa ist das Wachstum ungleicher und blieb typischerweise hinter dem der USA zurück. Während es in der ersten Hälfte des Jahres 2026 Anzeichen für ein Wachstum gab, haben sich die jüngsten Einkaufsmanagerindexdaten (PMI) für die Eurozone, die als Frühindikator für die wirtschaftliche Entwicklung gelten, im September und Oktober leicht abgeschwächt, wenngleich sie immer noch über der Marke von 50 liegen, die auf ein Wirtschaftswachstum hindeutet. Im Gegensatz dazu sind die PMI-Daten aus den USA und dem Vereinigten Königreich in diesen Monaten stabil geblieben.2
Ein Nachteil des recht robusten Wachstums besteht darin, dass es den Zentralbanken Deckung bietet, eine straffere Geldpolitik zu verfolgen, angesichts der jüngsten Inflationsdrucks durch Angebotsschocks. Da die Zentralbanken der meisten entwickelten Märkte die Zinssätze anheben, müssen wir Kapitalstrukturen identifizieren, die einem Umfeld steigender Zinsen standhalten können. Dies bedeutet sicherzustellen, dass die Kreditnehmer über eine ausreichende Zinsabdeckung (Erträge zur Deckung der Zinszahlungen) verfügen, insbesondere wenn eine zinsbedingte Konjunkturabkühlung die Aussichten für die Einnahmen und Cashflows des Kreditnehmers beeinträchtigen würde.
Beachtung der Fälligkeitswelle
Ein unterstützendes Wachstumsumfeld ist hilfreich, aber es beseitigt nicht die größte Hürde für Unternehmen, die Kredite aufnehmen: ob sie ihre Schulden refinanzieren können.
Auf CCC geratete Anleihen haben oft kürzere Fälligkeiten. Dies spiegelt teilweise die Tatsache wider, dass Kreditgeber zögern, Kreditnehmern über lange Zeiträume Geld zu leihen, wenn eine geringere Sicherheit hinsichtlich der Rückzahlung besteht, weshalb länger laufende Anleihen in der Regel Altbestände sind. In den USA haben rund 40 % der CCC-High-Yield-Anleihen eine Laufzeit von drei Jahren bis zum 30. September 2029, verglichen mit nur 23,9 % der BB-bewerteten Anleihen und 25,5 % der B-bewerteten Anleihen.3
In Europa ist die am schwächsten bewertete Kohorte stärker exponiert als in den USA, da 55 % der CCC-bewerteten Anleihen innerhalb von drei Jahren Fälligkeit erreichen – ein Wert, der im Allgemeinen gestiegen ist (siehe Abbildung 4).
Abbildung 4: Die Emittenten mit dem schwächsten Rating sind am stärksten von Refinanzierungswänden betroffen
% der auf EUR lautenden High-Yield-Anleihen mit einer Laufzeit von weniger als drei Jahren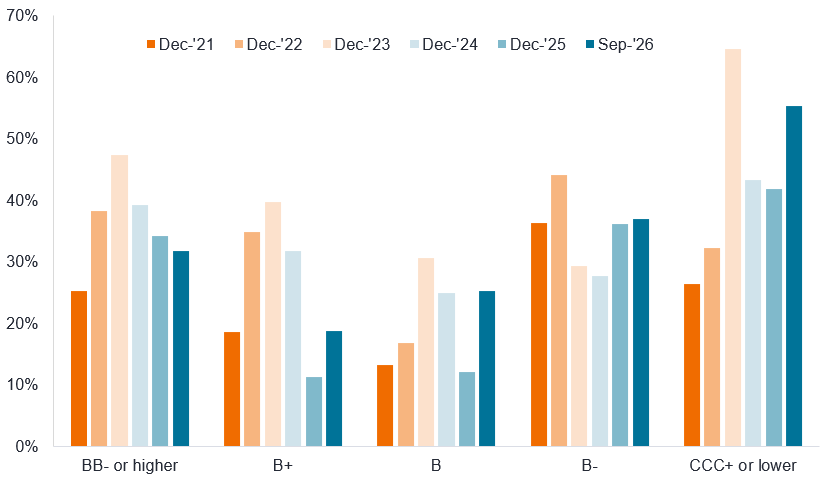
Quelle: Morgan Stanley Research, Bloomberg, ICE BofA Euro High Yield Index, 30. September 2026.
Fälligkeitswände sind die größte Hürde, die ein Insolvenzrisiko mit sich bringt. Bei der Überlegung, ob in mit CCC bewertete Kredite investiert oder diese gehalten werden sollen, halten wir es für wichtig, dass das Kredit unternehmen eine Wachstumsbahn vor einer Fälligkeit hat. Damit meinen wir eine gewisse Aussicht auf eine Verbesserung ihrer Finanzlage und vor allem genügend Zeit dafür.
Es ist selten, dass Anleihen von Anfang an mit einem CCC-Rating ausgegeben werden, obwohl dies vorkommt, in der Regel bei Anleihen, die nachrangig gegenüber anderen Schulden des Emittenten sind oder auf eine Umstrukturierung folgen. Zum Beispiel können Single-B-Emittenten nachrangige Schulden haben, die eine Stufe unter ihren höherrangigen Schulden liegen und daher ein CCC-Rating haben. Größtenteils wurden Anleihen mit CCC-Rating typischerweise von einem höheren Rating herabgestuft, so dass die Anleger ein Urteil über die laufende Kreditwürdigkeit des Kreditnehmers treffen.
Unser Risikomanagement
Gerade dieser Fokus auf die Risikobewertung ist bei CCC-Anleihen besonders wichtig. Anleger müssen die analytische Strenge anwenden, die sie für jede andere High Yield Anleihe aufbringen würden, aber mit noch größerem Fokus. Die Fähigkeit, Barmittel zu generieren, um die Verbindlichkeiten zu decken, der Hebel (Schulden als Anteil am Ergebnis) und andere Kennzahlen müssen modelliert und unter verschiedenen Szenarien einem Stresstest unterzogen werden.
Per Definition sind Unternehmen mit CCC-rating finanziell anfälliger, sodass es besonders wichtig ist, auf Bereiche wie Sicherheiten zu achten. Welche Vermögenswerte gibt es im Unternehmen? Gibt es Anzeichen für eine Wertminderung? Stellen die Covenants (die für die Anleihe geltenden rechtlich bindenden Regeln) sicher, dass kein Kapital entnommen oder wichtige Sicherheiten abgeführt werden können, was den Erholungswert verringern könnte? Deshalb ist ein weiterer Schlüsselfaktor das Verhalten des Managements oder des Sponsors (Private-Equity-Eigentümer). Sind sie als gläubigerfreundlich bekannt oder haben sie in der Vergangenheit ein aggressives Verhalten an den Tag gelegt, das für Anleihegläubiger schädlich sein könnte, wie etwa übermäßige Dividendenzahlungen oder schuldenfinanzierte M&A?
Alle diese Überlegungen sind unkomplizierter, wenn ein Kreditnehmer nicht mit einem säkularen Rückgang konfrontiert ist. Technologische Fortschritte bedeuten, dass die Disintermediation wahrscheinlich an Fahrt gewinnen wird. Die künstliche Intelligenz hat die Eintrittsbarrieren für die Softwareentwicklung bereits gesenkt und stellt möglicherweise ein Risiko für Future Cashflows bei High-Yield-Software dar. Satelliten-Breitband könnte gleichermaßen für Sektoren im Telekommunikationsbereich störend wirken. Wie wir bereits angemerkt haben, findet ein starkes Wirtschaftswachstum statt, daher würden wir normalerweise Kreditnehmer bevorzugen, die in Gebieten tätig sind, die Wachstum bieten.
Was liegt darunter?
Letztendlich kommt es darauf an, ein tiefes Verständnis der Risiken und Chancen eines Kredits zu erlangen. CCC bieten große Spreads im Vergleich zum breiteren High-Yield-Markt, aber ein Teil dieses Spreads ist ein Ausgleich für Ausfallverluste. Durch einen differenzierten Ansatz für CCC und eine sorgfältige Analyse können Anleger in eine bessere Lage versetzt werden, die Anleihen mit Verbesserungspotenzial von denen zu isolieren, bei denen ein Ausfall unmittelbar bevorsteht. Auf diese Weise können Anleger potenziell die Prämie in einem High-Yield-Bereich erzielen, der oft nicht geliebt und übersehen wird.
1Quelle: Spreads gemäß Exhibit 2, U.S. Federal Reserve, U.S. Treasury-Rendite aus dem Durchschnitt von U.S. Treasury-Wertpapieren mit 3-jähriger und 5-jähriger Fälligkeit, 4,9 % bzw. 5,0 %, zum 7. Oktober 2026. Die Renditen können im Laufe der Zeit schwanken und sind nicht garantiert.
2Quelle: S&P Global Flash PMIs veröffentlicht am 23. September 2026 und 23. Oktober 2026.
3Quelle: BofA Global Research, ICE BofA US High Yield, 1. Oktober 2026.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
Hochzins- oder Ramschanleihen bergen ein höheres Ausfall- und Volatilitätsrisiko und können plötzlichen und kräftigen Kursschwankungen unterliegen.
Bloomberg US Corporate High Yield Index: Dieser Index bildet den Markt für auf US-Dollar lautende High-Yield-Unternehmensanleihen mit fester Verzinsung ab.
Bloomberg Caa US High Yield Index: Dieser Index misst den auf US-Dollar lautenden Markt für festverzinsliche High Yield Unternehmensanleihen mit Caa-Rating. Die erwähnten CCC-Sektoren sind in diesem Bereich enthalten.
ICE BofA US High Yield Index: Dieser Index bildet auf US-Dollar lautende Unternehmensanleihen unterhalb des Investment-Grade-Status ab, die auf dem inländischen US-Markt öffentlich begeben werden.
ICE BofA Euro High Yield Index: Dieser Index bildet die Wertentwicklung von auf Euro lautenden Unternehmensanleihen mit einem Rating unterhalb von Investment Grade ab, die öffentlich auf dem Euro-Inlands- oder Eurobond-Markt begeben werden.
Basispunkt (Bp.): Ein Basispunkt entspricht 1/100 eines Prozentpunkts. 1 Bp. = 0,01 %; 100 Bp. = 1 %.
Anleihe: Ein von einem Unternehmen oder einer Regierung ausgegebenes Wertpapier, das zur Geldbeschaffung dient. Der Anleger leiht dem Emittenten effektiv Geld im Austausch für Zinszahlungen und die eventuelle Rückzahlung des ursprünglich investierten Betrags.
Kreditaufnahme: Wenn ein Unternehmen, eine Einzelperson oder eine Regierung Schulden aufnimmt, um Ausgaben oder Investitionen zu finanzieren, normalerweise im Austausch für Zinszahlungen.
Kapitalstruktur: Die Kombination aus Fremd- und Aktien, die ein Unternehmen zur Finanzierung seiner Geschäftstätigkeit und seiner Vermögenswerte verwendet.
Cashflow: Der Nettosaldo an Barmitteln, die in ein Unternehmen hinein- und aus ihm herausfließen. Ein positiver Cashflow bedeutet, dass mehr Geld zu- als abfließt, während ein negativer Cashflow bedeutet, dass mehr Geld abfließt als zufließt.
Kohorte: Eine Gruppe mit den gleichen Merkmalen.
Unternehmensanleihe: Eine Anleihe, die von einem Unternehmen begeben wird. Unternehmensanleihen bieten Anlegern in der Regel regelmäßige Zinszahlungen und zahlen das ursprünglich investierte Kapital am Fälligkeit zurück.
Kupon: Eine regelmäßige Zinszahlung, die auf eine Anleihe gezahlt wird und als Prozentsatz des Werts der Anleihe angegeben wird.
Kredit: Eine Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer. Auf den Investmentmärkten bezieht sich Kredit oft auf die Kreditaufnahme von Unternehmen durch Anleihen, Darlehen oder andere festverzinsliche Wertpapiere.
Kreditrating: Eine unabhängige Beurteilung der Kreditwürdigkeit eines Kreditnehmers durch eine anerkannte Agentur wie Standard & Poor's, Moody’s oder Fitch. Standardisierte Bewertungen wie „AAA“ oder „B“ werden verwendet, obwohl Agenturen ihre Bewertungen möglicherweise in anderen Formaten präsentieren. CCC ist die niedrigste Ratingkohorte für High Yield Anleihen.
Kreditrisiko: Das Risiko, dass ein Kreditnehmer seinen vertraglichen Verpflichtungen zur Zahlung der erforderlichen Zinszahlungen oder zur Rückzahlung des Kredits nicht nachkommt.
Credit Spread: Der Renditeabstand zwischen Wertpapieren mit ähnlicher Fälligkeit, aber unterschiedlicher Kreditqualität. Er wird häufig verwendet, um den Renditeunterschied zwischen einer Unternehmensanleihe und einer Staatsanleihe zu beschreiben.
Ausfall: Die Nichterfüllung der Verpflichtungen eines Kreditnehmers, wie z. B. eines Anleiheemittenten, Zinsen zu zahlen oder den ursprünglichen geliehenen Betrag bei Fälligkeit zurückzuzahlen.
Entschuldung: Ein Unternehmen, das seine Kreditaufnahme oder Schulden als Anteil an seiner Bilanz reduziert.
Disintermediation: Entfernung von Zwischenhändlern oder Mittelsmännern (wie Großhändlern, Einzelhändlern oder Brokern) aus einer Transaktion.
Notleidende Kredite: Ein Wertpapier von einem Unternehmen, das in Zahlungsverzug geraten oder von Zahlungsverzug bedroht ist und das mit erheblichen Risiken verbunden ist.
Bruttoinlandsprodukt (BIP): Der Wert aller in einem Land innerhalb eines bestimmten Zeitraums produzierten fertigen Waren und Dienstleistungen. Er ist ein umfassendes Maß für die Größe und die Gesundheit einer Wirtschaft.
High Yield Anleihe: Eine Anleihe mit einem niedrigeren Kreditrating als eine Investment Grade Anleihe. Diese Anleihen bergen in der Regel ein höheres Risiko, dass der Emittent seinen Zahlungen nicht nachkommt, daher werden sie in der Regel mit einem höheren Zinssatz (Kupon) ausgegeben, um das zusätzliche Risiko auszugleichen.
Index: Eine statistische Größe, die eine Gruppe oder einen Pool von Wertpapieren oder anderen Finanzinstrumenten beschreibt. Jeder Index hat seine eigene Berechnungsmethode, die normalerweise als Änderung eines Basiswerts ausgedrückt wird.
Inflation: Teuerungsrate von Waren und Dienstleistungen in einer Volkswirtschaft.
Hebel: Dies bezieht sich auf die Höhe der Schulden eines Unternehmens im Verhältnis zu seinen Aktien oder seinen Erträgen.
Fälligkeit: Das Datum, an dem die Hauptschuld und ein etwaiger letzter Kupon einer Anleihe an die Anleger ausgezahlt werden.
Geldpolitik: Die Politik einer Zentralbank mit dem Ziel, die Inflation und das Wachstum in einer Volkswirtschaft zu beeinflussen. Zu den geldpolitischen Instrumenten gehören die Festsetzung von Zinssätzen und die Steuerung der Geldmenge.
Optionsbereinigter Spread (OAS): Der Renditeaufschlag (Renditeunterschied zwischen zwei Anleihen oder Wertpapieren) nach Berücksichtigung des Werts aller zusätzlichen Rechte, die in die Struktur jeder Anleihe eingebettet sind. Sie stellt die Entschädigung dar, die Anleger für das Kredit- oder Liquiditätsrisiko erwarten könnten.
Nennwert: Der ursprüngliche Wert eines Wertpapiers, beispielsweise einer Anleihe, bei seiner Erstausgabe. Anleihen werden bei Fälligkeit in der Regel zum Nennwert zurückgezahlt.
Kapital: Der ursprüngliche Betrag, der einem Anleiheemittenten geliehen wurde. Das Kapital ist vom Kupon zu trennen und muss dem Kreditgeber bei Fälligkeit zurückgegeben werden.
Private Equity: Eine Investition in ein Unternehmen, das nicht an einer Börse notiert ist.
Einkaufsmanagerindex (PMI): Eine Umfrage, die einen führenden Hinweis auf die vorherrschenden wirtschaftlichen Trends liefert, basierend auf Faktoren wie neuen Aufträgen, Lagerbeständen, Produktion, Lieferantenlieferungen und Beschäftigung.
Rezession: Ein anhaltender Rückgang der Wirtschaftstätigkeit, der in der Regel als zwei aufeinanderfolgende Quartale mit wirtschaftlicher Kontraktion wahrgenommen wird.
Refinanzierung: Der Prozess der Überarbeitung oder Ersetzung eines bestehenden Kreditvertrags, einschließlich der Ersetzung von Schulden durch neue Kredite vor oder zum Zeitpunkt der Fälligkeit der Schulden.
risikobereinigte Renditen: Die Rendite oder potenzielle Rendite einer Anlage nach Berücksichtigung des erforderlichen Risikos.
Risikoprämie: Die zusätzliche Rendite, die eine Anlage über den risikofreien Zinssatz hinaus voraussichtlich erzielen wird. Je riskanter eine Anlage eingestuft wird, desto höher ist im Allgemeinen die Risikoprämie, die von den Anlegern gefordert wird.
**Langfristig/Strukturell:**Ein anhaltender oder langfristiger Trend innerhalb eines Sektors oder Wirtschaftszweigs. Diese Trends verlaufen über längere Zeiträume hinweg, typischerweise unabhängig von der allgemeinen Wirtschaftsentwicklung.
Treasuries/US-Staatsanleihen: Schuldverschreibungen, die von der US-Regierung ausgegeben werden. Bei Staatsanleihen ist der Anleger ein Gläubiger der Regierung. Schatzwechsel und US-Staatsanleihen werden durch die volle Glaubwürdigkeit und Kreditwürdigkeit der US-Regierung garantiert. Sie gelten im Allgemeinen als frei von Kreditrisiko und weisen in der Regel niedrigere Renditen auf als andere Wertpapiere.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei einer Anleihe wird dies in seiner einfachsten Form berechnet, indem die Kuponzahlung durch den aktuellen Anleihekurs geteilt wird.