Aspectos destacados:
- Los rendimientos del Tesoro de EE. UU. a niveles no vistos desde la crisis financiera mundial pueden avivar los temores de un efecto de «desplazamiento» en los bonos del Tesoro de EE. UU. (UST) y los bonos de crédito investment grade (IG). Creemos que hay demanda para ambos, ya que los rendimientos más altos atraen a los inversores a los mercados de renta fija.
- A pesar de la fuerte emisión de hiperescaladores, el tamaño del mercado investment grade estadounidense no está en desacuerdo con los mercados estadounidenses de renta fija y renta variable. Además de esta oferta, los sólidos flujos de los inversores hacia el Investment Grade se han visto impulsados por los atractivos rendimientos ofrecidos.
- La oferta sigue importando, no obstante, especialmente cuando la emisión se concentra en sectores concretos. Los inversores deben analizar si la deuda se utiliza para apoyar inversiones productivas o contribuye a un exceso de capacidad y a unos fundamentales más débiles, y si el rendimiento disponible compensa adecuadamente esos riesgos.
¿Demanda de vuelta? UST al 5 %
Durante la mayor parte de la última década, los tipos de interés bajos y, por tanto, los rendimientos de los bonos, fueron un lastre para la demanda de renta fija. Hoy en día, podríamos decir que hemos vuelto a un entorno más normalizado, con rendimientos reales positivos (rendimientos por encima de la inflación) disponibles en los mercados.
Esto crea dos fuerzas opuestas. Por un lado, el mayor coste del capital aviva la preocupación por el aumento de los déficits fiscales de EE. UU. y las valoraciones de los activos. Por otro lado, con el rendimiento de los bonos del Tesoro alcanzando el 5 %, se ofrece a los inversores niveles de rentas no vistos desde la Crisis Financiera Mundial. ¿Podría el 5 % o más ser el nivel lo suficientemente alto como para atraer a los compradores necesarios para absorber niveles más altos de deuda pública?
Un inversor que compró Tesoro a 10 años en el pico de rendimiento de octubre de 2023 (4,98 %) habría obtenido una rentabilidad total de más del 15 %.[1] Si nos fijamos en la actualidad, Deutsche Bank estima que se podría conseguir una rentabilidad total positiva en 12 meses siempre que los rendimientos se mantengan por debajo del 5,5 % durante ese período y del 6,4 % durante dos años. [2] Después de todo, unos rendimientos más altos implican mayores cupones que proporcionan un margen de seguridad frente a nuevas subidas de los rendimientos en el futuro.
Más que centrarse en el nivel real de los rendimientos, lo que importa son los factores que influyen en los rendimientos. Los rendimientos reales más altos que reflejan un crecimiento resistente han sido manejables hasta ahora para los mercados, ya que los beneficios empresariales y la inversión relacionados con el desarrollo de la inteligencia artificial (IA) han seguido siendo muy positivos. Sin embargo, a los inversores les preocupa que las emisiones corporativas relacionadas con la IA, combinadas con un mayor endeudamiento de los gobiernos, puedan equivaler a demasiada oferta de bonos compitiendo por el capital inversor. En lugar de competir por un reservorio fijo de capital, creemos que los rendimientos más altos pueden atraer nuevo dinero a la renta fija desde el efectivo y otras clases de activos.
Entrada de compradores más sensibles al rendimiento en los UST
En el mercado del Tesoro estadounidense (UST), esto podría provenir de los inversores privados. En los últimos años, con la expansión cuantitativa dando paso al endurecimiento cuantitativo, compradores oficiales como la Reserva Federal de Estados Unidos (Fed), los bancos centrales y los gestores de reservas se han retirado de los UST. La propiedad privada nacional ha aumentado del 30 % al 50 % del mercado (figura 1), lo que significa que el mercado se ha vuelto más sensible a los precios a medida que los compradores sensibles a los rendimientos ganan importancia.
Figura 1: La base de compradores de UST es ahora más sensible a los precios
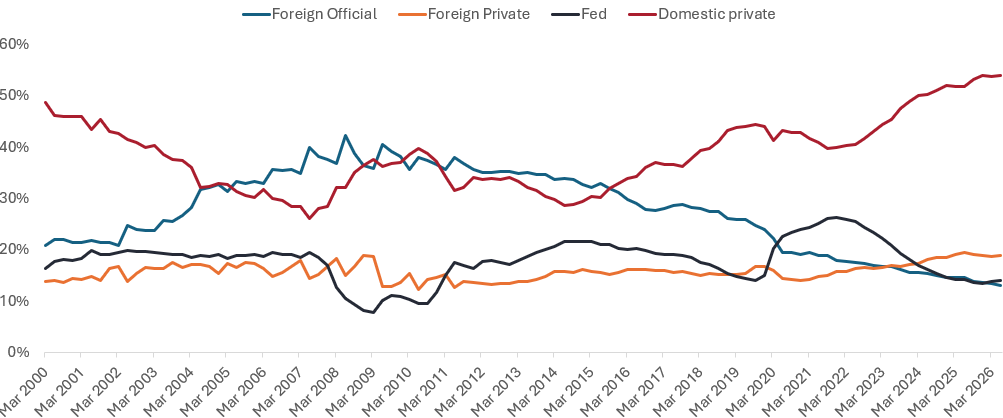
Fuente: Barclays, Reserva Federal, 9 de julio de 2026.
Unos rendimientos más altos de los UST aumentan el listón que deben superar los bonos corporativos para justificar su riesgo adicional. Mientras que los rendimientos de los bonos del Tesoro a diez años se acercaban al 5 %, se colocaron con facilidad transacciones primarias de alto rendimiento con rendimientos superiores al 6 %[3], lo que indica que sigue habiendo apetito por el riesgo de crédito. Por otro lado, ¿podría una fuerte emisión de hyperscalers investment grade reducir la demanda de bonos del Tesoro estadounidense y forzar a los rendimientos de los bonos del Tesoro a subir o estamos siendo alarmistas? Se trata de un debate especialmente relevante, dado que los hyperscalers han emitido deuda a largo plazo. Deutsche Bank ha informado de que cerca del 40 % de las operaciones a 30 años realizadas durante 2026 correspondieron a hyperscalers[4], mientras que a principios de año Morgan Stanley afirmó que el 51 % de la oferta de bonos de los hyperscalers se había emitido con vencimientos superiores a diez años[5].
¿Las emisiones de hiperescaladores expulsan a la deuda pública estadounidense?
Si el mercado de bonos corporativos estuviera expulsando realmente a todo lo demás, cabía esperar que su trayectoria de crecimiento fuera drásticamente diferente a la del mercado de bonos y de renta variable en general. Al normalizar el tamaño del crecimiento del mercado en el S&P, el Aggregate de EE. UU. (donde los UST son el componente más grande) y el IG de EE. UU. al establecer el punto de partida en uno (Figura 3 a la derecha), hemos observado un crecimiento de cinco a seis veces en todos los mercados durante los últimos 25 años. Por lo tanto, no estamos observando que el crédito corporativo haga nada inusual en relación con otros mercados.
Figura 2 y 3: El crecimiento de los mercados de deuda no eclipsa a otros mercados
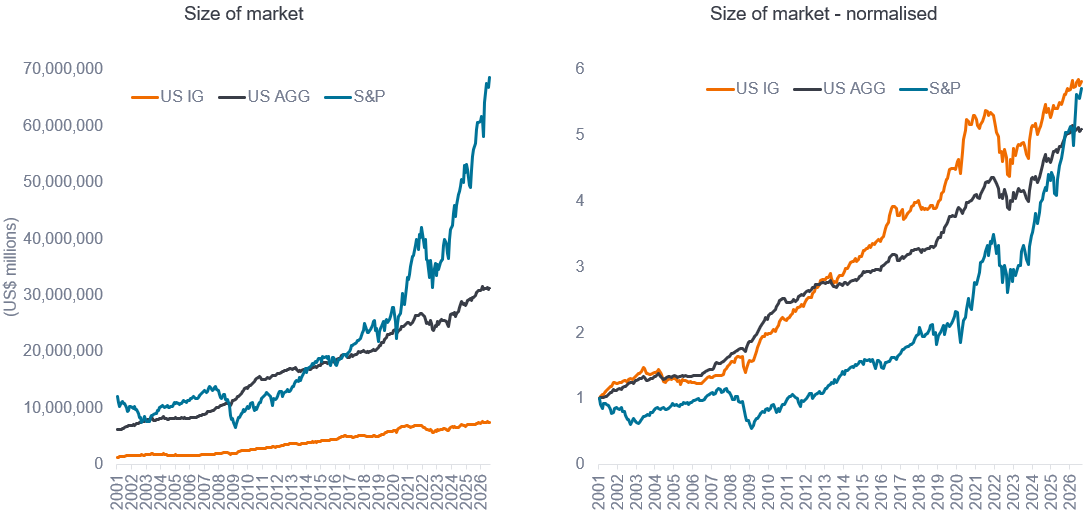
Fuente: Bloomberg, Janus Henderson, del 31 de enero de 2001 al 31 de agosto de 2026.
La tesis de la expulsión asume un fondo de capital limitado, pero el fondo de liquidez disponible ha crecido considerablemente. Los saldos en efectivo de los hogares estadounidenses se han disparado de 10 billones de dólares a 20 billones de dólares en los últimos cinco años.[6] Por lo tanto, los fuertes flujos de inversores se han visto impulsados por los atractivos rendimientos ofrecidos (los rendimientos del IG estadounidense se sitúan actualmente en el 5,8 %).[7] Este año es probable que la oferta neta de IG estadounidense sea la más alta de la historia, pero también se espera que la demanda sea récord.[8]
La oferta sigue siendo importante
Sin embargo, la historia demuestra que la oferta puede tener un impacto sectorial significativo, aunque el mercado más amplio parezca capaz de absorberla. La presión técnica (o impulsada por la oferta) de las emisiones puede surgir antes de que el deterioro de los fundamentales sea evidente. Durante la recesión energética de 2014-16, la importante inversión financiada con deuda contribuyó al exceso de capacidad en toda la cadena de suministro de hidrocarburos de EE. UU. Cuando los precios del petróleo cayeron posteriormente, las condiciones operativas más débiles expusieron estructuras de capital tensas, lo que finalmente provocó un deterioro fundamental.
Este es el matiz hoy: ¿generará la inversión en IA los beneficios y flujos de caja necesarios para soportar el endeudamiento, o contribuirá en última instancia a la sobrecapacidad y a unos fundamentales más débiles? Por lo tanto, la oferta es solo parte del panorama. La investigación crediticia focalizada evalúa cómo interactúa la oferta con los fundamentales y las valoraciones, y si la rentabilidad potencial compensa adecuadamente a los inversores por los riesgos.
El mismo principio nos lleva de nuevo a la deuda pública. Un rendimiento del 5 % puede atraer capital a la renta fija, pero también eleva el listón que debe superar el crédito corporativo para compensar a los inversores por el riesgo adicional. La capacidad de absorción de las emisiones no sólo depende del volumen que sale al mercado, sino también de los fundamentales que las sustentan y de si los rendimientos ofrecen una compensación suficiente. Esto subraya la importancia de considerar tanto las condiciones macroeconómicas como los fundamentales de los emisores al invertir en renta fija.
Inteligencia artificial (IA): La simulación de procesos de inteligencia humana por sistemas informáticos. La IA suele implicar aprender de los datos, identificar patrones y utilizar esta información para realizar predicciones o completar tareas.
Bono: Instrumento de deuda emitido por una empresa o un gobierno que se utiliza como medio de captar dinero. El inversor que compra el bono presta dinero al emisor del mismo. Los bonos ofrecen una rentabilidad a los inversores mediante pagos periódicos fijos (un cupón) y la devolución final al vencimiento de la cantidad original invertida, el valor nominal. Debido a sus pagos de intereses periódicos fijos, a menudo también se les llama instrumentos de renta fija.
Banco central: Institución nacional responsable de gestionar la moneda, la oferta monetaria y los tipos de interés de un país. Los bancos centrales también pueden supervisar el sistema bancario y actuar para mantener la estabilidad financiera.
Cupón: pago de intereses periódico que se abona por mantener un bono, descrito como un porcentaje del valor nominal de una inversión. Por ejemplo, si un bono tiene un valor nominal de 100 euros y un cupón anual del 5 %, el bono abonará 5 euros al año en concepto de intereses.
Crédito: el crédito se define típicamente como un acuerdo entre un prestamista y un prestatario. A menudo se utiliza de forma restringida para describir los préstamos corporativos, que pueden adoptar la forma de bonos corporativos, préstamos u otras clases de activos de interés fijo.
Fundamentales crediticios: Factores utilizados para evaluar la capacidad de un prestatario para hacer frente a sus obligaciones de deuda, como los ingresos, los beneficios, los flujos de caja, el apalancamiento y la solidez de su balance.
Riesgo de crédito: El riesgo de que un prestatario incumpla sus obligaciones contractuales de realizar los pagos de intereses requeridos o reembolsar el préstamo. Todo lo que mejore las condiciones para una empresa puede contribuir a reducir el riesgo de crédito.
Diferencial de crédito: la diferencia de rendimiento entre valores con vencimiento similar pero diferente calidad crediticia, a menudo utilizada para describir la diferencia de rendimiento entre bonos corporativos y bonos del Estado. Un diferencial cada vez mayor indica generalmente un deterioro de la solvencia de los prestatarios corporativos, mientras que su estrechamiento indica una mejora.
Expulsión: Situación en la que un endeudamiento sustancial de un emisor o parte del mercado absorbe capital de inversión, lo que puede reducir la demanda de deuda de otros prestatarios o aumentar los rendimientos que estos deben ofrecer.
**Duración:** Medida de la sensibilidad del precio de un bono a las variaciones de los tipos de interés. Cuanto mayor sea la duración de un bono, mayor será su sensibilidad a las variaciones de los tipos de interés, y viceversa.
Reserva Federal (Fed): El banco central de Estados Unidos, que se encarga de dirigir la política monetaria de EE. UU. y de apoyar la estabilidad del sistema financiero del país.
**Renta fija:** Ver bono.
**Crisis Financiera Global:** Una grave perturbación del sistema financiero mundial que alcanzó su punto álgido en 2008, lo que provocó un estrés importante en los bancos, los mercados de crédito, las economías y los mercados de inversión.
Hiperescalador: Empresa tecnológica muy grande que explota una amplia infraestructura de computación, nube o centro de datos y que puede ampliar rápidamente esa infraestructura para satisfacer la demanda.
Inflación: tasa a la que aumentan los precios de los bienes y servicios en una economía. El índice de precios al consumo (IPC) y el índice de precios minoristas (RPI) son dos medidas comunes; lo contrario de la deflación.
Bono investment grade: Bono emitido por un gobierno o una empresa con un riesgo relativamente bajo de impago, lo que se refleja en la calificación más alta que le otorgan las agencias de rating crediticio.
**Emisor:** Empresa, gobierno u otra organización que recauda fondos emitiendo instrumentos como bonos.
Vencimiento: La fecha de vencimiento de un bono es la fecha en que la inversión principal (y cualquier cupón final) se abona a los inversores. Los bonos a corto plazo generalmente vencen en un plazo de cinco años, los bonos a medio plazo, en un plazo de cinco a 10 años, y los bonos a largo plazo, al cabo de más de 10 años.
**Sobrecapacidad:** Situación en la que un sector industrial tiene mayor capacidad productiva que la necesaria para satisfacer la demanda. Esto puede presionar los precios, los beneficios y la capacidad de los prestatarios para hacer frente a la deuda.
Mercado primario: Mercado en el que los nuevos instrumentos, como bonos o acciones, se emiten y venden a los inversores por primera vez.
Endurecimiento cuantitativo (QT): Una política monetaria gubernamental que se utiliza ocasionalmente para reducir la oferta monetaria mediante la venta de instrumentos gubernamentales o dejándolos vencer y eliminándolos de sus balances de efectivo.
Rendimiento real: El rendimiento de una inversión después de tener en cuenta la inflación. Un rendimiento real positivo significa que el rendimiento está por encima de la tasa de inflación vigente.
**Gestor de reservas:** Institución responsable de gestionar las reservas de divisas de un país, que pueden incluir divisas, bonos del gobierno y otros activos muy líquidos.
**Rentabilidad total:** La rentabilidad total de una inversión durante un período determinado, teniendo en cuenta tanto los rentas recibidos como las ganancias o pérdidas de valor.
Treasuries/Bonos del Tesoro de EE. UU.: Obligaciones de deuda emitidas por el gobierno de EE. UU. Con los bonos del gobierno, el inversor es acreedor del gobierno. Las letras del Tesoro y los bonos del gobierno estadounidense están garantizados por la plena fe y crédito del gobierno estadounidense. Generalmente se considera que no presentan riesgo de crédito y suelen ofrecer rendimientos más bajos que otros instrumentos.
Valoración: Una evaluación de cuánto vale un activo o instrumento. En la renta fija, las valoraciones pueden considerarse comparando medidas como el rendimiento de un bono o el diferencial de crédito con los de instrumentos similares o con sus niveles históricos.
Rendimiento: El nivel de rentas que genera un instrumento durante un período determinado, expresado normalmente como una tasa porcentual. Para un bono, en su forma más simple, se calcula dividiendo el cupón pagado entre el precio actual del bono.
Fuente
[1] Fuente: Janus Henderson, LSEG Datastream, rentabilidad total en USD, 19de octubre de 2023 a 31 de agosto de 2026.
[2] Fuente: Deutsche Bank, 2 de septiembre de 2026. No hay garantía de que las tendencias pasadas continúen o se cumplan las previsiones.
[3] Fuente: Citi, Credit talks, 14 de septiembre de 2026.
[4] Fuente: Deutsche Bank, 7 de agosto de 2026.
[5] Fuente: Morgan Stanley, 10 de abril de 2026.
[6] Fuente: Reserva Federal, HSBC, a 30 de junio de 2026.
[7] Fuente: Bloomberg, ICE BofA US Corporate Index, a 14 de septiembre de 2026.
[8] Fuente: Deutsche Bank, 2 de septiembre de 2026.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.