Aspectos destacados:
- Los ETF pasivos ofrecen exposición a los índices de forma física, manteniendo las acciones subyacentes, o sintética, utilizando un swap con una contraparte que ofrece la rentabilidad del índice.
- En el caso de la renta variable de EE. UU., los ETF sintéticos han tenido históricamente una mejor rentabilidad que los ETF físicos gracias a una mayor eficiencia en la gestión de las retenciones fiscales sobre dividendos a nivel de fondo.
- Para un ETF sintético, el lastre frente al índice es una combinación del ratio de gastos totales (TER) y el diferencial del swap. Mantener ambos lo más bajo posible debería generar mejores resultados para los inversores.
La inversión en ETF ha transformado la manera en que los inversores acceden a los mercados. En las dos últimas décadas, la gama de exposiciones disponibles ha crecido significativamente, mientras que los costes han seguido disminuyendo. Para los inversores que construyen una asignación centralizada en un mercado importante como la renta variable estadounidense, un ETF pasivo ofrece una forma sencilla y de bajo coste de obtener la rentabilidad del índice.
Pero no todos los ETF pasivos se crean de la misma forma. La forma en que un ETF obtiene su exposición, su método de replicación, puede tener un impacto significativo en la cantidad de rentabilidad del índice que finalmente llega al inversor.
Replicación física y sintética: dos vías para llegar al mismo índice
Los ETF pasivos suelen obtener su exposición al índice de dos formas.
Un ETF físico compra y mantiene algunos o todos los instrumentos del índice. Puede mantener cada componente en las mismas proporciones que el índice, o una muestra optimizada diseñada para reducir los costes de negociación. Los fondos físicos también pueden prestar instrumentos para ayudar a compensar parte de los efectos negativos en la rentabilidad.
Un ETF sintético suele mantener una cesta de renta variable y celebrar un acuerdo de swap con una contraparte, normalmente uno o varios bancos grandes. En virtud del swap, el fondo intercambia la rentabilidad de su cesta por la rentabilidad del índice. La contraparte tiene la obligación contractual de proporcionar la rentabilidad del índice, lo que permite una exposición precisa al índice.
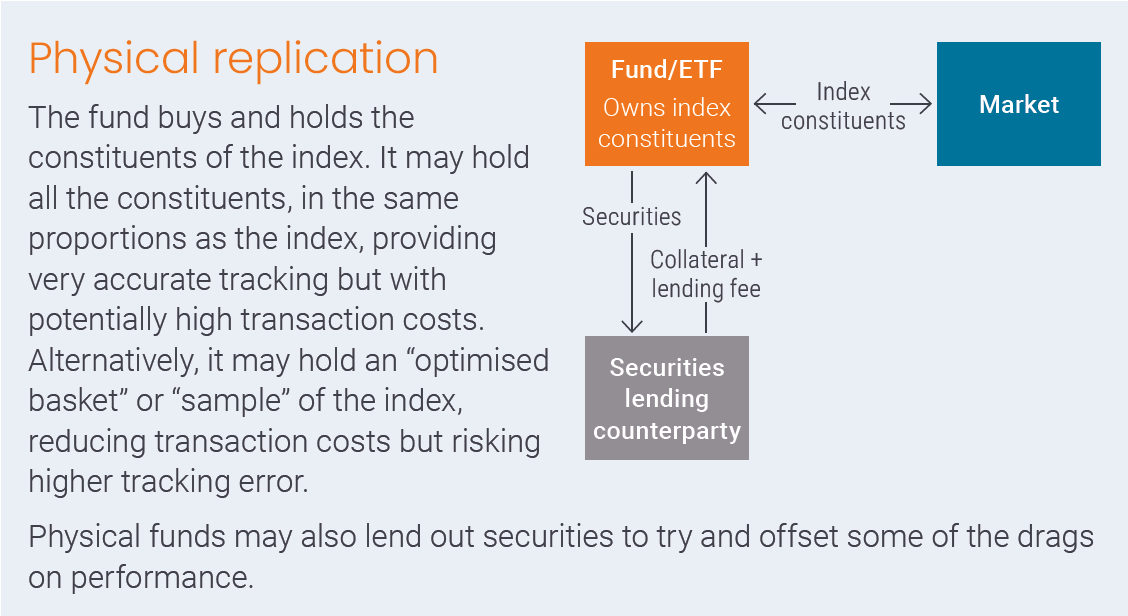
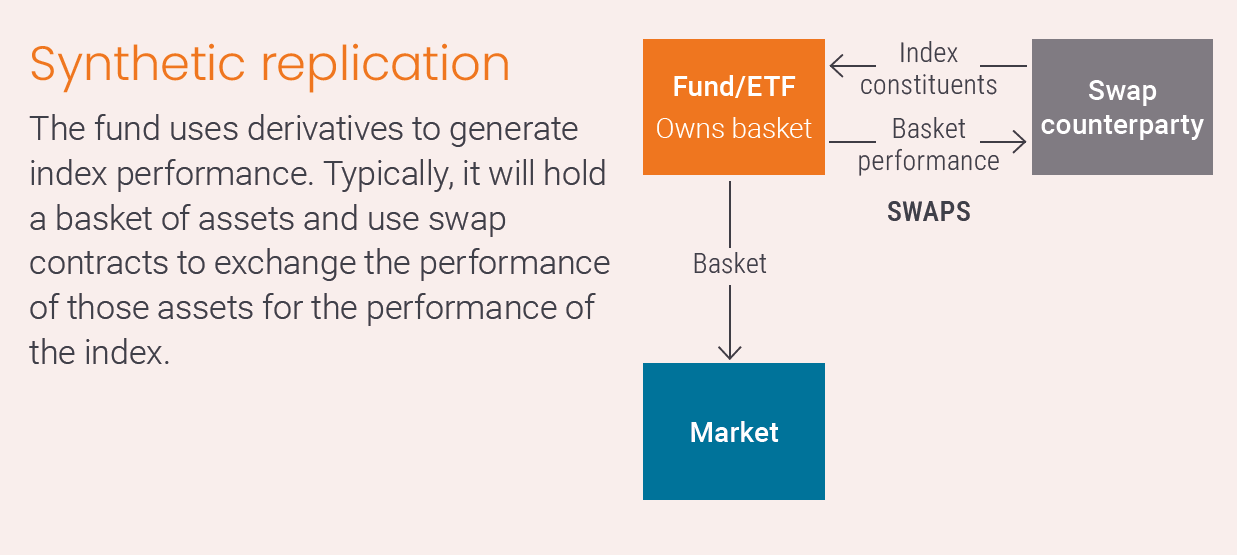
Fuente: Janus Henderson Investors. Con fines ilustrativos.
Ambos son enfoques bien establecidos. Cuál de ellos es más eficiente depende del mercado que se sigue, y en la renta variable estadounidense los impuestos suelen ser el factor determinante.
Por qué los sintéticos pueden ser preferibles en la renta variable estadounidense
Muchas empresas estadounidenses pagan dividendos, y esos dividendos están sujetos a retención fiscal cuando se pagan a inversores no estadounidenses. Un ETF físico domiciliado en Europa que posea acciones estadounidenses directamente suele tener una retención en origen del 15% o del 30% en cada dividendo. Ese impuesto reduce las rentas retenidas por el fondo y supone un lastre permanente para la rentabilidad en comparación con el índice.
El impacto no es trivial. Como ilustración hipotética, si un índice amplio de renta variable de EE. UU. tuviera un rendimiento por dividendo del 1,3 %, una retención de impuestos del 15 % costaría a un fondo físico aproximadamente el 0,2 % anual (1,3 % × 15 % ≈ 0,195 %) antes de considerar otros costes.
Un ETF sintético funciona de forma diferente. La contraparte del swap entrega la rentabilidad total del índice. Con arreglo a las normas fiscales de Estados Unidos, los swaps que hacen referencia a índices cualificados generalmente no están sujetos a la misma retención de impuestos sobre dividendos, lo que significa que un ETF sintético puede recibir la rentabilidad del índice con dividendos reinvertidos sin la deducción del 15 %.
Para los inversores que, de otro modo, se enfrentarían a la retención de impuestos sobre los dividendos de EE. UU., esta ventaja estructural significa que los ETF sintéticos han tenido históricamente un mejor rendimiento que sus equivalentes físicos con el tiempo.
Entender los costes de un ETF sintético
Todos los ETF pasivos se enfrentan a lastres en la rentabilidad, ya sean impuestos, costes de transacción, costes de gestión del fondo o una réplica imperfecta. Para un inversor en un ETF sintético, el lastre frente al índice negociado es una combinación de dos elementos:
- El ratio de gastos totales (TER): el coste anual de gestión del fondo, que se deduce del patrimonio del fondo.
- El diferencial de swap: el coste cobrado por la contraparte del swap por entregar la rentabilidad del índice.
Juntos, estos representan la diferencia entre la rentabilidad del índice y la rentabilidad que ofrece el fondo. En Janus Henderson, divulgamos ambos componentes en nuestro sitio web para que los inversores puedan comprender claramente lo que están pagando y qué parte de la rentabilidad del índice pueden esperar recibir.
¿Qué determina dónde se fijan las comisiones y los diferenciales de los swaps?
Varios factores influyen en el nivel de los TER y el diferencial de swap:
- Dinámica de financiación del mercado. Las contrapartes de los swaps fijan sus diferenciales en función de sus propios costes de financiación y de cobertura de la exposición que ofrecen, así como de la demanda más amplia de esa exposición en todo el mercado. Estas condiciones cambian con el tiempo, que es la razón por la que los diferenciales de los swaps pueden moverse.
- El coste de crear y ejecutar el producto. Un emisor se enfrenta a una serie de costes al lanzar y operar un ETF, incluidos los honorarios de administración del fondo, custodia, cotización y licencia de índice de referencia pagados a los proveedores de índices.
El papel del emisor es gestionar estos costes de forma eficiente: negociando condiciones de swap competitivas, controlando los costes operativos y estructurando el producto para minimizar el lastre sobre la rentabilidad.
La conclusión
Para los inversores que están construyendo una exposición central a la renta variable de EE. UU., el método de replicación es importante, al igual que la comisión principal.
Los ETF físicos que poseen acciones estadounidenses directamente suelen perder parte de cada dividendo a causa de la retención de impuestos. Una estructura sintética puede ofrecer la rentabilidad total del índice sin esa deducción. Para muchos inversores, eso hace que sea la forma más eficiente de poseer el mercado estadounidense.
Esa eficiencia tiene un coste, y debería ser transparente. Para un ETF sintético, la diferencia entre el índice y el fondo se reduce al TER y al diferencial de swap. Ambos dependen de las condiciones de financiación del mercado y de lo que cuesta crear y gestionar el producto.
Nuestro papel como emisor es gestionar ambos de forma eficiente y revelarlos con claridad para que los inversores puedan entender los costes principales asociados a la exposición.
Una estructura eficiente, proporcionada a un coste competitivo, puede ayudar a reducir el lastre de rentabilidad para los inversores.
Punto básico (pb): Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 p.b. = 1 %.
Índice de referencia: Un estándar, normalmente un índice, con el que se puede medir la rentabilidad de una cartera de inversión.
Diferencial de crédito: La diferencia de rendimiento entre instrumentos con vencimiento similar pero diferente calidad crediticia, a menudo utilizada para describir la diferencia de rendimiento entre bonos corporativos y bonos del gobierno. La ampliación de los diferenciales indica generalmente un deterioro de la solvencia de los prestatarios corporativos, mientras que su estrechamiento indica una mejora.
Derivado: Un instrumento de inversión cuyo valor se deriva del valor de un activo subyacente, índice, tipo u otro instrumento financiero.
Dividendo: Distribución de los beneficios de una empresa a sus accionistas, generalmente en forma de efectivo o acciones adicionales.
Rendimiento por dividendo: Un ratio que muestra cuánto paga una empresa o fondo de inversión en concepto de dividendos en relación con el precio de su acción.
ETF: Fondo de inversión que cotiza en una bolsa y cuyo objetivo es replicar la rentabilidad de una cesta de instrumentos, un índice u otro activo.
Exposición: La cantidad que un inversor puede perder en una inversión si esta fracasa.
Índice: Medida utilizada para representar la rentabilidad de un mercado o de un segmento concreto de un mercado. Un índice también puede servir como índice de referencia frente a la que se mide la rentabilidad de una cartera de inversión.
Estilo de inversión: El método o la filosofía que utiliza una sociedad gestora al seleccionar inversiones para una cartera o estrategia.
Inversión pasiva: Un enfoque de inversión que busca replicar la rentabilidad de un índice de mercado en lugar de superarla. Es lo contrario de la inversión activa.
Réplica física: Método de réplica de un ETF en el que el fondo mantiene los instrumentos subyacentes contenidos en el índice que pretende seguir.
Swap: Un contrato de derivados en el que dos partes intercambian los rendimientos o flujos de caja de diferentes activos o índices de acuerdo con términos acordados.
Replicación sintética: Un método de replicación de ETF que utiliza derivados, típicamente swaps, para ofrecer la rentabilidad de un índice en lugar de mantener directamente todos los instrumentos subyacentes.
Lastre fiscal: Reducción de la rentabilidad de una inversión causada por los impuestos pagados sobre las rentas o las plusvalía .
Ratio de gastos totales (TER): El coste anual de explotación de un fondo, expresado como porcentaje de su patrimonio gestionado.
Diferencia de seguimiento: La diferencia entre la rentabilidad obtenida por un fondo y la rentabilidad de su índice de referencia en un periodo determinado.
Error de seguimiento (tracking error): Indicación de la divergencia esperada entre el comportamiento del precio de una inversión o cartera y su índice de referencia.
Retención de impuestos: Impuesto deducido en origen de los pagos de renta, como los dividendos, antes de que el inversor los perciba.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.