Aspectos destacados:
- El crecimiento económico históricamente fuerte sugiere que la reciente subida de tipos de la Fed podría ser la primera de un ciclo de endurecimiento monetario más amplio.
- Dado que la Fed normalmente reacciona a las condiciones económicas con retraso, la política monetaria podría seguir siendo restrictiva incluso aunque el ciclo económico evolucione.
- La desglobalización está alimentando la inflación y el poder de fijación de precios de las empresas, lo que podría mantener los tipos de interés más altos durante más tiempo y trasladar el enfoque de los inversores de la especulación a los fundamentales.
Un viejo dicho dice que la Fed retira la ponchera de la fiesta. Los períodos finales del ciclo se han caracterizado en general por un crecimiento económico sólido, un fuerte crecimiento de los beneficios, el entusiasmo de los inversores, el aumento de la inflación y el aumento de los tipos de interés a largo plazo. En respuesta, la Fed suele subir los tipos de interés, lo que ha tendido a calmar los mercados y a restaurar una asignación de capital más racional. Pero al hacerlo, apagó el entusiasmo de los inversores.
La Fed comenzó recientemente a subir los tipos de interés. Los inversores ahora deben plantearse si la reciente subida de tipos será la primera de una serie y si varias subidas de tipos podrían volver a enfriar el mercado.
Si la Fed estropea la fiesta, los especuladores quizás quieran plantearse reducir la asunción de riesgos y centrarse más en temas de inversión basados en fundamentos.
La economía es FUERTE!
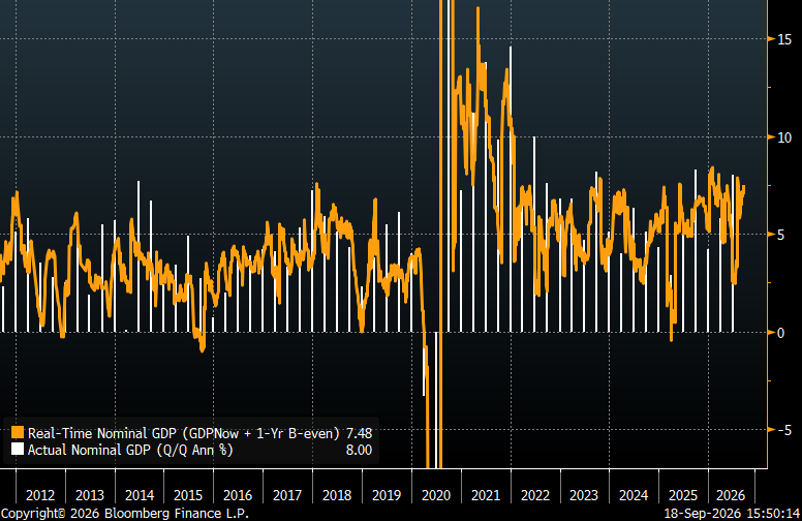
Pocos economistas parecen dispuestos a admitir que la economía nominal es muy sólida. El crecimiento del PIB nominal en el segundo trimestre de 2026 fue del 8 %, y nuestro indicador del PIB nominal sugiere un crecimiento del 7 % para el tercer trimestre. Según los estándares históricos, este es un crecimiento muy robusto (véase el anexo 1).
Además, el PIB nominal durante el tercer trimestre de 2025 fue superior al 8 %. A excepción del periodo inmediatamente posterior a la pandemia, EE. UU. no había registrado una racha de trimestres con crecimiento del PIB nominal de entre el 7 % y el 8 % como esta en aproximadamente 20 años.
Es comprensible que Washington no quiera hablar de la solidez de la economía a medida que se acercan las elecciones de medio mandato. Los demócratas quizás no quieran admitir que la economía es fuerte porque daría mérito a los republicanos. Sin embargo, los republicanos quizá no quieran presumir de la fortaleza de la economía, ya que esto podría hacerles parecer ajenos a la realidad en un momento en que las encuestas revelan que el coste de la vida es la principal preocupación de muchos votantes.
Gráfico 1: Indicador del PIB nominal frente al PIB nominal real (septiembre 2011–jun. 2026)
Fuente: RBA y Janus Henderson Investors, Bloomberg Finance L.P., a 18 de septiembre de 2026.
La Fed es un indicador retrospectivo
Existen tres categorías de indicadores económicos: adelantados, coincidentes y retardados. Los indicadores adelantados suelen dar la vuelta antes de que la economía en su conjunto cambie de tendencia. Los indicadores coincidentes cambian al compás de la economía. Los indicadores rezagados cambian de tendencia una vez que la economía ya ha cambiado de tendencia.
Llevamos décadas argumentando que la Fed es un indicador rezagado, y los inversores pueden generalmente anticipar los movimientos de la Fed si se guían por los indicadores adelantados y coincidentes.
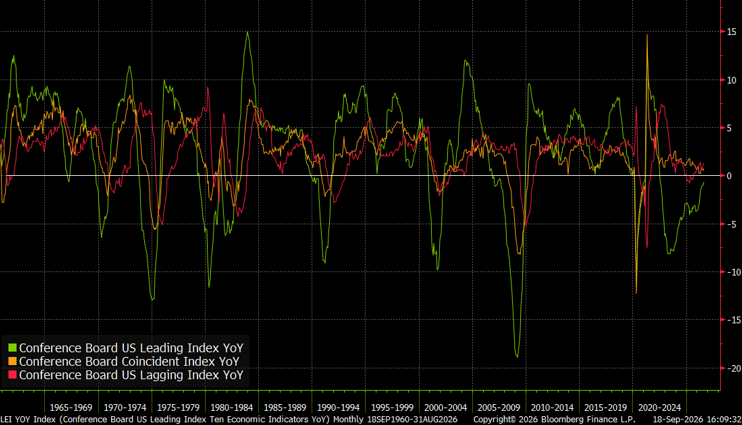
El Gráfico 2 muestra la variación porcentual interanual en los indicadores adelantados, coincidentes y retrasados del Conference Board. Como cabría esperar, el indicador adelantado (verde) suele cambiar de tendencia antes que el indicador coincidente (amarillo), y este último suele cambiar antes que el indicador rezagado (rojo).
Exposición 2: Indicadores adelantados, coincidentes y retrasados del Conference Board: Variación interanual porcentual (sep. 1960–Ago. 2026)
Fuente: RBA y Janus Henderson Investors, Bloomberg Finance L.P., a 18 de septiembre de 2026.
Algunos economistas sugieren que la Fed es un indicador adelantado, pero la historia demuestra que la política monetaria no se establece en anticipación de acontecimientos futuros. Más bien, se establece reaccionando a la experiencia reciente.
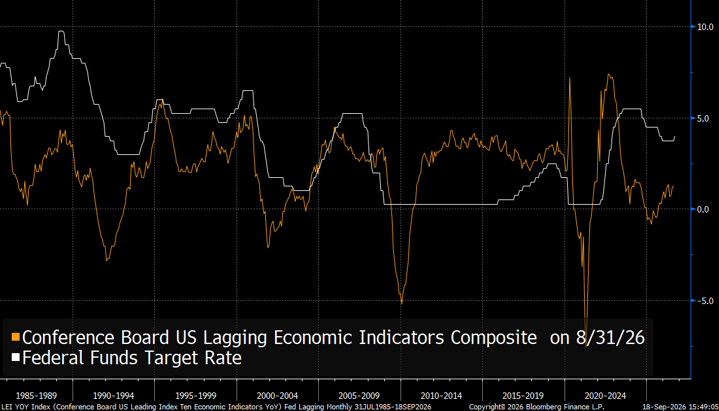
El Gráfico 3 muestra la tasa de fondos federales frente al indicador rezagado (la línea roja del Gráfico 2). Los cambios en el tipo de interés de los fondos federales pueden moverse en tándem con el Indicador de retraso pero, sorprendentemente, el tipo de interés de los fondos federales normalmente se retrasa incluso con respecto al Indicador de retraso.
El ciclo actual es un buen caso de estudio sobre cómo las acciones de la Fed van a la zaga de la economía. El Indicador rezagado tocó fondo en abril de 2025; sin embargo, la Fed Solo se subió los tipos de interés por primera vez en este ciclo — 17 meses después de que el indicador retrasado tocara fondo.
Gráfico 3: Tipo de los fondos federales vs. Indicador retrasado del Conference Board (jul. 1985 hasta ago. 2026)
Fuente: RBA y Janus Henderson Investors, Bloomberg Finance L.P., a 18 de septiembre de 2026.
La inflación secular de la desglobalización podría maniatar a la Fed
Seguimos creyendo que la desglobalización está empujando a la economía global a un nuevo paradigma de inflación. Si eso es correcto, la Reserva Federal podría estar en las primeras etapas de una política monetaria secular más restrictiva de lo que los inversores están acostumbrados.
Durante muchos años, la Fed pudo acudir en ayuda de los mercados financieros cuando surgían problemas. La Fed redujo voluntaria y drásticamente los tipos de interés en respuesta al desplome bursátil de 1987, las crisis financieras asiática y rusa de 1997-1998, la deflación de la burbuja tecnológica, la Crisis Financiera Global y la pandemia. Tenía la flexibilidad de ser generoso y no preocuparse por las consecuencias inflacionistas, porque la globalización estaba ejerciendo fuerzas desinflacionarias considerables sobre la economía de Estados Unidos.
La globalización abrió los mercados y aumentó la competencia, y la teoría económica básica sugiere que el aumento de la competencia se traduce en competencia de precios y precios más bajos. No obstante, la desglobalización parece estar revirtiendo ese contexto favorable. Está cerrando mercados y reduciendo la competencia, lo que ha ejercido una presión al alza sobre los precios.
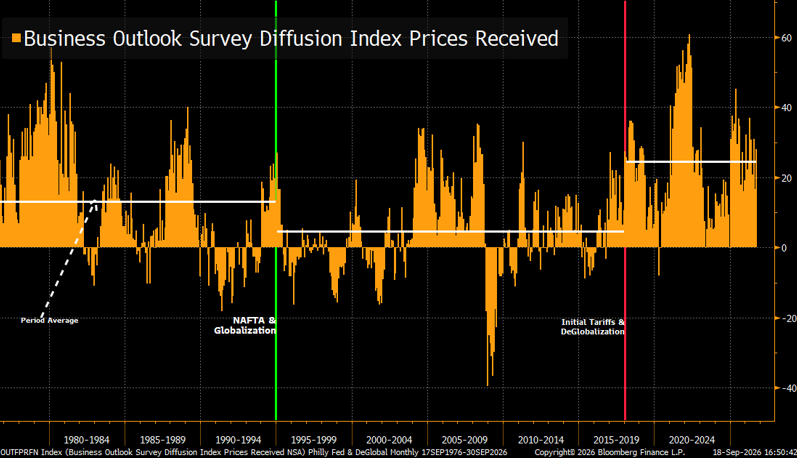
En el gráfico 4 se destaca el índice de precios percibidos de la Encuesta sobre las perspectivas empresariales del sector manufacturero de la Fed de Filadelfia y se muestran los efectos de la desglobalización en el poder de fijación de precios de las empresas estadounidenses. Antes de la globalización (que definimos arbitrariamente como el inicio de la implantación del NAFTA), las empresas, de media, tenían un poder de fijación de precios bastante fuerte. Con la expansión de la globalización, sin embargo, su poder para fijar precios se vio más limitado. Tomamos los aranceles de 2018 como punto de partida de la desglobalización, y la capacidad de aumentar los precios ha sido sustancialmente mayor desde que se ha reducido la competencia. De hecho, esta encuesta sugiere que las empresas hoy tienen mayor poder de fijación de precios que las de finales de la década de 1970 y de 1980.
Gráfico 4: Índice de precios recibidos de la Fed de Filadelfia (Sept. 1976–sep. 2026)
Fuente: RBA y Janus Henderson Investors, Bloomberg Finance L.P., a 18 de septiembre de 2026.
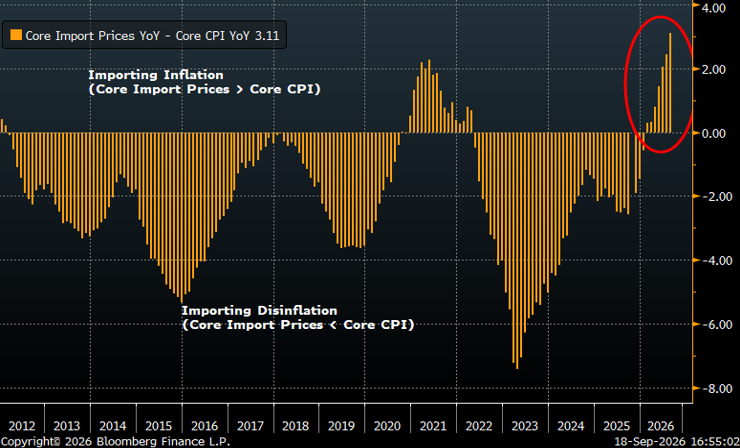
Adicionalmente, a medida que avanzaba la globalización, la inflación de los precios de las importaciones básicas de EE. UU. fue inferior a la inflación representada por el índice de precios al consumo (IPC) básico. Los economistas interpretaron esto como la importación de desinflación por parte de EE. UU.
Sin embargo, hoy en día, la desglobalización está disparando los precios básicos de las importaciones (es decir, los precios excluyendo alimentos y energía, por lo que no es simplemente una función del conflicto en Oriente Medio). Estados Unidos ahora está claramente «importando inflación», ya que la inflación básica de los precios de importación supera con creces la inflación básica del IPC. La ilustración 5 muestra este cambio significativo en la dinámica de la inflación estadounidense.
Gráfico 5: Precios de importación subyacentes interanuales – IPC subyacente interanual (Dic. 2011-Ago. 2026)
Fuente: RBA y Janus Henderson Investors, Bloomberg Finance L.P., a 18 de septiembre de 2026.
Es hora de volver a la realidad?
Este ciclo, como los muchos anteriores, podría terminar con la Reserva Federal ajustando su política monetaria. También parece improbable que se produzca en breve una política fiscal restrictiva (recortes de gasto y subidas de impuestos), por lo que la Fed podría estar sola para combatir la inflación.
Las fuerzas inflacionistas estructurales de la desglobalización podrían complicarle las cosas a la Fed y no dejarle más opción que subir los tipos durante más tiempo del que anticipan actualmente los mercados.
Aunque la Fed, al reducir la liquidez de la economía, podría generar un entorno complicado para la especulación, consideramos que esas medidas restrictivas darán lugar, como ha ocurrido en prácticamente todos los ciclos anteriores, a una asignación más racional del capital dentro de la economía. Sectores que han carecido de capital debido al auge de la IA podrían volver a atraer capital.
Por consiguiente, seguimos centándonos en los fundamentales y no en el momentum, y reiteramos varios temas de nuestros comentarios e informes anteriores:
- Renta variable de corta duración: Los valores que pagan dividendos y tienen una baja beta siguen siendo atractivos.
- Acciones de fuera de EE. UU.: Aproximadamente el 75 % de las acciones cuyo beneficio por acción (BPA) se espera que registre un crecimiento superior al 25 % a largo plazo son ahora acciones de fuera de EE. UU. acciones.1
- Los riesgos de la indexación: Sea cauteloso con la indexación por miedo a otra «década perdida en renta variable».
1 Fuente: MSCI ACWI Index, a 14 de septiembre de 2026.
Beta mide la volatilidad de un valor o cartera en relación con un índice. Menos de 1 significa menor volatilidad que el índice; más de 1, mayor volatilidad.
Los indicadores adelantados, coincidentes y retrasados del Conference Board son índices económicos compuestos diseñados para señalar diferentes etapas del ciclo económico. Los indicadores adelantados suelen girar antes que la economía general, los indicadores coincidentes giran al mismo tiempo que la economía y los indicadores rezagados giran después de que la economía ya ha girado.
El índice de precios al consumo (IPC) es un índice no gestionado que representa la tasa de inflación de los precios al consumo de EE. UU., calculado por el Departamento de Estadísticas Laborales de Estados Unidos.
La desinflación es una desaceleración temporal de la tasa de inflación de los precios, en la que los bienes y servicios siguen encareciéndose, pero a un ritmo más lento.
El crecimiento del beneficio por acción (BPA) es la tasa a la que los beneficios por acción de una empresa aumentan durante un período determinado. El beneficio por acción (BPA) se calcula dividiendo el beneficio de una empresa por el número de acciones en circulación.
**Producto interior bruto (PIB**): El valor de los bienes y servicios acabados producidos por un país en un período determinado. **El PIB nominal **mide el PIB a precios de mercado actuales e incluye, por lo tanto, los efectos de la inflación.
Política fiscal: describe la política gubernamental relacionada con el establecimiento de tipos impositivos y niveles de gasto. La política fiscal es independiente de la política monetaria, establecida normalmente por un banco central.
Los Fundamentales son los factores subyacentes que contribuyen a la valoración de un instrumento, como los beneficios, los ingresos, los activos, los pasivos y las perspectivas de crecimiento de una empresa. A nivel económico, los fundamentales pueden incluir factores como la inflación, los tipos de interés y el crecimiento económico.
**Ciclo tardío** se refiere a la etapa madura del ciclo económico, generalmente caracterizada por un crecimiento económico saludable, un fuerte crecimiento de los beneficios, entusiasmo de los inversores, un aumento de la inflación y una subida de los tipos de interés a largo plazo.
Política monetaria: las políticas de un banco central, para tratar de influir en el nivel de inflación y crecimiento de una economía. Entre los instrumentos de política monetaria se encuentran la fijación de los tipos de interés y el control de la oferta monetaria.
El ajuste monetario se refiere a las medidas adoptadas por un banco central para restringir la oferta de dinero y crédito, normalmente mediante la subida de los tipos de interés o la reducción de la liquidez, con el objetivo de ralentizar el crecimiento económico y controlar la inflación.
El índice de precios recibidos de la encuesta de perspectivas empresariales del sector manufacturero de la Reserva Federal de Filadelfia es un componente de la encuesta de perspectivas empresariales del sector manufacturero del Banco de la Reserva Federal de Filadelfia que mide los cambios en los precios que reciben los fabricantes por sus productos. Una lectura por encima de cero indica que más empresas declararon haber subido los precios que haberlos bajado, mientras que una lectura por debajo de cero indica que más empresas declararon haber bajado los precios que haberlos subido.
Secular se refiere a una tendencia o un tema a largo plazo que no está impulsado principalmente por factores cíclicos a corto plazo.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.