Principaux points à retenir :
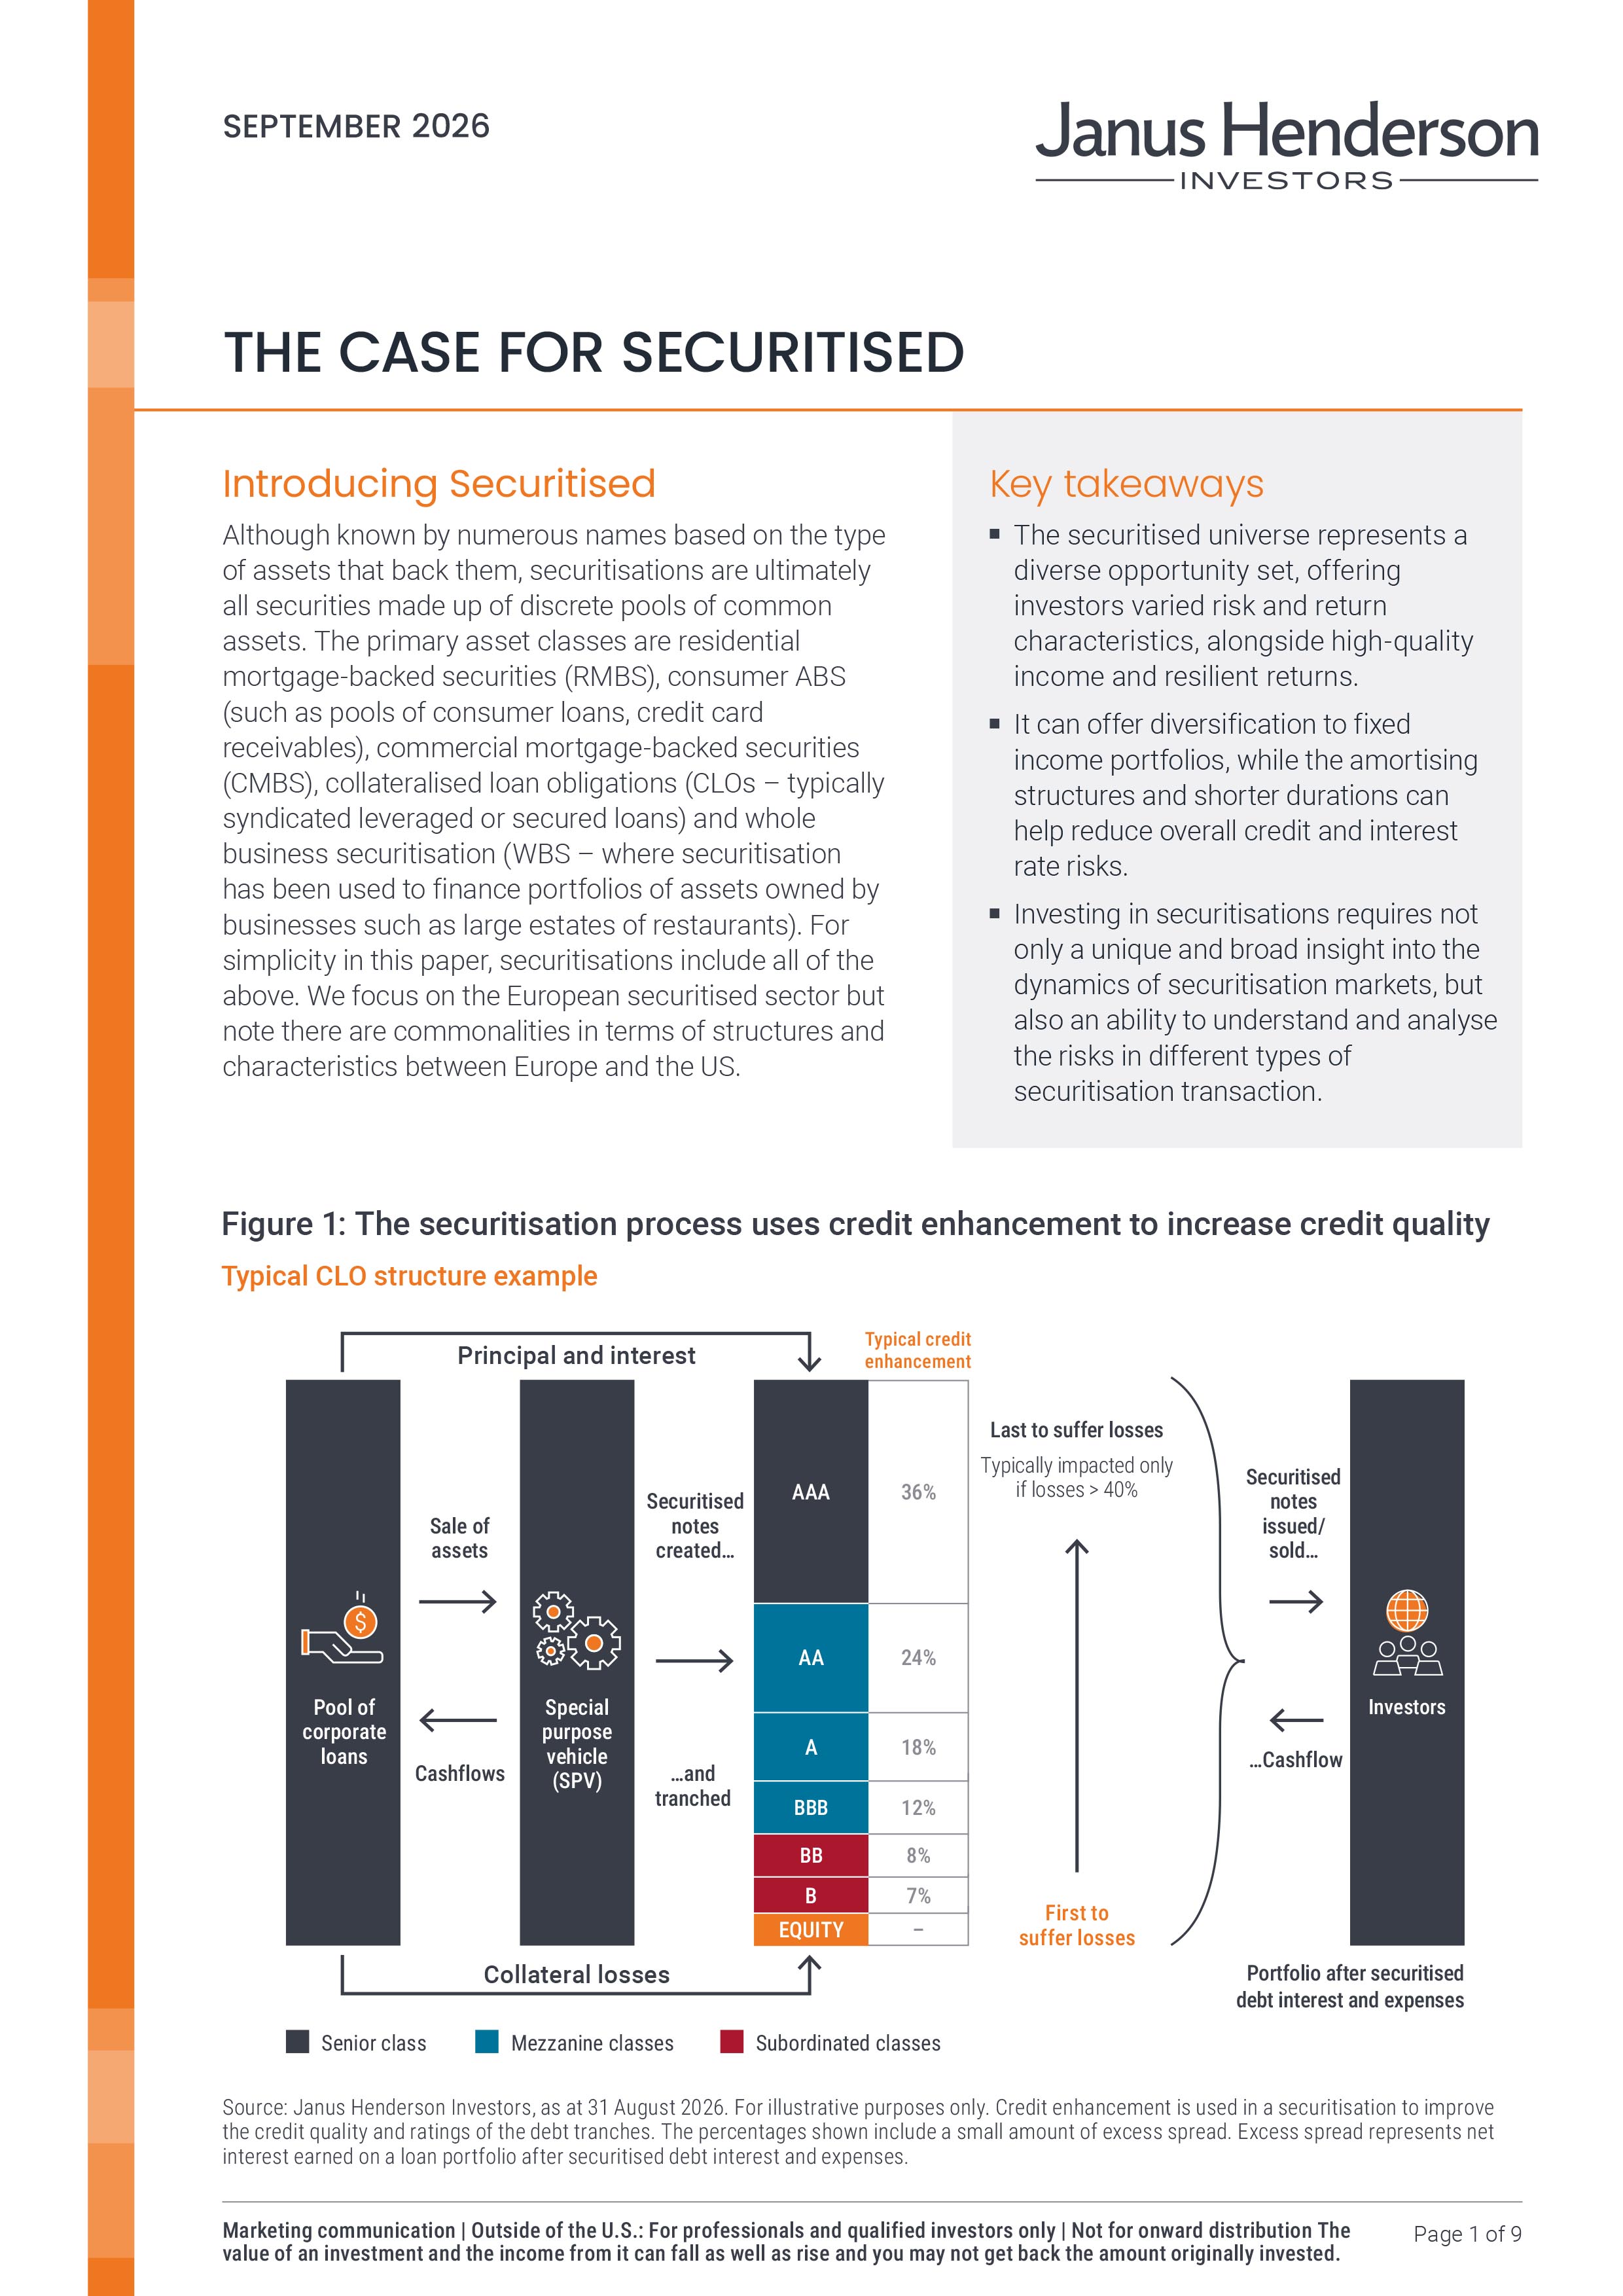
- L'univers titrisé représente un ensemble d'opportunités diversifiées, offrant aux investisseurs des profils risque/rendement variés, ainsi que des revenu de haute qualité et des performances résilientes.
- Il peut offrir une diversification aux portefeuilles obligataires, tandis que les structures d’amortissement et les durations plus courtes peuvent aider à réduire les risques globaux de crédit et de taux d’intérêt.
- Investir dans les titrisations nécessite non seulement une connaissance unique et approfondie de la dynamique des marchés de la titrisation, mais également une capacité à comprendre et à analyser les risques liés aux différents types d’opérations de titrisation.
Les investisseurs bénéficient du titrisé en raison de sa nature défensive, d'un vaste ensemble d'opportunités et d'une valeur relative attrayante. La titrisation offre des spreads plus intéressants que les obligations d'entreprise de notation similaire, des taux de défaut historiquement plus bas et des rendements ajustés du risque plus attractifs (ratios de Sharpe plus élevés). Il s'agit d'une classe d'actifs mal comprise, mais les idées fausses ne devraient pas empêcher l'investissement.
Les titrisations constituent un facteur de diversification précieux, réduisant les risques dans les portefeuilles d'obligations de base grâce à leurs structures amortissables, leurs durations plus courtes et une exposition aux risques liés à « l'économie réelle » et à la consommation. Les titrisations européennes ont bien performé, offrant de solides rendements ajustés du risque par rapport aux obligations d'entreprises investment grade sans problèmes de liquidité, même en période de tensions sur les marchés.
Une expertise spécialisée aide à appréhender les particularités du marché. Elle permet aux investisseurs d'évaluer efficacement le risque par rapport aux opportunités, de respecter les normes réglementaires, d'intégrer efficacement les considérations ESG et, à terme, d'atteindre une stabilité et une diversification des performances à long terme. En d'autres termes, optimiser les avantages des titrisés.
Dans cette analyse sur le titrisé, nous examinons en profondeur ce secteur et évaluons chacune de ses caractéristiques distinctives qui permettent à cette classe d'actifs d'être combinée avec succès avec d'autres types d'obligations dans des portefeuilles diversifiés.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L’émetteur d’une obligation (ou d’un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital au Fonds. Si tel est le cas ou si le marché considère cette éventualité comme pertinente, la valeur de l’obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Le Fonds peut avoir recours à des instruments dérivés dans le but de réaliser ses objectifs d’investissement. Cela peut générer un « effet de levier », qui peut amplifier les résultats d’un investissement, et les gains ou les pertes pour le Fonds peuvent être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d’autres risques, et en particulier celui qu’une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres du Fonds peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut perdre de l’argent si une contrepartie avec laquelle le Fonds négocie ne veut ou ne peut plus honorer ses obligations, ou en raison d’un échec ou d’un retard dans les processus opérationnels ou de la défaillance d’un fournisseur tiers.