Principaux points à retenir :
- Des rendements plus élevés ne rendent pas automatiquement attrayantes les obligations de plus longue duration, dans la mesure où une inflation persistante, une croissance résiliente et d'importantes émissions de dette pourraient maintenir la pression à la hausse sur les rendements à court terme.
- L'augmentation de la duration exige un changement des conditions, pas seulement un objectif de rendement du Trésor. Nous chercherions à ce que de multiples signaux du marché s'inversent avant de nous exposer davantage aux taux d'intérêt.
- Nous continuons de privilégier une position de duration plus courte pour l'instant, en mettant l'accent sur le carry et en limitant le risque de drawdown, tout en conservant la flexibilité d'ajouter de la duration pour obtenir des rendements potentiels et une protection du portefeuille lorsque les conditions changent.
Le mot « whipsaw » décrit probablement le mieux le comportement des rendements des obligations d'État jusqu'à présent en 2026. Nous avons commencé l'année avec des attentes de trois à quatre baisses de taux et avons regardé le rendement du Trésor américain à 10 ans passer sous la barre des 4 % en mars. Depuis, les rendements ont fortement augmenté, les marchés des contrats à terme intégrant désormais trois hausses de taux.
Le retournement de situation découle de multiples facteurs concomitants, notamment la hausse des prix de l'énergie et la réaccélération de l'inflation due à la guerre en Iran, les solides bénéfices des entreprises américaines, la croissance économique robuste soutenue par le développement des infrastructures d'intelligence artificielle (IA), l'importante émission de dettes publiques et privées, les déficits budgétaires importants et la détérioration des finances publiques, et une Réserve fédérale (Fed) plus restrictive (hawkish) et moins communicative.
Graphique 1 : Variations depuis le début de l'année des rendements des bons du Trésor américain
Les rendements ont fortement augmenté sur l’ensemble de la courbe en 2026.
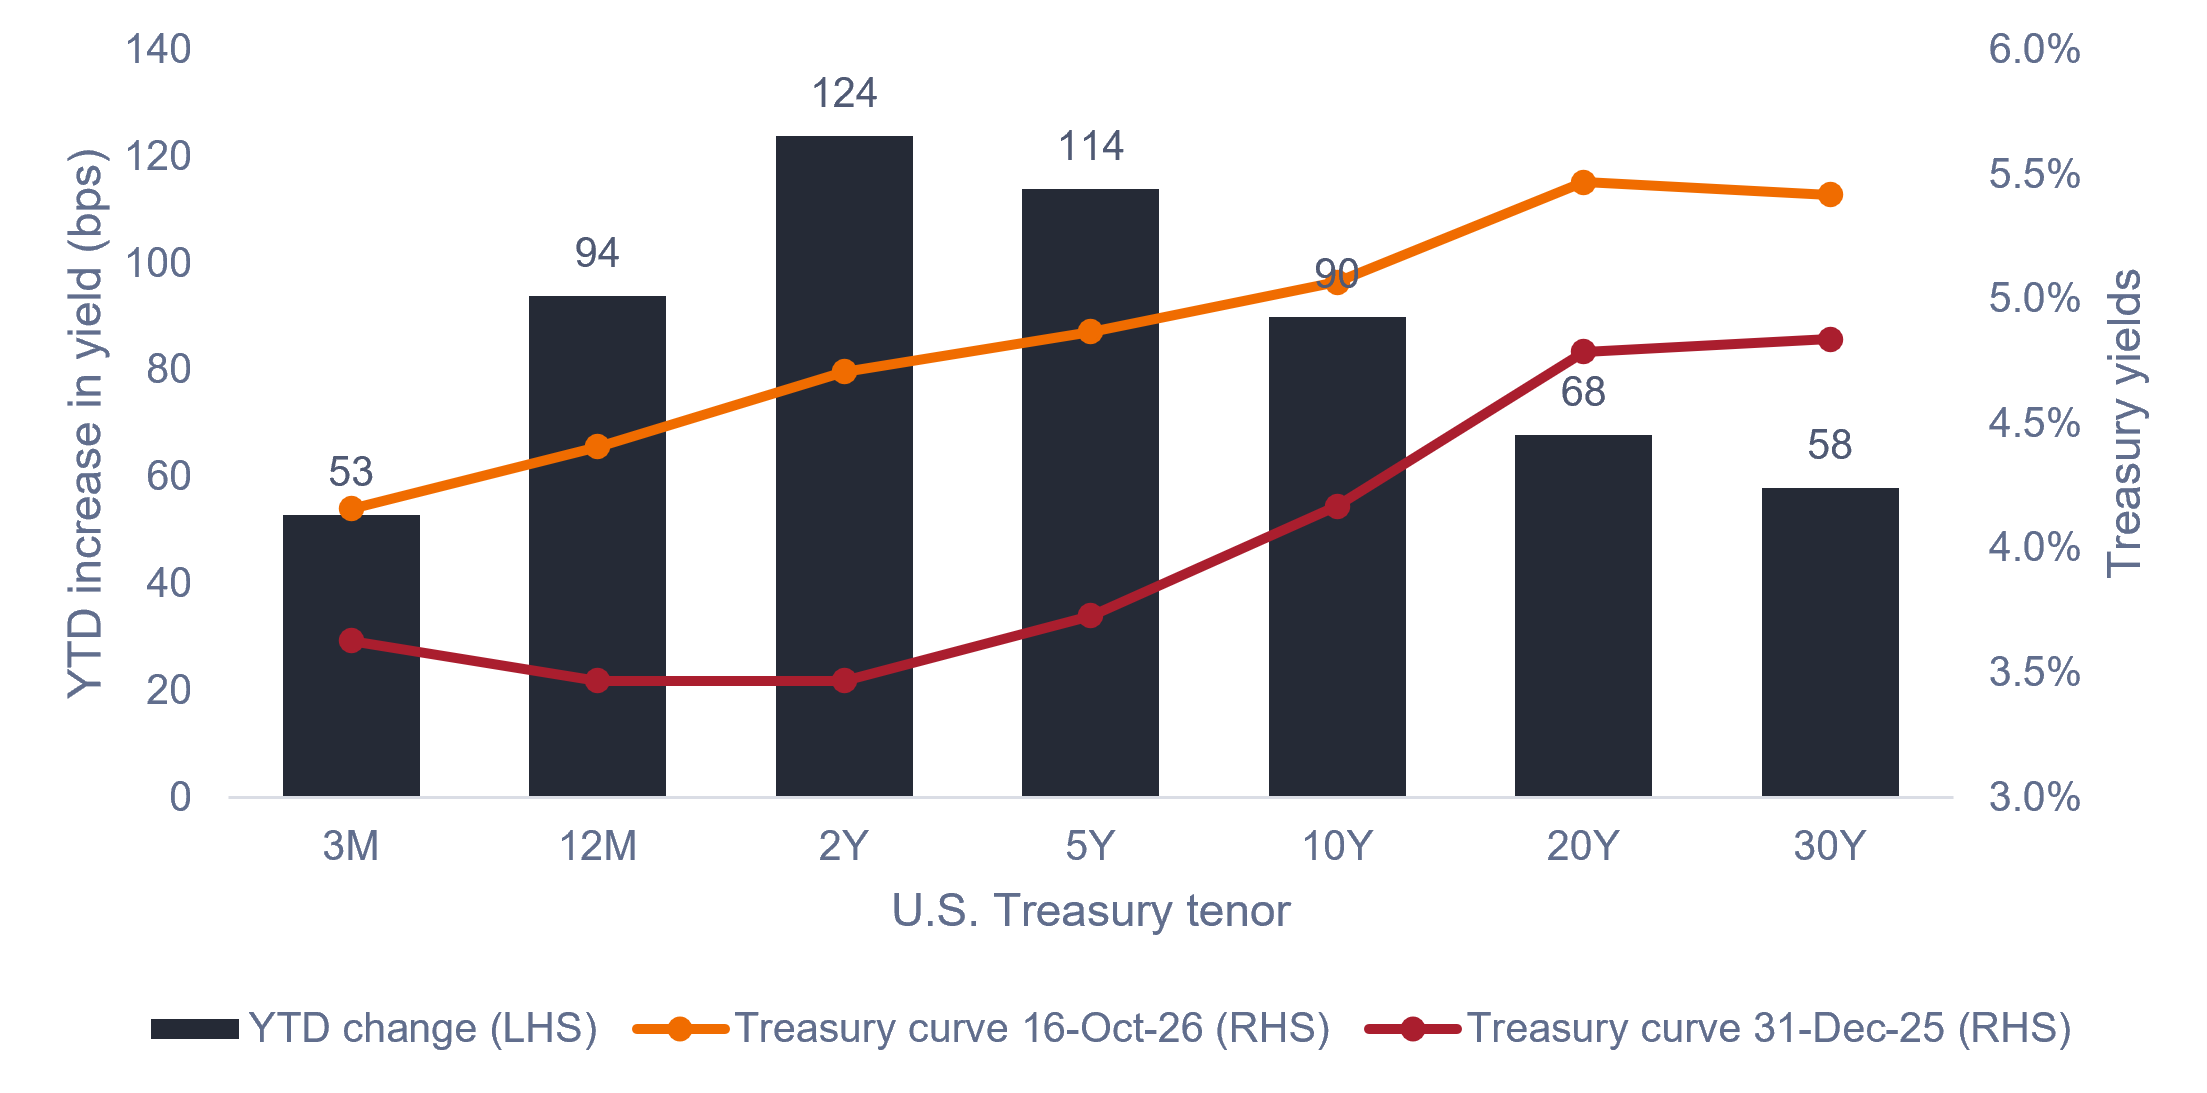
Source : Bloomberg, au 16 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Il va sans dire que la hausse agressive des rendements a rendu la tâche difficile à certains investisseurs en obligations, notamment à ceux qui n'ont pas été en sous-pondération de duration ou qui se sont installés sur le segment court de la courbe des taux.
Comme on peut s’y attendre, les actifs à duration plus longue ont subi des mouvements de prix négatifs plus importants par rapport aux obligations de duration plus courte, comme le montre l’annexe 2.
Graphique 2 : Rendements depuis le début de l'année des indices d'obligations du Trésor américain de différentes duration
La duration n’a pas été votre amie en 2026.
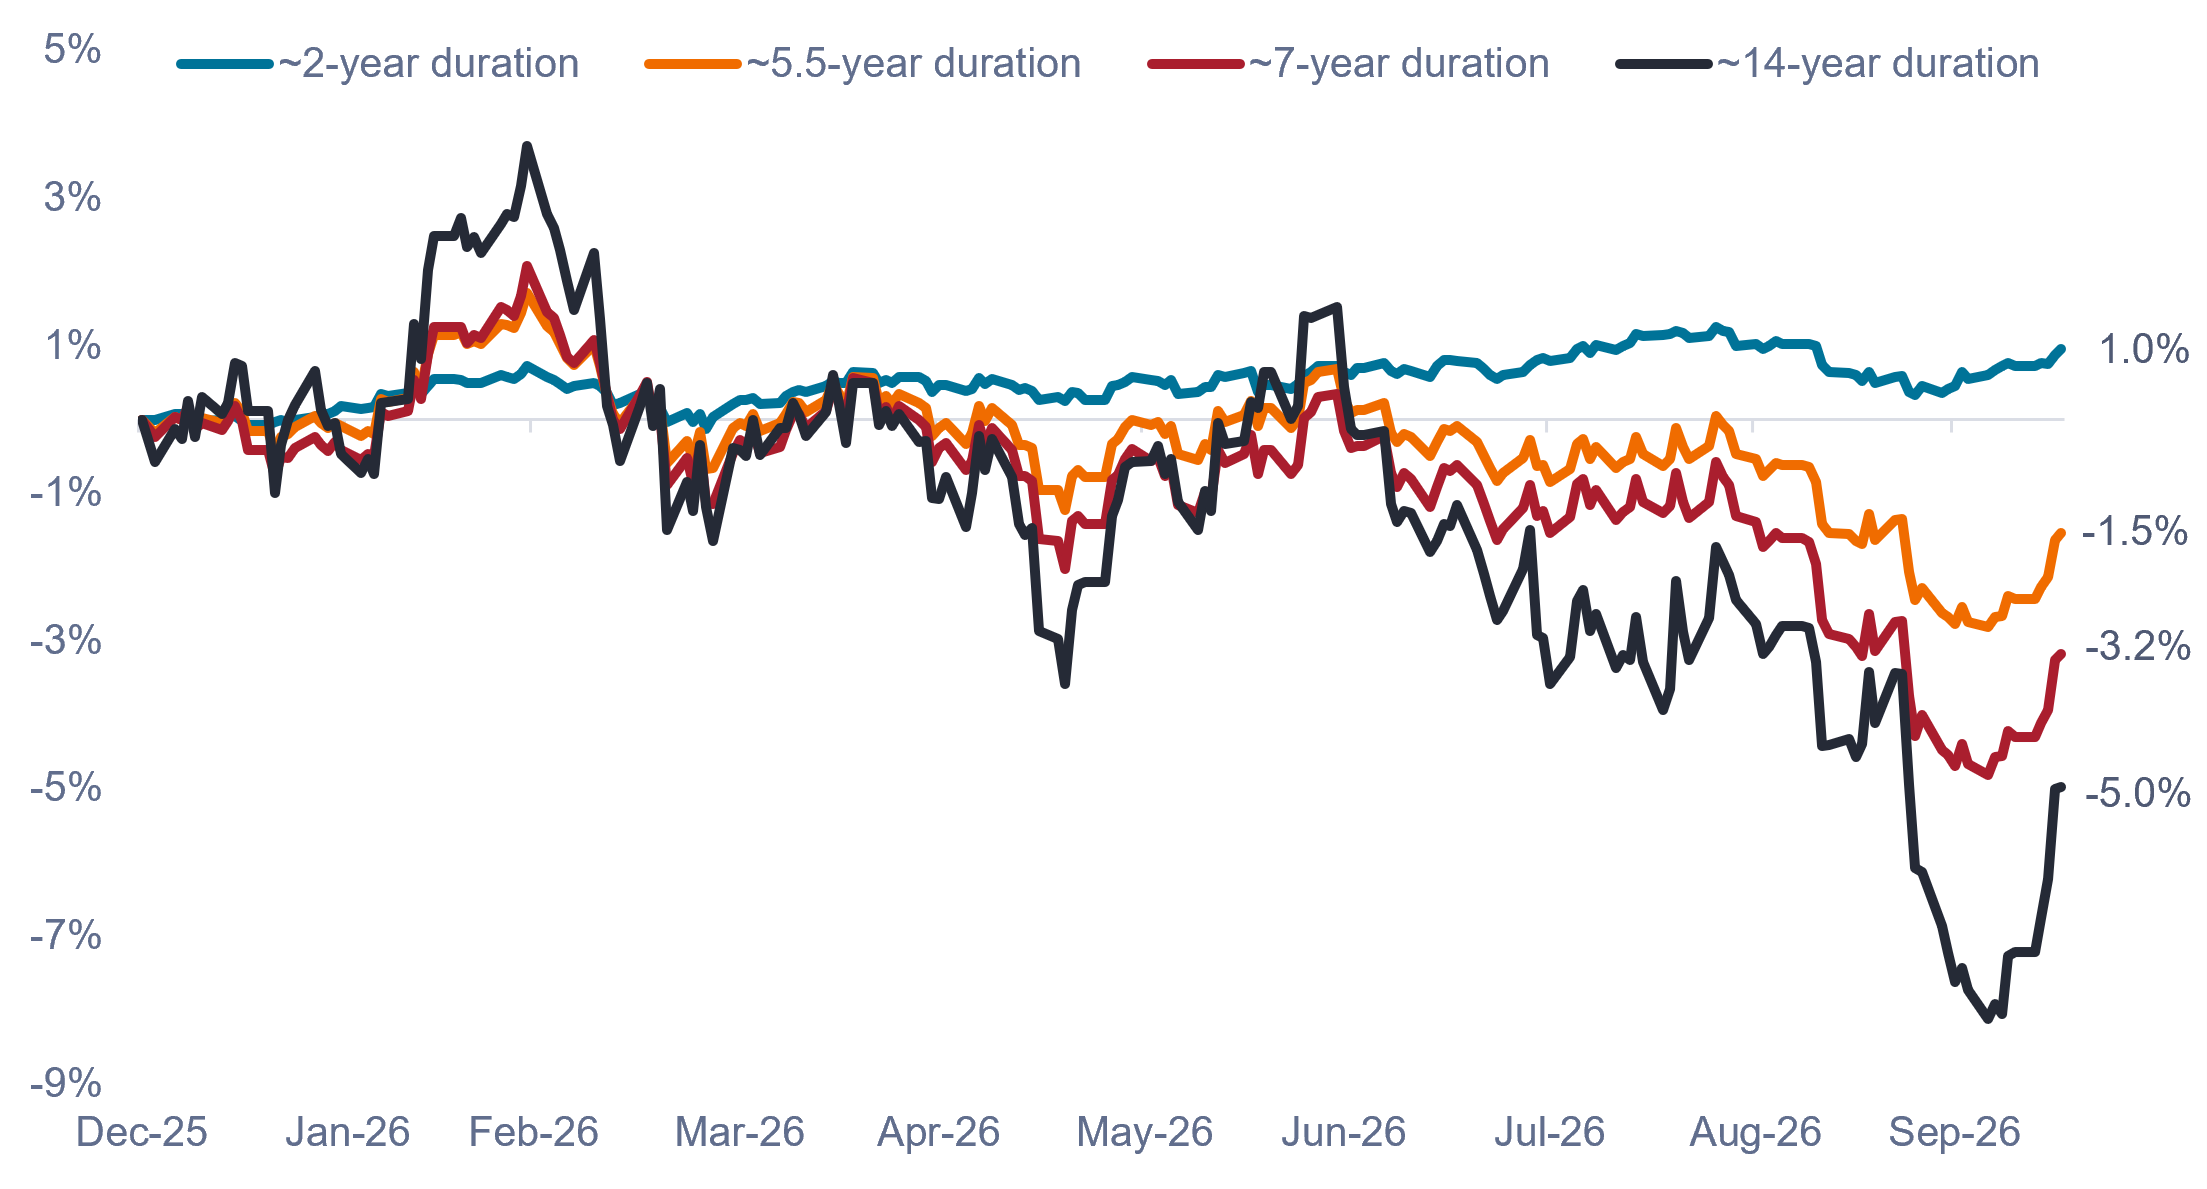
Source : Bloomberg, au 16 octobre 2026. Indices utilisés pour représenter les rendements des titres du Trésor : duration ~2 ans = Bloomberg U.S. Treasury 1-3 Year Index, duration ~5,5 ans = Bloomberg U.S. Treasury indice, duration ~7 ans = Bloomberg U.S. Treasury 7-10 Year indice, duration ~14 ans = Bloomberg U.S. Long Treasury indice. Les performances passées ne préjugent pas des performances futures.
Bien que les actifs à duration courte aient surperformé jusqu'à présent en 2026, de nombreux investisseurs se demandent désormais quand la duration méritera à nouveau d'être détenue. Pour certains, la réponse à cette question repose sur un chiffre spécifique, tel que « 6 % sur le Trésor à 10 ans », qui est le point auquel 37 % des gestionnaires de fonds interrogés dans le cadre de l'enquête mensuelle auprès des gestionnaires de fonds mondiaux de Bank of America ont déclaré qu'ils passeraient des actions aux obligations.
À notre avis, la décision est plus nuancée : il faut faire attention aux thèmes clés qui animent les marchés d'obligation, puis surveiller les signaux d'une évolution de ces thèmes. Le graphique 3 détaille les signaux clés auxquels nous sommes attentifs et ce qui pourrait précipiter une évolution vers l'ajout de duration.
Graphique 3 : Tableau de bord de la décision sur la duration
Ce n’est que lorsque plusieurs signaux commencent à s’inverser que l’argument en faveur de l’ajout de duration devient plus convaincant.
| Signal | Maintenir une sous-pondération | Évoluer vers une neutralité / ajouter de la duration |
| Fed | Resserrement progressif ✓ |
Resserrement agressif et rétablissement de la crédibilité |
| Emploi | Un marché du travail résilient ✓ |
Détérioration continue des demandes d'indemnisation et des chiffres de la masse salariale |
| Inflation | Persistant ou en réaccélération ✓ |
Désinflation persistante et généralisée |
| Pétrole / Iran | Le risque d'offre subsiste ✓ |
Résolution durable et chute des prix du pétrole |
| Actifs risqués | Actions résilientes ; spreads contenus ✓ |
Baisse sensible des actions et élargissement des spreads |
| Croissance | L'économie reste résiliente ✓ |
Preuve claire d'une décélération significative |
Source : Janus Henderson Investors, au 16 octobre 2026.
Pour l'instant, nous pensons que les risques pesant sur les rendements à plus longue échéance sont susceptibles de persister, avec potentiellement davantage de volatilité à venir. Compte tenu de ces risques, nous continuons de privilégier une position moins volatile et à duration plus faible qui maximise le revenu par unité de risque en mettant l'accent sur le carry tout en limitant les risques de drawdown et l'exposition aux actifs sensibles aux taux.
Si la sous-pondération de la duration a été judicieuse en 2026, un véritable gestionnaire actif est prêt à ajuster son positionnement en matière de duration pour saisir des rendements potentiels et augmenter la protection du portefeuille lorsque les conditions le justifient. Nous continuons à surveiller les signaux et nous sommes prêts à ajuster notre approche en matière de duration si, et quand, les signaux commenceront à s'inverser.
Informations importantes
Les portefeuilles gérés activement peuvent ne pas produire les résultats escomptés. Aucune stratégie d'investissement ne peut garantir un profit ou éliminer le risque de perte.
Les entreprises axées surl’intelligence artificielle (« IA »), y compris celles qui développent ou utilisent des technologies d’IA, peuvent être confrontées à une obsolescence rapide de leurs produits, à une concurrence intense et à un contrôle réglementaire accru. Ces entreprises dépendent souvent fortement de la propriété intellectuelle, investissent massivement dans la recherche et le développement, et dépendent du maintien et de l'augmentation de la demande des consommateurs. Leurs titres peuvent être plus volatils que ceux des entreprises proposant des technologies plus établies et peuvent être affectés par les risques liés à l'utilisation de l'IA dans les activités commerciales, y compris leur responsabilité juridique ou les atteintes à la réputation.
Le risque d'écart de crédit est la possibilité d'une perte financière sur un titre de créance due à un écart (différence de rendement) croissant entre ce titre et un indice de référence sans risque, comme une obligation du Trésor américain. Il représente les variations de valeur marchande provoquées par une perception accrue du risque de crédit par le marché, distincte du risque réel de défaut de l'emprunteur.
La diversification ne garantit pas un bénéfice et n’élimine pas non plus le risque de perte.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
La Performance d'un indice ne tient pas compte des dépenses liées à la gestion d’un portefeuille dans la mesure où un indice n’est pas géré et qu'il est impossible d’y investir directement.
Le rendement des obligations du Trésor à 10 ans représente le taux d'intérêt des obligations du Trésor américain qui arriveront à échéance 10 ans après la date d'achat.
Un point de base (pb) est égal à 1/100ème de point de pourcentage. 1 pb = 0,01 %, 100 pb = 1 %.
Le carry est le revenu ou le rendement généré par la détention d'une position dans le temps, hors variation de son prix de marché.
Le spread de crédit est la différence de rendement entre des titres de même échéance, mais de qualité de crédit différente. En règle générale, un élargissement du spread traduit une dégradation de la qualité de la signature des entreprises emprunteuses, tandis qu’un resserrement du spread est le signe d’une amélioration de la qualité de la signature.
La duration mesure la sensibilité des obligations aux variations des taux d’intérêt. Plus la duration d’une obligation est élevée, plus celle-ci est sensible aux variations des taux d’intérêt et vice versa.
Les bons du Trésor américain sont des titres de créance directement émis par le gouvernement des États-Unis. En achetant des emprunts d'État, l'investisseur devient un créancier de l'État. Les bons du Trésor et les emprunts d’État américains sont garantis de plein droit et bénéficient du crédit accordé au gouvernement des États-Unis. Ces obligations sont généralement considérées comme exemptes de risque de crédit et offrent généralement des rendements inférieurs à ceux d'autres titres.
La volatilité mesure le risque en utilisant la dispersion des performances pour un investissement donné.
Une courbe des taux représente les rendements ou les taux d’intérêt des obligations d’État présentant la même qualité de crédit mais des dates d’échéance différentes.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.