Principaux points à retenir :
- L’IA et l'analyse quantitative créent de nouvelles façons d'identifier les opportunités et potentiellement d'améliorer les rendements à travers un univers d'investissement obligataire de plus en plus complexe.
- Le coût du capital augmentant la dispersion, la gestion active et la sélection rigoureuse des titres sont d'autant plus importantes pour rechercher des performances intéressantes pour les clients.
- À mesure que les marchés du crédit public et privé convergent, des mandats plus larges peuvent donner aux investisseurs accès à de nouvelles sources de rendement et à un éventail plus diversifié d'opportunités.
Définitions
Gestion active : Approche de gestion dans laquelle un gérant de fonds vise activement à surperformer un indice spécifique ou un Indice de référence grâce à la recherche, à l’analyse et aux choix d’investissement.
Point de base (pb) : un centième de point de pourcentage. Un point de base équivaut à 0,01 %, tandis que 100 points de base équivalent à 1 %.
Crédit : Un accord entre un prêteur et un emprunteur. Ce terme est souvent utilisé pour décrire les emprunts des entreprises, qui peuvent prendre la forme d'obligations d'entreprise, de prêts ou d'autres classes d'actifs obligataires.
Diversification : une façon de répartir le risque en mélangeant différents types d'actifs ou classes d'actifs dans un portefeuille en supposant que ces actifs se comporteront différemment dans un scénario donné.
Dispersion : La mesure dans laquelle une distribution de points de données est étalée. En investissement, une dispersion plus élevée peut créer des opportunités de surperformance en sélectionnant des titres plus performants et en évitant les titres moins performants.
Duration : Mesure du temps nécessaire pour qu'un investisseur soit remboursé du prix d'une obligation via ses flux de trésorerie. Elle peut également mesurer la sensibilité du prix d'une obligation ou d'un portefeuille d'obligations aux variations des taux d'intérêt.
Marché émergent : L'économie d'un pays en développement qui est en train de s'intégrer davantage à l'économie mondiale, notamment grâce à un meilleur accès aux marchés obligation et d'actions et au développement d'institutions financières et réglementaires.
Fonds négocié en bourse (ETF) : Un titre qui suit un indice, un secteur, une matière première ou un ensemble d'actifs. Les ETF se négocient en Bourse comme des actions et connaissent des fluctuations de leur prix correspondant à la hausse et la baisse de la valeur de leurs actifs sous-jacents.
Obligation à haut rendement : Obligation dont la notation de crédit est inférieure à celle d’une obligation Investment Grade, également appelée obligation sub-Investment Grade ou « obligation spéculative (junk bond) ». Ces obligations carry généralement un risque de défaut plus élevé et offrent par conséquent un taux d’intérêt plus élevé.
Investment Grade : Une obligation généralement émise par un gouvernement ou une entreprise considérés comme peu susceptibles de faire défaut, ce qui se traduit par une notation plus élevée attribuée par les agences de notation de crédit.
Crédit privé : Prêt non bancaire où la dette n’est pas émise ni négociée sur les marchés publics.
Titrisation : processus par lequel certains types d'actifs sont regroupés et reconditionnés en titres porteurs d'intérêts. Les flux d’intérêts et de remboursement du principal issus de ces actifs sont redistribués aux détenteurs des titres.
Sélection de titres : analyser et sélectionner stratégiquement des placements qui sont conformes aux objectifs d’investissement et au montant de risque qu’un investisseur est prêt à prendre.
Volatilité : Le taux et l’ampleur selon lesquels le cours d’un portefeuille, d’un titre ou d’un indice évolue à la hausse ou à la baisse. Des mouvements de prix plus importants indiquent une volatilité plus élevée et un risque d’investissement plus élevé.
Rendement : Niveau de revenu d'un titre sur une période donnée, généralement exprimé en pourcentage. Pour une obligation, dans sa forme la plus simple, le rendement se calcule en divisant le coupon par le prix actuel de l’obligation.
Voir la transcription
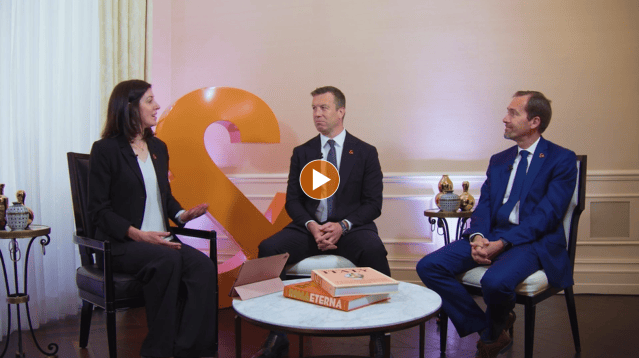
Jessica Leoncini: Bienvenue à ce Sommet d'investissement de Janus Henderson à Rome. Je suis Jessica Leoncini, Head of Fixed Income Client Portfolio Management. Je suis ravi d'être aujourd'hui en compagnie d’Alex Veroude, notre Head of Fixed Income, et de Tom Ross, Head of haut rendement and Credit Strategy. Alex/Tom, vous avez parlé aujourd'hui à notre public de l'avenir des obligations. Quels sont les principaux messages que vous avez partagés ?
Alex Veroude : Alors, deux choses vraiment. Tout d'abord, l'impact de l'IA et particulièrement des technologies quantitatives sur le spectre d'investissement et sur les obligations. Nous avons eu quelques éléments intéressants à partager avec vous. Nous avons reçu quelques questions intéressantes, et nous pensons qu’il y aura de nombreuses occasions d’améliorer les rendements grâce à ces techniques à contrat à terme.
M. Leoncini : Très bien. Et vous, Tom ?
Tom Ross: Nous avons également évoqué le retour du coût du capital, ce qui signifie qu'il y a davantage de dispersion sur le marché. Cela signifie donc que la gestion active sera extrêmement importante, surtout dans un monde incertain, et qu’elle devra s’attacher particulièrement à des domaines comme la sélection de titres où, associés à l’IA et à l’analyse quantitative, nous pouvons réellement améliorer les résultats de nos clients.
Leoncini : Absolument. Toujours important. Cela revêt une importance particulière aujourd'hui. Oui, autre sujet abordé : la convergence des actifs publics et privés. Alex, quel est votre avis à ce sujet ?
Veroude: Nous observons de plus en plus d'opérations qui, il y a cinq ou six ans, auraient été des opérations entièrement publiques menées par deux ou trois banques d'investissement. Nous les voyons désormais se présenter sous forme privée, certains étant vraiment, vraiment très importants. Et nous encourageons nos clients à envisager d'élargir leur mandat, s'ils ne l'ont pas encore fait. De nombreux clients l'ont déjà fait afin d'inclure ces opportunités, car elles sont parfois très attrayantes, avec un surcroît de rendement de 80, 100 ou 200 points de base, pour ce qui nous semble parfois être un risque encore plus faible. C'est donc une formidable opportunité pour nos clients.
Leoncini : Tom, chez Janus Henderson, nous sommes guidés par une perspective axée sur l’innovation. Selon vous, quels sont les éléments clés nécessaires pour être véritablement un architecte de solutions obligations ?
Ross: Donc, nous devons avoir les bons ingrédients. Si nous considérons les succès que nous avons remportés dans des domaines comme la titrisation et notre plateforme d'ETF, nous sommes le troisième gestionnaire d’ETF actifs au niveau mondial en termes d'encours sous gestion (ESG). Ainsi, nous disposons de certains de ces facteurs adéquats. Et puis, il faut en effet également avoir une expertise étendue sur les marchés émergents, le haut rendement, les obligations Investment Grade, les stratégies à courte duration et les stratégies multisectorielles, et synthétiser l'ensemble de ces compétences. Et lorsque nous disposons de 40 ans d'expérience et de 135 professionnels de l'investissement qui sont en mesure de rassembler tout cela, nous pensons que nous pouvons être les architectes de solutions plus adaptées aux besoins des clients.
Leoncini : Parfait. Pour conclure, quel serait le principal message que vous voudriez transmettre aujourd'hui à notre public Alex ?
Veroude: Oui. Pour moi, c'est vraiment une seule chose. C'est que le changement est en fait une bonne chose. Nos clients aiment souvent entendre que rien n'a changé ces 30 dernières années. Cependant, vous savez, certaines des opportunités qui s'offrent à nous actuellement sont réellement fantastiques. Et véritablement, les clients devraient les considérer et avoir une opinion à leur sujet.
Leoncini : Et vous, Tom ?
Ross: Quant à moi, je dirais qu'il s'agit de faire en sorte que les portefeuilles travaillent plus dur pour vous. L'essentiel est de dénicher les opportunités. Dans un monde incertain, avec ce retour du coût du capital, n'y a-t-il pas une véritable opportunité de se concentrer sur des domaines tels que la sélection de titres pour générer des rendements, plutôt que de faire de gros paris sur la duration en fonction des prochains tweets ?
Leoncini : Absolument. Eh bien, merci beaucoup à tous les deux pour vos contributions d'aujourd'hui. Et merci à tous de nous avoir écoutés.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.