Principaux points à retenir :
- L’IA physique, où l'intelligence est intégrée à des machines capables de voir, de s’adapter et d’agir, passe du stade de prototype de recherche à celui de réalité commerciale. Une semaine de visite dans l'écosystème robotique japonais, qui est probablement le plus développé au monde, nous a permis d’observer cette évolution en première loge. Dans un monde confronté à des pénuries de main-d'œuvre, la robotique est autant une technologie de durabilité qu’une technologie industrielle, s'inscrivant pleinement dans nos thèmes Connaissance et technologie, Efficacité, Sécurité et qualité de vie.
- L'opportunité est immense, car l'automatisation reste limitée. Les estimations du secteur suggèrent qu’une petite fraction seulement des tâches de fabrication automobile est entièrement automatisée à ce jour. L'IA abaisse la barrière de la programmation qui a historiquement empêché les robots de pénétrer dans certains secteurs tels que l'agriculture, la restauration, l'entreposage, la santé et la construction.
- L'inconvénient est tout aussi réel : les fabricants chinois de robots sont passés d'environ un quart de leur marché domestique à plus de la moitié en quatre ans ; en 2024, ils ont dépassé pour la première fois les fournisseurs étrangers en Chine. La prime dont bénéficient les entreprises historiques repose sur la précision, la fiabilité et l’économie de l’échec, ce qui constitue un véritable avantage concurrentiel, mais dont la pérennité doit désormais être remise à l'épreuve chaque année. Cela relève de la souscription et répondre à cette question est précisément l'objet d'un processus rigoureux. La recherche de terrain de ce type (menée avant que le marché ne se pose les questions) est la manière dont nous visons à obtenir une longueur d'avance pour évaluer sa valeur.
Les 30 secondes les plus mémorables de notre semaine au Japon n’ont pas impliqué de présentation PowerPoint. Au Centre technique central de FANUC à Yamanashi, au pied du Mont Fuji, un bras robotisé à six axes soulevait une carrosserie de voiture pesant environ deux tonnes dans les airs, la faisait pivoter en arc de cercle et la stoppait net sans le moindre mouvement. La démonstration ne portait pas sur la force. Il s’agissait de la décélération – la capacité d’arrêter une masse énorme en mouvement avec précision, en douceur, des millions de fois, sans forcer sur la machine ni se tromper d’un millimètre. Tout ce qui compte dans le secteur de la robotique, y compris qui sera le grand gagnant ou le grand perdant au cours de la prochaine décennie, était contenu dans cette pause.
Le cadre était une tournée en bus d’une semaine de visites d’entreprises, des ateliers de production et d’usinage aux show-rooms et aux réunions de direction, au sein de l’écosystème robotique japonais. Cela a été un moment fascinant : l'arrivée de ce que l'industrie appelle maintenant l'IA physique, l'intelligence artificielle qui quitte l'écran pour entrer dans la machine. Cet article expose ce que nous avons vu, pourquoi nous avons fait ce voyage pour le voir, et pourquoi la chose la plus honnête que nous ayons entendue de tout le voyage, à savoir que la Chine est en train de rattraper son retard, renforce notre discipline plutôt que nos doutes.
Pourquoi un fonds d'actions durables prend le train de la robotique en marche ?
Tout d'abord, une question légitime : l'exposition directe de notre portefeuille à la robotique aujourd'hui est délibérément sélective. Keyence, le spécialiste de l’automatisation et de l’inspection industrielles, est notre principal actif en portefeuille dans le secteur. Alors pourquoi y consacrer une semaine ?
En bref, c’est l’objectif de la recherche primaire. Les industries ne sont pas valorisées au moment où vous y investissez ; elles le sont des années auparavant, sur le terrain, alors que le paysage est encore en train de se dessiner. On ne peut pas juger de la durabilité d'un fossé concurrentiel précis sur la base d'un tableau Excel, et l’on ne peut pas observer l’IA modifier ce qu'une machine peut faire derrière un écran. Assister aux démonstrations, visiter les usines et entendre les acteurs historiques décrire leurs défis avec leurs propres mots forge une meilleure compréhension du secteur qui affine la sélection des actions. Il s'agit d'une connaissance vitale pour l'industrie, qui concerne aussi bien les fabricants de robots eux-mêmes et leurs fournisseurs de composants que les participations ailleurs dans le portefeuille dont le sort est lié à l'automatisation.
Un déplacement de ce type n'aboutit donc pas à une liste de titres. Il s’agit d’un modèle fonctionnel de l’évolution d’une industrie – où la valeur migre, quelles sont les barrières à l’entrée qui s’élargissent et celles qui se réduisent discrètement –, rafraîchi à la source plutôt que sur des données de seconde main. Ce modèle structure notre approche de l'ensemble de la chaîne de valeur de l'automatisation. Et c'est pourquoi les conclusions inattendues – dont nous abordons certaines plus loin – ont autant de valeur à nos yeux que les résultats enthousiasmants.
Les robots sont une technologie de développement durable
On pourrait trouver étrange de décrire un robot d'usine en termes de durabilité, mais le Japon rend l'argumentation irréfutable. Il représente la dernière frontière démographique mondiale : une main-d'œuvre vieillissante qui se réduit, un plafonnement légal des heures supplémentaires et des secteurs allant du bâtiment au transport maritime qui nous ont clairement fait savoir qu'ils n’étaient pas en mesure de trouver le personnel nécessaire pour satisfaire la demande. Dans ce monde, l'automatisation ne consiste pas à remplacer les travailleurs existants ; il s'agit d'effectuer le travail pour des travailleurs qui n'existent pas. Cela éloigne les humains des tâches dangereuses, répétitives et physiquement pénibles, augmente la productivité qui permet de financer la hausse des salaires et permet aux sociétés de vieillir sans s'appauvrir.
Toutes les économies développées suivent la voie démographique du Japon, avec une à deux décennies de retard. C'est pourquoi nous abordons la robotique au travers de nos thèmes de développement durable : la connaissance et la technologie pour l'intelligence, l'efficacité pour la productivité, la sécurité en éloignant les humains des tâches dangereuses, et enfin, la qualité de vie pour les sociétés qui doivent faire plus avec moins de main-d'œuvre.
La première de nos deux questions : cette entreprise contribue-t-elle à rendre le monde meilleur ? – à laquelle il est rarement plus facile de répondre qu'ici. C'est sur cette deuxième question que le vrai travail commence : cette entreprise générera-t-elle de la richesse ?
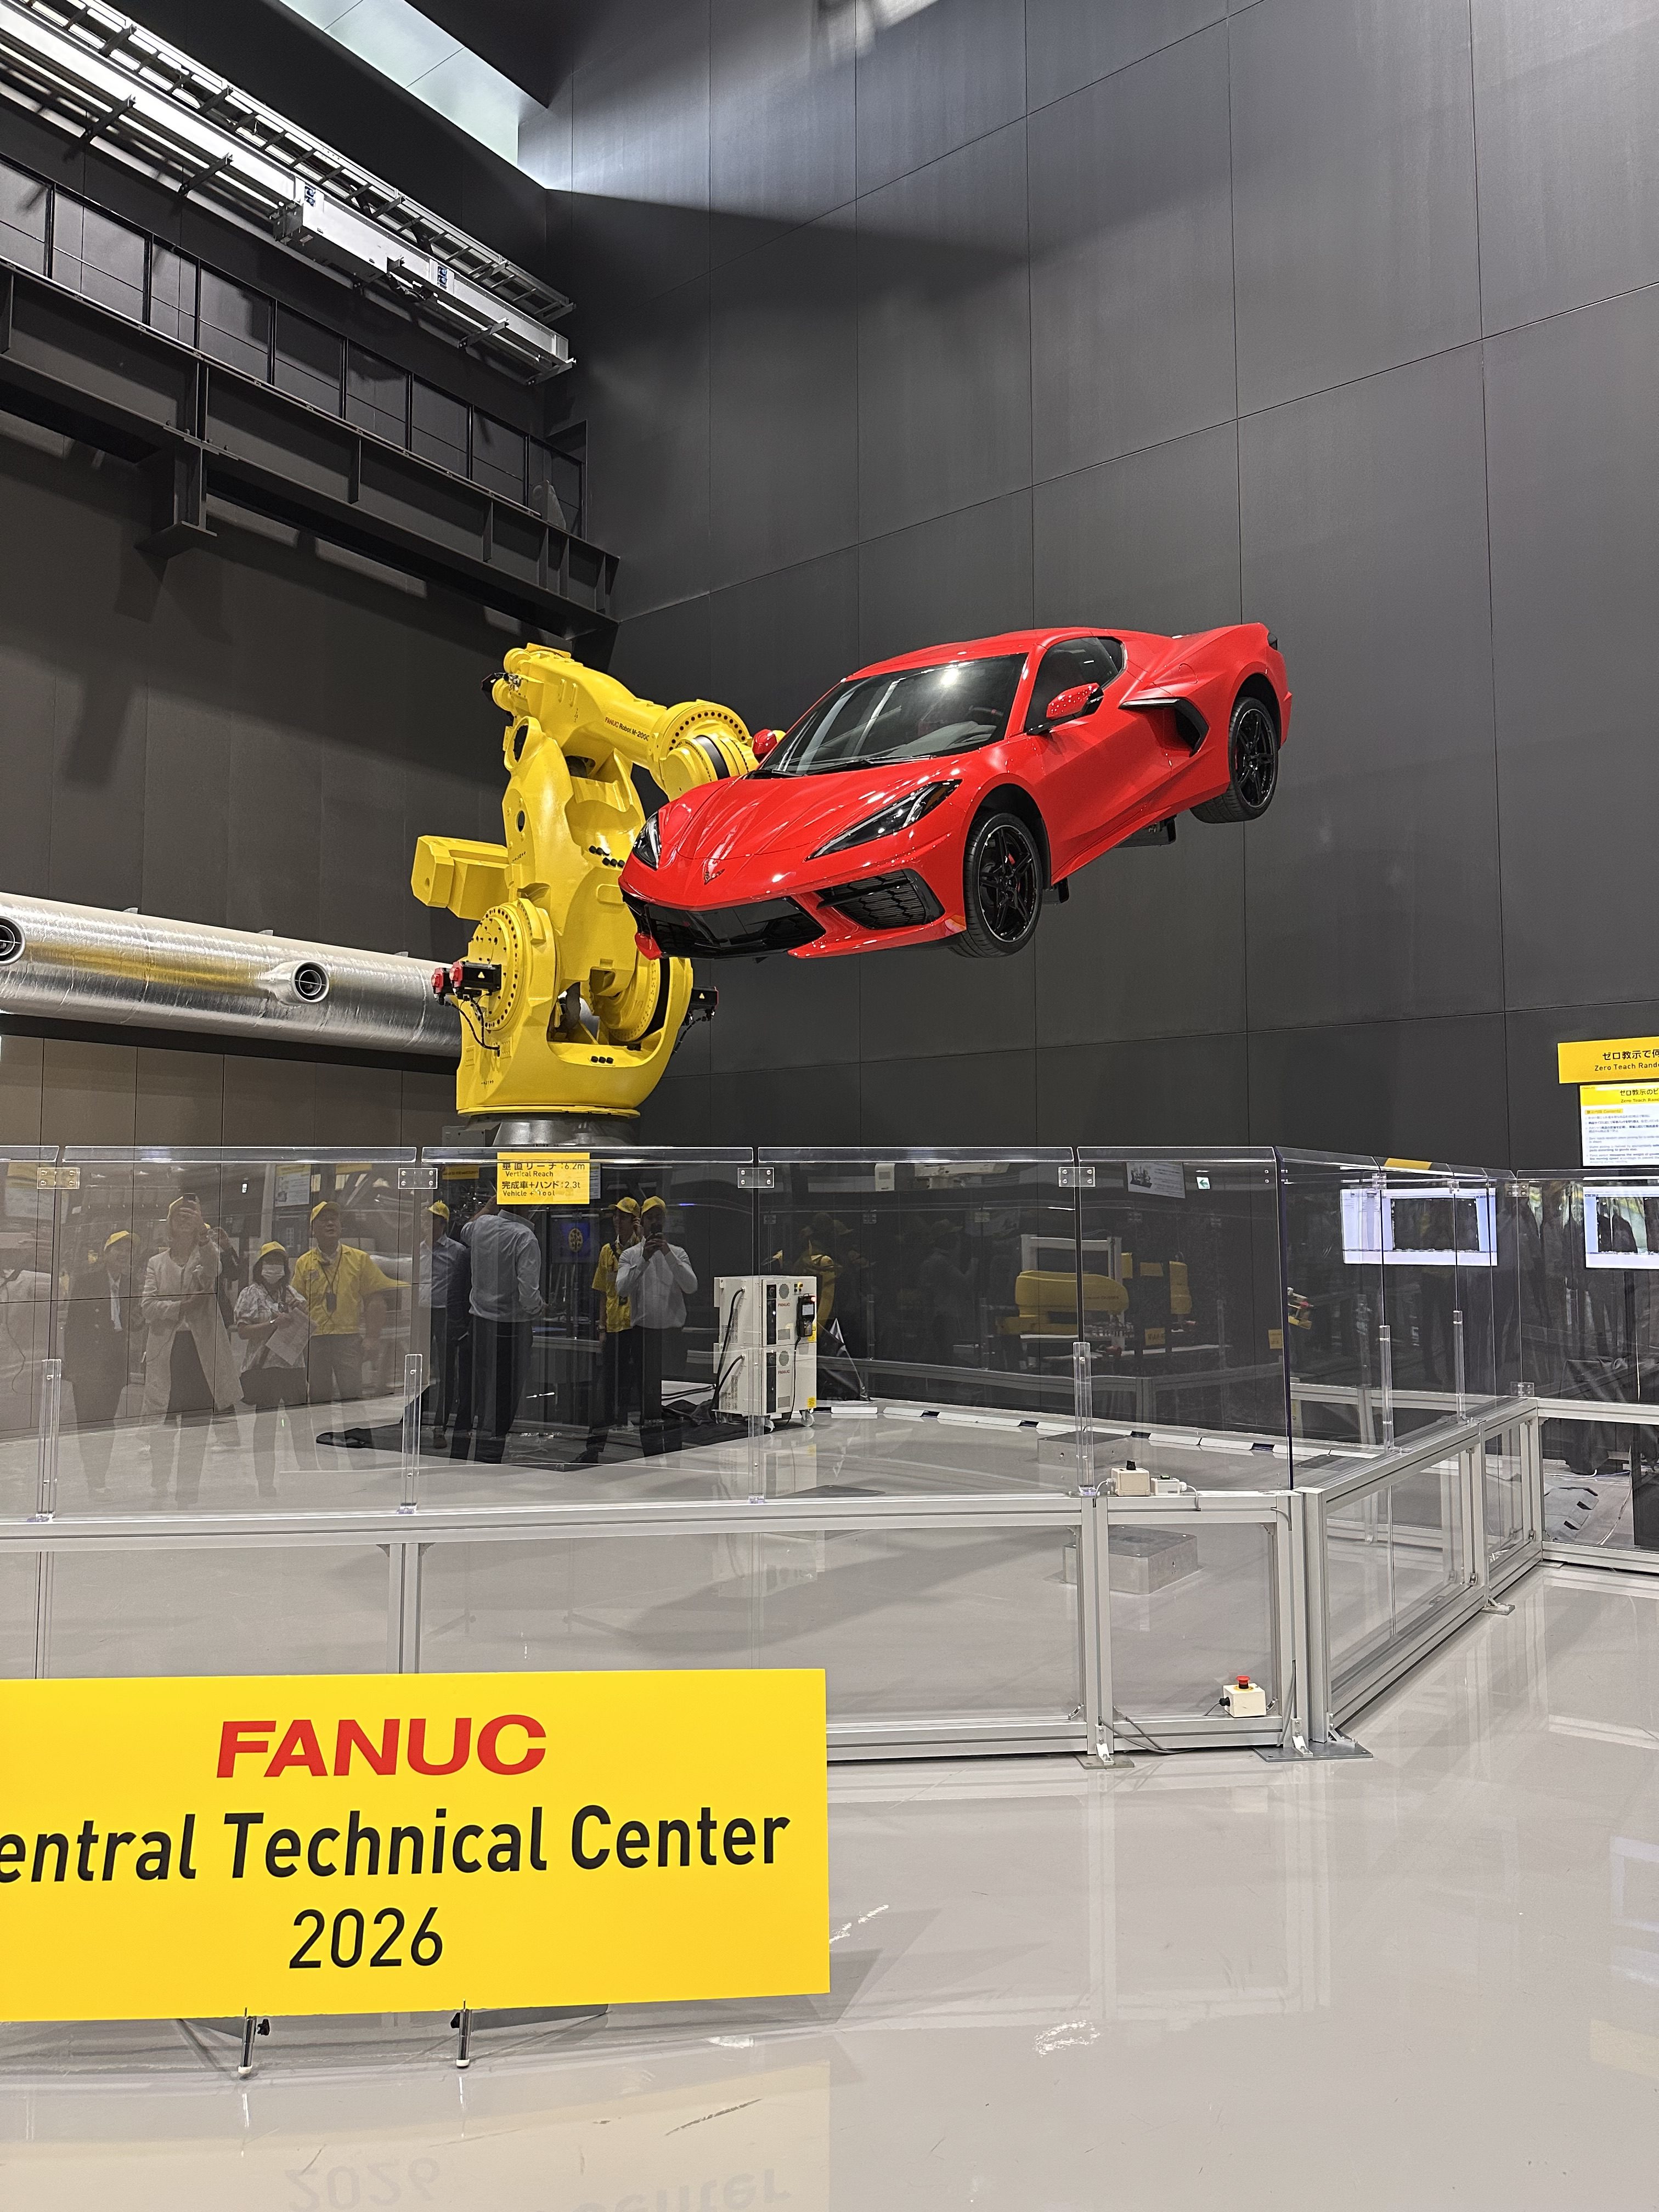
Le robot porteur d’une lourde charge de deux tonnes qui maintient en l’air une carrosserie entière au Centre Technique Central de FANUC est la démonstration de sa décélération précise et non pas de sa force brute.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
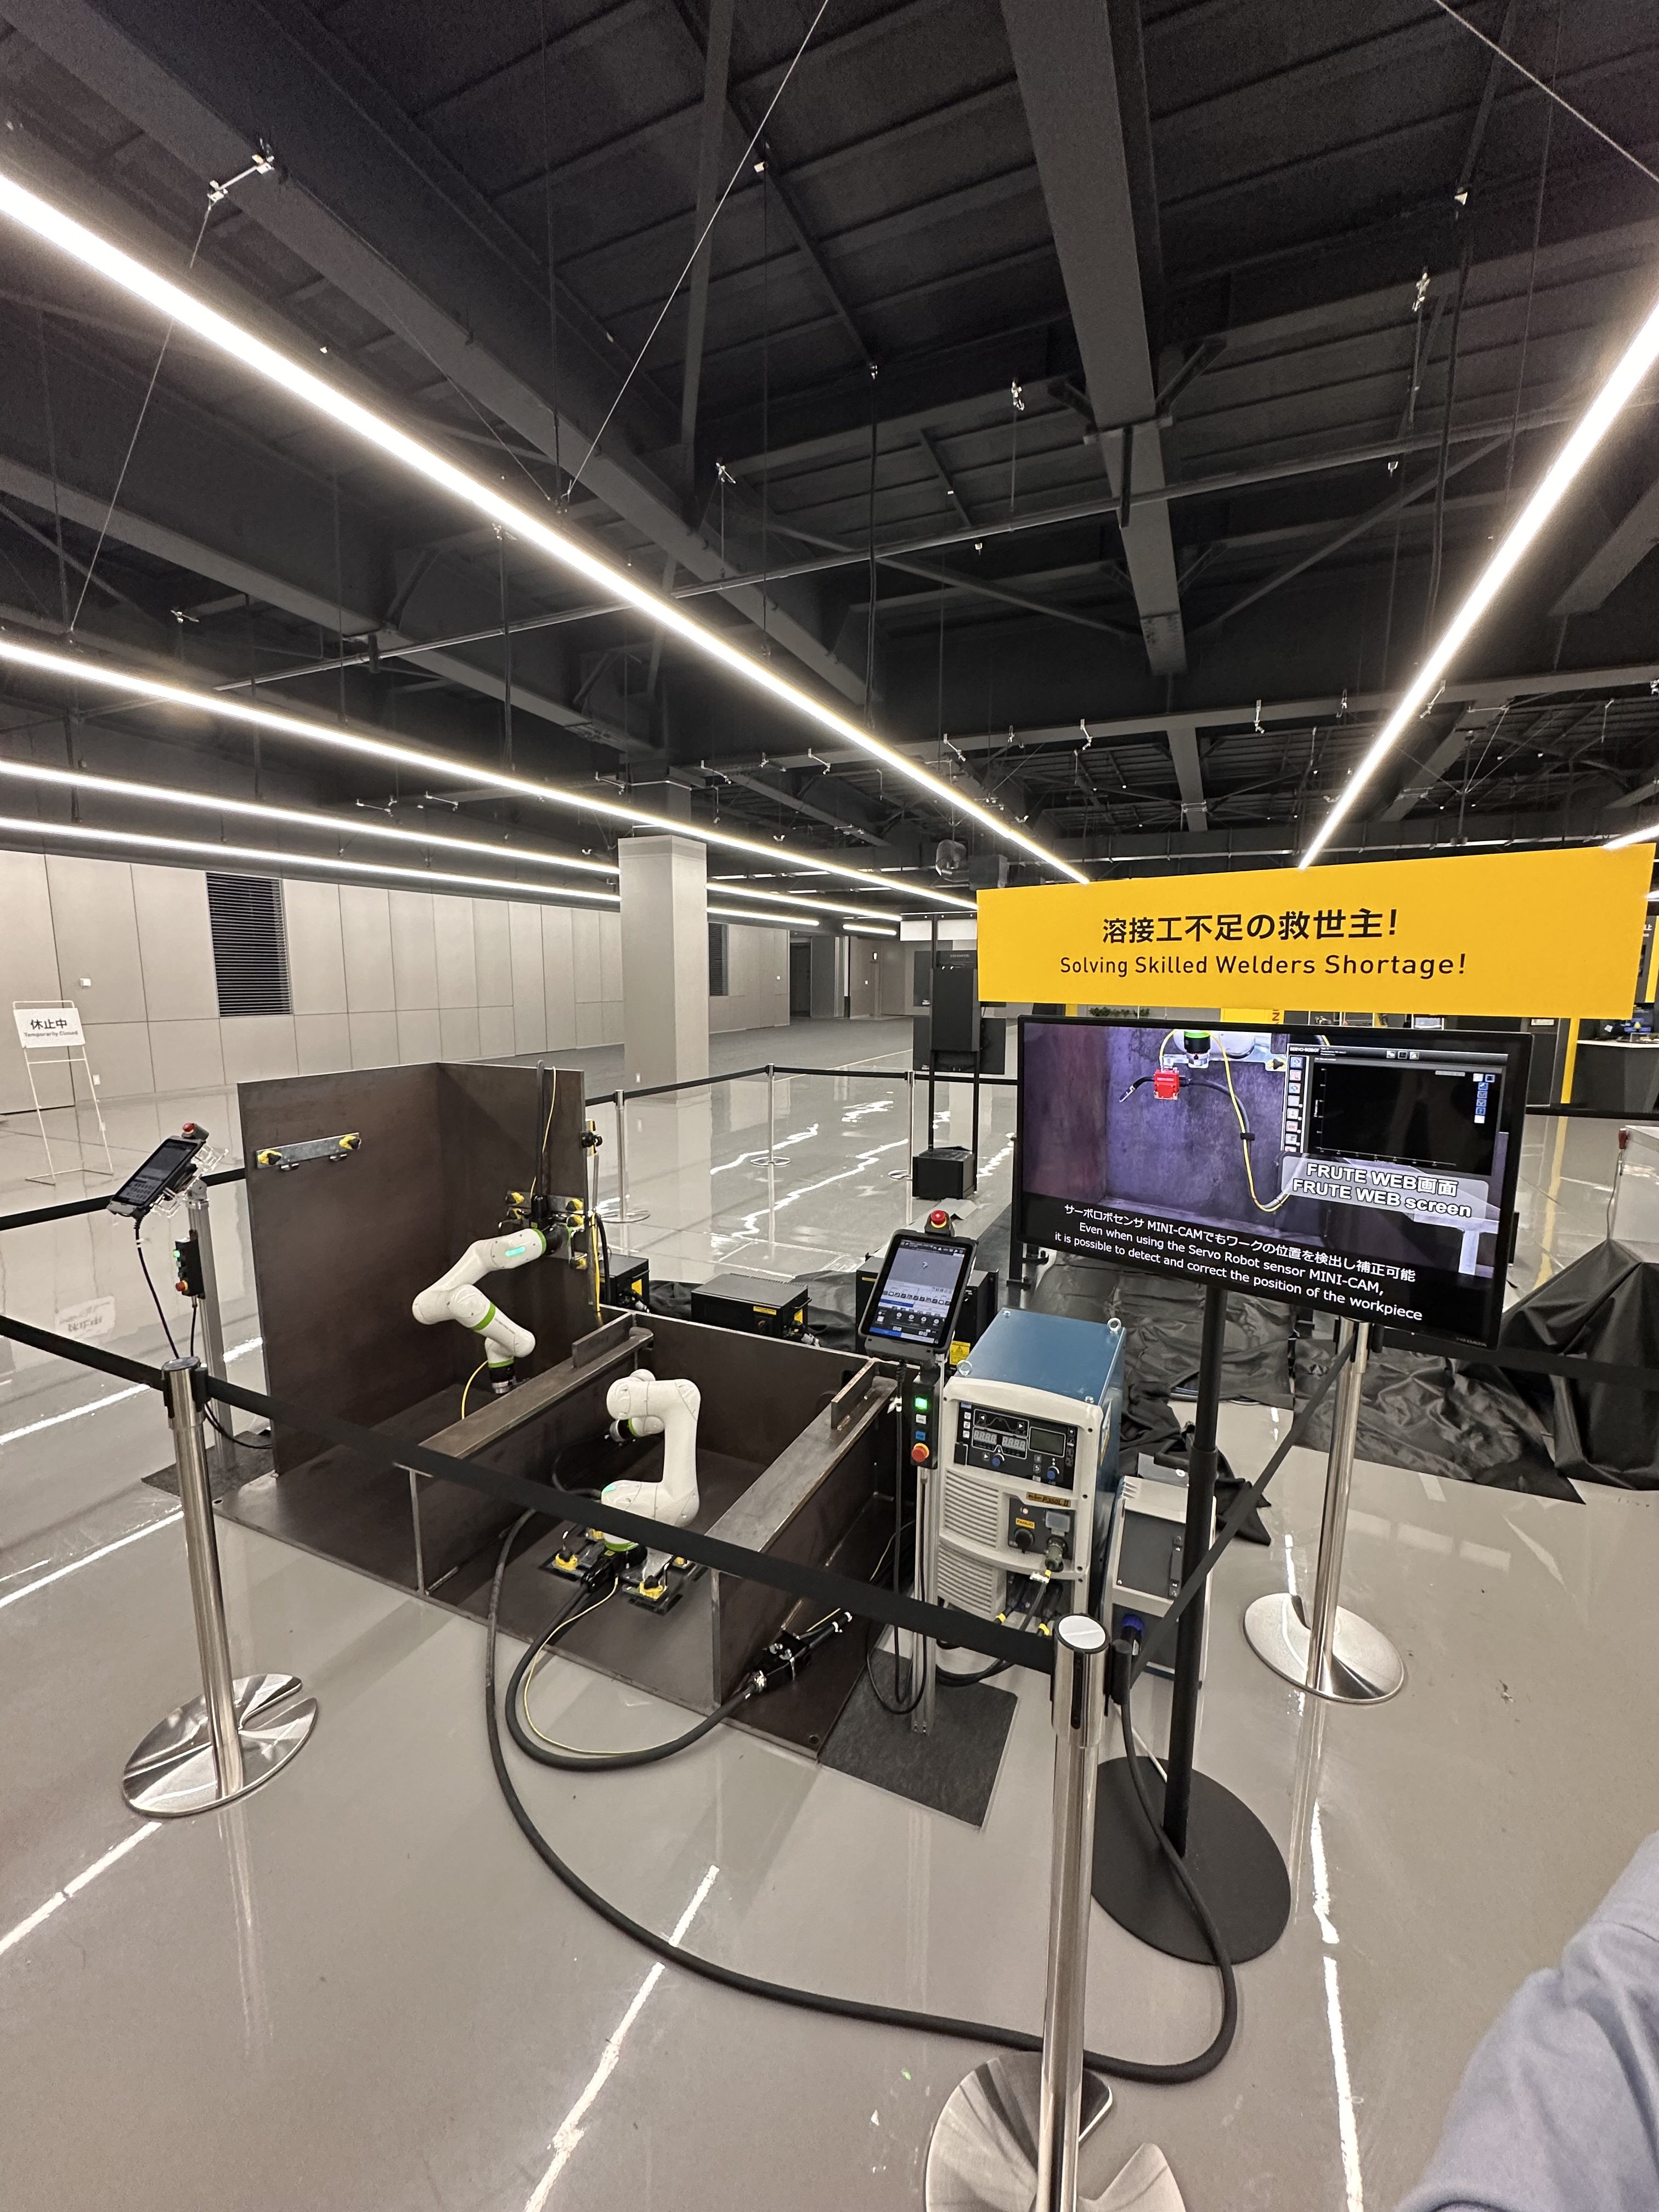
Résoudre la pénurie de soudeurs qualifiés : des robots de soudage collaboratifs avec suivi de cordon guidé par vision, destinés aux entreprises qui ne parviennent pas à embaucher de personnel.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
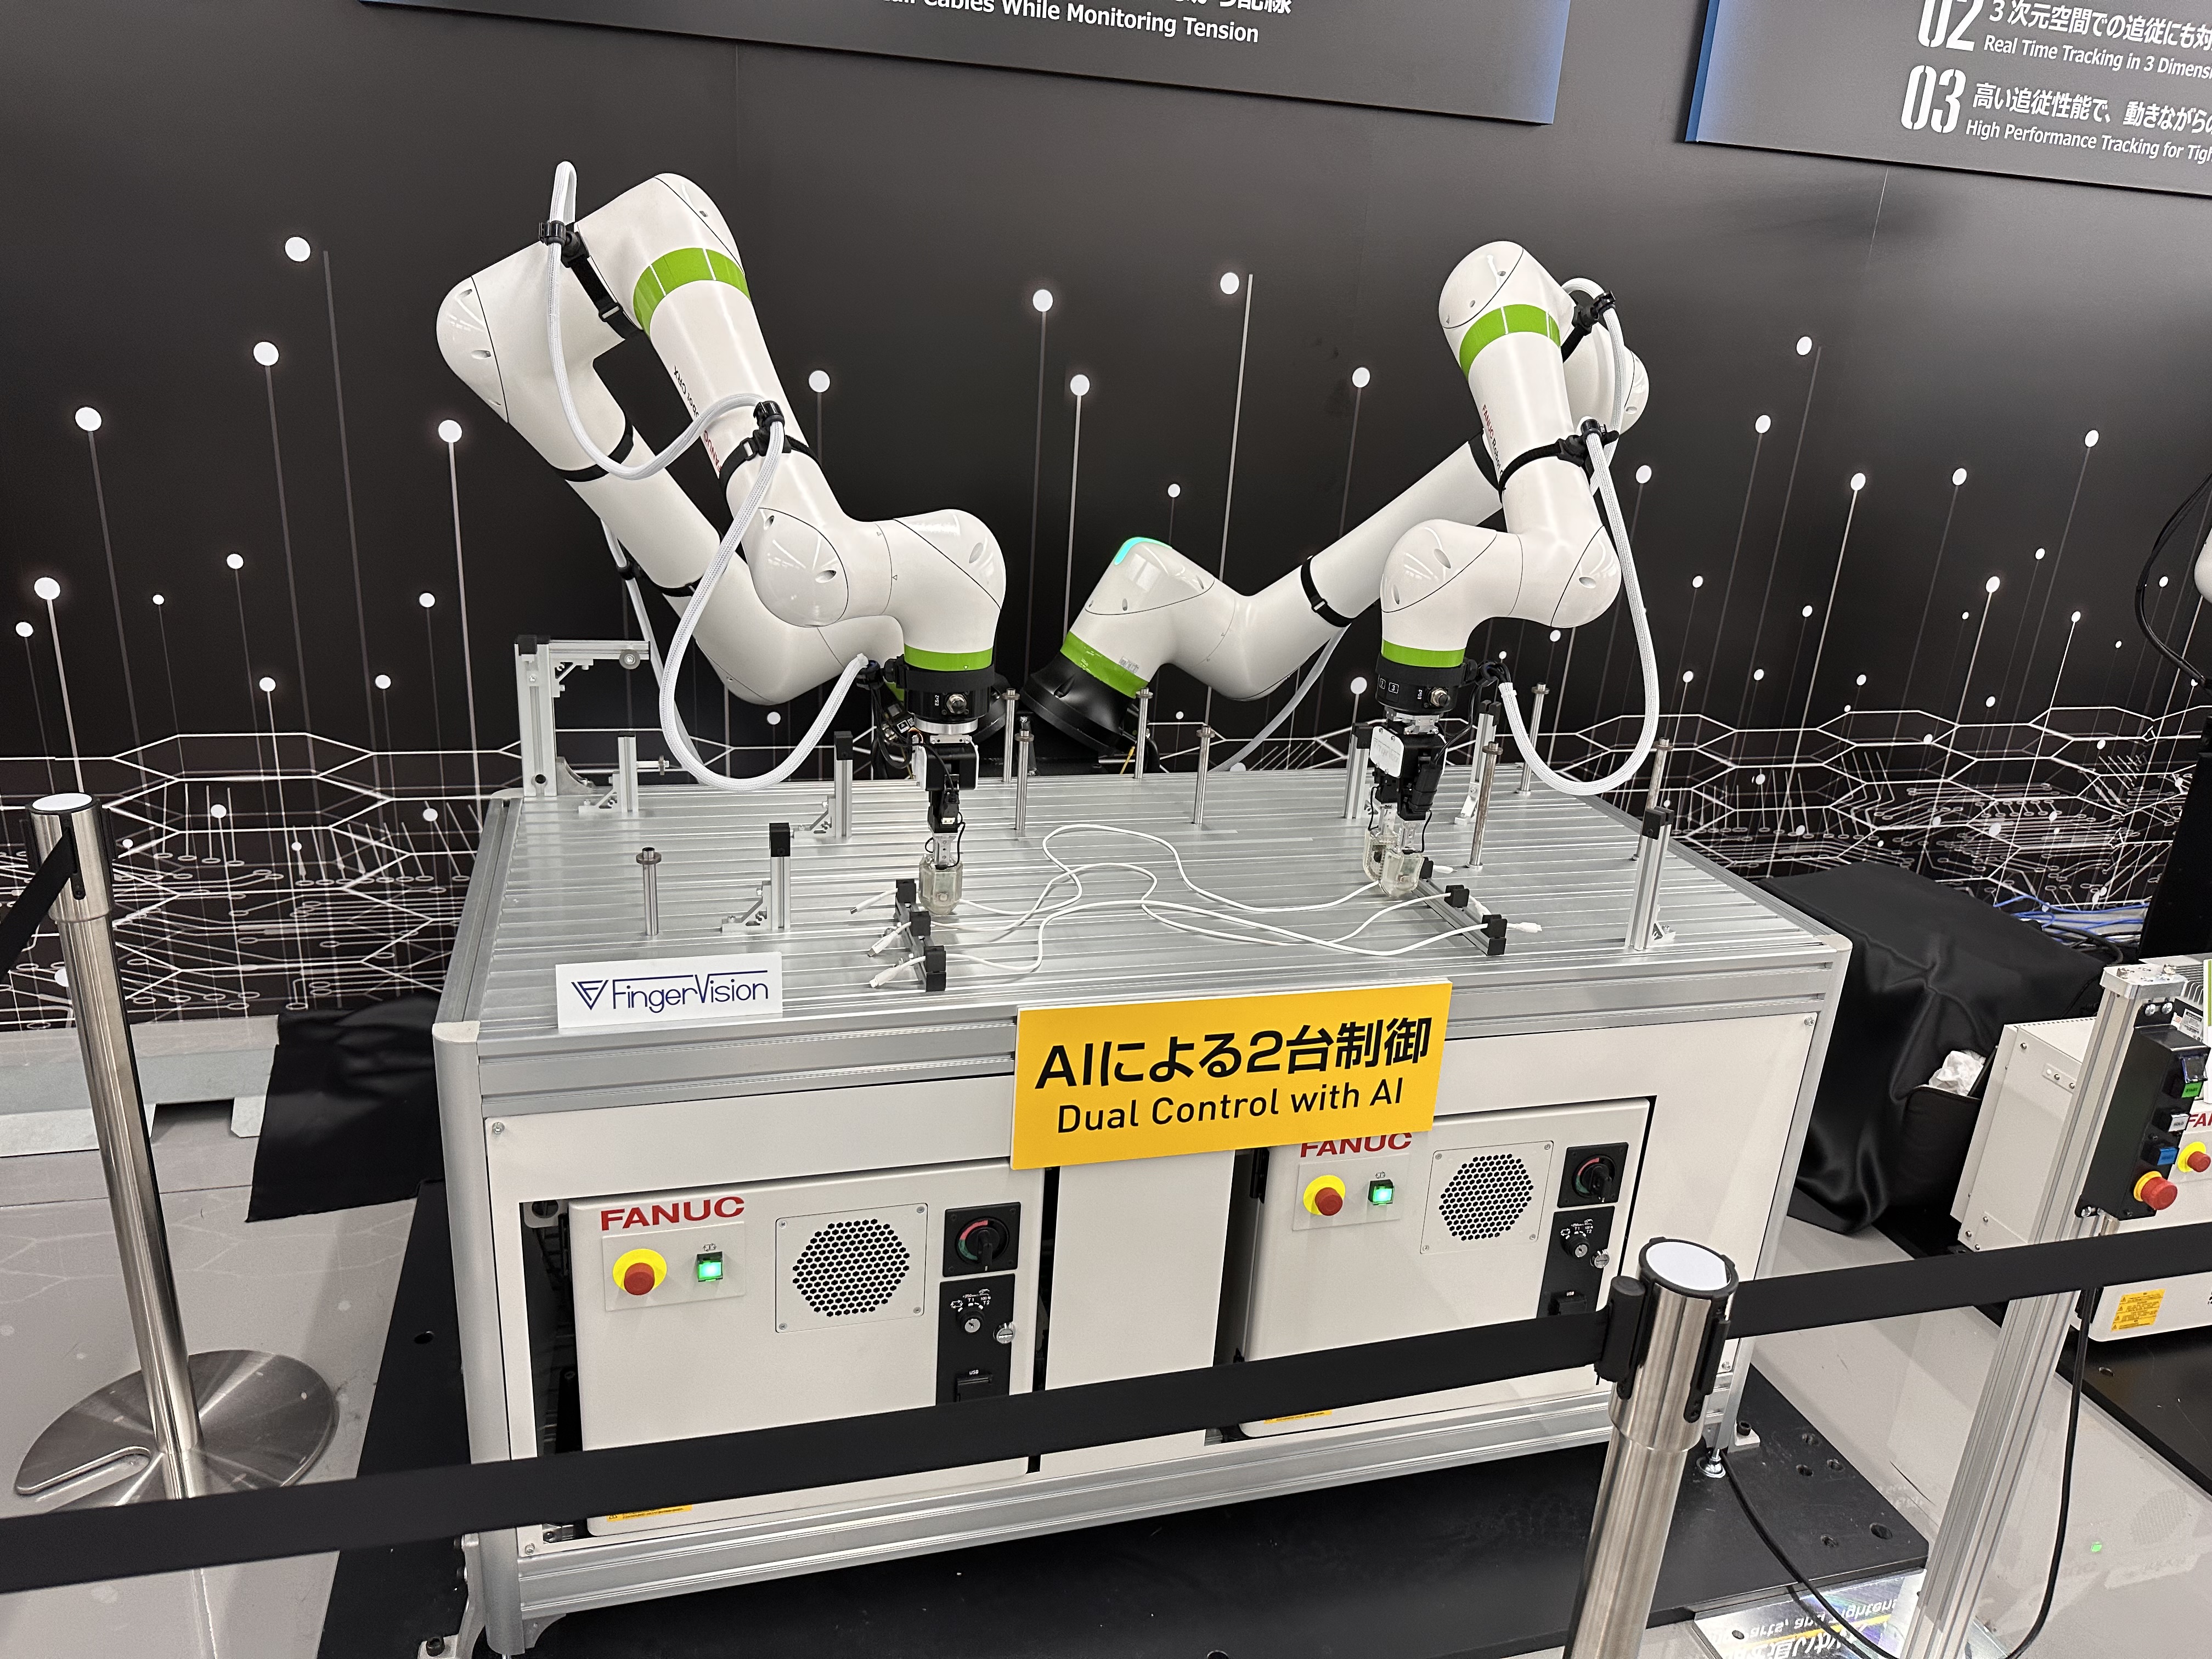
Deux bras, une IA : robots collaboratifs à deux stations (cobots) acheminant des câbles flexibles – une tâche impliquant des objets déformables que la robotique classique trouvait quasiment impossible.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
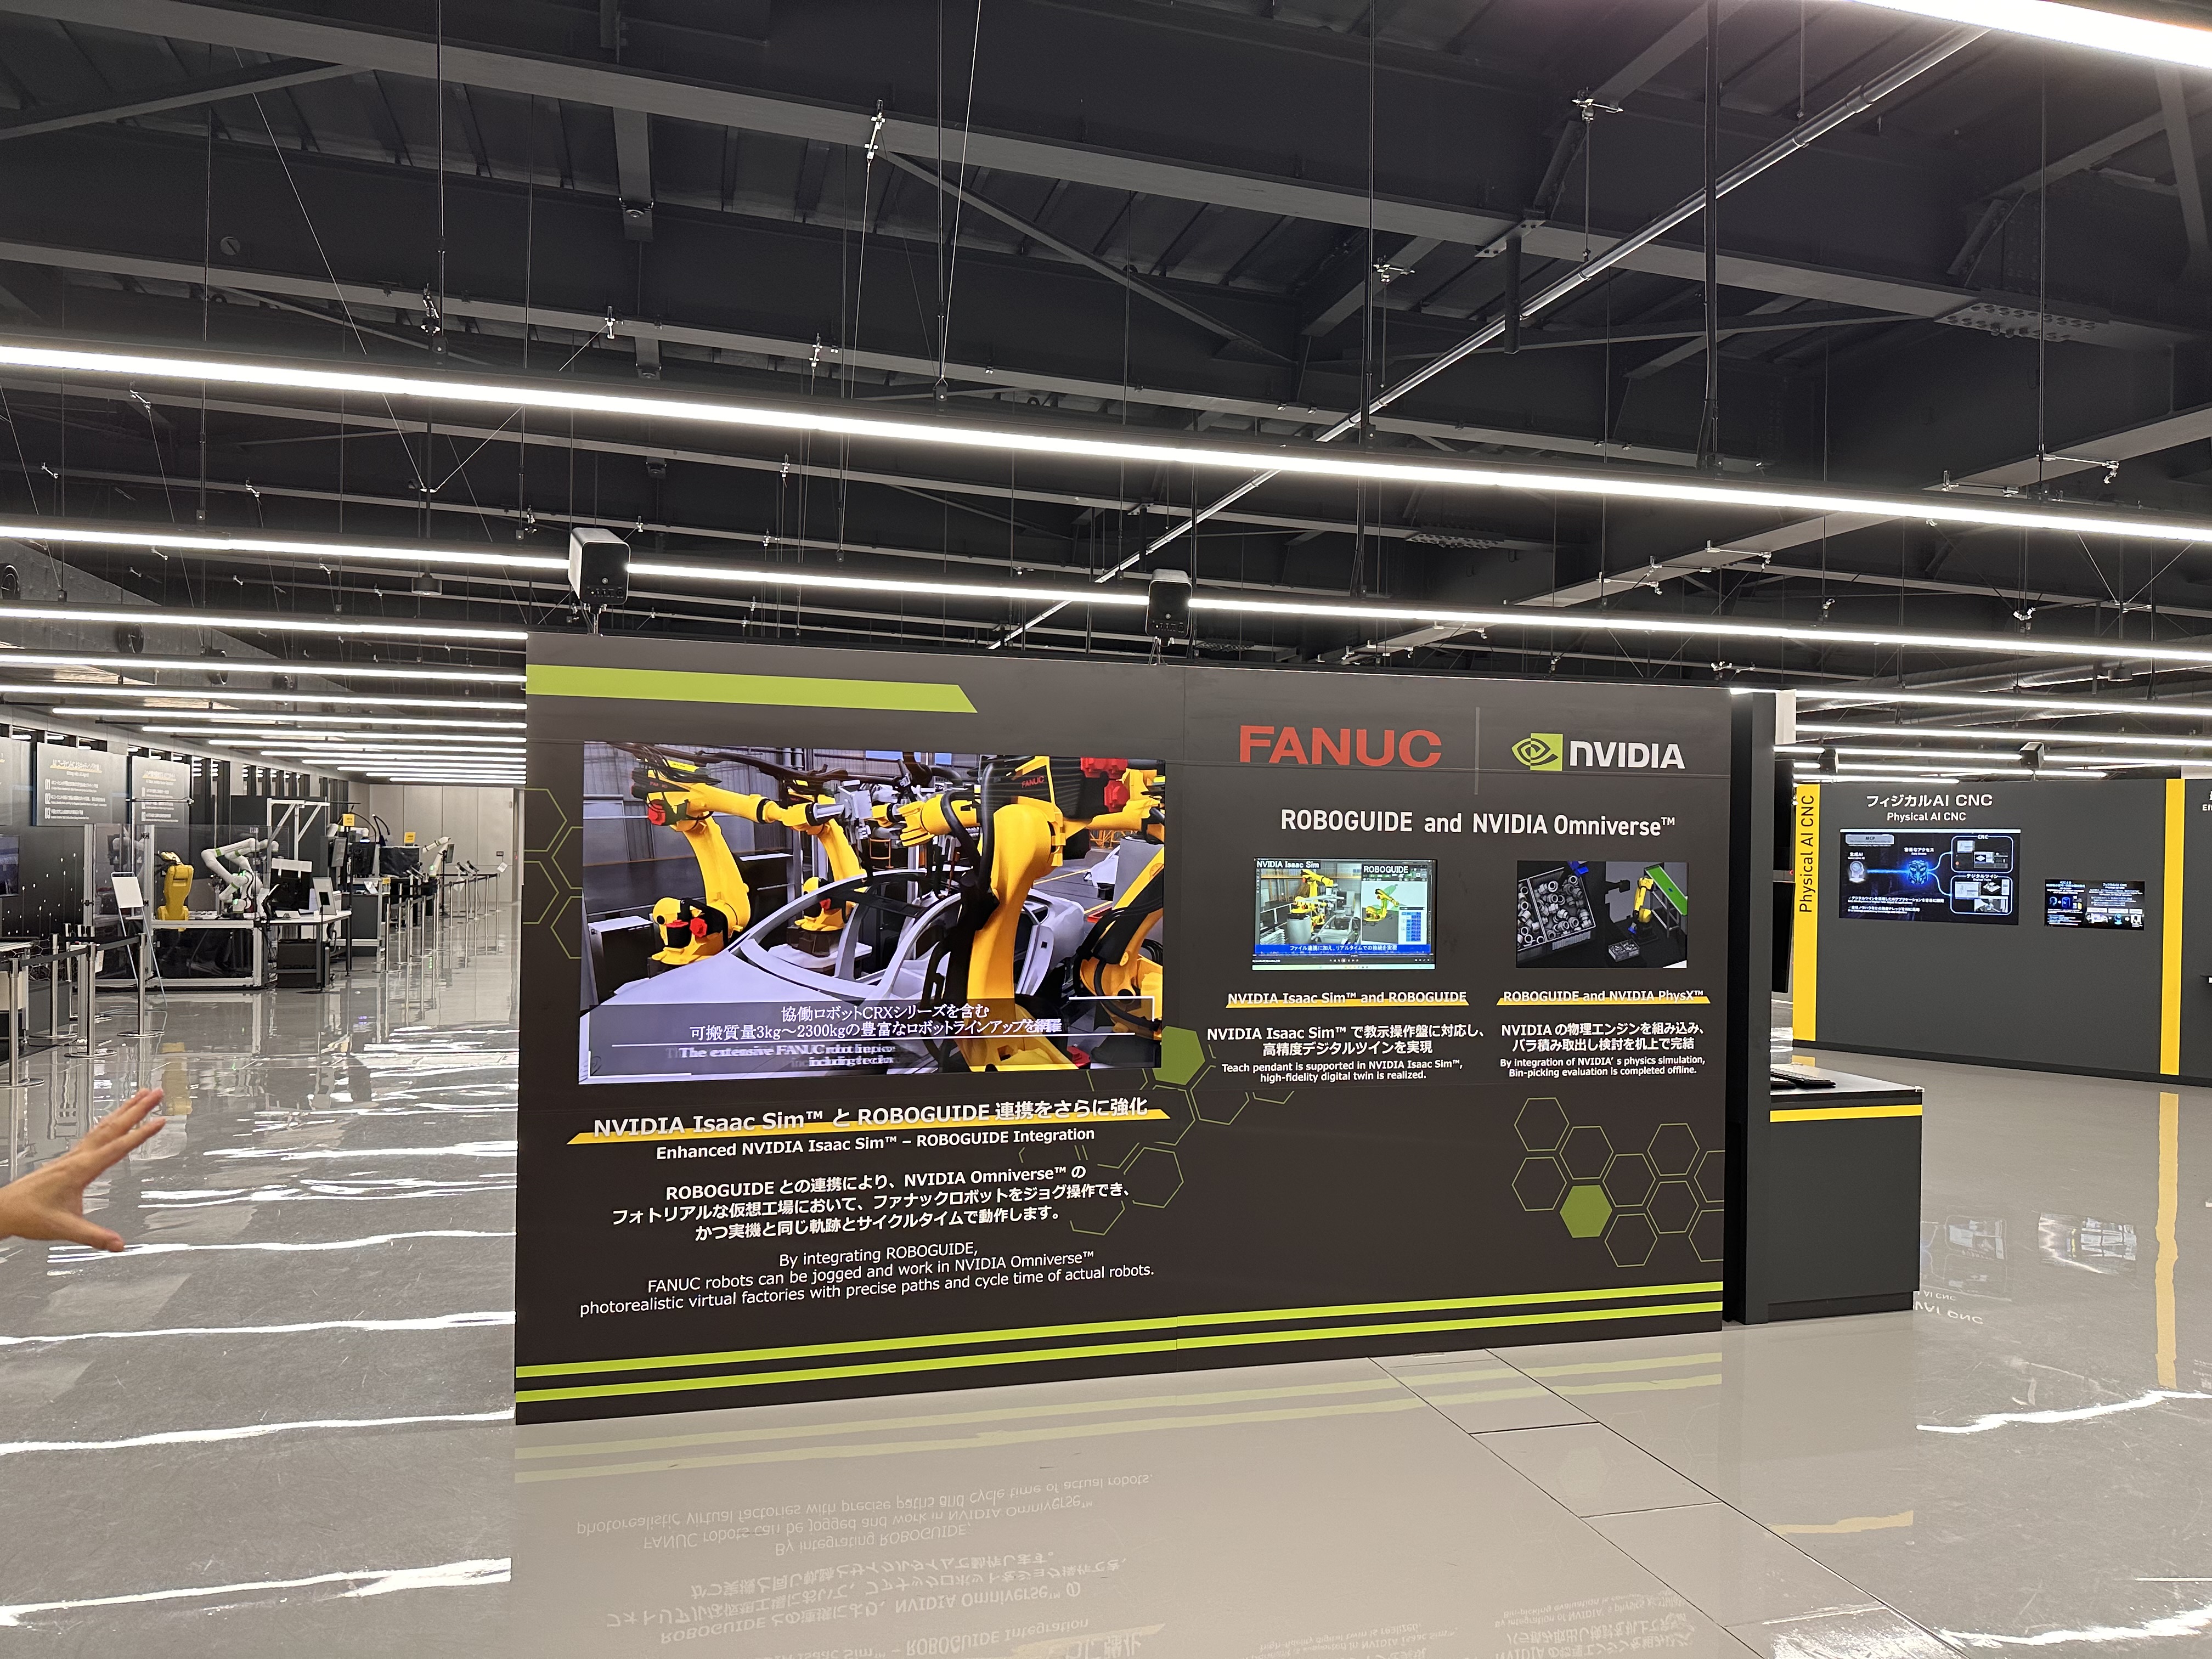
Conçus en simulation : la bibliothèque de robots de FANUC au sein d'Isaac Sim et d'Omniverse de Nvidia, de sorte que l'automatisation est construite et testée virtuellement avant même qu’une seule machine ne bouge.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
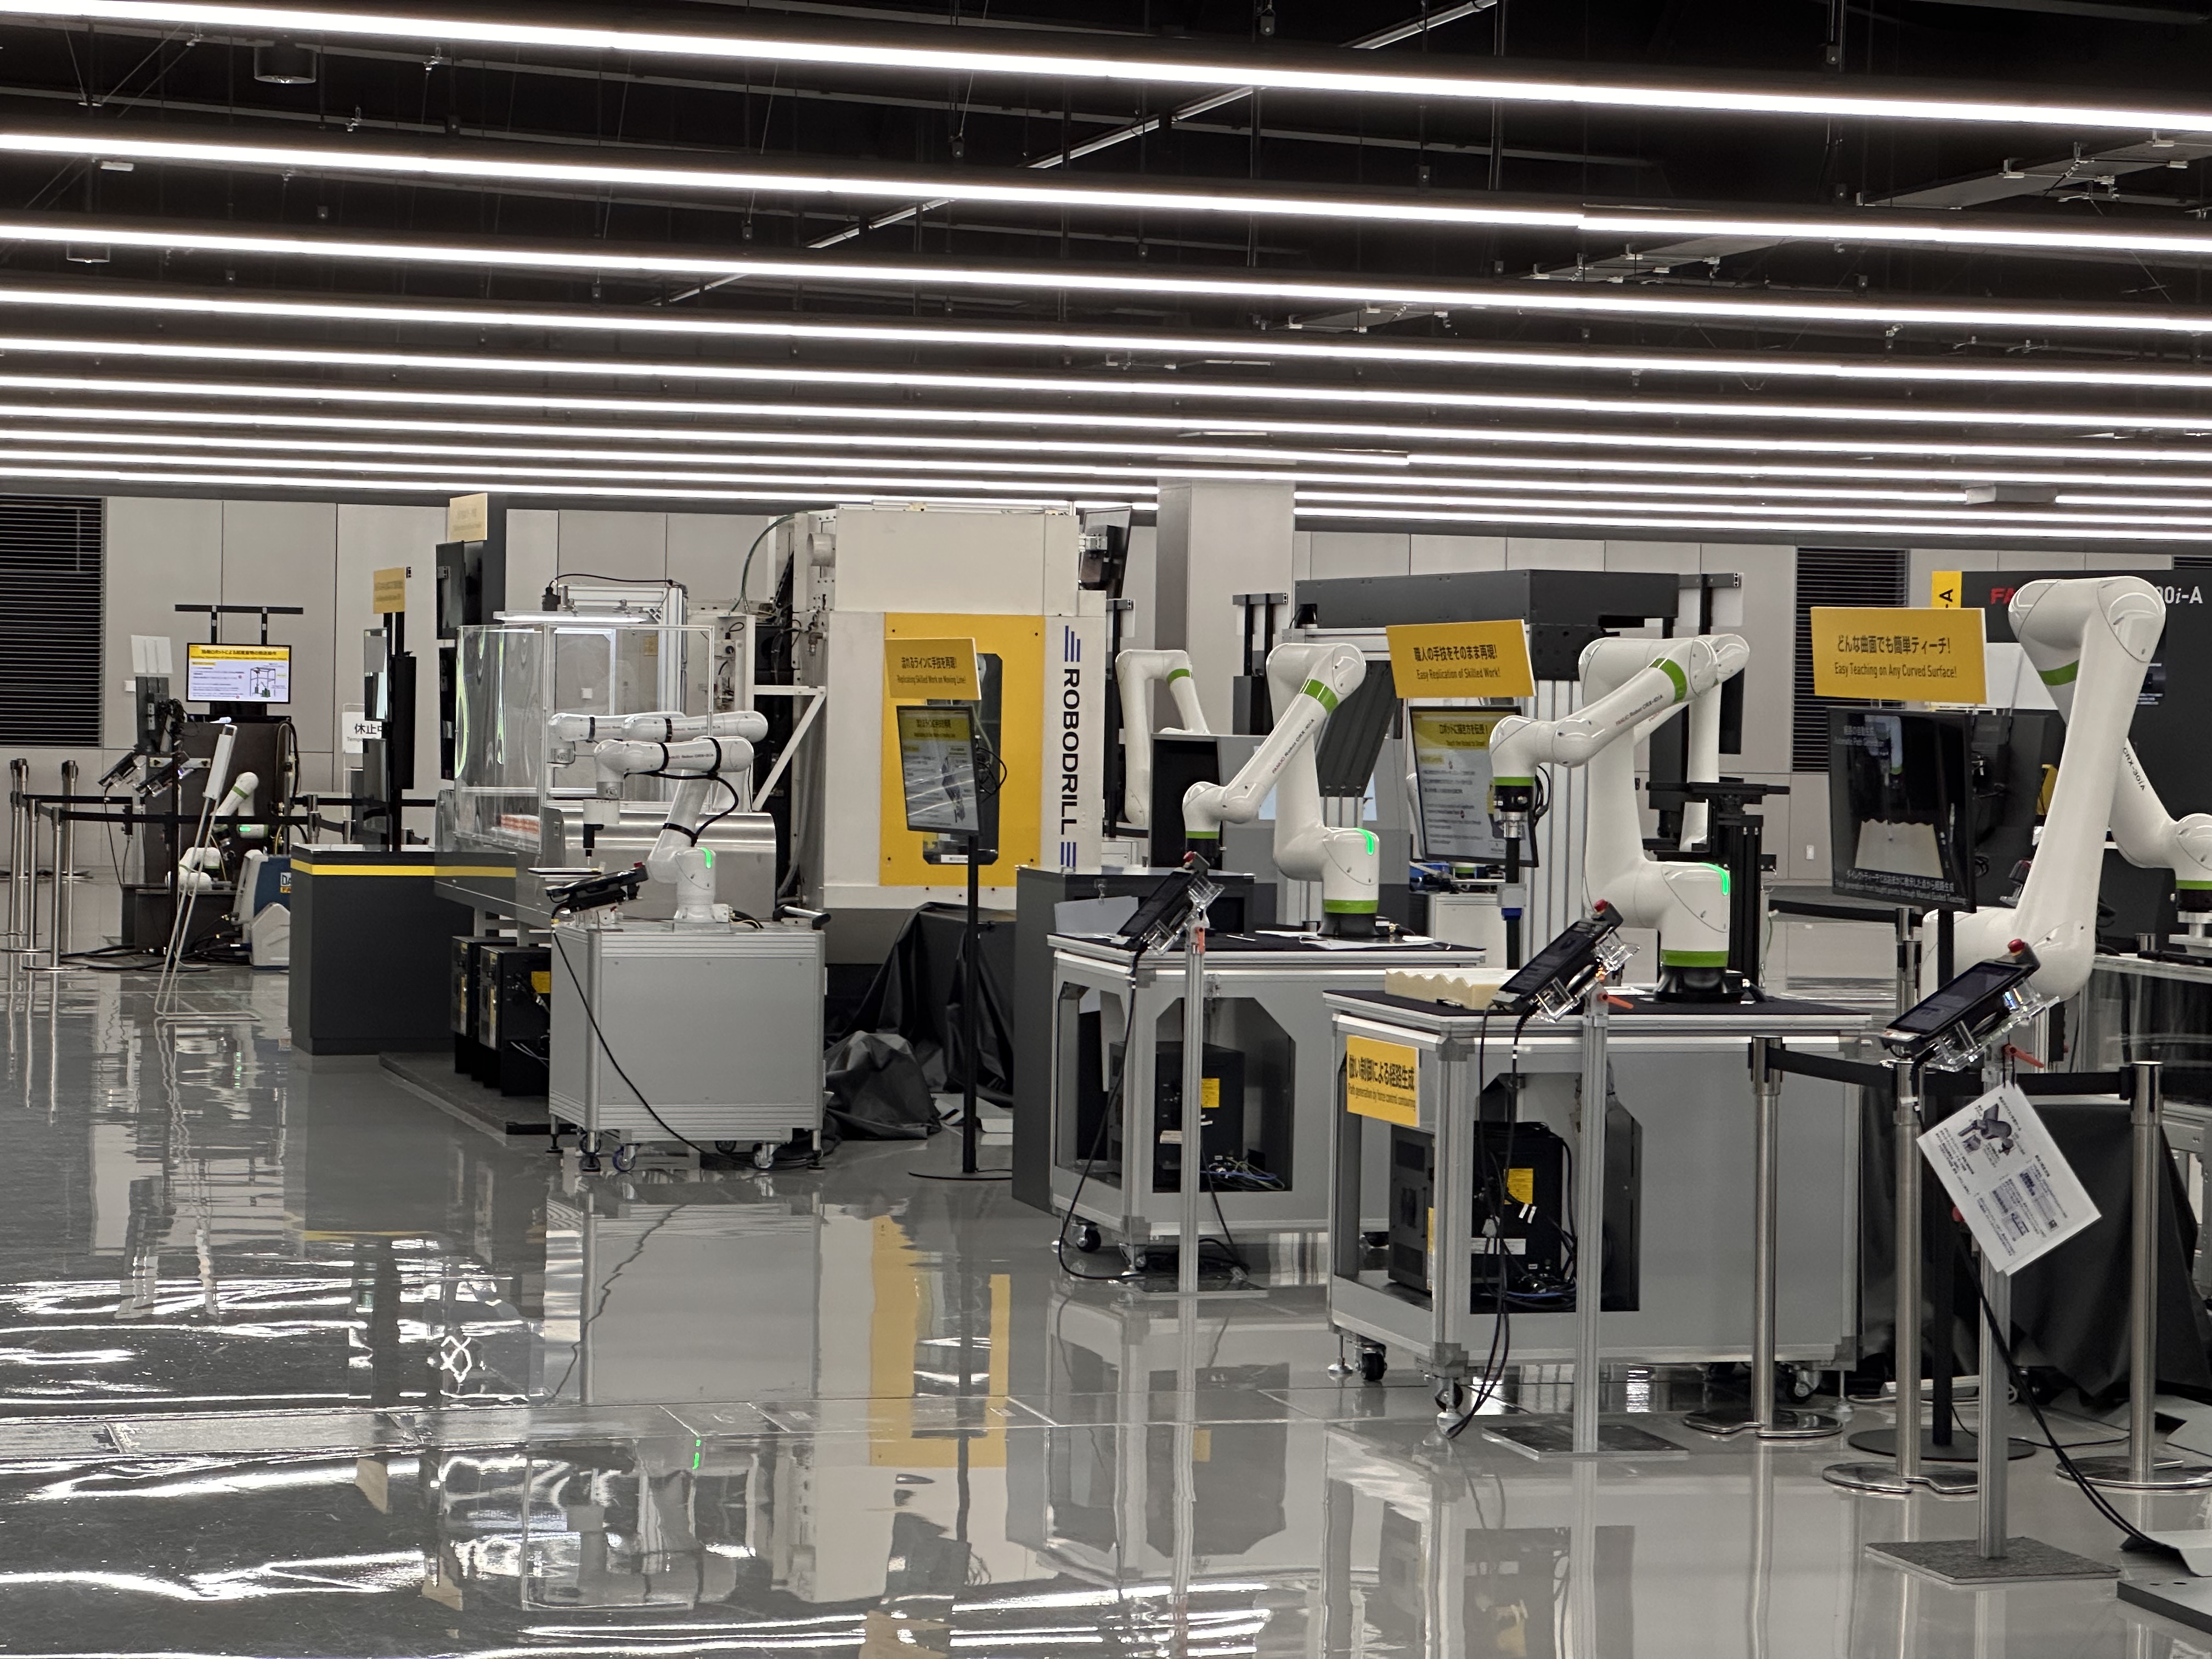
Dans la salle d'exposition : des cellules d’usinage et des rangées de robots collaboratifs activés par l'IA.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
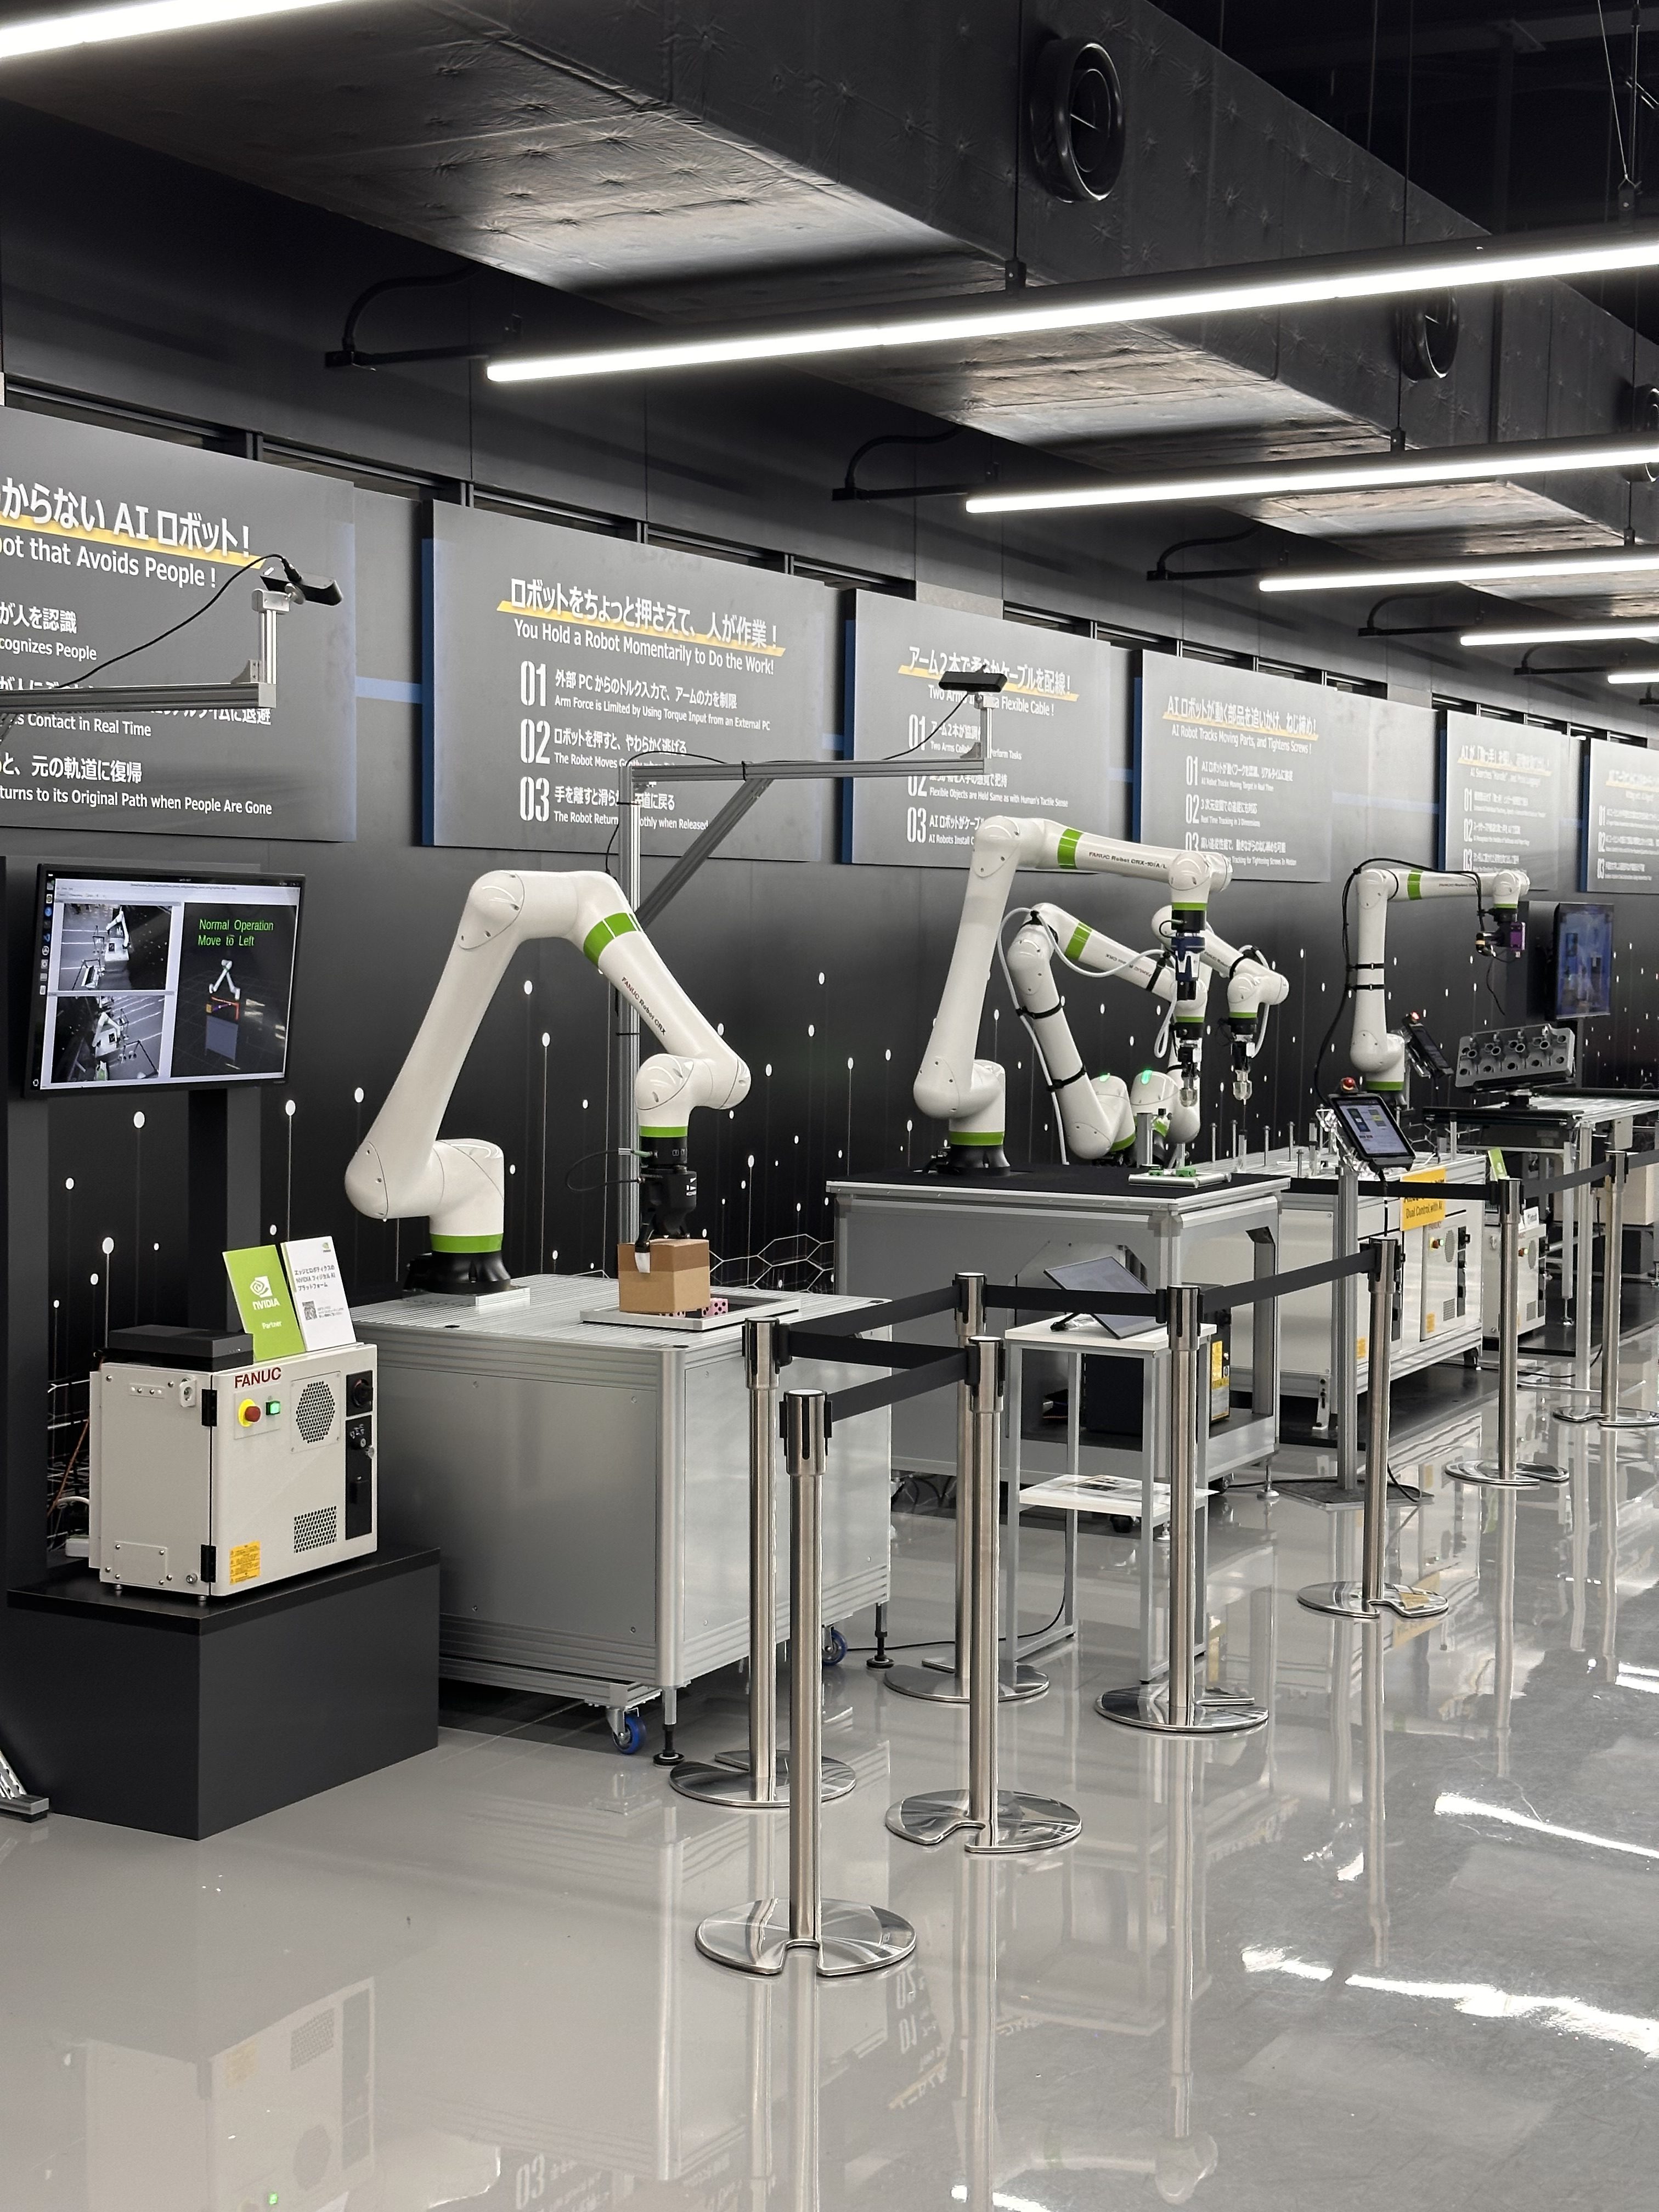
Machines éducatives : démonstrations de robots qui reconnaissent les gens et les évitent, et peuvent être guidés à la main.
Source : Janus Henderson Investors, publiée avec l’autorisation de la société hôte.
Ce que l'IA physique change réellement
Le robot industriel a 60 ans et, pendant l'essentiel de cette période, il a été brillant et aveugle : une machine qui répète un mouvement programmé avec une précision surhumaine mais sans aucune conscience, à l'écart des humains et économique seulement lorsque la répétition est élevée et la variation faible. C'est pourquoi l'automatisation a conquis les ateliers de carrosserie automobile et les chaînes de production électronique, pour autant elle ne s'est globalement pas étendue au-delà. L'un des principaux fabricants nous a fait savoir que même dans l’automobile, l’industrie la plus automatisée au monde, seule une fraction modeste de l’ensemble des procédés est entièrement automatisée. Le reste de l’économie – l’agriculture, l’agroalimentaire, la logistique, le BTP, les services à la personne – a à peine commencé.
Les attaques physiques de l'IA ciblent précisément cette frontière, et ce n'est plus un concept théorique. FANUC, dont nous avons visité les showrooms et les usines de servomoteurs et d’usinage à Yamanashi, a lancé son initiative Physical IA en décembre 2025, fusionnant l’intelligence artificielle et la robotique industrielle, et a publié plus d’un millier de commandes de robots associées à ce projet. Sa bibliothèque de robots est désormais intégrée aux plateformes Omniverse et Isaac Sim de Nvidia, ce qui permet aux clients de concevoir et de tester l'automatisation dans des environnements de simulation avant de déplacer une seule machine. Les processeurs Nvidia sont intégrés dans le contrôleur du robot, conférant à la machine une puissance de calcul embarquée suffisante pour percevoir ce qui se trouve devant elle et prendre des décisions en temps réel.
Les robots adaptatifs MOTOMAN NEXT de Yaskawa sont déployés dans le commerce et sont désormais associés aux modèles robotiques de Google DeepMind. Le showroom a rendu l’abstraction physique : nous avons vu des robots collaboratifs détecter une personne qui approche et s'ajuster pour l'éviter, manipuler des objets déformables comme des tissus et des câbles, ce que les robots classiques ont trouvé presque impossible – et, oui, plier des T-shirts, mais pas encore plus vite que nous, comme nous l’avons vérifié.
La logique commerciale est subtile mais puissante : l'intelligence artificielle réduit radicalement le coût de la programmation d'un robot, ce qui était auparavant une barrière à l'automatisation dans les petites entreprises et les industries moins standardisées. La machine devient capable d’apprendre plutôt que programmable, et le marché adressable s’étend de l’usine à une grande partie de l’économie réelle. Les discussions au sein du secteur sont revenues régulièrement sur la construction navale, où une pénurie structurelle de soudeurs conduit à l'adoption de robots collaboratifs conçus pour travailler aux côtés des équipes plutôt que pour les remplacer. Cela s'étendait à l'agriculture, à l'agro-alimentaire, à la logistique et à la construction, des secteurs où le déploiement de robots est aujourd'hui presque inexistant, les plateformes humanoïdes étant la pointe spéculative de l'ambition.
Figure 1 : Trois ères de l'automatisation - et ce que chacune pourrait débloquer
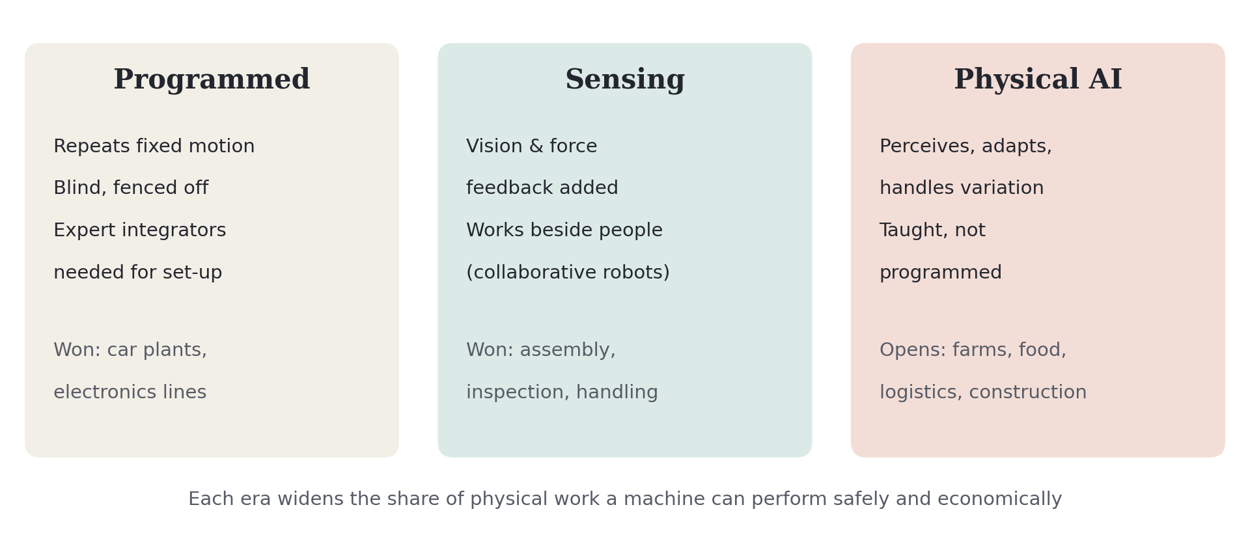
Source : Janus Henderson Investors, Global Sustainable Equity Team, septembre 2026.
La valeur se cache dans les rouages
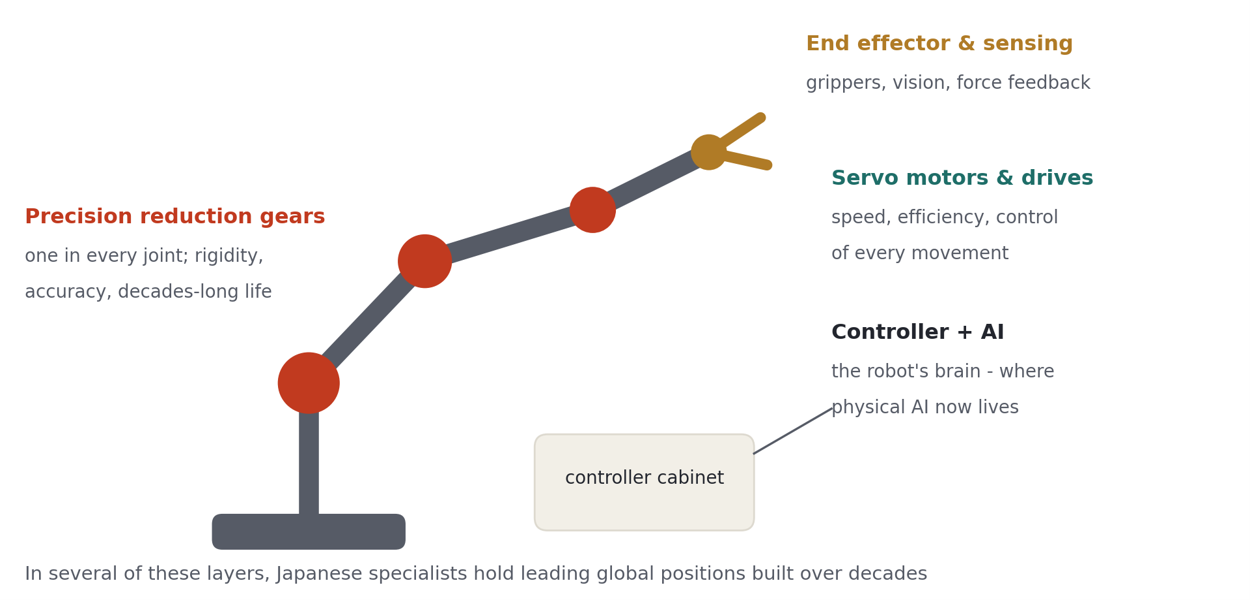
Passez une journée dans cette industrie et une deuxième leçon se fait jour : la recherche fait les gros titres, mais la plupart de la valeur à long terme réside dans des domaines mécaniques moins visibles. Un robot industriel moderne est un assemblage de composants spécialisés : des réducteurs de précision dans chaque articulation, des servomoteurs et des entraînements, le contrôleur qui les orchestre, et les capteurs qui alimentent désormais l’IA. Dans plusieurs de ces couches, les fournisseurs japonais occupent des positions mondiales dominantes, construites au fil des décennies de science des matériaux et des connaissances accumulées en matière de processus.
L'avantage concurrentiel ici n'est pas la fiche technique ; ce sont les implications économiques d'un échec. Sur une ligne de production à fort débit, des centaines de robots dotés de six axes chacun fonctionnent 24 heures sur 24, 7 jours sur 7. Le coût d’une pièce d’engrenage qui tombe en panne ne se mesure pas au prix du composant, mais à l’arrêt de la ligne. C'est pourquoi les clients paient une prime pour des pièces dont l’efficacité a été prouvée pendant des décennies et pourquoi, comme nous l’a dit un fournisseur, les concurrents dont les produits ont « une ou deux générations de retard » ont du mal à transformer un prix plus bas en choix privilégié du client. C'est la même logique de cycle de vie que la démonstration de deux tonnes : ce qui est vendu n’est pas le mouvement mais la certitude.
Graphique 2 : Anatomie d'un robot industriel – où réside la valeur ajoutée des spécialistes
Source : Janus Henderson Investors, Global Sustainable Equity Team, septembre 2026.
Attention toutefois : le challenger le plus rapide de l'histoire industrielle
Passons maintenant au point délicat – et il faut reconnaître à juste titre aux acteurs historiques japonais qu’ils ont eux-mêmes abordé ce sujet. Réunion après réunion, les équipes dirigeantes nous ont dit ouvertement que les entreprises chinoises progressent rapidement : elles gagnent d’abord des actions chez elles, elles réduisent régulièrement leur déficit de qualité, et elles obligent les acteurs historiques à remonter le long de la courbe de valeur. Les données publiques le confirment de manière catégorique. Selon la Fédération internationale de robotique, la part des fabricants chinois dans les installations de robots sur leur propre marché (le plus grand du monde, absorbant plus de la moitié de tous les robots déployés dans le monde) s’élevait à environ 28 % pendant une décennie, puis elle a ensuite grimpé en flèche : à environ 30 % en 2020, 36 % en 2022, 47 % en 2023 et 57 % en 2024.
C'est la première année que les constructeurs chinois ont dépassé les ventes des constructeurs étrangers sur leur marché intérieur. Dans des segments tels que le métal et les machines, les fournisseurs locaux détiennent désormais environ 85 % du marché chinois.
Figure 3 : L'inversion : action des installations de robots industriels en Chine par origine du fournisseur
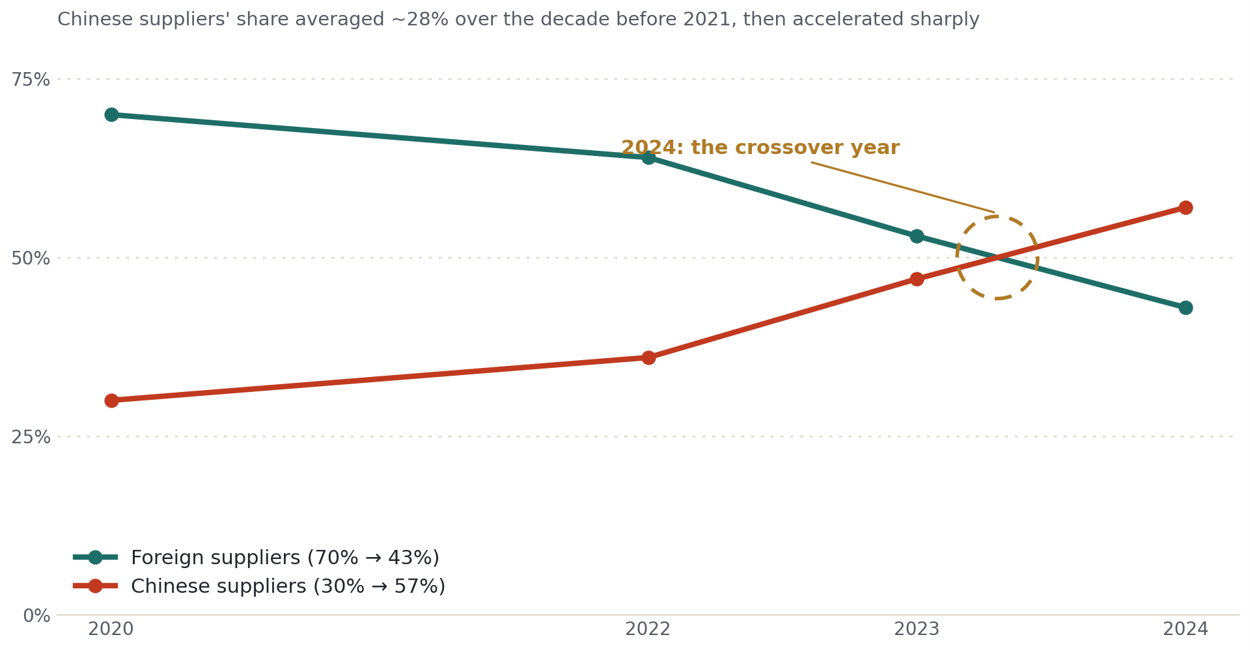
Part des installations annuelles de robots industriels en Chine fournis par des fabricants chinois ou étrangers. Source : Fédération internationale de robotique (IFR), rapports World Robotics et communiqués de presse 2023-2025. L'année 2021 n'apparaît pas ici car aucun chiffre comparable n'a été publié. Les performances passées ne garantissent pas les résultats futurs.
Dans quelle mesure les investisseurs dans les acteurs historiques devraient-ils s’inquiéter ? Deux choses peuvent être vraies simultanément. Les segments de volume du marché sont remportés par des concurrents locaux grâce à leurs prix, leur rapidité et au soutien public, et aucune équipe de direction rencontrée n’a affirmé disposer d'une barrière permanente à l'entrée. Pourtant, le segment prime, où la précision, la disponibilité et le coût total de possession déterminent l’achat, s’est jusqu'à présent montré beaucoup plus résistant. Il convient de noter que même les principaux fabricants chinois continuent de construire leurs propres produits autour de composants de précision japonais et européens et de déployer des robots étrangers sur leurs lignes les plus exigeantes. La stratégie des acteurs historiques est cohérente : renoncer aux matières premières, continuer à innover et faire de la fiabilité leur principal atout concurrentiel.
Un rempart concurrentiel n'est pas un certificat. C'est une hypothèse qui doit être renouvelée chaque année ; et nulle part ailleurs l'examen annuel n'est plus difficile qu'en robotique.
– Suney Hindocha, Gérante associée, équipe Global Sustainable Equity
Qu'est-ce que cela signifie pour un portefeuille durable ?
Il serait facile de tirer l’une des deux conclusions paresseuses de tout cela : que l'IA physique est la prochaine valeur sûre et inarrêtable, ou que la concurrence chinoise rend l'ensemble du secteur intouchable. Nous pensons que les deux ont tort, et pour la même raison : chacune d’elles privilégie le storytelling aux fondamentaux.
Notre processus pose deux questions à chaque entreprise, et le secteur de la robotique montre pourquoi les deux sont nécessaires. La première question à se poser est : l’entreprise rend-elle le monde meilleur ? – l'argumentation est inhabituellement forte. Dans un monde vieillissant, les machines qui effectuent des tâches dangereuses, répétitives et non pourvues font partie des infrastructures sociales du futur, s’inscrivant pleinement dans nos thèmes de durabilité. Deuxièmement – peut-elle accroître sa richesse dans la durée ? - La réponse honnête est la suivante : Uniquement si le fossé économique résiste à l'évaluation. Cela signifie privilégier les segments de la chaîne de valeur où l'avantage se cumule – à savoir l'expertise en matières spécifiques, des bases de clients installées avec des coûts de changement prohibitifs, un historique de fiabilité acquis après des décennies – et exiger des preuves et non des affirmations que l'écart de qualité par rapport aux concurrents est maintenu. Cela signifie donner une valeur à ces entreprises en fonction de la durabilité de leur prime, et non pas de l'événementiel lié au thème. Et cela signifie retenir la leçon de notre cadre à quatre objectifs : l'exposition à une technologie puissante est une chose qu'il faut choisir délibérément, entreprise par entreprise, plutôt que d'investir sans distinction.
Nous avons quitté le Japon plus convaincus qu'à notre arrivée que l'intelligence qui pénètre le monde physique est l'une des technologies de durabilité décisives de la prochaine décennie, et plus disciplinés qu'à notre arrivée quant à la manière d'y investir. Le robot qui a arrêté une carrosserie de voiture de deux tonnes en plein vol a été conçu par des ingénieurs qui ont passé 60 ans à prouver qu'on pouvait leur faire confiance pour ce type de moment. La prochaine décennie décidera de qui s'enrichira au cours des 60 prochaines années. En fin de compte, c’est ce qu’on retire d’une semaine passée à bord d’un bus : pas une liste de courses, mais une meilleure visibilité. Suivre de près cette concurrence, en ayant à l’esprit nos deux questions, c’est précisément l’endroit où nous voulons nous trouver.
- IFR, 5 mai 2026 : « La Chine place les robots pilotés par l'IA au cœur de sa stratégie nationale »
Parts de marché domestiques : 30 % en 2020 et 57 % en 2024 (chiffres annoncés pour la période 2020-2024) ; Les fournisseurs chinois détiennent environ 85 % d'action domestique dans les métaux et les machines ; et 59 % dans l'électronique. La base de la phrase de l'article concernant les 85 % de métaux et de machines.
- IFR, 26 septembre 2023 – Rapport du président, Robotique mondiale 2023
Soutiens : 2022 = 36 % (étant décrit comme une forte augmentation par rapport à 28 %), dans le contexte des installations de robots industriels en Chine (un record de 553 000 installations dans le monde en 2022 ; la Chine représentant 52 % du total).
- IFR, 24 septembre 2024 : communiqué de presse de World Robotics 2024
Soutiens : en 2023 : 47 %, et une annotation de ~28 % en moyenne décennale.
- IFR, 24 septembre 2024 – Communiqué de presse de World Robotics 2024 – Chine (PDF)
Les chiffres à l'origine de la répartition des ventes pour 2023 : 130 516 unités proviennent de fournisseurs chinois contre 145 772 de fournisseurs étrangers (47,2 % / 52,8 %). Il est à noter que le décompte des robots étrangers inclut les robots de marque étrangère fabriqués en Chine. Sert à valider la proportion d'actions détenues par des étrangers dérivée.
- IFR, 25 septembre 2025 – Communiqué de presse sur la robotique mondiale 2025
Soutenir : 2024 = 57 % ; première année où les fabricants chinois ont dépassé les fournisseurs étrangers sur le marché intérieur ; Chine = 54 % des déploiements mondiaux en 2024 (295 000 unités installées ; parc en exploitation supérieur à 2 millions). Base pour les phrases de l’article « plus de la moitié de tous les robots déployés dans le monde » et « la première année où les fabricants chinois ont dépassé les fournisseurs étrangers en termes de ventes ».
IA physique : intelligence artificielle intégrée dans des machines qui perçoivent et agissent dans le monde réel : des robots qui utilisent des capteurs et des modèles d’IA pour adapter leurs actions plutôt que de répéter des programmes fixes.
**Robot collaboratif (cobot) :**Robot conçu avec des limites de force et des capteurs lui permettant de travailler en toute sécurité aux côtés des humains, sans barrière de protection ; il est souvent programmé en guidant physiquement son bras.
Réducteur de précision : boîte de réduction intégrée à chaque articulation du robot qui convertit la rotation rapide d’un moteur en un mouvement lent, extrêmement précis et rigide ; il s’agit d’un déterminant essentiel de la précision et de la durée de vie d’un robot.
Servomoteur : Un moteur électrique associé à une commande asservie, permettant une régulation précise de la position, de la vitesse et du couple dans les machines automatisées.
**Robot humanoïde :**Robot dont la forme rappelle celle d'un être humain et qui est conçu pour opérer dans des environnements créés pour des êtres humains ; aujourd’hui encore en phase de précommercialisation.
Avantage concurrentiel durable (« moat ») économique : avantage concurrentiel durable qui protège les rendements du capital investi d'une entreprise face à la concurrence au fil du temps.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Les actions des sociétés petites et moyennes peuvent être plus volatiles que celles des grandes sociétés, et il peut parfois s’avérer difficile de valoriser ou de vendre des actions au prix ou dans le délai souhaités, ce qui augmente le risque de pertes.
- Le Fonds a adopté un style d'investissement centré sur la croissance, ce qui crée un biais en faveur de certains types de sociétés. De ce fait, il peut afficher des performances nettement inférieures ou supérieures à celles du marché en général.
- L’approche de durabilité du Fonds peut entraîner l’exclusion de certaines entreprises ou une pondération différente de celles-ci. Ainsi, sa performance peut diverger de celle de fonds aux objectifs financiers comparables, qui n'intègrent toutefois pas une approche de durabilité juridiquement contraignante. L'opinion des responsables politiques, des autorités ou des investisseurs à l'égard des initiatives en matière de durabilité peut évoluer au fil du temps et avoir une incidence sur la performance du Fonds.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Les actions des sociétés petites et moyennes peuvent être plus volatiles que celles des grandes sociétés, et il peut parfois s’avérer difficile de valoriser ou de vendre des actions au prix ou dans le délai souhaités, ce qui augmente le risque de pertes.
- Le Fonds a adopté un style d'investissement centré sur la croissance, ce qui crée un biais en faveur de certains types de sociétés. De ce fait, il peut afficher des performances nettement inférieures ou supérieures à celles du marché en général.
- L’approche de durabilité du Fonds peut entraîner l’exclusion de certaines entreprises ou une pondération différente de celles-ci. Ainsi, sa performance peut diverger de celle de fonds aux objectifs financiers comparables, qui n'intègrent toutefois pas une approche de durabilité juridiquement contraignante. L'opinion des responsables politiques, des autorités ou des investisseurs à l'égard des initiatives en matière de durabilité peut évoluer au fil du temps et avoir une incidence sur la performance du Fonds.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.