Key takeaways:
- Even with skipping a rate increase in October, Fed Chairman Kevin Warsh – without directly saying it – hinted that broadening economic growth and above-target inflation practically necessitates future hikes.
- While productivity gains may be one mitigating factor in choosing not to hike at this meeting, it’s likely too early to say this nascent development validates Chairman Warsh’s view that artificial intelligence (AI) may lead to a higher trajectory of real economic growth.
- With rate hikes still likely on the table and a massive volume of credit issuance to fund the AI buildout in the pipeline, we believe bond investors should concentrate allocations on shorter-duration securities and prioritize high-quality corporates that can partially fund capital investment with operating cash flows.
Federal Reserve (Fed) Chairman Warsh delivered no surprises with respect to near-term monetary policy but did casually drop what we considered a meaningful development regarding the future cadence of monetary policy decisions.
In maintaining the Fed’s primary policy rate within a range of 3.75% to 4.00% – albeit with two dissenters favoring a 25 basis-point (bps) increase – the U.S. central bank remains on hawkish footing. The only reason, in our view, that the Fed did not raise rates at its October meeting – perhaps in addition to there being an election in six days – is that the upcoming several weeks are expected to be “information rich”, meaning members of the Federal Open Market Committee (FOMC) can calibrate policy with a higher degree of confidence.
From a bond investor’s perspective, nothing in today’s decision alters our cautious view toward U.S. duration. Furthermore, the degree to which business investment – namely the historic buildout of artificial intelligence (AI) – is affecting the economy causes us to maintain the view that this process will be inflationary before it’s disinflationary, and that the still richly valued corporate credit markets may need to reward investors with a higher risk premium to allow massive bond issuance to adequately clear.
Validating the “Warsh Doctrine?”
In public comments prior to his selection as Fed Chair, Warsh painted a sanguine picture of a highly productive U.S. economy capable of growing at a trajectory above recent trend without stoking inflation. Early days indeed, but that is largely the backdrop that he painted of current economic conditions.
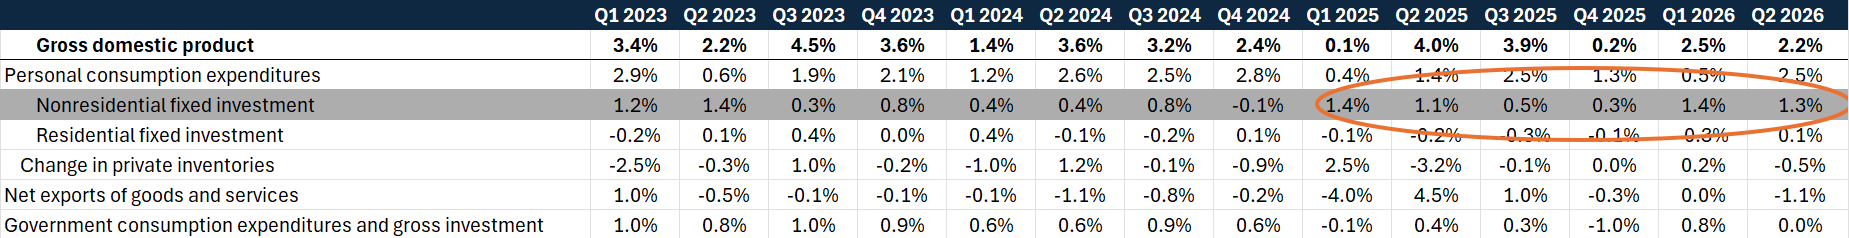
Initial investment in AI continues to be major driver of economic growth, with the Atlanta Fed’s GDPNow currently having fourth-quarter growth pegged at 3.27%, annualized. Consequently, business investment, as illustrated in Exhibit 1, continues to be a major contributor to real economic growth. But Warsh also highlighted what may be the green shoots of an AI productivity boom as well as resilient domestic spending being meaningful factors in broadening U.S. economic strength.
Exhibit 1: Contributors to U.S. Real Economic Growth
Business investment has been a major contributor to U.S. economic growth over the past two years.
Source: Janus Henderson Investors, Bureau of Economic Analysis.
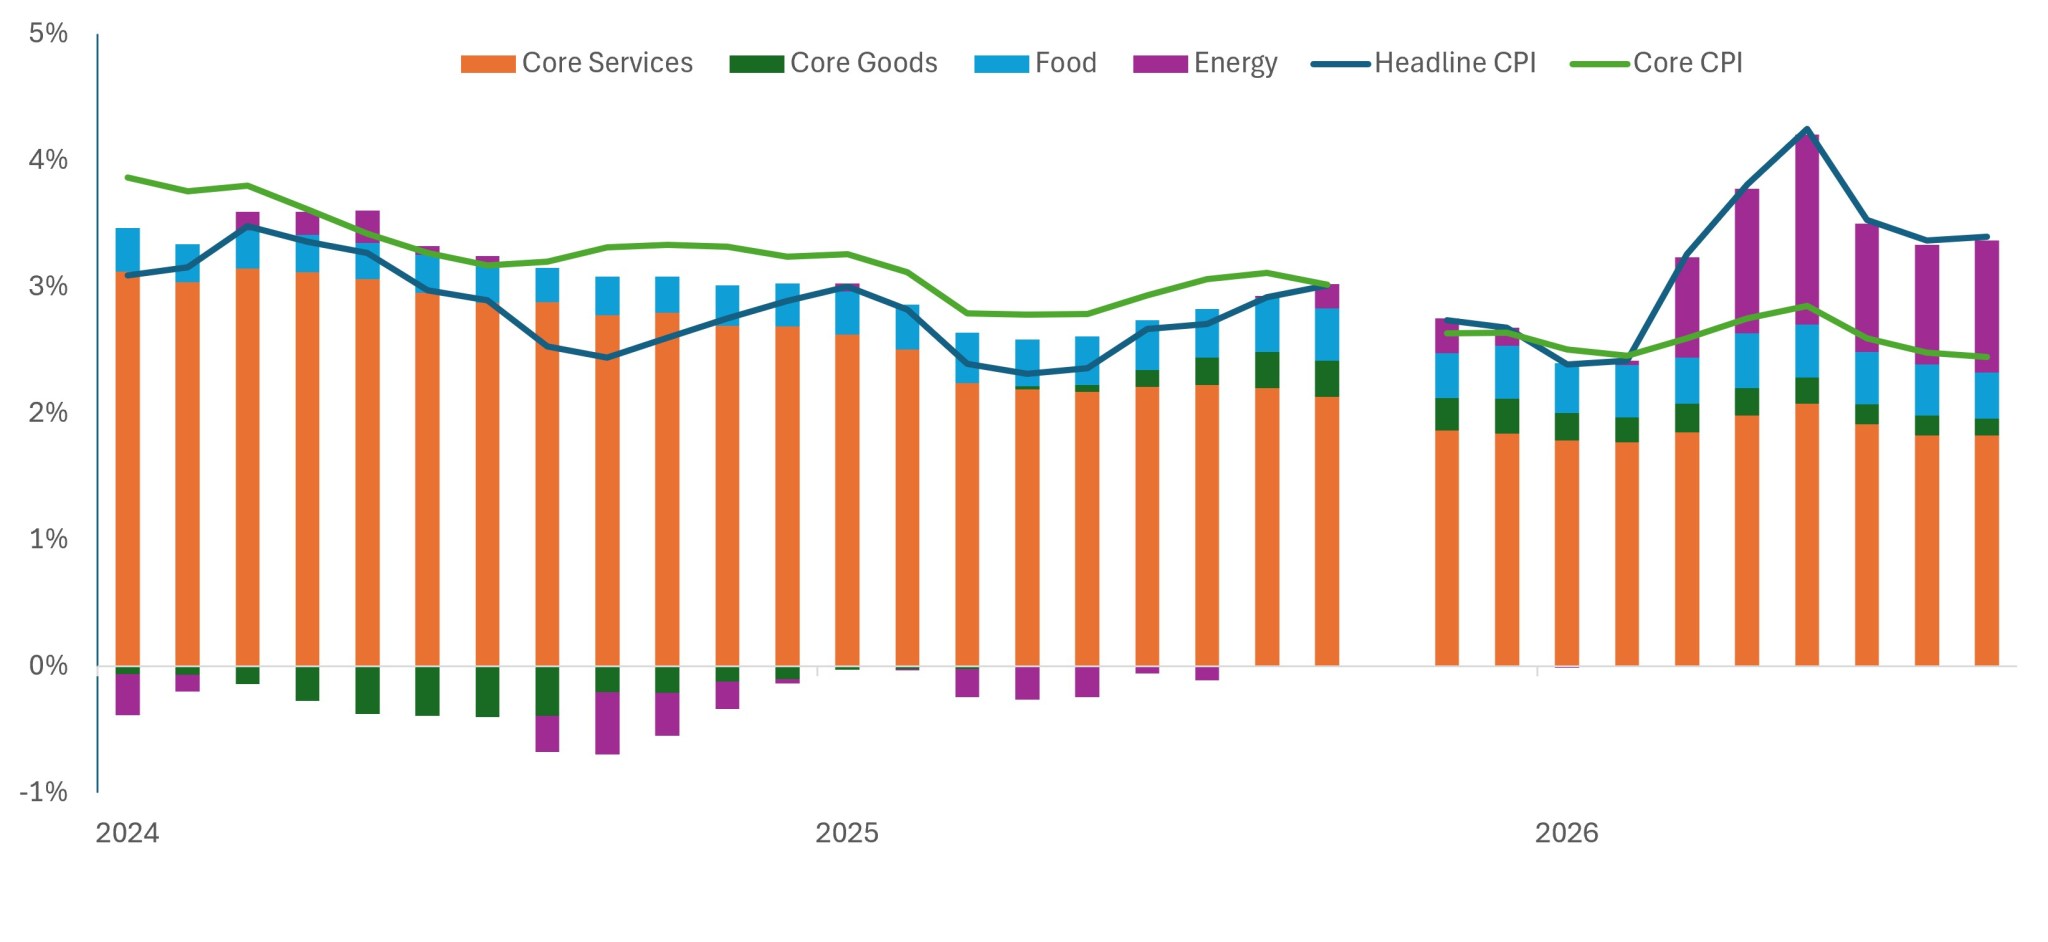
With a U.S. labor market likely having stabilized after being forced to adjust to federal immigration policy in 2025, the Fed has been afforded the ability to keep attention focused squarely on inflation, the other pillar of its dual mandate. With current inflation at 3.0% as measured by the central banks’ favored gauge, Warsh stated that a majority of its recently concluded meeting was dedicated to price stability. As he has unequivocally stated in other meetings, the Fed would indeed achieve its 2.0% inflation target.
Exhibit 2: Contribution to U.S. consumer price index
Energy remains a major driver of headline inflation, but elevated core services continues to attract the attention of Fed officials.
Source: Janus Henderson Investors, Bureau of Labor Statistics.
As intimated, AI investment itself is proving inflationary as demand for land, labor, materials, and energy reverberates across the economic landscape. Also contributing to inflation – in a substantive way – are the higher energy prices that are a consequence of conflict in the Middle East. While those may ultimately subside, they are a factor that is likely impacting consumption patterns, especially those of consumers in lower earning quintiles. Still, according to Bureau of Economic Analysis, real personal consumption, in aggregate, has largely been on an upward trajectory in 2026.
Business expenditure, steady personal consumption, high energy prices, and productivity are a lot for a central bank to consider. Even with the preponderance of the data hinting that the tightening cycle should continue, the combination of productivity gains per the Warsh Doctrine and several potentially informative data releases occurring between now and mid-December have bought the Fed time before it believes it must raise rates again. Interestingly, in what could be interpreted as a faint dovish note, Chairman Warsh was noncommittal on future rate hikes. That, however, may be attributable to his rapidly growing reputation as being tight-lipped.
Investor implications
As referenced, Chairman Warsh announced a change to the Fed’s policy calendar. While the FOMC will continue to convene eight times per year, starting in 2027, only seven of those will be dedicated to policy decisions – adjusting interest rates and balance sheet holdings – and the other will focus on strategic issues facing the U.S. economy, which Warsh characterized as the “left side of the decimal point.” In 2028, the second of the eight meetings will also center on that topic.
We think that this shift in framework is analogous to how investors should frame the economic landscape and how to position their fixed income portfolios. AI holds promise to reconfigure the global economy in terms of both price stability and composition of the labor market. While a productivity revolution may deliver a future of economic growth with less inflationary pressure – kiss the Phillips Curve goodbye? – investors and the Fed are presently looking at an extension of elevated consumer prices due to strong demand and high energy costs. Consequently, we maintain our view that investors should prioritize exposure to the front end of yield curves.
Within corporate credit, the historic issuance of AI-related bonds has been a contributor to higher interest rates, and the sheer volume is creating competition with sovereign bonds. We expect future AI investment – measured in the trillions of dollars – will necessitate wider spreads between corporate yields and those of their risk-free benchmarks to clear the market by sufficiently rewarding investors. Within this context, we believe credit investors should focus on higher-quality issuers, especially those, including hyperscalers, that can fund a meaningful share of their capital expenditure through operating cash flow.
Longer-term concerns also inform our call for vigilance. Fiscal challenges across the developed world are resulting in higher sovereign yields, with France and the UK being exhibits A and B. Bond investors should monitor how both fiscal and monetary policy evolve, measuring governments’ ability to put forth plausible fiscal plans, often running up against challenging demographics and entrenched bureaucracies.
The U.S. has been the locus of AI investment and, thus, the beneficiary of its jolt to the economy – including near-term inflation. Invariably, some regions, especially those not exposed to AI infrastructure or slow to enjoy its productivity gains, will slip into recession. Only then do we think investors can tactically lean into duration in select jurisdictions.
IMPORTANT INFORMATION
Fixed income securities are subject to interest rate, inflation, credit and default risk. As interest rates rise, bond prices usually fall, and vice versa.
Monetary policy: The policies of a central bank, aimed at influencing the level of inflation and growth in an economy. Monetary policy tools include setting interest rates and controlling the supply of money.
The Phillips curve is an economic model that illustrates an inverse relationship between the unemployment rate and the inflation rate.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Important information
Please read the following important information regarding funds related to this article.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Specific risks
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Titoli garantiti da attività (ABS) e altre forme di investimenti cartolarizzati possono essere soggetti a maggiori rischi di credito/inadempienza, liquidità, tasso d’interesse e di rimborso anticipato e proroga rispetto ad altri investimenti come i titoli di Stato o le obbligazioni emesse da società; ciò può avere un impatto negativo sul rendimento realizzato dall’investimento nei titoli.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.