主なポイント:
- CLOに占めるテクノロジー関連企業向けローンの比率だけを見ると、AIによる破壊的変化のリスクを実際より高く見積もってしまう可能性があります。実際にAIの影響を直接受けるのは、ソフトウェア関連企業向けローンの一部にとどまります。
- 市場価格が額面を大きく下回り、市場が信用面の懸念を織り込んでいると判断される「ストレス状態」にあるテクノロジー関連企業向けローンの組入れ比率は、個別のCLOやCLOマネージャーによって大きく異なります。そのため、リスクを見極めるにはローン単位の分析とCLOマネージャーの選別が不可欠です。
- 格付けの高いCLOトランシェは、デフォルトによる損失を抑える仕組みが相対的に厚いと考えられます。そのため、AI関連の不確実性に対処するうえで、ジャナス・ヘンダーソンはAAA格、AA格、A格のトランシェを選好しています。
「破壊的イノベーションに関する最も一般的な誤解は、その影響を短期的には過大評価し、長期的には過小評価してしまうことである」
– Geoffrey Moore
AIソリューションの普及は、最終的には主要産業の多くに影響を及ぼすと予想されます。一方、足元で多くの投資家が懸念しているのは、AIがソフトウェア企業にもたらす脅威です。
自律型AIエージェントは、業務アプリケーション上でタスクを直接実行する能力を高めつつあります。このため、多くのソフトウェア企業が採用してきた、利用者数に応じて課金する従来型のサブスクリプションモデルが揺らぐ可能性があります。同時に、AIによってソフトウェア開発のコストと複雑さが軽減され、新規参入の障壁も低下しています。その結果、新たな競合企業だけでなく、ソフトウェアを利用する企業自身も、個別のニーズに合わせたツールを開発しやすくなっています。
リスクはどこに存在するのか
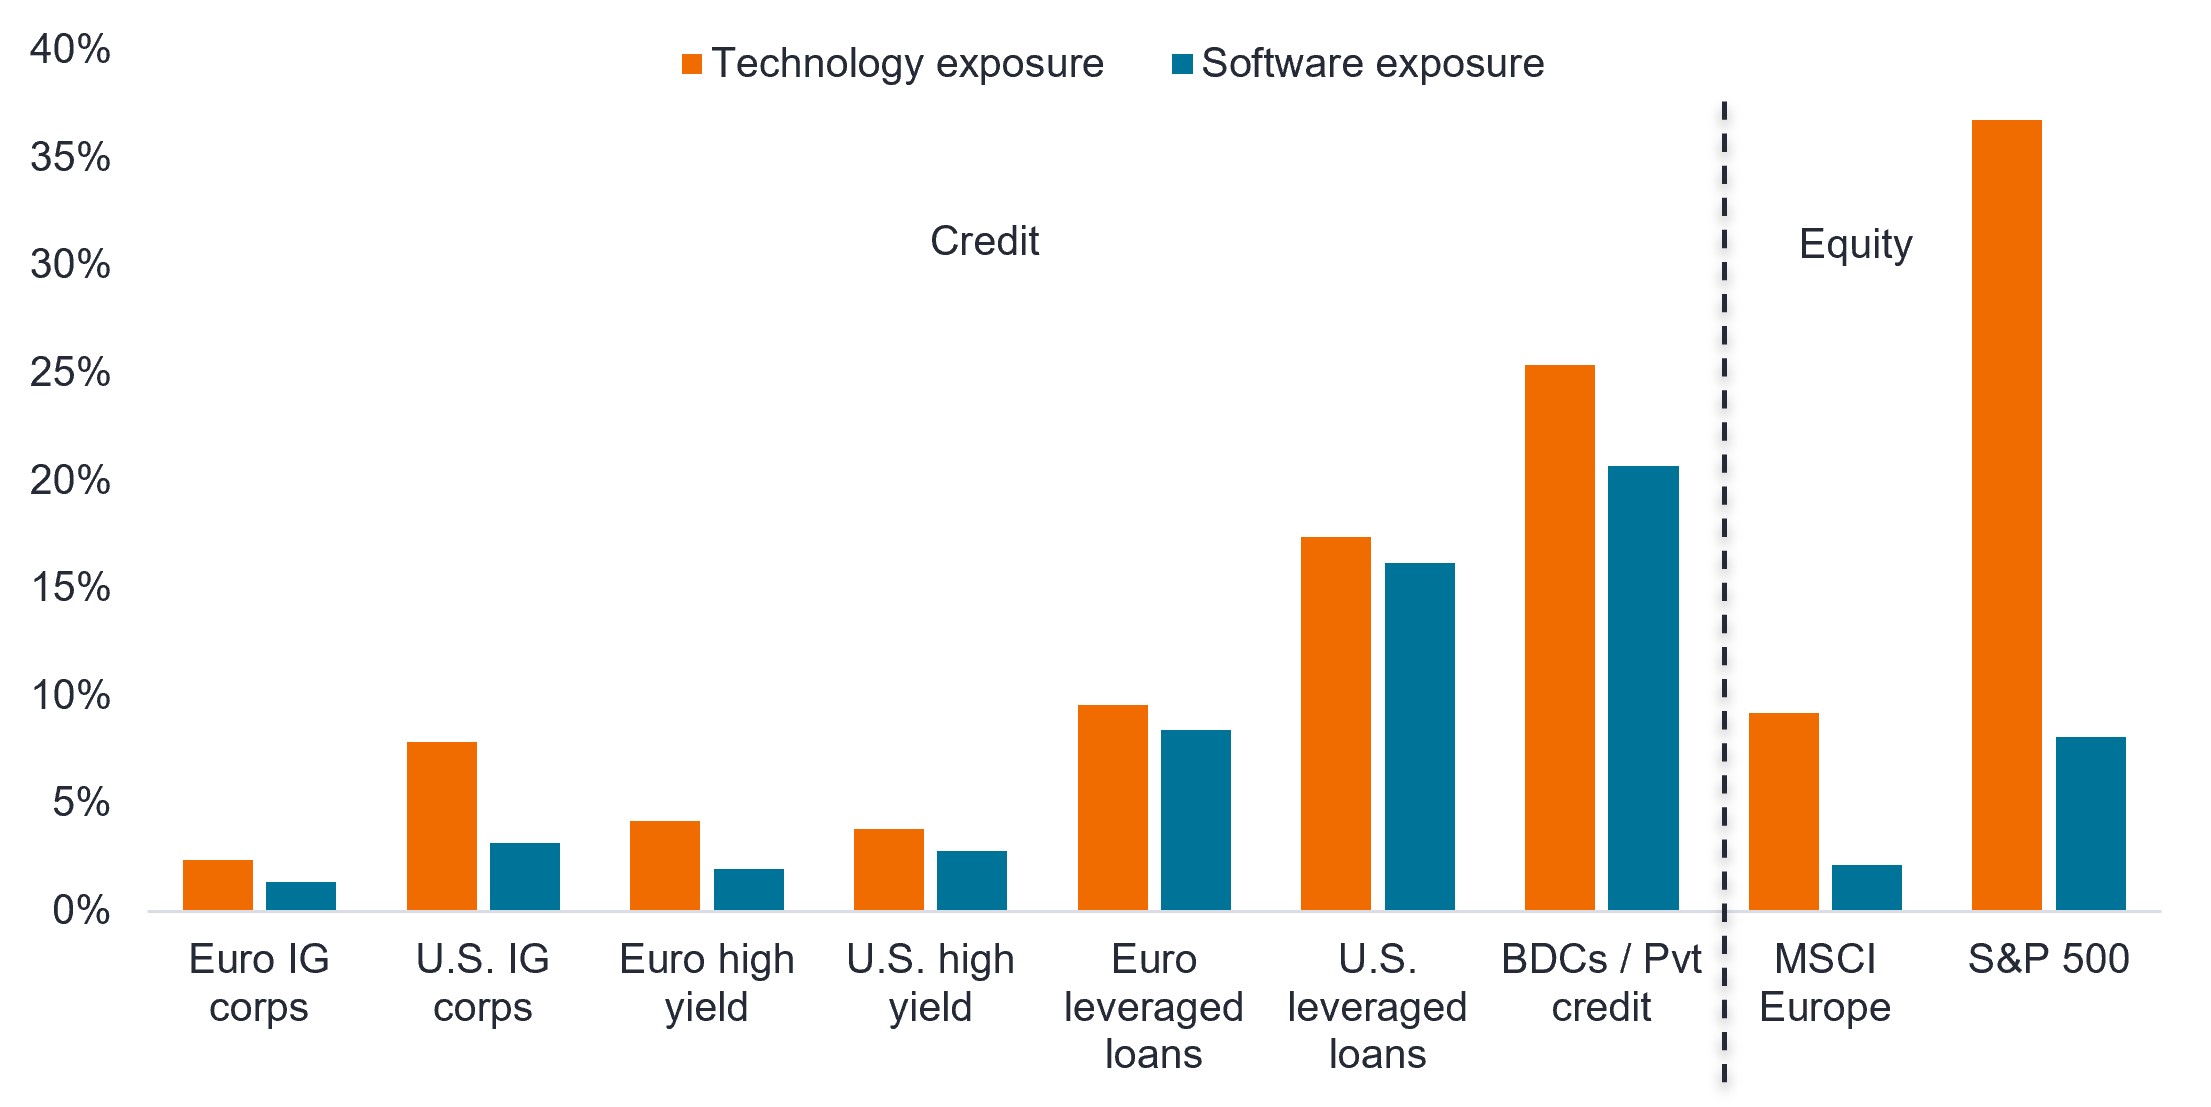
ソフトウェア企業は、社債市場よりもレバレッジド・ローンやプライベート・クレジットへの資金調達依存度が高い傾向にあります。特に、事業開発会社(BDC)は、ソフトウェア企業を対象としたレバレッジド・バイアウトに積極的に資金を提供してきました。ソフトウェア企業は、サブスクリプションによる継続的な収益、高い利益率、大規模な設備や資産を必要としない事業モデルを備えており、比較的高い債務負担にも対応しやすいと考えられてきたためです。
図表1:米国・欧州市場におけるテクノロジーおよびソフトウェア関連比率
レバレッジド・ローンや、BDCを含むプライベート・クレジットは、ソフトウェアやテクノロジー関連企業の比率が相対的に高くなっています。
出所:Bloomberg、Barclays Research 2026年7月31日時点
レバレッジド・ローン市場はテクノロジーやソフトウェア関連企業向けローンの比率が高く、これを裏付け資産とするローン担保証券(CLO)も同様の構成となるため、投資家はこれらの資産クラスを回避したくなるかもしれません。しかしジャナス・ヘンダーソンでは、資産クラス全体を一律に評価するのではなく、個別ローン単位で詳しく分析する必要があると考えています。
ジャナス・ヘンダーソンのアプローチは、以下の3段階で構成されています。
1. リスクを特定・定量化する
2. アクティブ運用によってリスクの抑制を図る
3. デフォルトによる損失を抑える仕組みを備えたCLOを選ぶ
1.リスクを特定・定量化する
テクノロジー関連企業向けのレバレッジド・ローンに加え、テクノロジー以外の業種に分類されるものの、事業面でテクノロジーとの関連が強い企業向けのレバレッジド・ローン1は、米国CLOローン市場全体の約22%、欧州CLOローン市場の約17%を占めています。しかし、業種分類だけに基づいてリスクを評価すると、AIによる破壊的変化のリスクを実際より高く見積もってしまう可能性があります。テクノロジー関連に分類されるすべての発行体が、AIによる直接的な影響を受けるわけではないためです。
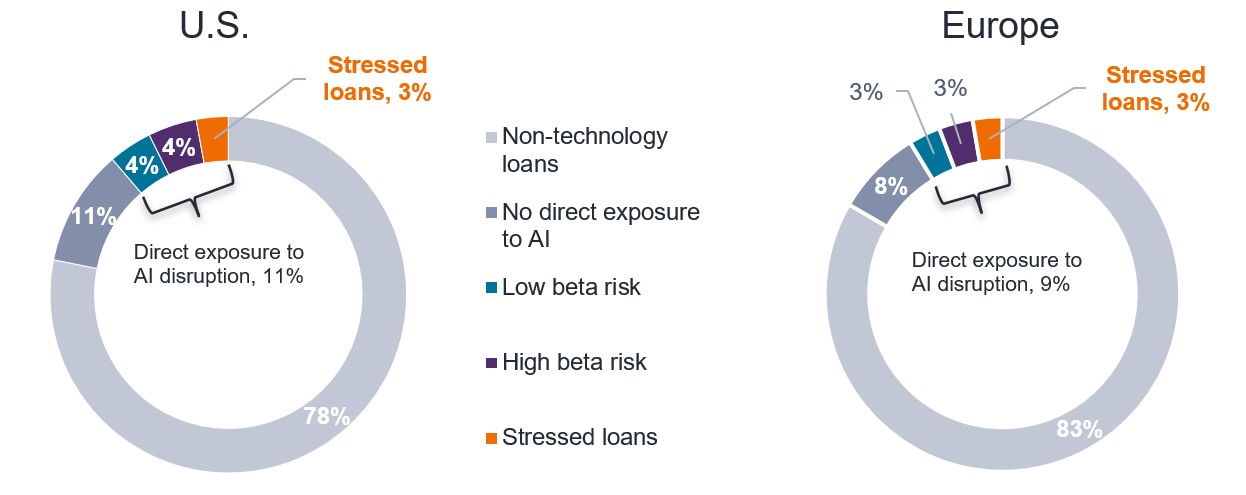
ジャナス・ヘンダーソンでは、個別ローンを精査した結果、AIによる破壊的変化に直接さらされているローンは、米国のCLOローン市場で11%、欧州では9%にとどまると考えています。これは、テクノロジー関連企業向けレバレッジド・ローンと、他業種に分類されながらも事業面でテクノロジーとの関連が強い企業向けレバレッジド・ローンを合わせた比率のおよそ半分に相当します。
次に、AIの影響を直接受けるレバレッジド・ローンを、リアルタイムの市場価格に基づいて「低ベータ」「高ベータ」「ストレス状態」の3つのリスク区分に分類しました。市場価格は、さまざまな情報を効率的に織り込む指標であると考えており、これをもとに、市場が各ローンのリスクをどのように評価しているかを判断します。
図表2:AIによる破壊的変化に直接さらされるテクノロジー関連企業向けローンの加重平均価格(WAP)
ストレス状態にあるテクノロジー関連企業向けレバレッジド・ローンは、レバレッジド・ローン市場全体の3%にとどまります。
| リスク区分 | 米国市場における比率 | 米国WAP | 欧州市場における比率 | 欧州WAP |
|---|---|---|---|---|
| 低ベータ | 4% | 99.2 | 3% | 99.4 |
| 高ベータ | 4% | 94.0 | 3% | 96.5 |
| ストレス状態 | 3% | 70.4 | 3% | 79.7 |
| 合計 | 11% | 89.7 | 9% | 92.2 |
米国市場と欧州市場の低ベータ・レバレッジド・ローンの価格は、それぞれ99.2と99.4となっており、額面価格の100に極めて近い水準です。これは、市場がこれらのレバレッジド・ローンについて、信用面で大きな懸念を織り込んでいないことを示しています。高ベータに分類されるレバレッジド・ローンの価格は、米国が94.0、欧州が96.5です。不確実性が一定程度織り込まれているものの、ストレス状態とみなされる価格水準を大きく上回っています。
実質的な信用リスクが集中しているのは、レバレッジド・ローン市場全体のわずか3%を占めるストレス状態のレバレッジド・ローンです。つまり、実際に信用リスクが高まっているローンは、テクノロジーとの関連が強い企業向けローン全体から想定されるよりも、はるかに限定的です。
AIによる破壊的変化に直接さらされるテクノロジー関連企業向けレバレッジド・ローンの比率は、テクノロジーとの関連が強い企業向けレバレッジド・ローン全体の比率を大きく下回ります。
出所:Janus Henderson Investors 2026年6月30日時点
2.アクティブ運用によってリスクの抑制を図る
こうしてリスクを特定・定量化した後は、アクティブ運用によってその抑制を図ります。ここで重要となるのは以下の2点です。
1) ストレス状態にあるレバレッジド・ローンの満期構成を分析し、差し迫った借り換えリスクを把握すること
2) AIによる直接的な影響の度合いが個別のCLOによってどの程度異なるかを見極めること
1) ストレス状態にあるレバレッジド・ローンの満期構成を分析し、差し迫った借り換えリスクを把握すること
AIによる事業環境の変化に直面する借り手にとって、借り換えリスクは懸念材料の一つです。構造的な収益の不確実性を抱える借り手のレバレッジド・ローン満期が近い場合、従来よりも大幅に高いスプレッドでの借り換えを迫られる可能性があるほか、借り換え自体が困難になることも考えられます。
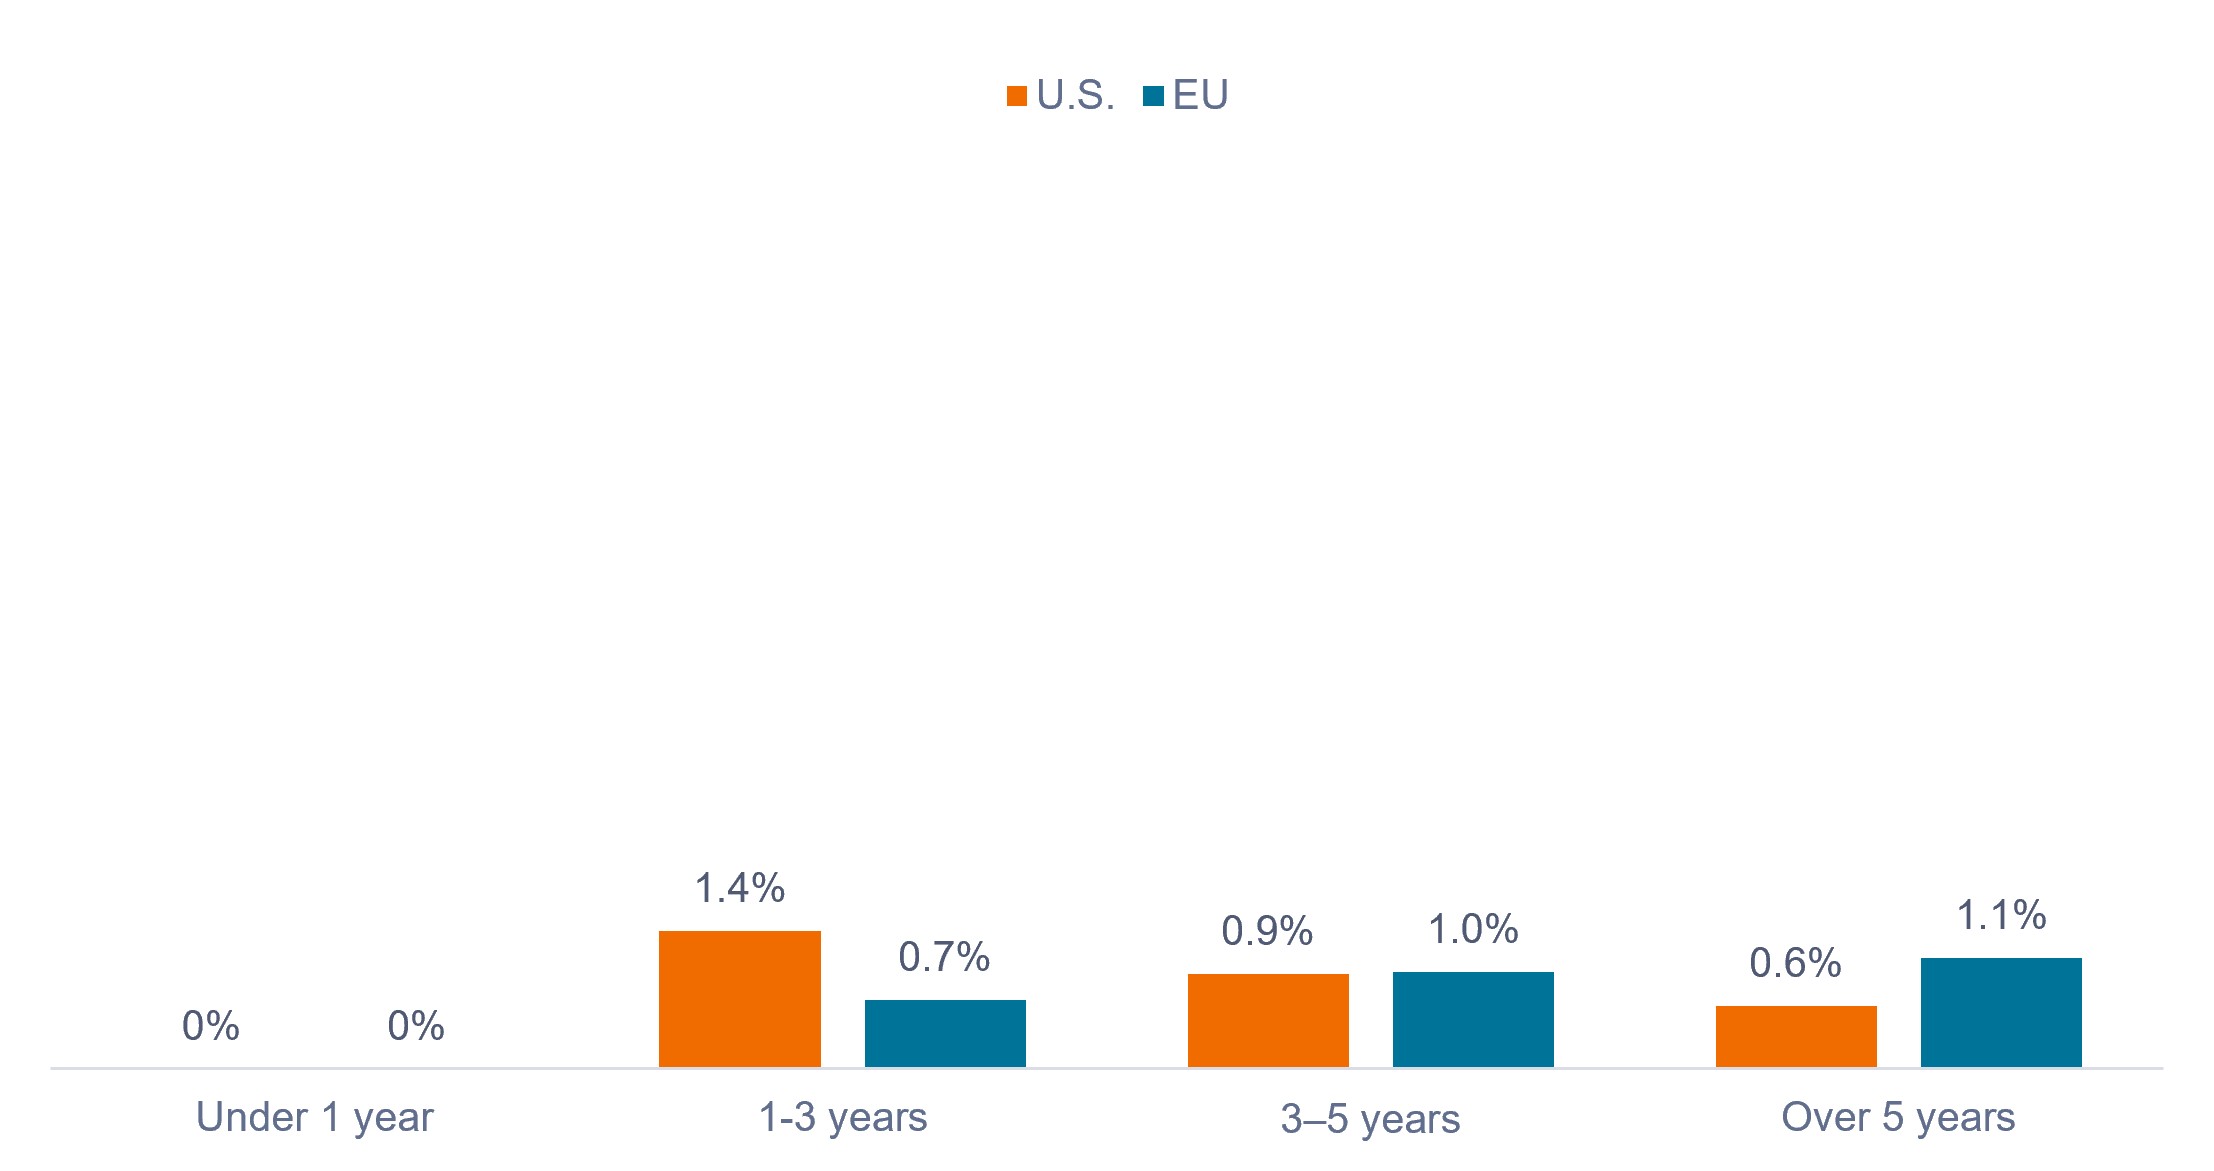
もっとも、今後3年以内に満期を迎えるストレス状態のテクノロジー関連企業向けレバレッジド・ローンは、米国のレバレッジド・ローン市場全体の1.4%、欧州市場では0.7%にとどまります。また、今後1年以内に満期を迎えるストレス状態のテクノロジー関連企業向けレバレッジド・ローンはありません。
このように満期まで一定の時間が確保されているため、借り換え圧力が強まる前に、個別企業の信用状況が改善したり、問題が解消に向かったりする余地があります。したがって現時点では、借り換え期限の集中によって損失の顕在化を余儀なくされるような、差し迫った「満期の壁」は見られません。
ストレス状態にあり、かつ今後3年以内に借り換えを迎えるレバレッジド・ローンは、市場全体のごく一部にとどまります。
出所:Janus Henderson Investors 2026年6月30日時点
2) AIによる直接的な影響の度合いが個別のCLOによってどの程度異なるかを見極めること
AI関連リスクの大きさは、すべてのCLOで同じではありません。これまで示した数値はCLO市場全体の平均像ですが、個々のCLOは組み入れているレバレッジド・ローンが異なるため、リスクの度合いにも大きな差があります。
米国および欧州市場の2,750件を超えるCLOを分析した結果、ストレス状態にあるテクノロジー関連企業向けレバレッジド・ローンが占める比率は、個別のCLOやCLOマネージャーによって大きく異なることが分かりました。そこで、各CLOに占めるこれらのローンの比率を算出し、低い順から高い順に並べて4つのグループに分類しました。
図表5は、各グループについて、ストレス状態にあるテクノロジー関連企業向けレバレッジド・ローンが占める平均比率を示しています。この比率が最も高いグループは、最も低いグループと比べて、米国では約3倍、欧州では約6倍となっています。
図表5:ストレス状態にあるテクノロジー関連企業向けローンの比率別に見た個別CLO
ストレス状態にあるテクノロジー関連企業向けレバレッジド・ローンが占める比率は個別のCLOによって大きく異なるため、アクティブ運用とCLOの選別が極めて重要となります。
| 四分位 | 米国の平均比率 | 欧州の平均比率 |
|---|---|---|
| 第1四分位:比率が最も低い | 1.5% | 0.8% |
| 第2四分位 | 2.6% | 2.0% |
| 第3四分位 | 3.1% | 3.0% |
| 第4四分位:比率が最も高い | 4.6% | 4.9% |
米国と欧州の両市場では、170社を超えるCLOマネージャーが運用を行っており、同じマネージャーが運用するCLOであっても、組み入れ構成や設定時期は異なります。このようにCLOマネージャーの銘柄選別が個別CLOごとに異なることから、ストレス状態にあるテクノロジー関連企業向けローンが占める比率にも差が生じます。
3.デフォルトによる損失を抑える仕組みを備えたCLOを選ぶ
変動金利資産への投資を検討する投資家にとって、レバレッジド・ローンに直接投資するよりも、CLOを活用することが有効だと考えています。その理由として、以下が挙げられます。
a. CLOにはウォーターフォール構造2による信用補完が備わっている
b. 過去のデフォルト局面でも上位トランシェは高い耐性を示してきた
c. 投資家は許容する信用リスクに応じてトランシェを選択できる
CLOでは、ウォーターフォール構造によって信用補完が提供されます。一方、レバレッジド・ローンへの直接投資には、CLOのようなトランシェによる優先劣後構造がないため、デフォルトに伴う損失の影響を直接受けます。こうした信用補完を備えたCLOは、特に格付けの高いトランシェにおいて、これまで高い耐性を示してきました。裏付けとなるローンに損失が発生した場合、まずエクイティ・トランシェが損失を負担します。その後、B格、BB格の順に損失が波及し、さらに損失が拡大した場合に、BBB格、A格、AA格、AAA格の各トランシェへと及びます。
図表6:レバレッジド・ローンのデフォルトが米国CLOの各トランシェに与える影響(1998年~2026年)
格付けの高いCLOトランシェは、これまで裏付け資産の破綻による影響を極めて受けにくい構造を示してきました。
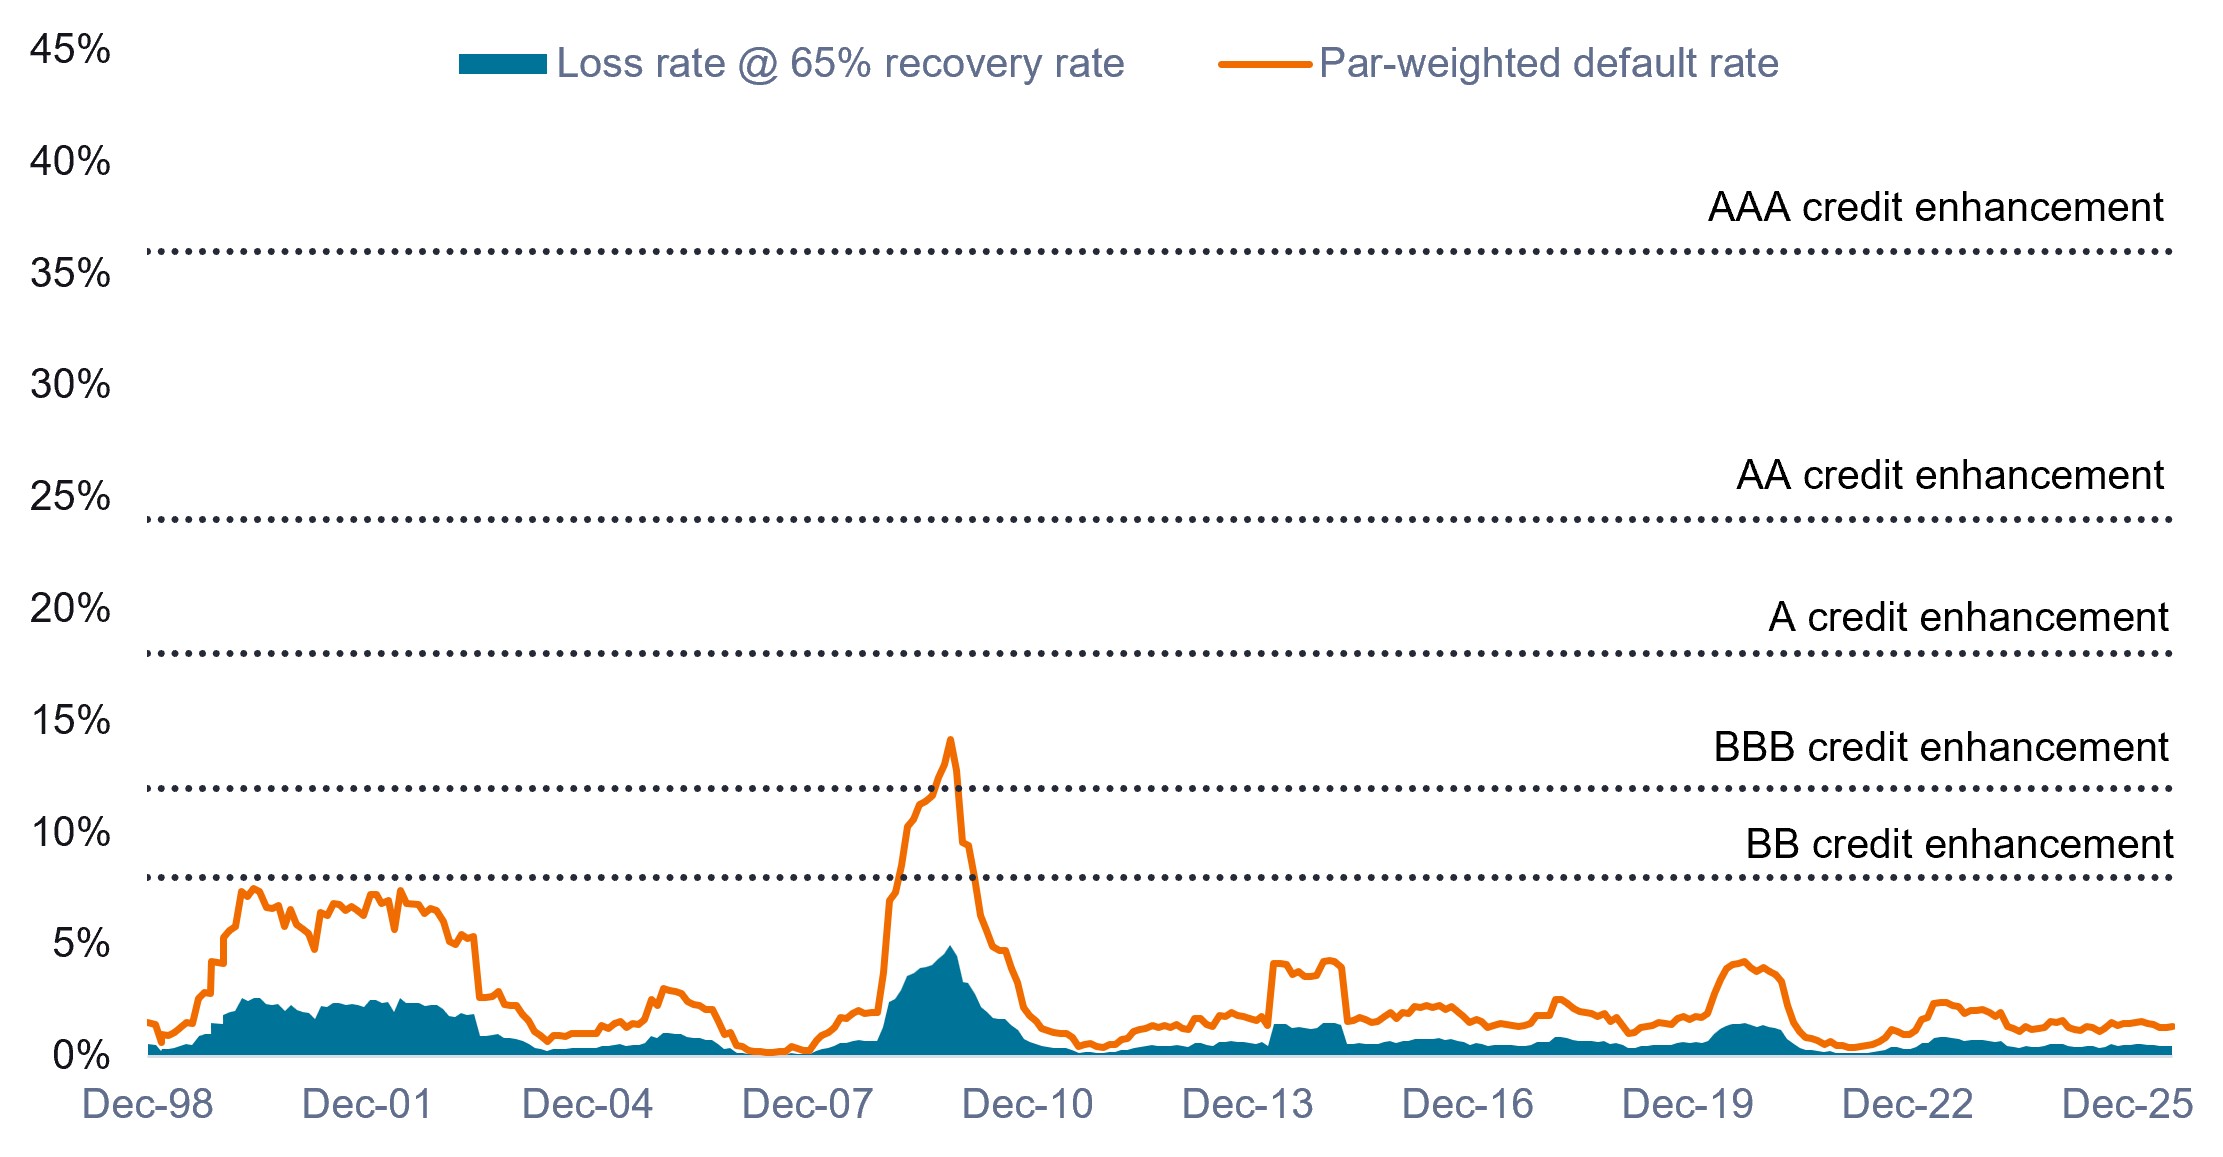
出所:JP Morgan、LSTA、Janus Henderson Investors 2026年7月31日時点信用補完の水準は、CLOが保有する資産の元本額と、発行済みの債務トランシェの残高を比較して算出されます。これは、各トランシェがどの程度の損失に耐えられるかを示す指標です。損失率の計算では、過去の傾向に基づき65%の回収率を前提としています。過去の実績は将来のパフォーマンスを保証するものではありません。
テクノロジー・セクターを巡る不確実性が高まっていることを踏まえ、ジャナス・ヘンダーソンは、構造的な信用補完が最も厚いAAA格のCLOトランシェを選好しています。AA格およびA格のCLOトランシェも、引き続き有力な選択肢だと考えています。これらのトランシェは高い信用補完を備えながら、AAA格トランシェに対して一定の上乗せスプレッドを提供するためです。
一方、BB格およびB格のCLOトランシェは、AI関連の信用リスクの影響をより直接的に受けます。AIの影響を受ける企業の信用状況が悪化した場合、資本構成の下位に位置するトランシェでは、格下げやスプレッドの拡大が生じる可能性があります。ジャナス・ヘンダーソンでは、現在のBB格およびB格トランシェについて、足元のバリュエーションを踏まえると、こうしたリスクに見合うリターンが得られにくいと考えています。そのため、より格付けの高いBBB格、あるいはA格、AA格、AAA格のトランシェの方が、リスクに見合うリターンが期待できると考えています。
まとめ
これまで示してきたデータを踏まえ、ソフトウェア企業向けローンを巡る足元の懸念は、短期的にはやや過度に高まっていると考えています。一方、AIがもたらす長期的な影響については、引き続き見極めていく必要があります。
変動金利資産への投資は、分散された債券ポートフォリオにおいて、引き続き重要な役割を果たすと考えています。なかでもCLOは、相対的に高い信用格付け、デフォルトによる損失を抑える仕組み、過去に示してきた信用面での耐性から、ジャナス・ヘンダーソンが選好する資産クラスとなっています。
ソフトウェア企業向けローンにおけるAIリスクに対応するには、個別ローンを詳細に分析し、CLOを厳選するとともに、格付けの高いトランシェを重視することが有効だと考えています。特に、組入れローンの選別が慎重に行われているCLOを選び、AIの影響を受けやすいレバレッジド・ローンへのリスク集中を回避することが、投資家に付加価値を提供するうえで有効な手段になると見ています。
1 テクノロジーとの関連が強い企業向けローンとは、サービス、メディア・通信、金融、不動産などテクノロジー以外のセクターに分類されながらも、通常、事業面でテクノロジーとの関連を持つ企業向けローンを指します。
2 CLOは、原資産であるローンからの支払いを最初にAAA格トランシェが受け取るように組成されています。AAA証券への支払いが完了するとAAトランシェが支払いを受け、以下同様に続きます。これはウォーターフォール構造と呼ばれることがあります。原資産のローンにデフォルトが生じない限り、この構造はエクイティ・トランシェに至るまで支払いを完了させます。デフォルトが生じた場合、CLOは追加的な信用補完を提供します。CLO内の担保が不足する場合、本来は下位格付けトランシェに向けられていたキャッシュフローが、AAA格トランシェを始点に上位から順に振り向けられます。そのため、市場のストレス局面では、格付けの高いトランシェの信用質は通常、向上します。
ベーシスポイント(bp):1%の100分の1を表す単位です。1bpは0.01%、100bpは1%に相当します。
BDC(Business Development Company、事業開発会社):非公開の中小・中堅企業への資金供給を目的として設けられた、クローズドエンド型の投資ビークルです。
信用格付け:通常、信用力が最も高いAAAから最も低いDまでの尺度で示されます。
クレジット・スプレッド:満期が同程度で信用力が異なる証券間の利回り格差です。一般に、スプレッドの拡大は企業などの借り手の信用力低下を示し、スプレッドの縮小は信用力の改善を示します。
レバレッジド・ローン:すでに多額の債務を抱えている企業・個人、または信用格付けの低い企業・個人に提供される商業ローンの一種です。
借り換えリスク:借り手が満期を迎えるローンを、合理的な条件の新たなローンに借り換えられないリスクを指します。
重要な情報
アクティブ運用ポートフォリオ:意図した運用成果を達成できない場合があります。いかなる運用戦略も、利益を保証したり、損失リスクを完全に排除したりするものではありません。
人工知能(AI)に注力する企業、AI技術を開発または活用する企業:製品の陳腐化が急速に進むリスク、激しい競争、ならびに規制当局による監視強化に直面する可能性があります。これらの企業は、知的財産への依存度が高く、研究開発への多額の投資を行っており、消費者需要の維持および拡大に左右される傾向があります。これらの企業の証券は、より確立された技術を提供する企業と比べて価格変動が大きくなる可能性があり、また、事業運営におけるAIの利用に起因する法的責任やレピュテーション(評判)リスクなどの影響を受ける場合があります。
担保付ローン債務(CLO):リスクの程度が異なる複数のトランシェで発行される債務証券であり、主に投資適格以下の企業ローンで構成される基礎ポートフォリオによって裏付けられています。元本の返済は保証されておらず、元利金の支払いが期日どおりに行われない場合や、信用力が低下した場合には、価格が下落する可能性があります。CLOは流動性リスク、金利リスク、信用リスク、コールリスク、および原資産の債務不履行リスクにさらされます。
集中投資:投資対象を単一のセクター、業種または地域に集中させるため、その投資対象に影響を及ぼす要因の影響を受けやすくなります。また、分散された投資や市場全体と比べて、価格変動が大きくなる可能性があります。
クレジット・スプレッド・リスク:債券と米国国債などのリスクフリーの指標との利回り格差が拡大することにより、当該債券に損失が生じる可能性を指します。これは、借り手が実際にデフォルトするリスクとは異なり、市場が認識する信用リスクの高まりによって債券の市場価値が変動するリスクです。
分散投資:利益を保証するものではなく、投資損失のリスクを排除するものでもありません。
債券:金利変動、インフレ、信用状況およびデフォルト等のリスクがあります。 債券市場は価格変動を伴うものであり、一般に金利が上昇すると債券価格は下落し、金利が低下すると上昇する傾向があります。元本は保証されておらず、発行体が利息や元本の支払いを適時に行えない場合や、信用力が低下した場合には、価格が下落する可能性があります。
インデックス(指数):インデックスのパフォーマンスには、運用に伴う費用は反映されていません。インデックスは運用されるものではなく、直接投資することもできません。
証券化商品:モーゲージ担保証券や資産担保証券などが含まれます。証券化商品は他の債券と比べて金利変動の影響を受けやすく、満期延長リスクや期限前償還リスクを伴います。また、信用リスク、評価リスクおよび流動性リスクが相対的に高くなる可能性があります。
テクノロジー関連業種:既存技術の陳腐化、短い製品ライフサイクル、価格および利益率の低下、新規参入企業との競争、ならびに一般的な経済環境の影響を大きく受ける可能性があります。特定の業種に集中した投資は、分散された投資や市場全体と比べて、価格変動が大きくなる可能性があります。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。