Zentrale Erkenntnisse:
- Der jüngste Anstieg der Renditen ist im Wesentlichen durch die Zinsunsicherheit getrieben, da die Zentralbanken restriktiver geworden sind.
- Historische Daten zeigen, dass der Kauf von High-Yield-Anleihen, wenn sie in etwa Renditen auf aktuellem Niveau bieten, in der Regel 12 Monate später zu einer positiven Rendite geführt hat.
- Die Unternehmensgrundlagen bleiben stark und die Ausfallrate ist niedrig, während die relativ niedrige Duration (Zinssensitivität) von High Yield Anleihen einen gewissen Schutz vor Volatilität bieten sollte.
In der westlichen Kultur gilt sieben oft als Glückszahl – deshalb ist 777 ein häufiges Symbol für Casino-Jackpots im Westen.1 In China ist die Acht die bevorzugte Zahl, weil ihre Aussprache der Aussprache von „Wohlstand“ oder „Glück“ sehr ähnlich klingt: Es war kein Zufall, dass die Olympischen Spiele 2008 in Peking in diesem Jahr am 8. August begannen. Angesichts der Tatsache, dass die durchschnittliche Rendite für US-High Yield Anleihen Ende September über 8 % lag, erörtern wir einige Gründe, warum diese Zahl für Anleger in High Yield-Anleihen wichtig sein könnte.
Die Kunst, durchschnittlich zu sein
Der ICE BofA US High Yield Index verfügt über tägliche Renditedaten bis zurück ins Jahr 1994. Die durchschnittliche Rendite am US-High-Yield-Unternehmensanleihemarkt in diesem Zeitraum lag bei 8,4 %.2 Dieser Durchschnittswert wird durch die Renditen in Krisenzeiten leicht nach oben gezogen, wenn die Anleihenrenditen vorübergehend stark ansteigen, wie während der globalen Finanzkrise (GFC) geschehen, und sinkt bei Abklingen der Krise in der Regel rasch wieder. Der Median (der Mittelwert aller täglichen Renditen der letzten mehr als 30 Jahre) liegt bemerkenswert genau bei 8,0 %.2 Der Medianwert ist bedeutend. Das zeigt, dass US-High Yield Anleihen genauso viel Zeit unter einer Rendite von 8 % verbracht haben wie darüber.
Derzeit beträgt die Rendite von US-High-Yield-Anleihen 8,2 % (zum 7. Oktober 2026). Das ist das 54. Perzentil der Tagesdaten seit 1994.3 Das bedeutet, dass die Renditen in 54 % der Fälle niedriger und in 46 % der Fälle höher waren. Denken Sie daran, dass Anleihekurse steigen, wenn die Renditen fallen und umgekehrt. Daher ist eine Positionierung mit Renditen, die leicht über dem Durchschnitt liegen, wohl keine schlechte Wahl, wenn Sie auf potenzielle Gewinne durch sinkende Renditen setzen. Natürlich bestimmen viele Faktoren die Aussichten für die Renditeentwicklung – nicht zuletzt die Geldpolitik der Zentralbanken und die Inflationsaussichten –, aber es kann nicht schaden, wenn die Wahrscheinlichkeit auf unserer Seite ist.
Ertrag als Indikator für Renditen
Wir haben schon oft darauf hingewiesen, dass die Anfangsrendite einer Anlage einer der besten Indikatoren für die voraussichtlichen zukünftigen Renditen bei Anleihen ist. Bei niedrigen Renditen ist es viel schwieriger, mit Unternehmensanleihen Renditen zu erzielen, weil a) der Kupon nur einen bescheidenen Beitrag zum Total Return liefert; b) es kaum Möglichkeiten für Kursgewinne durch sinkende Renditen gibt; c) der Renditepuffer für den Fall eines Ausfalls niedriger ist.
Aus diesen Gründen dürfte eine heutige Startrendite von 8,2 % einen deutlich attraktiveren Einstiegspunkt bieten als beispielsweise die 3,8 % Rendite, die US High Yield im Juli 2021 boten.4 Man sollte bedenken, dass der Leitzins der US-Notenbank (die Fed Funds Rate) vor fünf Jahren nahe null lag, doch in den letzten 50 Jahren im Durchschnitt bei 4,6 % lag.5 Der aktuelle Leitzins der Fed von 3,75 – 4 % sieht daher historisch gesehen normaler aus. Es ist nicht ausgeschlossen, dass die Fed die Zinsen von 4 % auf 8 % erhöht, aber wir würden argumentieren, dass die Hürde für eine Zinserhöhung um mehrere Prozentpunkte von diesem Niveau aus viel höher ist als damals, als die Fed die Zinsen von nahe null erhöhte.
Wenn man die obigen Punkte berücksichtigt, war es in der Vergangenheit selten, dass Anleger bei High Yield über einen Zeitraum von 12 Monaten eine negative Rendite hinnehmen mussten, wenn die Anfangsrendite bei 8 % oder mehr lag. Abbildung 1 zeigt die Verteilung der 12-Monats-Forward-Renditen ab einem beliebigen Tag, an dem die Rendite des US High Yield Index zwischen 8 % und 9 % lag (d. h. etwa auf dem aktuellen Niveau). Die Grafik basiert auf täglichen Daten, die bis ins Jahr 1994 zurückreichen. Anleger, die bei einer anfänglichen Rendite von 8-9% investiert hätten, hätten zwölf Monate später nur dann negative Renditen erfahren, wenn sie im Oktober 1997, August 1998 oder zwischen Juni und November 2007 gekauft hätten.
Abbildung 1: Verteilung der 12-Monats-Forward-Renditen für US-Hochzinsanleihen bei einer Anleihenrendite von 8 % bis 9 %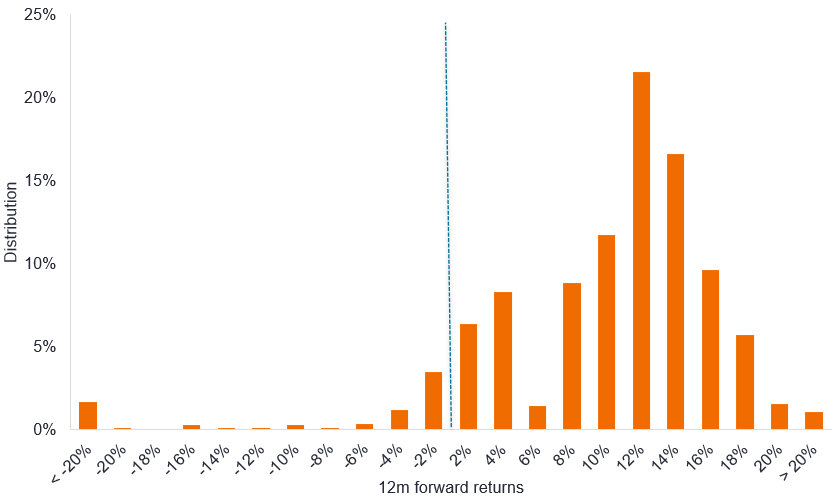
Quelle: Janus Henderson Investors, Bloomberg, ICE BofA US High Yield Index, Gesamtrenditen in US-Dollar. 12-Monats-Forward-Renditen werden in Kohorten gruppiert. Jede Kohorte umfasst eine Spanne von zwei Prozentpunkten (z. B. 2% = 0 bis 2%, 4% = 2 bis 4%), Zeitraum: 25. Oktober 1994 bis 30. September 2026. Die angegebene Rendite entspricht der Yield-to-Worst (siehe Definitionen). Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Beachten Sie, dass die meisten Renditen in diesem Diagramm auf der positiven Seite liegen (abgegrenzt durch die gestrichelte Linie). Das ist nicht überraschend, denn die durchschnittliche 12-Monats-Rendite von Anlegern, die den Index bei einem anfänglichen Renditeniveau von 8-9% kauften, betrug 8,9% (Quelle siehe Abbildung 1).
High-Yield-Renditen bei steigenden Zinsen
Das mag alles schön und gut sein, werden Sie sagen, aber diese Renditen sind wahrscheinlich verzerrt durch die Tatsache, dass die Zinsen über einen großen Teil des Zeitraums einen Abwärtstrend aufwiesen. Was passiert in Perioden steigender Renditen, wie wir es kürzlich erlebt haben?
Zuvor verwendeten wir den ICE BofA US High Yield Index, da er über die umfassendsten täglichen Daten verfügt, die bis ins Jahr 1994 zurückreichen. Durch die Verwendung der monatlichen Rendite- und Ertragsdaten des Bloomberg US Corporate High Yield Index kann unsere Analyse bis ins Jahr 1988 zurückgeführt und die Zinsanstiegsphase Ende der 1980er Jahre erfasst werden.
Dieses Mal haben wir die Ausgangsrenditen in fünf verschiedene Gruppen eingeteilt, damit wir sehen können, wie sich die zukünftigen Renditen entwickeln, und zwar nicht nur über einen Zeitraum von einem Jahr, sondern auch über Zeiträume von drei und fünf Jahren. Die Einjahres-Terminrenditen werden kumuliert, aber wir annualisieren die Renditen über drei und fünf Jahre, um Vergleiche zu erleichtern. Die mittlere Gruppe betrifft den Fall, wenn die Startrendite zwischen 8 % und 9,5 % liegt. Wir zeigen nur künftige Renditen aus Monaten, in denen die Rendite von High-Yield-Anleihen höher war als 12 Monate zuvor. So beseitigen wir die Geräusche kurzfristiger Renditeschwankungen.
Abbildung 2: Künftige High Yield Renditen nur nach Perioden mit steigenden Renditen
Renditen in Renditekohorten, wenn die Startrendite höher war als 12 Monate zuvor
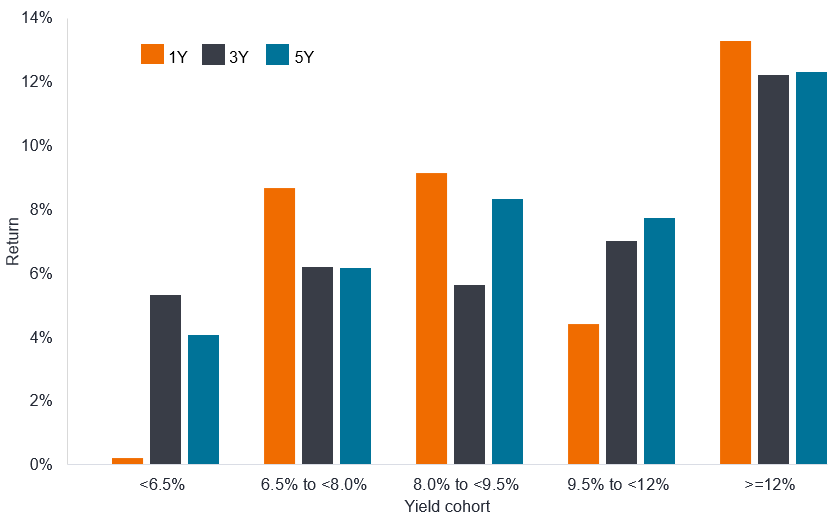
Quelle: Janus Henderson Investors, Bloomberg, Bloomberg US Corporate High Yield Index, Total Return in US-Dollar, Effektivverzinsung (Yield to Worst, YTW), Daten per Monatsende. Historische Beobachtungen beginnen im Januar 1988 nach dem erforderlichen 12-monatigen YTW-Lookback und enden am 30. September 2026. Die YTW-Regime sind gerundete nahezu Fünftel-Kategorien: <6,5%, 6,5–<8,0 %, 8,0–<9,5 %, 9,5–<12,0 %, und ≥12,0 %. Einjährige Renditen sind kumulativ; Drei- und fünfjährige Renditen sind annualisiert. Die Ansicht steigender YTW umfasst nur die Monate, in denen die YTW höher war als 12 Monate zuvor. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Die Grafik beleuchtet erneut etwas Besonderes an der Kohorte mit mehr als 8 % Rendite. Die Renditen in den folgenden 12 Monaten sind höher als die aller anderen Kohorten mit Ausnahme der Kohorten, deren Rendite mehr als 12 % beträgt. Letzteres spiegelt Zeiträume wider, in denen die Renditen von High Yield-Anleihen in einer Phase hoher Risikoaversion liegen (in der Regel eine Krise), daher sind die Renditen so hoch und die Anleger profitieren anschließend von einer Erholung.
Starke Fundamentaldaten
Heute bleiben die fundamentalen Rahmenbedingungen für High Yield-Anleihen günstig. Die Gewinnentwicklung ist im Allgemeinen stark ausgefallen, und viele Unternehmen haben die Erwartungen weiterhin positiv übertroffen. Die Hebelniveaus sind im Großen und Ganzen handhabbar. Die durchschnittlichen Bruttohebelquoten bei US-High Yield (Bruttoschulden/EBITDA) betrugen am 31. August 2026 3,6, was unter dem langfristigen Durchschnitt von 3,9 liegt.6 Stress, sofern vorhanden, betrifft vor allem Anleihen mit CCC-Rating, was sich in der Streuung der Spreads in dieser Rating-Kohorte widerspiegelt. Die Zahlungsausfälle bleiben niedrig und haben jüngst einen Abwärtstrend gezeigt, wobei die Erholung-Rates (Rückzahlung bei Ausfällen) um den langfristigen Durchschnitt von 40 % des Werts der Anleihe liegen.
Abbildung 3: Ausfallrate im US-High-Yield-Segment, %
Ausfallrate der letzten 12 Monate, Nennwert-gewichtet
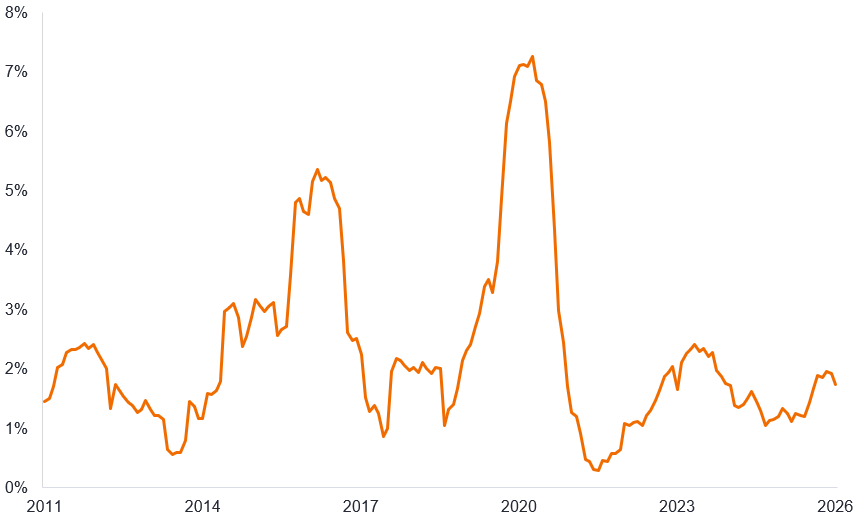
Quelle: BofA Global Research, nachlaufende, nach Par-Wert gewichtete 12-Monats-Ausfallrate in den USA bei High Yield Anleihen, 31. August 2011 bis 31. August 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
High-Yield-Renditen können volatil sein. Uns ist bewusst, dass die Rhetorik der Zentralbanken restriktiv (falkenhaft)er geworden ist, während das geopolitische Umfeld instabil bleibt. Es ist daher verständlich, dass Anleger nach der jüngsten Phase steigender Renditen nervös sein könnten. In Zeiten wie diesen lohnt es sich, den Vorteil einer geringeren Duration (Zinssensitivität) bei High Yield zu bedenken. US-High Yield Anleihen verfügen über eine relativ niedrige Duration (Zinssensitivität) von etwa 3,2 Jahren, was dazu beitragen kann, den negativen Effekt auf den Total Return zu verringern, wenn die Anleihenrenditen steigen.7
Der Abverkauf hat jedoch die Bewertungen für Anleger verbilligt, und wir glauben, dass die aktuellen Anfangsrenditen einen attraktiven Einstiegspunkt in diese Assetklasse bieten. Anleger müssen sich nicht auf das Glück verlassen, um Renditen in der High-Yield-Assetklasse zu erzielen. Ein geduldiges Vorgehen, das gezielt investiert, kann sich nach unserer Ansicht für Anleger auf lange Sicht auszahlen.
1Die Argumente dafür, warum die Sieben als Glückszahl gilt, reichen von ihrer Eigenschaft als Primzahl (eine Zahl, die nur durch eins und sich selbst teilbar ist), über ihre Bedeutung in vielen Religionen bis hin zur Tatsache, dass beim Würfeln mit zwei Würfeln die Wahrscheinlichkeit am größten ist, dass der Wert sieben ergibt.
2Quelle: Bloomberg, ICE BofA US High Yield Index, 25. Oktober 1994 bis 30. September 2026.
3Quelle: Bloomberg, ICE BofA US High Yield Index, Rendite-to-Worst-Perzentil, 7. Oktober 2026, im Vergleich zum Zeitraum vom 25. Oktober 1994 bis 7. Oktober 2026.
4Quelle: Bloomberg, ICE BofA US High Yield Index, Rendite-to-Worst, Stichtag: 7. Oktober 2026 und 1. Juli 2021.
5Quelle: US-Notenbank Federal Reserve, Fed-Funds-Zielzins, monatliche Daten, 30. September 1976 bis 30. September 2026.
6Quelle: BofA Global Research, durchschnittlicher Hebel zwischen dem 31. Januar 2000 und dem 31. August 2026.
7Quelle: Bloomberg, effektive Duration, ICE BofA US High Yield Index, Stand 7. Oktober 2026.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
Hochzins- oder Ramschanleihen bergen ein höheres Ausfall- und Volatilitätsrisiko und können plötzlichen und kräftigen Kursschwankungen unterliegen.
Bloomberg US Corporate High Yield Index: Dieser Index bildet den Markt für auf US-Dollar lautende High Yield Unternehmensanleihen mit fester Verzinsung ab.
ICE BofA US High Yield Index: Dieser Index misst die Performance von USD-Unternehmensanleihen mit einem Rating unterhalb von Investment-Grade, die am inländischen US-Markt öffentlich begeben werden.
Zentralbankpolitik/Geldpolitik: Die Politik einer Zentralbank mit dem Ziel, das Niveau der Inflation und des Wachstums in einer Volkswirtschaft zu beeinflussen. Zu den geldpolitischen Instrumenten gehören die Festsetzung von Zinssätzen und die Steuerung der Geldmenge.
Kohorte: Eine Gruppe, die die gleichen Merkmale aufweist.
Unternehmensanleihe: Eine Anleihe, die von einem Unternehmen begeben wird. Es bietet Anlegern regelmäßige Zahlungen und die letztliche Rückzahlung des ursprünglich investierten Geldes bei Fälligkeit.
Kupon: Eine regelmäßige Zinszahlung, die auf eine Anleihe gezahlt und als Prozentsatz des Werts der Anlage angegeben wird.
Kreditrating: Eine unabhängige Beurteilung der Kreditwürdigkeit eines Kreditnehmers durch eine anerkannte Agentur wie Standard & Poor's, Moody's oder Fitch. Anhand standardisierter Bewertungen lässt sich eine höhere oder niedrigere Bonität ablesen.
Credit Spread: Der Renditeunterschied zwischen Wertpapieren mit ähnlicher Laufzeit, aber unterschiedlicher Bonität, wird häufig verwendet, um den Unterschied zwischen den Renditen von Unternehmens- und Staatsanleihen zu beschreiben. Eine Ausweitung der Spreads deutet im Allgemeinen auf eine Verschlechterung der Kreditwürdigkeit von Unternehmen hin, während eine Verengung auf eine Verbesserung hindeutet.
Zahlungsausfall: Das Versäumnis eines Schuldners (z. B. eines Anleiheemittenten), Zinsen zu zahlen oder einen ursprünglich geliehenen Betrag bei Fälligkeit zurückzuzahlen.
Streuung: Das Ausmaß, in dem eine Verteilung von Datenpunkten gedehnt oder gestaucht wird. Streuung ist gering, wenn Datenpunkte sich um bestimmte Werte gruppieren und hoch, wenn sie stärker Spread sind.
Duration: Die Duration kann messen, wie lange es in Jahren dauert, bis einem Anleger der Preis einer Anleihe durch die gesamten Cashflows der Anleihe zurückgezahlt wird. Die Duration kann auch die Sensitivität des Preises einer Anleihe oder eines Anleihenportfolios gegenüber Zinsänderungen messen. Je länger die Duration, desto höher ist die Zinssensitivität gegenüber Zinsänderungen.
Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA): Eine Kennzahl, die verwendet wird, um die Rentabilität eines Unternehmens zu messen, bevor Ausgaben und damit verbundene Kosten, Steuern oder Schulden abgezogen wurden.
Globale Finanzkrise: Die globale Wirtschaftskrise von Mitte 2007 bis Anfang 2009, die mit Verlusten mit hypothekenbesicherten Finanzanlagen in den USA begann und dann Spread die Finanzmärkte und Banken weltweit. Es ist auch bekannt als die Große Rezession.
Bruttohebelgrad: Ein Verhältnis, das die Schulden als Vielfaches des Gewinns ausdrückt, typischerweise Gesamtverschuldung/EBITDA. Ein höherer Hebel ist gleichbedeutend mit einer höheren Verschuldung.
Restriktiv (falkenhaft): Ein Hinweis darauf, dass die politischen Entscheidungsträger eine Verschärfung der finanziellen Bedingungen anstreben, beispielsweise durch die Unterstützung höherer Zinssätze zur Eindämmung der Inflation.
High Yield Anleihe: Eine Anleihe mit einem niedrigeren Kreditrating als eine Investment Grade Anleihe, auch bekannt als Sub-Investment Grade Anleihe oder High Yield Anleihe. Bei diesen Anleihen besteht üblicherweise ein höheres Risiko, dass der Emittent seinen Zahlungen nicht nachkommt. Daher bieten sie typischerweise einen höheren Zinssatz, um das zusätzliche Risiko auszugleichen.
Index: Eine statistische Größe, die eine Gruppe oder einen Pool von Wertpapieren oder anderen Finanzinstrumenten beschreibt. Jeder Index hat seine eigene Berechnungsmethode, die normalerweise als Änderung eines Basiswerts ausgedrückt wird.
Inflation: Teuerungsrate von Waren und Dienstleistungen in einer Volkswirtschaft.
Investment-grade: Eine Anleihe, die typischerweise von einer Regierung oder einem Unternehmen ausgegeben wird, bei der das Risiko eines Zahlungsausfalls relativ gering ist, was sich in dem höheren Rating widerspiegelt, das ihr von Kreditratingagenturen verliehen wird.
Hebel: Das Verhältnis der Schulden eines Unternehmens zu seinen Aktien. Es kann auch auf andere Weise ausgedrückt werden, beispielsweise als Nettoverschuldung als Vielfaches des Gewinns oder EBITDA. Ein höherer Hebel bedeutet eine höhere Verschuldung.
Optionsbereinigter Spread (OAS): Der Renditeaufschlag (Renditeunterschied zwischen zwei Anleihen oder Wertpapieren) nach Berücksichtigung des Werts zusätzlicher Rechte, die in ihre Strukturen eingebettet sind. Sie stellt die Entschädigung dar, die Anleger für das Kredit- oder Liquiditätsrisiko erwarten könnten.
Nennwert: Der ursprüngliche Wert eines Wertpapiers, beispielsweise einer Anleihe, bei seiner Erstausgabe. Anleihen werden bei Fälligkeit in der Regel zum Nennwert zurückgezahlt.
Rückgewinnungsquote: Der als Prozentsatz ausgedrückte Teilbetrag eines Kredits, der zurückgezahlt wird, wenn der Kreditnehmer nicht in der Lage ist, den gesamten ausstehenden Betrag zu begleichen.
Total Return: Eine Kennzahl zur Wertentwicklung, die die tatsächliche Rendite einer Investition oder eines Portfolios während eines bestimmten Betrachtungszeitraums widerspiegelt und sich aus Erträgen und der Veränderung des Kapitalwerts zusammensetzt.
Volatilität: Die Geschwindigkeit und das Ausmaß, mit dem der Preis eines Portfolios, Wertpapiers oder Index steigt und fällt. Stärkere Kursbewegungen deuten auf eine höhere Volatilität und ein höheres Anlagerisiko hin.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei einer Anleihe berechnet sich die laufende Rendite in ihrer einfachsten Form aus der Kuponzahlung geteilt durch den aktuellen Anleihekurs.
Effektivverzinsung (Yield to Worst, YTW): Die niedrigste Rendite, die eine Anleihe mit einer Sonderausstattung, z.B. einer Kaufoption, erzielen kann, sofern der Emittent nicht in Verzug gerät. Für ein Portfolio entspricht dies dem gewichteten Durchschnitt aller gehaltenen zugrunde liegenden Anleihen.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- Einige Anleihen (kündbare Anleihen) geben ihren Emittenten das Recht, Kapital vor dem Fälligkeitstermin zurückzuzahlen oder die Laufzeit zu verlängern. Emittenten können diese Rechte ausüben, wenn dies für sie vorteilhaft ist. Dies kann sich auf den Wert des Fonds auswirken.
- Der Wert von CoCo-Bonds (Contingent Convertible Bonds) kann drastisch fallen, wenn die Finanzkraft eines Emittenten nachlässt und ein vorher festgelegtes Auslöseereignis zur Umwandlung der Anleihen in Aktien des Emittenten bzw. der teilweisen oder vollständigen Herabschreibung der Anleihen führt.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- Der Wert von CoCo-Bonds (Contingent Convertible Bonds) kann drastisch fallen, wenn die Finanzkraft eines Emittenten nachlässt und ein vorher festgelegtes Auslöseereignis zur Umwandlung der Anleihen in Aktien des Emittenten bzw. der teilweisen oder vollständigen Herabschreibung der Anleihen führt.
- Anleger sind in Schwellenmärkten einer höheren Volatilität und einem größeren Verlustrisiko ausgesetzt als in entwickelten Märkten. Schwellenmärkte sind anfällig für nachteilige politische und wirtschaftliche Ereignisse und können schlechter reguliert sein und daher weniger strenge Verwahrungs- und Abrechnungsverfahren aufweisen.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Dem Fonds können durch die Anlage in weniger aktiv gehandelten oder weniger entwickelten Märkten höhere Transaktionskosten entstehen als einem Fonds, der in aktivere/höher entwickelte Märkte investiert.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Zusätzlich zu Erträgen kann diese Anteilsklasse realisierte und nicht realisierte Kapitalgewinne sowie das ursprünglich investierte Kapital ausschütten. Außerdem werden Gebühren, Kosten und Aufwendungen aus dem Kapital beglichen. Beide Faktoren können zu einer Aufzehrung des Kapitals führen und das Potenzial für Kapitalzuwachs einschränken. Anleger sollten auch beachten, dass Ausschüttungen dieser Art in Abhängigkeit des lokalen Steuerrechts möglicherweise als Einkommen behandelt (und besteuert) werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.