Zentrale Erkenntnisse:
- Credit Spreads für Anleihen mit CCC-Rating sind historisch hoch, aber Anleger sollten nicht sofort davon ausgehen, dass dies auf einen allgemeinen wirtschaftlichen Stress hindeutet.
- CCC-Anleihen sind stark auf bestimmte Sektoren konzentriert und lassen sich grob unterteilen in in Schwierigkeiten befindliche und sich gut entwickelnde Anleihen.
- Bei der Trennung dieser Teile der CCC-Kohorte zeigen sich zwei sehr unterschiedliche Gruppierungen, von denen eine unserer Ansicht nach selektive Möglichkeiten für anspruchsvolle Anleger bietet.
High Yield Anleihen mit CCC-Rating haben oft einen schlechten Ruf. Sie bilden die Rating-Kohorte mit den niedrigsten Bewertungen bei High Yield Anleihen, einen Bereich, vor dem viele Anleger zurückschrecken. Wie bei jeder weiten Gruppierung gibt es jedoch eine große Diskrepanz innerhalb dieser Kohorte. Im Gegensatz zu dem, was man vielleicht annimmt, sind CCC-Anleihen keineswegs etwas, das man meiden sollte. Sie können Chancen für diejenigen bieten, die bereit sind, genau hinzusehen und zu prüfen, was wirklich dahintersteckt.
Einblicke in die jüngste Neubewertung
Credit Spreads (der Unterschied in der Rendite zwischen einer Unternehmensanleihe und einer Staatsanleihe ähnlicher Fälligkeit) haben sich in den letzten Wochen erheblich ausgeweitet. Dies war vor allem auf die Besorgnis über höhere Fremdkapitalkosten zurückzuführen, da die Zentralbanken restriktiv (falkenhaft) geworden sind. Die Ausweitung der Spreads war in der minderwertigsten Kohorte des High Yield, den CCC-Anleihen, besonders stark ausgeprägt. Dies sind Anleihen, die als mit erheblichem Kreditrisiko behaftet gelten, typischerweise aufgrund angespannter Bilanzen oder Anfälligkeit gegenüber einer Schwächung der Geschäfts- und Wirtschaftsbedingungen.
CCC-Anleihen haben in der Regel ein höheres Beta, das heißt, sie reagieren tendenziell übermäßig auf Marktbewegungen. Das bedeutet, dass angesichts des jüngsten Ausverkaufs CCC-Anleihen stärker nachgegeben haben. Bei 1.000 Basispunkten stehen die Renditedifferenzen von US-CCC-High-Yield-Anleihen historisch betrachtet auf nominell breiten Niveaus (siehe Abbildung 1), die lediglich in Rezessions- und Krisenperioden wie beim Einbruch des Ölpreises im Jahr 2016 höhere Niveaus erreicht haben, der die Anleihen verschuldeter Schiefergasproduzenten stark belastete.
Abbildung 1: Spreads zwischen CCC vs High Yield (Basispunkt)
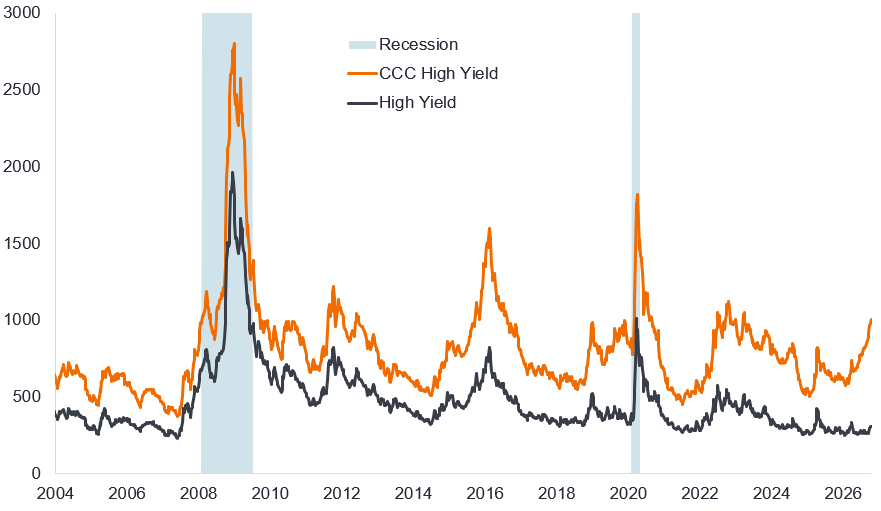
Quelle: Bloomberg, Bloomberg US Corporate High Yield Index, Bloomberg Caa US High Yield Index, durchschnittliche, optionsbereinigte Spreads (OAS). Caa und CCC sind gleichwertig. Rezessionsperioden spiegeln die US-Rezessionsperioden des National Bureau of Economic Research (NBER) wider. Ein Basispunkt entspricht 1/100 eines Prozentpunkts. 1 Bp. = 0,01 %; 100 Bp. = 1 %. Daten vom 1. Januar 2004 bis 9. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Bemerkenswerter ist die relative Bewertung von CCC-Anleihen im Vergleich zum breiteren High-Yield-Index. Vergleicht man die Spreads, so schweben die CCC-Spreads – beim 3,25-fachen des Spreads auf den High Yield-Index – um das höchste Niveau, das sie je erreicht haben (siehe Abbildung 2).
Abbildung 2: CCC-Spread/High-Renditedifferenz-Verhältnis (Multiplikator)
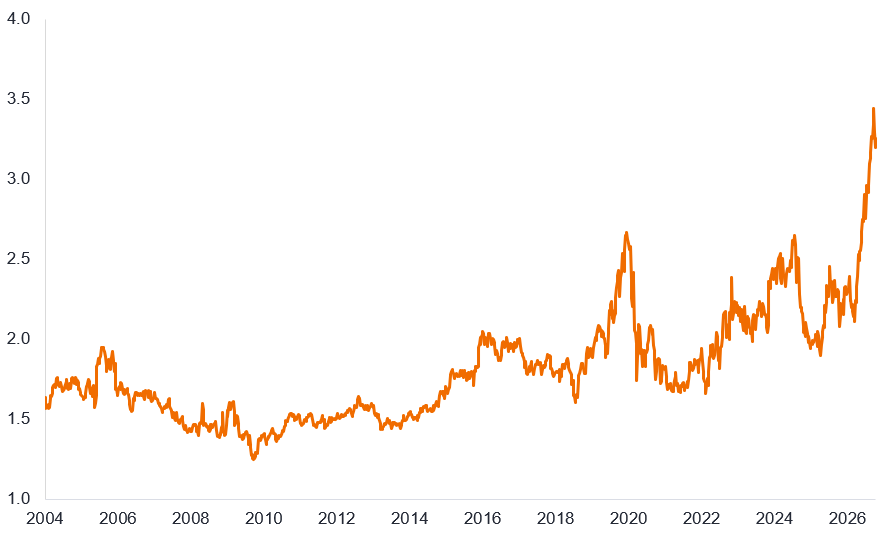
Quelle: Bloomberg, Bloomberg Caa US High Yield Index OAS/ Bloomberg US Corporate High Yield Index OAS, 1. Januar 2004 bis 9. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Sektorspezifika und Unternehmensbesonderheiten
Ist die Ausweitung der CCC-Spreads besorgniserregend? Wir halten es für irreführend, zu stark zu extrapolieren. Die Entwicklung im CCC-Segment ist weitgehend auf unternehmensspezifische und sektorspezifische strukturelle Probleme zurückzuführen, die sich auf den breiteren Index auswirken. Der CCC-Index beträgt nur 8,6 % des US-High-Yield-Index. Dabei stellen die Sektoren Pharmaindustrie, Medien und Unterhaltung, Kabelnetzbetreiber, Kabel und Satellit, Gesundheitswesen, Schaden- und Unfallversicherung (S&U-Versicherung), Mobilfunk und Software den Großteil der CCCs dar. Abbildung 3 unten zeigt die Indexgewichtungen der zehn wichtigsten CCC-Sektoren und wie nur drei Sektoren sich mit den zehn wichtigsten Sektoren im breiteren US-High-Yield-Segment überschneiden.
Grafik 3: Die 10 größten Sektorgewichtungen im CCC und breiteren US-amerikanischen High-Yield-Segment (HY)
| CCC-Sektor | Gewichtung in US-Hochzinsanleihen in % | US High Yield-Sektor | Gewichtung in US-Hochzinsanleihen in % |
|---|---|---|---|
| Pharmazeutika | 0,64 | Technologiedienstleistungen | 6,36 |
| Medien und Unterhaltung | 0,57 | Mittelstrombereich | 5,95 |
| Wirelines | 0,52 | Medien und Unterhaltung | 5,02 |
| Kabel und Satellit | 0,51 % | Kabel und Satellit | 4,43 |
| Gesundheitsdienstleistungen | 0,50 | Finanzunternehmen | 4,11 |
| Sach- und Haftpflichtversicherung | 0,50 | Gesundheitsdienstleistungen | 4,09 |
| Drahtlos | 0,45 | Einzelhändler | 4,08 |
| Verpackung | 0,43 | Chemie | 3,18 |
| Zyklische Verbraucherdienstleistungen | 0,42 | Unabhängig | 3,14 |
| Software | 0,40 | Elektrisch | 3,06 |
| Rest CCC | 3,64 | Rest der HY | 56,58 |
| Gesamt CCC | 8,58 | Gesamt-HY | 100,00 |
Quelle: Bloomberg, Bloomberg US Corporate High Yield Index, Caa-Gewichtungen und breite Sektorgewichtungen, Stand: 9. Oktober 2026. Die Gewichtungen können sich im Laufe der Zeit ändern.
Die Sektoren, die jüngst die schlechteste Wertentwicklung aufwiesen, waren der Cable Satellite CCC-Sektor und der Wirelines CCC-Sektor, und sie sind für einen Großteil der Spreadausweitung im CCC-Segment verantwortlich (siehe Abb. 4). Viele dieser Sektoren innerhalb des CCC litten unter strukturellen Rückgängen oder dem Risiko der Disintermediation.
Abbildung 4: CCC Spreads nach Sektoren (Basispunkte)
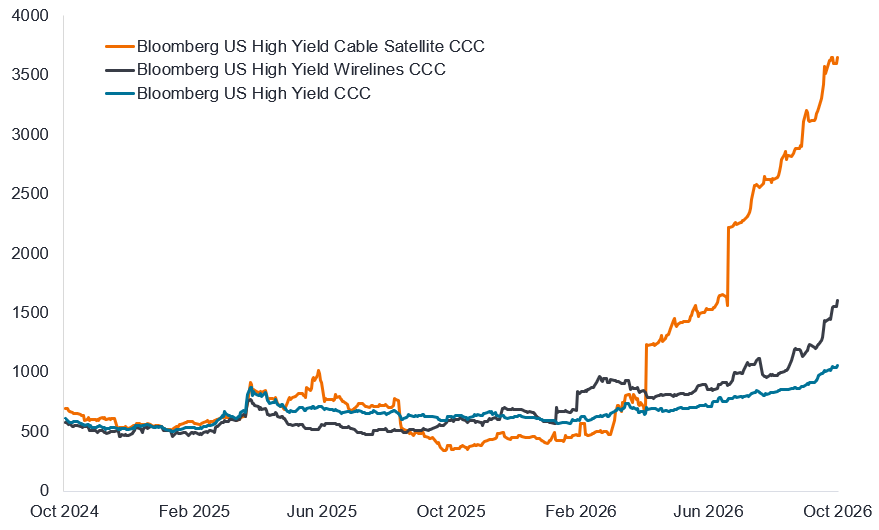
Quelle: Janus Henderson, Bloomberg, Bloomberg US Corporate High Yield Index, US High Yield Cable Satellite CCC, US High Yield Wirelines CCC, US High Yield CCC, optionsbereinigte Spreads (OAS), 14. Oktober 2024 bis 13. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Außerdem herrscht oft eine hohe Konzentration, was spezifische Belastungen für einen Sektor oder ein Unternehmen widerspiegelt. Beispielsweise wird die Kabel- und Satellitenbranche mit CCC-Bewertung von CSC Holdings dominiert, einer Tochtergesellschaft von Optimum, einem seit langem überschuldeten Kabelanbieter im Nordosten der USA, der zunehmendem Wettbewerb ausgesetzt ist, was zu sinkenden Umsätzen führt. Der Kabelsektor ist aufgrund der hohen Kapitalintensität und der daraus resultierenden hohen Hebel ein unter Druck stehendes High-Yield-Segment und steht nun vor einem langfristigen Rückgang bei Preisgestaltung und Volumen, da die Kunden zu günstigeren Alternativen abwandern.
Die drahtgebundenen und drahtlosen CCC-Sektoren werden von Altice (Tickerkürzel ALTICE und SFRP) dominiert, das mit CSC Holdings verbunden ist und einem Übertragungdruck ausgesetzt ist. Auch Sach- und Unfallversicherer sehen sich unter Druck, weil die künstliche Intelligenz (KI) neue Besorgnisse auslöst, dass sie ihre Geschäftsmodelle untergraben könnte.
Zweiteilung bei CCC-Anleihen: intakte und notleidende
Genau wie am Kreditmarkt gliedert sich auch die Ratingkohorte CCC in gutlaufende Anleihen (deren Emittenten trotz einiger Belastungen in der Lage sein sollten, ihren finanziellen Verpflichtungen nachzukommen) und notleidende Anleihen (bei denen große Bedenken bestehen und ein kurz- bis mittelfristiger Ausfall wahrscheinlich ist). Die notleidende Kohorte ist stark auf einige wenige Emittenten konzentriert, die mit emittentenspezifischen Problemen inmitten eines säkularen Rückgangs konfrontiert sind. Daher halten wir es für wichtig, das derzeit höhere CCC-Spread-Niveau nicht als frühen Hinweis auf kommende allgemeinere wirtschaftliche Belastungen zu deuten.
Im Spread sind vielmehr die Kosten für Maßnahmen zum Verbindlichkeitenmanagement (LME) oder den Konkurs der großen Kapitalstrukturen stärker angeschlagener Mitglieder eingepreist. Anfang Oktober 2026 wurden rund 20 % des CCC-Index auf stark angeschlagenem Niveau von 60 US-Dollar oder darunter gehandelt (bei einem Nominalwert von 100 US-Dollar). Betrachtet man den Index ohne die notleidenden Anleihen, die im Handel unter 60 US-Dollar gehandelt werden, scheint sich die Performance des Index im historischen Vergleich recht normal zu entwickeln (siehe Abbildung 5). Das heißt, die leistungsstarken Anleihen mit CCC-Rating notieren ähnlich wie der übrige High-Yield-Markt, d.h. eher eng im Vergleich zu den historischen Spreads.
Abbildung 5: CCC-Spreads aufgeteilt in Kohorten mit Problemkrediten und leistungsfähigen Unternehmen (Basispunkte)
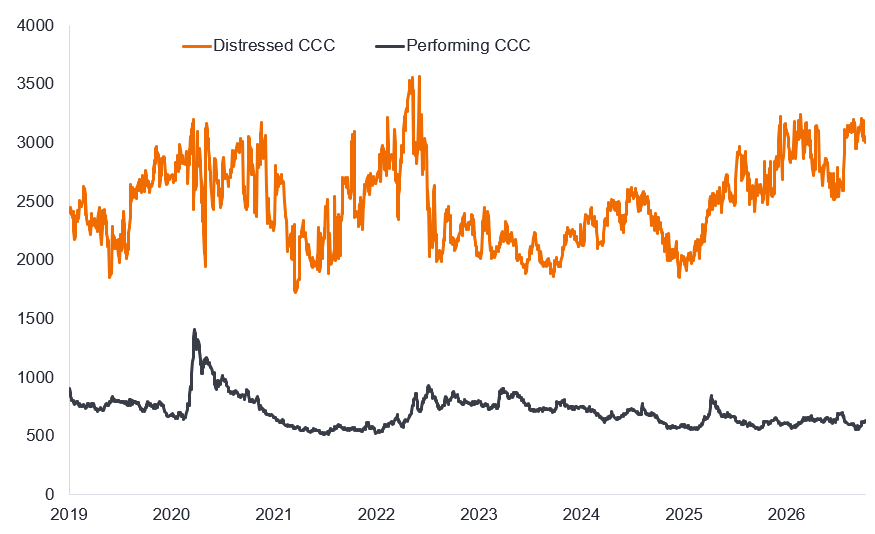
Quelle: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield Index, optionsbereinigter Spread (OAS), täglich marktwertgewichteter OAS für US-High-Yield-Anleihen des Segments CCC und darunter, aufgespalten nach Kurs: insolvenznahe Anleihen sind Anleihen, die im Handel unter 60 USD (ausgehend vom Nennwert von 100 USD) liegen, und gut laufende Anleihen sind Anleihen, die im Handel über 60 USD liegen. Anleihen, die genau für 60 $ Handel werden, sind von den beiden Preiskohorten ausgeschlossen. Daten vom 1. Januar 2019 bis zum 7. Oktober 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Der CCC-Index hat sich im Laufe der Zeit ebenfalls stärker konsolidiert, indem er von rund 14 % des High Yield Index im Jahr 2016 auf rund 8,5 % heute gesunken ist.1 Dies ist auf folgende Faktoren zurückzufuühren:
- Anleihen, die sich durch eine Verbesserung ihrer Kreditqualität zu höheren Ratings vorgearbeitet haben;
- Kreditnehmer, die andere Märkte nutzen, wie z.B. Private Credit; und
- Wenig Neuemissionen, da ein günstiges Wirtschaftsumfeld Anleihen aus dieser Kohorte ferngehalten hat.
Selbstverständlich dürfen wir den Überlebensbias in einem Index nicht außer Acht lassen, d.h. Das Engagement in CCC-Anleihen kann auch schrumpfen, weil Emittenten in Verzug geraten und aus dem Index ausscheiden.
Gezielte Auswahl
Zusammenfassend lässt sich sagen, dass wir den notleidenden Anteil von CCC-Anleihen in den meisten Fällen nicht als attraktive Anlagegelegenheiten betrachten. Viele stecken in langwierigen Rechtsstreitigkeiten zwischen Gläubigern (die sich möglicherweise für ein gemeinsames Vorgehen entscheiden und Gläubigerkooperationsvereinbarungen nutzen) und dem Emittenten. Dies ist eine kostspielige Nervenprobe, bei der sich Persönlichkeiten und Hebel (womit wir Einfluss meinen) gegenüber den Fundamentaldaten durchsetzen können. Wir erachten dies nicht als effizienten, risikoadjustierten Kapitaleinsatz.
Stattdessen finden wir zahlreiche Chancen bei leistungsstarken CCCs und sind bei Anlagen in diesem Teil des High-Yield-Segments bestrebt, opportunistisch in Emittenten mit soliden Geschäftsmodellen und attraktiven risikoadjustierten Situationen zu investieren.
Im zweiten Teil werden wir erläutern, warum wir der Meinung sind, dass Wert innerhalb von Segmenten des CCC-Marktes zu finden ist, und werden wir einige der Faktoren hervorheben, anhand derer wir zwischen Anleihen in dieser Kohorte unterscheiden.
1 Quelle: Bloomberg, Bloomberg US Corporate High Yield Index, Bloomberg Cas US High Yield Index, Marktwert in US-Dollar, Stand: 13. Oktober 2016 und 13. Oktober 2026.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder prognostizierte Entwicklungen eintreten.
Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, sein verbundener Berater oder seine Mitarbeiter können eine Position in den genannten Wertpapieren halten.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
Hochzins- oder Ramschanleihen bergen ein höheres Ausfall- und Volatilitätsrisiko und können plötzlichen und kräftigen Kursschwankungen unterliegen.
Bloomberg US Corporate High Yield Index: Dieser Index bildet den Markt für auf US-Dollar lautende High-Yield-Unternehmensanleihen mit fester Verzinsung ab.
Bloomberg Caa US High Yield Index: Dieser Index misst den auf US-Dollar lautenden Markt für festverzinsliche High Yield Unternehmensanleihen mit Caa-Rating. Die erwähnten CCC-Sektoren sind in diesem Bereich enthalten.
Bilanz: Ein Finanzbericht, der die Vermögenswerte, Verbindlichkeiten und die Aktien der Aktionäre eines Unternehmens zu einem bestimmten Zeitpunkt zusammenfasst. Die einzelnen Teile vermitteln den Anlegern ein Bild davon, was das Unternehmen besitzt und schuldet, sowie der von den Aktionären investierten Beträge.
Basispunkt (Bp.): Ein Basispunkt entspricht 1/100 eines Prozentpunkts. 1 Bp. = 0,01 %; 100 Bp. = 1 %.
Beta: Ein Maß für die Übereinstimmung eines Portfolios oder eines Wertpapiers mit dem Gesamtmarkt. Ein Beta von über 1 deutet darauf hin, dass das betreffende Wertpapier stärkere Wertschwankungen als der Gesamtmarkt aufweisen dürfte, während ein Beta von unter 1 darauf hindeutet, dass es theoretisch geringere Wertschwankungen als der Gesamtmarkt aufweisen dürfte.
Anleihe: Ein Wertpapier, das von einem Unternehmen oder einer Regierung ausgegeben wird und zur Geldbeschaffung dient. Der Anleger, der die Anleihe kauft, leiht dem Emittenten der Anleihe effektiv Geld. Anleihen bieten Anlegern eine Rendite in Form fester regelmäßige Zahlungen und die letztendliche Rückzahlung des ursprünglich investierten Betrags bei Fälligkeit.
Anleihenrendite: Die Höhe des Ertrags eines Wertpapiers, ausgedrückt als Prozentsatz. Bei einer Anleihe errechnet sich dieser aus dem Kupon dividiert durch den aktuellen Anleihepreis. Anleihenrenditen und Anleihenkurse korrelieren invers.
Kreditaufnahme: Wenn ein Unternehmen, eine Privatperson oder eine Regierung vorübergehend Schulden aufnimmt, um Ausgaben oder Investitionen gegen eine Vergütung, in der Regel Ertrag, zu finanzieren.
Kapitalstruktur: Die Höhe des Fremd- und/oder Aktien, das von einem Unternehmen zur Finanzierung seiner Geschäftstätigkeit und Vermögenswerte verwendet wird. Die optimale Kapitalstruktur ist der Anteil an Fremd- und Aktien, der zu den niedrigsten gewichteten durchschnittlichen Kapitalkosten führt.
Kooperationsvereinbarung: Eine Vereinbarung zwischen einer Ad-hoc-Gruppe von Gläubigern (z. B. Gläubiger), wobei sich diese Kreditgeber zusammenschließen, um eine vorteilhafte Restrukturierungstransaktion mit einem angeschlagenen oder notleidenden Kreditnehmerunternehmen zu erzielen.
Unternehmensanleihe: Eine Anleihe, die von einem Unternehmen begeben wird. Anleihen bieten Anlegern regelmäßige Zahlungen und die letztliche Rückzahlung des ursprünglich bei der Emission investierten Kapitals am Fälligkeitstag.
Kreditrating: Eine unabhängige Beurteilung der Kreditwürdigkeit eines Kreditnehmers durch eine anerkannte Agentur wie Standard & Poor's, Moody’s oder Fitch. Standardisierte Bewertungen wie „AAA“ oder „B“ werden verwendet, obwohl Agenturen ihre Bewertungen möglicherweise in anderen Formaten präsentieren. CCC ist die niedrigste Ratingkohorte für High Yield Anleihen.
Kreditrisiko: Das Risiko, dass ein Kreditnehmer seinen vertraglichen Verpflichtungen zur Zahlung der erforderlichen Zinszahlungen oder zur Rückzahlung eines Kredits nicht nachkommt.
Credit Spread: Die Renditedifferenz zwischen Wertpapieren mit ähnlicher Fälligkeit, aber unterschiedlicher Bonität, die häufig verwendet wird, um die Renditedifferenz zwischen Unternehmens- und Staatsanleihen zu beschreiben. Eine Ausweitung der Spreads deutet im Allgemeinen auf eine Verschlechterung der Bonität hin, eine Verengung auf eine Verbesserung.
Zahlungsausfall: Das Versäumnis eines Schuldners (z. B. eines Anleiheemittenten), Zinsen zu zahlen oder einen ursprünglich geliehenen Betrag bei Fälligkeit zurückzuzahlen.
Disintermediation: Entfernung von Zwischenhändlern oder Mittelsmännern (wie Großhändlern, Einzelhändlern oder Brokern) aus einer Transaktion.
Notleidende Kredite: Ein Wertpapier von einem Unternehmen, das in Zahlungsverzug geraten oder von Zahlungsverzug bedroht ist und das mit erheblichen Risiken verbunden ist.
restriktiv (falkenhaft)/zurückhaltend (taubenhaft): restriktiv (falkenhaft): Ein Hinweis darauf, dass die politischen Entscheidungsträger eine Verschärfung der finanziellen Bedingungen anstreben, beispielsweise durch die Unterstützung höherer Zinssätze zur Eindämmung der Inflation. Als „zurückhaltend (taubenhaft)“ wird die Haltung politischer Entscheidungsträger bezeichnet, die ihre Politik lockern, z. B. indem sie die Zinssätze senken, um die Wirtschaft anzukurbeln.
High Yield Anleihe: Eine Anleihe mit einem niedrigeren Kreditrating als eine Investment Grade Anleihe, auch bekannt als Sub-Investment-Grade-Anleihe oder High Yield Anleihe. Diese Anleihen haben meist ein höheres Zahlungsausfallrisiko und werden daher in der Regel mit einem höheren Zinssatz ausgegeben, der das zusätzliche Risiko kompensiert.
Idiosynkratisches Risiko: Faktoren, die spezifisch für ein bestimmtes Unternehmen sind und kaum oder gar nicht mit dem Marktrisiko korrelieren.
Index: Eine statistische Größe, die eine Gruppe oder einen Pool von Wertpapieren oder anderen Finanzinstrumenten beschreibt. Jeder Index hat seine eigene Berechnungsmethode, die normalerweise als Änderung eines Basiswerts ausgedrückt wird.
Hebel: Einsatz von Fremdmitteln, um das Engagement in einem Vermögenswert oder Markt zu verstärken. Hebel kann sich auch auf das Verhältnis der Schulden eines Unternehmens zu seinen Aktien beziehen. Ein höherer Hebel ist gleichbedeutend mit einer höheren Verschuldung.
Restrukturierung von Verbindlichkeiten (Liability management exercise): Eine Transaktion oder eine Reihe von Transaktionen, bei der ein Schuldner bestehende Schulden umstrukturiert, z. B. durch Verlängerung der Fälligkeit oder Reduzierung der Zinskosten, außerhalb eines formellen Zahlungsverzugs- oder Konkursverfahrens.
Fälligkeit: Das Datum, an dem der Kapitalbetrag einer Anleihe und ein eventueller Kupon an die Anleger ausgezahlt werden. Anleihen mit kürzeren Laufzeiten werden in der Regel innerhalb von fünf Jahren fällig, mittelfristige Anleihen innerhalb von fünf bis zehn Jahren und Anleihen mit längerer Laufzeit nach über zehn Jahren.
Optionsbereinigter Spread (OAS): Der Renditedifferenz zwischen zwei Anleihen oder Wertpapieren nach Berücksichtigung des Werts zusätzlicher Rechte, die in ihre Strukturen eingebettet sind. Sie stellt die Entschädigung dar, die Anleger für das Kredit- oder Liquiditätsrisiko erwarten könnten.
Nennwert: Der ursprüngliche Wert eines Wertpapiers, beispielsweise einer Anleihe, bei seiner Erstausgabe. Anleihen werden bei Fälligkeit in der Regel zum Nennwert zurückgezahlt.
Privater Kredit: Nicht-bankbasierte Kreditvergabe, bei der die Anleihen nicht auf den öffentlichen Märkten ausgegeben oder gehandelt werden.
Rezession: Anhaltender Rückgang der Wirtschaftstätigkeit, der in der Regel als zwei aufeinanderfolgende Quartale mit wirtschaftlicher Kontraktion wahrgenommen wird.
Relative Bewertung: Der Vergleich des Preises eines Vermögenswerts mit dem Marktwert von ähnlichen Vermögenswerten.
Risikobereinigte Rendite: Die Rendite oder potenzielle Rendite einer Investition nach Berücksichtigung des zur Erzielung dieser Rendite erforderlichen Risikos.
**Langfristig/Strukturell:**Ein anhaltender oder langfristiger Trend innerhalb eines Sektors oder Wirtschaftszweigs. Diese Trends verlaufen über längere Zeiträume hinweg, typischerweise unabhängig von der allgemeinen Wirtschaftsentwicklung.
Ticker: Ein Kürzel, das die eindeutige Identifizierung öffentlich gehandelter Anleihen eines bestimmten Unternehmens ermöglicht.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei einer Anleihe wird dies in seiner einfachsten Form berechnet, indem die Kuponzahlung durch den aktuellen Anleihekurs geteilt wird.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- Einige Anleihen (kündbare Anleihen) geben ihren Emittenten das Recht, Kapital vor dem Fälligkeitstermin zurückzuzahlen oder die Laufzeit zu verlängern. Emittenten können diese Rechte ausüben, wenn dies für sie vorteilhaft ist. Dies kann sich auf den Wert des Fonds auswirken.
- Der Wert von CoCo-Bonds (Contingent Convertible Bonds) kann drastisch fallen, wenn die Finanzkraft eines Emittenten nachlässt und ein vorher festgelegtes Auslöseereignis zur Umwandlung der Anleihen in Aktien des Emittenten bzw. der teilweisen oder vollständigen Herabschreibung der Anleihen führt.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- Der Wert von CoCo-Bonds (Contingent Convertible Bonds) kann drastisch fallen, wenn die Finanzkraft eines Emittenten nachlässt und ein vorher festgelegtes Auslöseereignis zur Umwandlung der Anleihen in Aktien des Emittenten bzw. der teilweisen oder vollständigen Herabschreibung der Anleihen führt.
- Anleger sind in Schwellenmärkten einer höheren Volatilität und einem größeren Verlustrisiko ausgesetzt als in entwickelten Märkten. Schwellenmärkte sind anfällig für nachteilige politische und wirtschaftliche Ereignisse und können schlechter reguliert sein und daher weniger strenge Verwahrungs- und Abrechnungsverfahren aufweisen.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Dem Fonds können durch die Anlage in weniger aktiv gehandelten oder weniger entwickelten Märkten höhere Transaktionskosten entstehen als einem Fonds, der in aktivere/höher entwickelte Märkte investiert.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Zusätzlich zu Erträgen kann diese Anteilsklasse realisierte und nicht realisierte Kapitalgewinne sowie das ursprünglich investierte Kapital ausschütten. Außerdem werden Gebühren, Kosten und Aufwendungen aus dem Kapital beglichen. Beide Faktoren können zu einer Aufzehrung des Kapitals führen und das Potenzial für Kapitalzuwachs einschränken. Anleger sollten auch beachten, dass Ausschüttungen dieser Art in Abhängigkeit des lokalen Steuerrechts möglicherweise als Einkommen behandelt (und besteuert) werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.