Aspectos destacados:
- El desarrollo sin precedentes de la inteligencia artificial (IA) se financia cada vez más a través de crédito Investment Grade, lo que significa que los inversores de bonos pasivos corren el riesgo de acumular una mayor exposición a la misma temática de la IA que domina los mercados de renta variable.
- El nivel de endeudamiento de los hyperscalers está aumentando el riesgo de concentración, lo que podría socavar la diversificación que los inversores esperan tradicionalmente de su asignación de renta fija.
- La selección activa de crédito puede contrarrestar la concentración del índice al limitar la exposición a los hyperscalers y al mismo tiempo apuntar a los emisores que se dedican al desapalancamiento y a la mejora de su calidad crediticia, lo que podría aumentar la diversificación y el alfa.
El mundo sufre un problema grave de concentración. Solo que no estamos hablando de los efectos de demasiado tiempo de pantalla… estamos hablando de los mercados. El S&P 500 Index conlleva una concentración de exposición a la inteligencia artificial (IA) del 40%.1 Esto rivaliza con los niveles máximos de concentración del sector de tecnología, medios de comunicación y telecomunicaciones (TMT) en 1999 y el Nifty Fifty en la década de 1970. Se supone que la renta fija debe ofrecer diversificación y equilibrio a su cartera. Con unos rendimientos en la parte alta de donde han estado en las dos últimas décadas, están preparados para hacer exactamente eso. Pero los índices que subyacen a la renta fija tienen un defecto fatal en este objetivo. Inherentemente, dan más peso a las empresas más endeudadas que a las empresas con mayor solvencia.
Fuera de este mundo
El gasto de capital en el desarrollo de la inteligencia artificial (IA) podría eclipsar cualquier cosa en la historia moderna. Se estima que el gasto de capital podría situarse en torno al 3,6 % del producto interior bruto anual durante el periodo de construcción entre hoy y 2032 (véase el Gráfico 1). Se trata de un nivel sin parangón que dejaría atrás incluso el boom ferroviario de finales del siglo XIX.
Gráfico 1: La mayor construcción en la historia de Estados Unidos
Volumen de gasto de capital como porcentaje del PIB
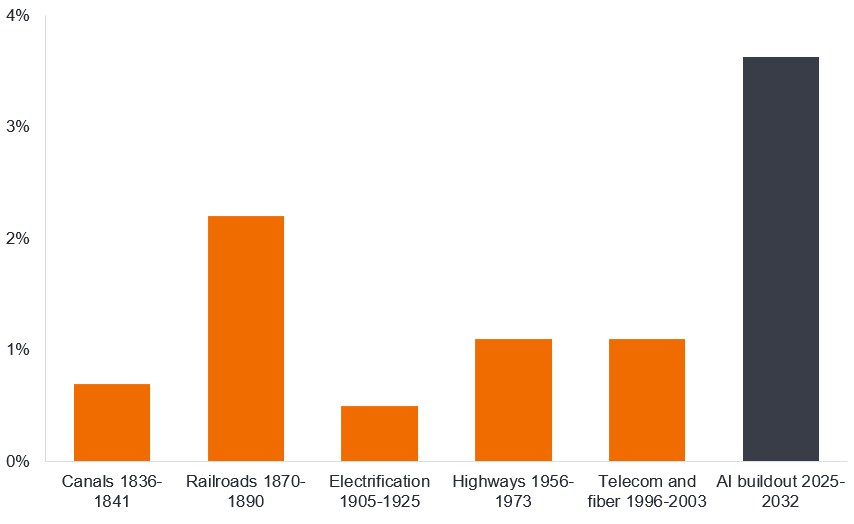
Fuente: Stijn Van Nieuwerburgh, Columbia Business School, Brookings Papers on Economic Activity, septiembre de 2026. El tamaño es el gasto de capital anual medio como porcentaje del PIB durante el período indicado. La expansión de la IA incluye el gasto proyectado. No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
El mercado de Investment Grade es el epicentro de la financiación del aumento del gasto de capital en IA. La enorme profundidad de este capital ha permitido a los hyperscalers financiar mega operaciones en cuestión de horas por valor de decenas de miles de millones de dólares. Se espera que el gasto de capital de los hyperscalers se dispare a más de 1,1 billones de dólares en 2027 y que siga aumentando a partir de ahí (ver Gráfico 2). La principal fuente de financiación es el mercado de crédito, lo que significa que el gasto continuo de capital inundará el mercado de Investment Grade durante años.
Anexo 2: Esto no es más que el principio
Gasto de capital de los hyperscalers (miles de millones de dólares)
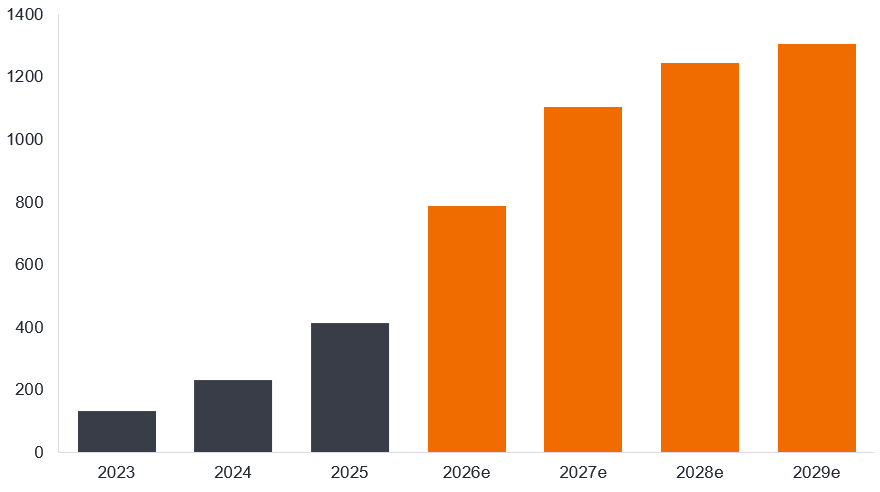
Fuente: Bloomberg, Bloomberg Intelligence, a 19 de agosto de 2026. Las cifras a partir de 2026 son estimaciones. Los hyperscalers representados aquí son Amazon, Google, Microsoft, Meta, Oracle. No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Más de lo mismo
Dentro de los mercados de renta variable, los 10 grandes de la IA (Magnificent 7 + Micron, AMD y Broadcom) ya representan el 40 % del S&P 500 Index.1 Este nivel de concentración de los índices de renta variable es significativo. Bank of America señaló que la concentración del mercado de renta variable solía alcanzar su punto máximo en torno a este nivel durante las burbujas del mercado de renta variable. Por ejemplo, TMT alcanzó el 41 % del S&P 500 Index en su máximo en 2000, Japón alcanzó el 44 % del MSCI All Countries World Index en su máximo en 1989 y las acciones de Nifty Fifty alcanzaron el 40 % del S&P 500 en 1972.2 Dado que se espera que el sector tecnológico represente el 79% del crecimiento de los beneficios del S&P 500 en 2027, esto podría explicar el peso concentrado del índice.3 Sin embargo, la rotundidad de esta cifra subraya la vulnerabilidad del mercado de renta variable estadounidense ante cualquier decepción de las empresas relacionadas con la IA.
Los índices de crédito no son inmunes a este problema de concentración. Toda esa deuda recién creada entra en el índice. La concentración de hyperscalers y la exposición relacionada con la IA seguirá creciendo en los índices de crédito. En un momento en el que podría desear diversificación de un mercado de renta variable concentrado, el índice de renta fija le ofrece cada vez más exposición a la IA. El sector tecnológico ya cuenta con una exposición de alrededor del 10 % en los índices Investment Grade actuales, y es aún mayor si se incluyen los hyperscalers que se sitúan fuera de la clasificación tecnológica.
Gráfico 3: Selección de la exposición relacionada con la IA (% ponderación en el índice)
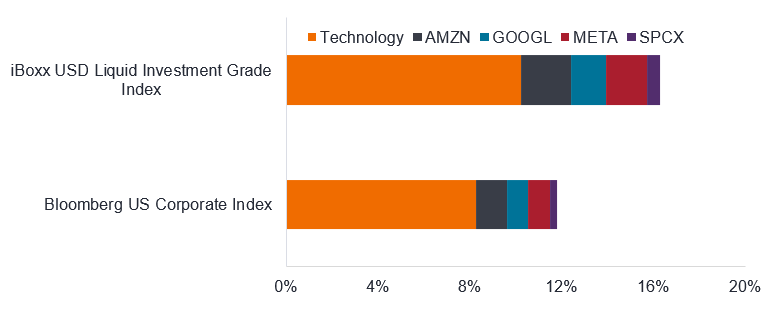
Fuente: Cálculos de Janus Henderson, Bloomberg, iBoxx USD Liquid Investment Grade Índice, Bloomberg US Corporate Índice, clasificaciones de sectores de Bloomberg. Amazon se clasifica como consumo discrecional; Alphabet (Google), Meta y SpaceX se clasifican como comunicaciones. Las ponderaciones son a 29 de octubre de 2026. Las ponderaciones pueden variar con el tiempo. Las referencias hechas a instrumentos específicos no constituyen una recomendación para comprar, vender o mantener ningún instrumento, estrategia de inversión o sector de mercado, y no debe asumirse que son rentables. Janus Henderson Investors, su asesor afiliado o sus empleados podrían tener una posición en los instrumentos mencionados.
La emisión seguirá aumentando desde estas cohortes. Por ello, esperamos que el sector tecnológico (incluidos los hyperscalers) pase de tener una ponderación de alrededor del 15% en el índice iBoxx a llegar a ser, potencialmente, de alrededor del 20% o más en 2028.4
Debido a los plazos de mayor duración de las emisiones de los hyperscalers, es probable que esto aumente el riesgo del índice medido por la duración multiplicada por el diferencial (DTS), algo que ya estamos observando. El DTS de los hyperscalers ya compite con el de los seis grandes bancos estadounidenses dentro del crédito corporativo estadounidense (véase el Gráfico 4).
Gráfico 4: Los hyperscalers han superado a los seis grandes bancos en términos de DTS
Porcentaje de distribución del índice por diferencial (DTS) representado por sector
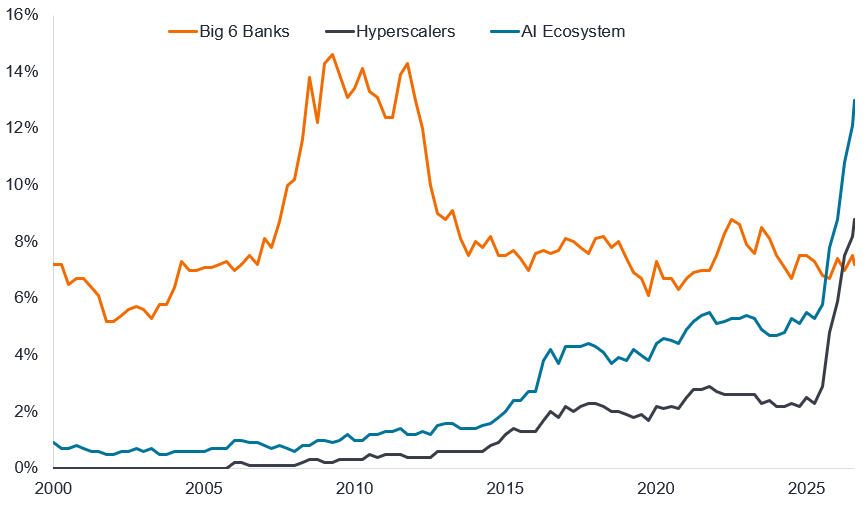
Fuente: Barclays, 23 de octubre de 2026. Los datos utilizan el Bloomberg US bono corporativo índice (LUAC+144a). Este índice sigue a los bonos corporativos imponibles, de tipo fijo y Investment Grade denominados en dólares estadounidenses registrados públicamente, y la deuda colocada en privado emitida según la norma 144a de la SEC (un puerto seguro legal que permite a los inversores institucionales negociar bonos corporativos colocados en privado y no registrados entre sí).
Comprender la duración en función del diferencial (DTS)
La duración por diferencial (DTS) es un método para medir la volatilidad del crédito de un bono corporativo. Se calcula multiplicando dos características del bono: la duración del diferencial y el diferencial de crédito de un bono o cartera. Su utilidad reside en que los diferenciales de crédito tienden a cambiar en términos relativos y no absolutos, lo que permite a los gestores de cartera comprender mejor el riesgo relativo de las posiciones. Por ejemplo, un bono con una duración de un año y un diferencial de 500 puntos básicos (pb) tiene la misma volatilidad esperada (1 x 500 = 500) que un bono con una duración de cinco años y un diferencial de 100 puntos básicos (5 x 100 = 500). Para una cartera, el DTS se calcula como el promedio ponderado por valor de mercado del DTS de los instrumentos individuales. Cuanto mayor sea el DTS de un bono o cartera, mayor será la bajada prevista de su rentabilidad cuando los diferenciales de crédito se amplíen y viceversa.
Gestión del riesgo de concentración
El rápido crecimiento de la deuda de los hyperscalers está introduciendo un nuevo riesgo de concentración en el universo del Investment Grade. Barclays señala que hace un año los diferenciales del ecosistema de IA estaban por debajo de la media de IG en unos 10 puntos básicos (pb), pero ahora operan con un diferencial de unos 35pb, siendo los hyperscalers los responsables del deterioro.5 El simple hecho de seguir un índice expone a los inversores a este creciente riesgo de concentración.
Esto no significa ir al otro extremo y adoptar una ponderación cero para los hyperscalers. En nuestra opinión, episodios como la reciente venta masiva pueden crear oportunidades tácticas, pero significa reconocer que, como grupo, esta área del mercado está agravando el riesgo en un momento en que la renta variable enfrenta desafíos similares. Aparte de los hyperscalers, existen amplias oportunidades en el crédito corporativo para invertir en empresas centradas en mejorar sus balances, participar en el desapalancamiento y aumentar sus ratings crediticios. Un enfoque de gestión activa, con selectores de crédito expertos, ofrece el potencial de navegar por este mercado en evolución mediante la selección de créditos atractivos que reducen estos riesgos de concentración mientras impulsan la alfa y logran la diversificación que un inversor espera de una asignación de bonos.
1Fuente: Janus Henderson, Bloomberg, S&P 500 Index, 28 de octubre de 2026.
2Fuente: BofA Global Research, GFD Finaeon, Bloomberg, 22 de octubre de 2026.
3Fuente: LSEG Lipper, estimaciones de beneficios de I/B/E/S para el S&P 500 Index, 28 de octubre de 2026. No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
4Fuente: cálculos y previsiones de Janus Henderson Investors, 30 de octubre de 2026. No hay garantía de que se mantengan las tendencias pasadas ni de que se cumplan las previsiones.
5Fuente: Barclays, US Credit Alpha, 23 de octubre de 2026.
Carteras gestionadas de forma activapueden no producir los resultados previstos. Ninguna estrategia de inversión puede asegurar un beneficio o eliminar el riesgo de pérdida.
Los valores de renta fija están sujetos al riesgo de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos normalmente bajan, y viceversa. La devolución del capital no está garantizada y los precios podrían disminuir si un emisor no puede realizar los pagos a tiempo o si su solvencia crediticia empeora.
iBoxx USD Liquid Investment Grade índice: Mide el mercado de bonos corporativos Investment Grade denominados en USD.
S&P 500 Index: Enfoque de gestión de inversiones en el que el gestor de un fondo se propone superar o superar un índice específico o índice de referencia a través de la investigación, el análisis y las decisiones de inversión que toman.
Bloomberg US Corporate Index: Un índice que sigue a las 500 empresas cotizadas más grandes que figuran en las bolsas de valores de EE. UU.
Inversión activa: mide el mercado de bonos corporativos investment grade, a tipo fijo y sujetos a impuestos. Incluye instrumentos denominados en USD emitidos públicamente por emisores estadounidenses y no estadounidenses. emisores industriales, de servicios públicos y financieros.
Alfa: El alfa es la diferencia entre la rentabilidad de una cartera y su índice de referencia después de ajustar el nivel de riesgo asumido.
Gastos de capital: Dinero invertido para adquirir o mejorar activos fijos como edificios, maquinaria, equipos o vehículos con el fin de mantener o mejorar las operaciones y fomentar futuro/contrato de futuro crecimiento.
Riesgo de concentración: Se refiere al peligro al que se enfrenta una organización cuando confía excesivamente en un número limitado de fuentes o entidades para aspectos clave de su negocio.
Diferencial de crédito: La diferencia de rendimiento entre instrumentos con vencimiento similar pero diferente calidad crediticia, a menudo utilizada para describir la diferencia de rendimiento entre bonos corporativos y bonos del gobierno. Unos diferenciales cada vez más amplios indican generalmente un deterioro de la solvencia de los prestatarios corporativos, mientras que el estrechamiento de los diferenciales indica una mejora de la solvencia.
duración: La duración puede medir el tiempo (en años) que tarda un inversor en recuperar el precio de un bono con los flujos de caja totales del bono. La duración puede medir también la sensibilidad del precio de un bono o de una cartera de renta fija a los cambios en los tipos de interés.
Duración por diferencial (DTS): Cifra utilizada para comparar el riesgo de crédito en una serie de bonos. Se calcula multiplicando la duración del diferencial de un bono y su diferencial de crédito.
Exposición: Cantidad invertida en un activo o mercado, y que podría perder en caso de que una inversión falle. Es otra forma de describir el riesgo financiero.
Producto Interior Bruto (PIB): El valor de todos los bienes y servicios terminados producidos por un país dentro de un periodo de tiempo específico (generalmente trimestral o anual). El PIB es una medida amplia del tamaño y la salud de la economía de un país.
Hiperescala: una empresa tecnológica muy grande que opera una infraestructura extensa de computación en la nube y centros de datos a gran escala.
Índice: medida estadística de un grupo o cesta de valores u otros instrumentos financieros. Cada índice tiene su propio método de cálculo, expresado generalmente como cambio de un valor base.
Investment grade: bono emitido normalmente por gobiernos o empresas que se considera que tienen un riesgo relativamente bajo de impago, lo que se refleja en la calificación más alta que les otorgan las agencias de rating crediticio.
Inversión pasiva: Un enfoque de inversión que consiste en replicar a un determinado mercado o índice. Se denomina pasiva porque trata de reflejar un índice, reproduciéndolo total o parcialmente, en lugar de elegir o seleccionar activamente instrumentos para mantener.
Cartera: Grupo de activos financieros como renta variable, bono, materia prima, propiedades o efectivo/liquidez. También se le suele llamar «fondo».
Instrumento: Término amplio que hace referencia a acciones, bonos o cualquier otro instrumento financiero.
Volatilidad: El tipo y la medida en que el precio de una cartera, instrumento o índice sube y baja. Si el precio oscila al alza y a la baja con grandes movimientos, tiene una alta volatilidad. Si el precio se mueve más lentamente y en menor medida, tiene menor volatilidad.
Rendimiento: Nivel de rentas de un instrumento durante un periodo determinado, expresado normalmente como tipo de porcentaje. Para un bono, se calcula dividiendo el cupón pagado entre el precio actual del bono.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los valores garantizados por activos (ABS) y otros tipos de instrumentos titulizados pueden estar expuestos a mayores riesgos de crédito/impago, liquidez, tipos de interés o pago anticipado y ampliación que otras inversiones como bonos emitidos por gobiernos o empresas, lo cual podría tener un impacto negativo en la rentabilidad de la inversión materializada de los valores.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.