Aspectos destacados:
- Las grandes empresas europeas obtienen gran parte de su crecimiento de los mercados internacionales, pero muchas todavía cotizan con importantes descuentos frente a sus homólogas mundiales, debido a la percepción de la región.
- El mayor obstáculo de Europa no es la lentitud de la reforma normativa. Se trata de la falta de capital paciente necesario para ayudar a las empresas a escalar y crecer, permitiendo así que la innovación se abra paso.
- La selección activa de valores puede descubrir líderes industriales mundiales con una posición sólida en el mercado y unos beneficios en crecimiento. La competencia por los recursos, el auge de la IA aplicada y unas finanzas más sólidas son un terreno fértil para los inversores en renta variable europea.
Para muchos inversores, Europa sigue asociándose con un crecimiento económico lento, una fuerte regulación, riesgos políticos elevados y años de rentabilidad inferior a la del mercado. Al mismo tiempo, la creciente concentración de los mercados de renta variable mundiales en un grupo relativamente pequeño de valores tecnológicos y relacionados con la inteligencia artificial (IA) de EE. UU. ha aumentado el interés por la diversificación.
Lo que me sorprende es que muchos inversores siguen viendo a Europa a través de una lente macroeconómica. Sin embargo, cuando miro el universo de empresas de gran capitalización europeas de hoy, veo algo muy diferente. Veo empresas globales que operan en mercados internacionales y que a menudo cotizan a valoraciones atractivas a pesar de poseer posiciones líderes en sus sectores.
Observar la Europa cotizada en lugar de la Europa macro
Durante gran parte de las dos últimas décadas, los mercados de renta variable europeos y la economía europea se han movido a grandes rasgos al unísono. Hoy, esa relación se ha debilitado considerablemente. Muchas de las mayores empresas cotizadas de Europa generan la mayoría de sus ingresos fuera de la región, lo que supera la dependencia nacional. Las rentabilidades de la renta variable europea de gran capitalización han superado significativamente el crecimiento económico europeo durante la última década y media (gráfico 1).
Gráfico 1: El mercado europeo ha dejado de estar conectado con la economía subyacente
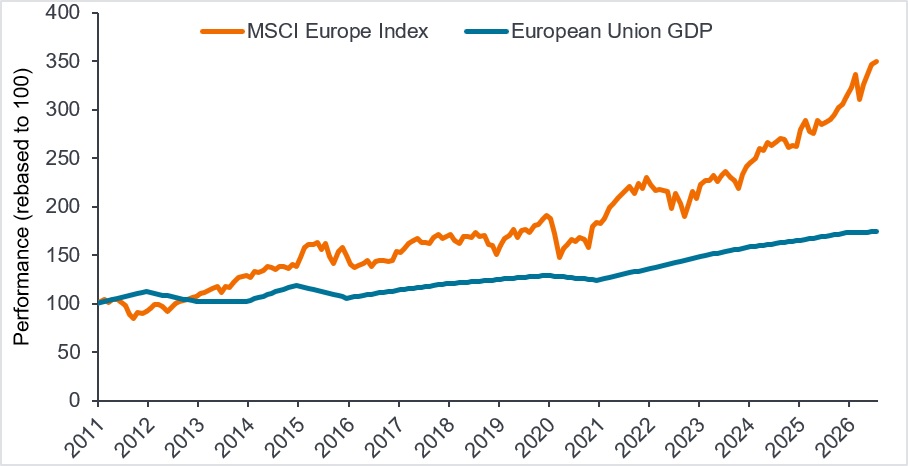
Fuente: Bloomberg, análisis de Janus Henderson Investors, a 31 de julio de 2026.
Nota: MSCI Europe EUR índice de rentabilidad total y el Producto Interior Bruto (PIB) de la Unión Europea rebasados a 100 a 1 de enero de 2010. A partir de 2026, el PIB de la Unión Europea es una estimación que utiliza las proyecciones del Banco Central Europeo. La rentabilidad histórica no predice las rentabilidades futuras.
Esta evolución no ocurrió por accidente. En los últimos 15 a 20 años, las empresas europeas han superado una notable secuencia de retos: desde la crisis financiera mundial y la posterior crisis de la zona euro, hasta la COVID, los aranceles y las guerras en Ucrania y Oriente Medio (con sus consiguientes choques en la cadena de suministro y la energía). La incertidumbre ha sido tan persistente que se ha convertido en la nueva certeza.
Las empresas se han visto obligadas a aprender a operar en este nuevo paradigma y algunas que no se adaptaron han desaparecido. Las grandes empresas que sobrevivieron han salido a menudo fortalecidas, volviéndose más disciplinadas con el capital y más eficientes en sus operaciones. El resultado es que el conjunto de oportunidades en las grandes empresas europeas ha evolucionado.
La escasez es ahora un tema de inversión definitorio
Cada vez vivimos más en un mundo en el que el acceso al capital, a los recursos escasos, a la energía y a las infraestructuras estratégicas es importante. La electrificación, la energía, la inteligencia artificial (IA) y la transición energética están impulsando la demanda, pero la oferta sigue siendo limitada. El conflicto en Oriente Medio ha restringido el transporte marítimo a través del estrecho de Ormuz y el estrecho de Bab el-Mandeb, mientras que la estrategia de Ucrania ha cambiado hacia la fijación de como objetivo los suministros de energía que financian la economía rusa y sus esfuerzos de guerra.
La importancia mundial de estas restricciones de suministro ha reforzado la importancia de la seguridad energética. Tanto el precio como la fiabilidad del suministro son igualmente fundamentales. Vemos una serie de empresas de clase mundial en Europa que pueden desempeñar un papel importante en la construcción de la infraestructura energética mundial. Esto no se limita solo a las empresas mineras, sino también a las empresas que ofrecen equipos, tecnologías y servicios que apoyan la producción.
Otro sector en el que seguimos viendo oportunidades es el financiero. El panorama ha mejorado considerablemente para los bancos europeos tras un largo proceso de saneamiento de sus balances. Los tipos de interés se han normalizado, alejándose del entorno de tipos «próximos a cero» que limitó la rentabilidad durante muchos años. El tramo corto de la curva de tipos se sitúa ahora en un «punto óptimo» entre el dos y el cuatro por ciento. Consideramos que se trata de un entorno mucho más favorable para la renta variable financiera europea de lo que habíamos visto en mucho tiempo.
La oportunidad en las finanzas va más allá de la banca tradicional. En nuestra opinión, las empresas de servicios financieros, los operadores de los mercados de capitales y las empresas de gestión patrimonial también parecen estar bien situadas como posibles beneficiarias.
El mayor desafío de Europa es el capital
Una de las razones por las que Europa sigue cotizando con descuento a los ojos de muchos inversores internacionales es su dificultad para convertir la innovación en escala.
Europa no tiene un problema de talento. Sistemas de educación sólidos, una mano de obra cualificada y un apoyo significativo a las empresas emergentes innovadoras son una buena base. El reto surge más tarde. Cuando una empresa necesita captar inversiones a mayor escala para acelerar el crecimiento, a menudo se topa con un techo de cristal.
Parte del problema es la regulación. Europa lleva años posicionándose como índice de referencia mundial en regulación. Aunque motivado por buenas intenciones, con demasiada frecuencia el resultado ha sido dificultar el crecimiento y la expansión.
Sin embargo, en nuestra opinión, el problema más importante es el capital. Gran parte de Europa sigue dependiendo en gran medida de los préstamos bancarios, mientras que a muchos países les faltan grandes grupos de capital de pensiones privados desplegados en el mercado. Del mismo modo, los bancos se enfrentaron a mayores requisitos de capital, lo que hizo que los préstamos fueran selectivos, favoreciendo a partes de la economía que perciben como de menor riesgo. El resultado es que las pequeñas empresas innovadoras de Europa pueden tener dificultades para acceder al capital que necesitan para financiar su desarrollo.
El reto para Europa, en nuestra opinión, es abordar estas barreras operativas a la innovación, mientras se actúa para profundizar en los mercados de capitales (junto con incentivos para que los bancos financien una gama más amplia de empresas). Si el bloque puede superar estos obstáculos, abre la puerta a alcanzar su máximo potencial.
Mientras tanto, el precio de entrada sigue siendo uno de los argumentos más convincentes para realizar una asignación. Aunque las previsiones de consenso apuntan a una aceleración del crecimiento de los beneficios[1], la renta variable europea sigue cotizando con descuentos considerables respecto a sus homólogos globales[2] (gráfico 2).
Anexo 2: La renta variable europea en mínimos de varias décadas de valoración
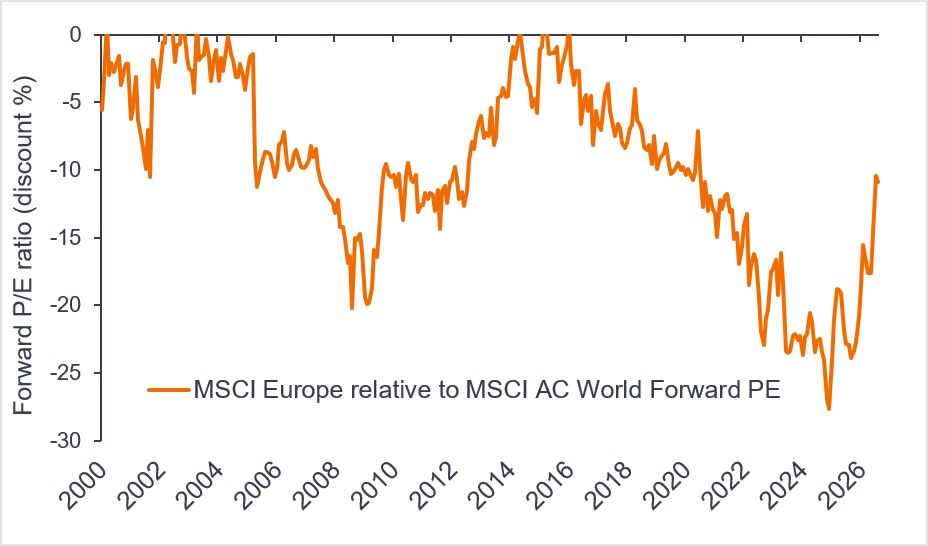
Fuente: previsiones de consenso de Bloomberg, análisis de Janus Henderson Investors, del 1 de enero de 2000 al 31 de agosto de 2026. El descuento indica que la renta variable europea es más barata en relación con la renta variable mundial, en términos de valoración PER. No hay garantía de que se mantengan las tendencias pasadas ni de que se cumplan las previsiones.
¿Todavía puede Europa alcanzar al resto en el campo de la inteligencia artificial?
Si bien es un tema muy pertinente, creemos que esta pregunta no es necesariamente la correcta en la que los inversores deberían centrarse. Cuando la gente habla de IA, a menudo se centran en quién construirá los modelos líderes en China o EE. UU. Creo que la pregunta más interesante es dónde se creará valor a medida que la IA se convierta cada vez más en una mercancía.
En este momento, observamos que el coste de los tokens (la unidad básica de datos que utiliza un modelo de IA) está cayendo y, para muchas aplicaciones, los modelos más antiguos a menudo pueden ofrecer resultados eficaces sin costes elevados. Esto parece favorable para las empresas que ya tienen productos sólidos, relaciones establecidas con los clientes y posiciones de liderazgo en el mercado.
El potencial de la IA parece enorme, pero la verdadera oportunidad para nosotros es identificar las empresas que pueden utilizar la IA para mejorar aún más sus ya de por sí fuertes productos. Esto se aplica a las empresas que están integrando la IA en sus flujos de trabajo, procesos de ingeniería, sistemas de fabricación y software empresarial que utilizan clientes de todo el mundo.
Alfa a través de la transformación
Europa se enfrenta a verdaderos retos, desde la regulación y la fragmentación de los mercados de capitales hasta la falta de capital paciente. Sin embargo, bajo esos retos existe un universo de empresas mundiales resilientes con exposición internacional y valoraciones atractivas. Seguimos viendo oportunidades en instituciones financieras más sólidas, empresas vinculadas a recursos escasos y seguridad energética, y empresas que ya utilizan la IA para resolver problemas específicos del mundo real y automatizar tareas.
Como siempre, la selección activa de valores es importante, con disciplina tanto en la compra como en la venta. El reto consiste en identificar dónde está subestimando el mercado el cambio a largo plazo. En nuestra opinión, la oportunidad no es ver Europa como una idea de inversión única, sino identificar las empresas que pueden beneficiarse potencialmente de los grandes cambios que se están produciendo actualmente.
[1] Fuente: Bloomberg, previsiones de consenso, a 31 de agosto de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
[2] Fuente: MSCI Europe Index en relación con el MSIC AC World índice. Relación precio/beneficios a futuro (PER forward), a 31 de agosto de 2026.
Inversión activa (selección de valores activa): enfoque de gestión de inversiones en el que un gestor de fondos busca activamente superar o batir a un índice o índice de referencia específico mediante la investigación, el análisis y las decisiones de inversión que toma. Alfa: Diferencia entre la rentabilidad de una cartera y la de su índice de referencia tras tener en cuenta el nivel de riesgo asumido. Esta medida se utiliza para ayudar a determinar si una cartera gestionada activamente tiene value con respecto a un índice de referencia índice, teniendo en cuenta el riesgo asumido. Una alfa positiva indica que el gestor ha aportado valor. Balance: estado financiero que resume los activos, pasivos y la renta variable de una empresa en un momento determinado. Cada segmento da a los inversores una idea de lo que la empresa posee y debe, así como de la cantidad invertida por los accionistas. Se denomina balance debido a la ecuación contable: activo = pasivo + renta variable. Requisito de capital (bancos): Una norma reglamentaria obligatoria que dicta la cantidad mínima de dinero ( u otros activos) que una institución financiera (p. ej., los bancos) deben mantener en relación con la cantidad que prestan. Este colchón está diseñado para garantizar que las instituciones financieras puedan seguir siendo solventes en caso de pérdidas inesperadas o crisis económicas. Descuento: Se refiere a una situación en la que un instrumento cotiza por debajo de su valor fundamental o intrínseco. Crisis de la eurozona (crisis de la deuda soberana europea): La crisis financiera y de deuda que persistió en la eurozona de 2009 a 2018, precipitada por la crisis financiera mundial, que amenazó la estabilidad de la Unión Europea y el euro. Ratio precio-beneficio (PER) adelantado: versión del ratio precio-beneficio (PER) utilizado para valorar las acciones de una empresa, que emplea los beneficios estimados en su cálculo. El ratio P/E se calcula dividiendo el precio actual de la acción por su beneficio por acción. Crisis financiera mundial: la crisis económica mundial iniciada a mediados de 2007 y que se prolongó hasta principios de 2009, que comenzó con pérdidas relacionadas con activos financieros respaldados por hipotecas en EE. UU. y se extendió hasta afectar a los mercados financieros y a bancos de todo el mundo. También conocida como la «Gran recesión». Producto Interior Bruto (PIB): medida del tamaño y la salud de la economía de un país durante un período determinado, generalmente trimestral o anual. Tipos de interés: El importe cobrado por tomar dinero prestado, expresado como porcentaje del importe adeudado. Los tipos de interés de referencia (el tipo bancario) suelen ser fijados por los bancos centrales, como la Reserva Federal en EE. UU. o el Banco de Inglaterra en el Reino Unido, e influyen en los tipos de interés que los prestamistas cobran por acceder a sus propios préstamos o ahorros. Acciones de gran capitalización: empresas consolidadas con una valoración (capitalización bursátil) situada en el extremo de mayor tamaño de la escala del mercado. Macroeconomía: La rama de la economía que considera factores de gran escala relacionados con la economía, como la inflación, el desempleo o la productividad. Valoración: los inversores utilizan diversos métodos para calcular el valor teórico o intrínseco de una empresa y sus acciones, midiendo el valor de los fundamentales como el flujo de caja, los dividendos y la deuda. Las métricas de valoración se utilizan para decidir si el precio de mercado actual de una acción es justo, está infravalorada (cotiza por menos de lo que vale) o sobrevalorada (cotiza por más de lo que vale). —– Información importante: Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias hechas a valores específicos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector de mercado, y no debe asumirse que son rentables. Janus Henderson Investors, su asesor afiliado o sus empleados podrían tener una posición en los valores mencionados. La rentabilidad histórica no predice rentabilidades futuras. El valor de las inversiones y las rentas que las mismas generan pueden tanto subir como bajar y los inversores podrían no recuperar el importe invertido inicialmente. La información incluida en este artículo no tiene la consideración de recomendación de inversión. No hay garantía de que se mantengan las tendencias pasadas ni de que se cumplan las previsiones. Comunicación Publicitaria.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- When a portfolio is concentrated (has a significant portion of its assets invested in a limited number of holdings), an adverse event affecting even a small number of holdings could generate significant volatility or losses.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo implica un alto nivel de actividad de compra y venta y, como tal, incurrirá en un mayor nivel de costes de transacción que un fondo que opera con menor frecuencia. Estos costes de transacción son adicionales a los gastos corrientes del Fondo.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.