Principaux points à retenir :
- Lula’s victory removed most hopes that Brazil could begin to rein in high sovereign debt loads and instead has left the market bracing for the effects of four more years of 15%-plus interest rates.
- Le Brésil reste enfermé dans une trajectoire de faible croissance et, alors que le gouvernement Lula privilégie les aides aux ménages plutôt que les investissements susceptibles d’accroître la productivité, il est très peu probable que la croissance suffise à lui permettre de réduire son niveau d’endettement actuel.
- Nous évitons le secteur cyclique national brésilien. Si le pays abrite des sociétés à croissance séculaire attrayantes et des producteurs de matières premières de classe mondiale, les investisseurs doivent être conscients des risques posés par la faible productivité, les taux d’intérêt élevés et l’affaiblissement de la devise.
La récente tendance électorale en faveur de la libéralisation économique en Amérique latine a subi un revers dimanche avec la réélection surprise du président brésilien Luiz Inácio Lula da Silva (Lula) dans la plus grande économie de la région. Les investisseurs doivent désormais prendre la mesure des implications de ce retour sans précédent, après que Lula est arrivé en deuxième position au premier tour de l’élection. Lula a remporté l’élection en s’appuyant largement sur l’esprit du programme Bolsa Familia, fondé sur de vastes programmes gouvernementaux visant à apporter un soutien économique à son électorat issu des classes populaires.
Récompensé par la victoire, nous n'avons guère de doute que Lula cherchera à tenir ses promesses de campagne ambitieuses. Nous ne pensons pas que ce programme soit la voie du succès, un point de vue que semble également refléter la réaction initiale du marché à sa victoire surprise. L’économie brésilienne a tant bien que mal traversé deux années de taux d’intérêt élevés, tandis que les investisseurs commençaient à placer leurs espoirs dans une administration Flavio Bolsonaro plus réformiste, susceptible de mettre le pays sur une trajectoire économique plus durable.
Cette perspective étant désormais écartée et Lula, renforcé par sa victoire, étant susceptible d’accentuer son orientation populiste sur le plan économique, nous pensons que les actifs brésiliens – qu’il s’agisse des actions, des obligations ou du réal – devraient rapidement se réajuster pour refléter les dommages que pourraient causer quatre années supplémentaires de taux souverains avoisinant les 15 % à l’économie du pays.
Nous sommes particulièrement prudents à l’égard des valeurs cycliques domestiques brésiliennes. Le pays compte toujours des entreprises de qualité bénéficiant d’une croissance structurelle ainsi que des producteurs de matières premières de premier plan, qui pourraient bénéficier d’un affaiblissement du réal. Toutefois, nous estimons que les effets négatifs cumulés des taux d’intérêt élevés constituent un obstacle susceptible de mettre davantage en évidence les faiblesses structurelles d’une économie qui risque de devenir un État-providence redistributif à faible croissance.
Le passé ne fait pas office de précédent
Ancien dirigeant syndical, Lula a bénéficié du fait que ses deux premiers mandats ont coïncidé avec le supercycle mondial des matières premières du début des années 2000. Les recettes fiscales générées par la demande de vastes ressources naturelles du Brésil ont probablement donné au Parti des travailleurs de Lula une fausse confiance quant à la viabilité de son programme Bolsa Familia. Nous estimons que les réussites économiques et budgétaires enregistrées au cours de cette période ne sont pas représentatives de ce qui pourrait se produire dans un environnement caractérisé par des taux d’intérêt élevés et une faible croissance.
Comme le montre la figure 1, les conséquences ont commencé à se faire sentir sous les administrations des successeurs immédiats de Lula, avec une hausse de la dette publique en proportion du produit intérieur brut (PIB).
Figure 1 : Dette publique du Brésil en pourcentage du PIB sous les récentes administrations
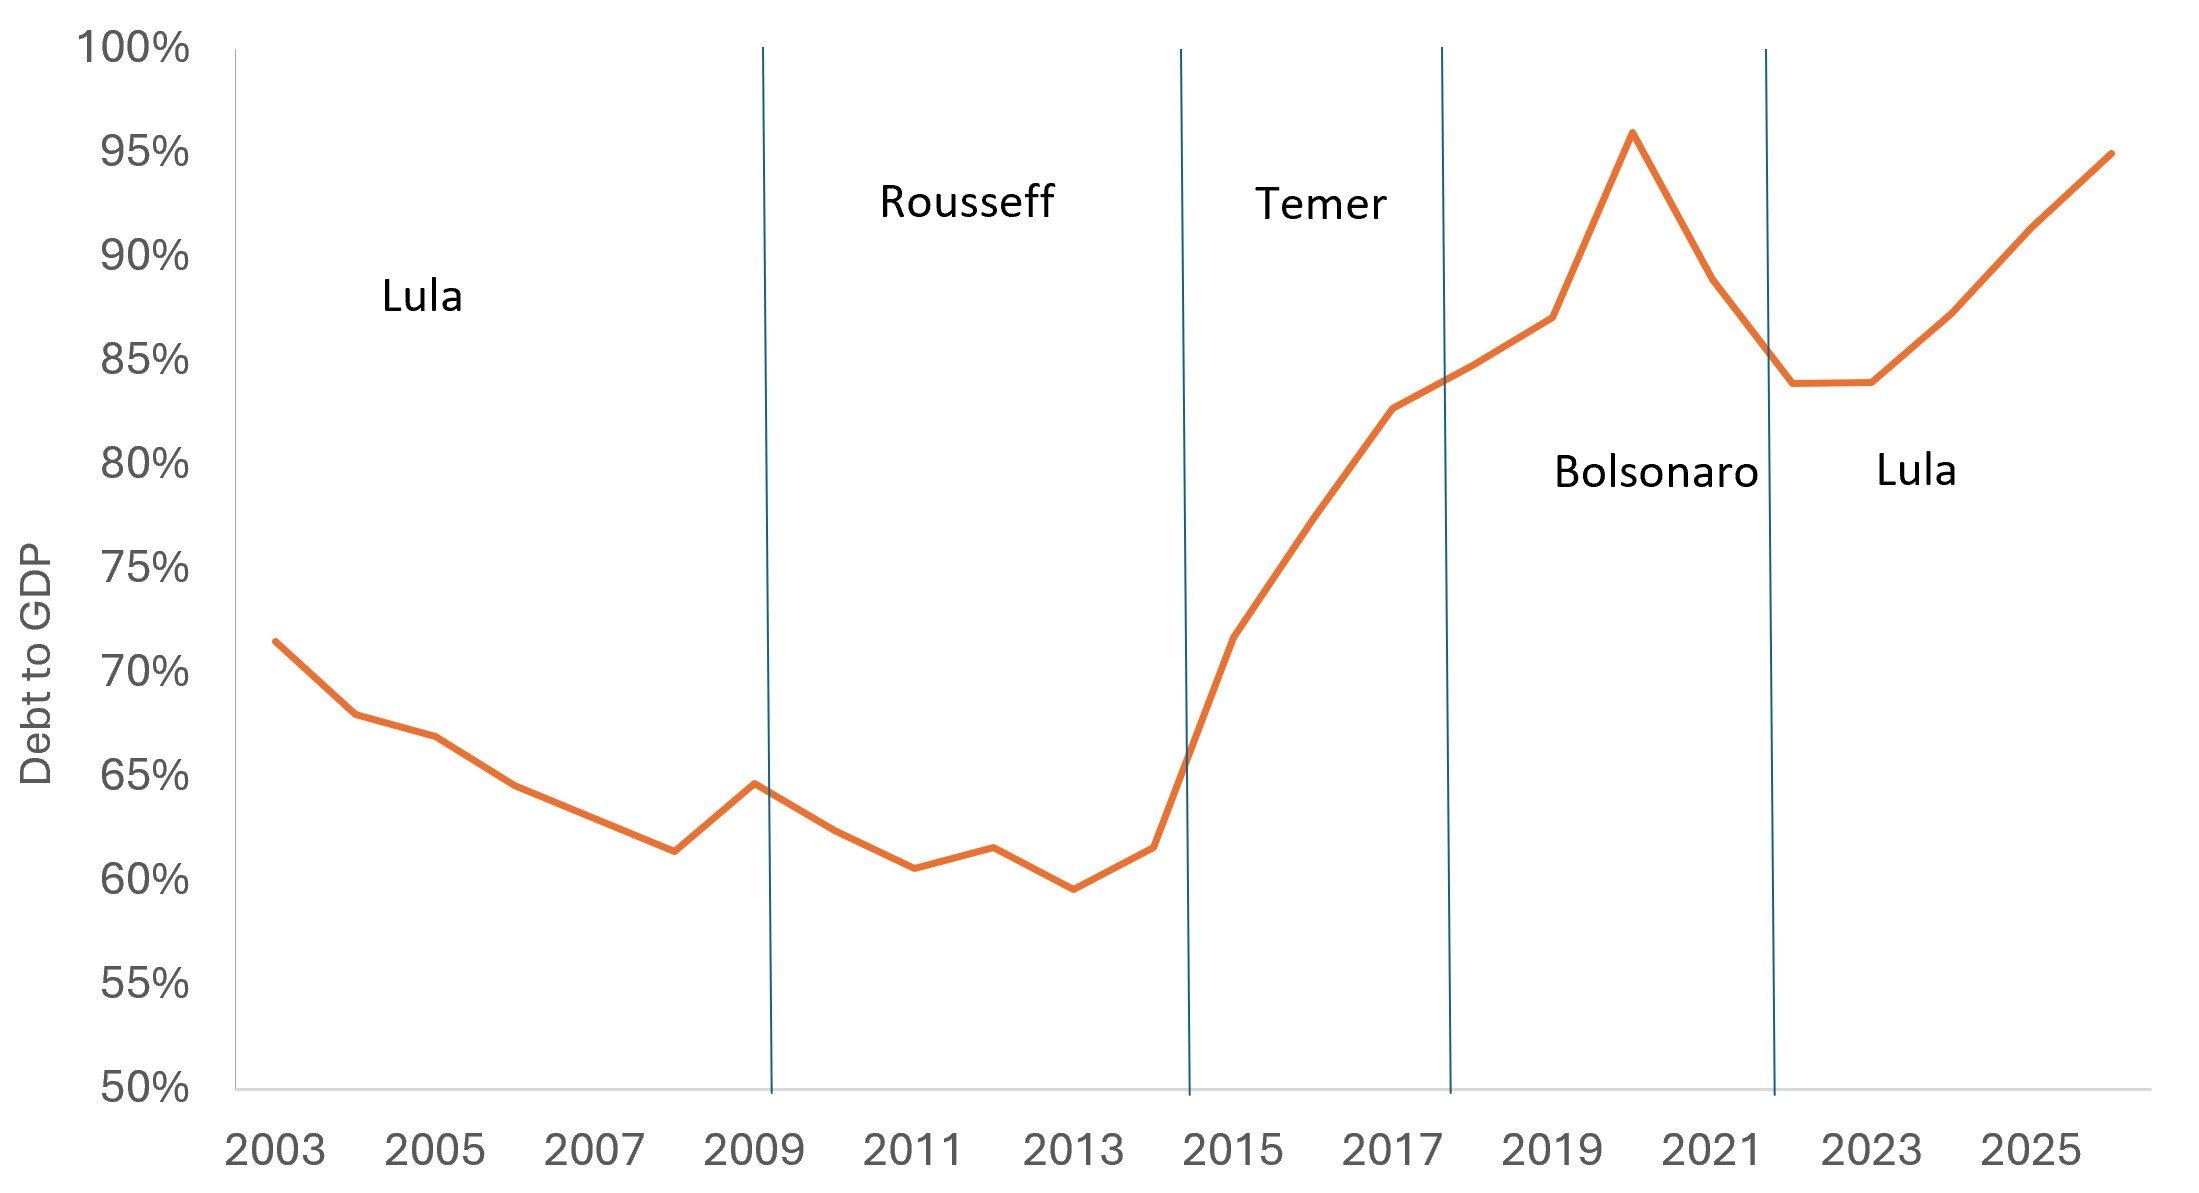
Source : Janus Henderson Investors, Fonds monétaire international, en octobre 2026. Note : Les chiffres pour 2025 et 2026 sont des estimations.
Jair Bolsonaro a connu un certain succès initial dans l’assainissement des finances publiques, mais cela s’est largement terminé avec le début de la pandémie de Covid-19. Nous considérons le troisième mandat de Lula comme le précédent pour son quatrième mandat. La plupart des octogénaires – en particulier ceux qui ont joui d'une carrière politique sans précédent – sont peu susceptibles de changer leurs habitudes. Cela est particulièrement vrai pour Lula, dont l’ultime victoire électorale repose sur les promesses d’un programme résolument populiste.
La montée du bloc conservateur au Sénat brésilien pourrait toutefois modérer les orientations budgétaires les plus radicales de Lula, ses voix pouvant, au moins à la marge, empêcher le président de réunir le consensus nécessaire à des changements plus substantiels dans la gouvernance économique du pays.
Un contexte défavorable
La stratégie économique de Lula repose sur le principe consistant à dépenser aujourd’hui et à en assumer le coût plus tard, une fois que la croissance économique sera au rendez-vous. Parmi les innombrables problèmes posés par cette approche, le pays affiche des déficits non pas en investissant dans des projets susceptibles d'accroître la productivité, mais en finançant des subventions aux ménages. En l’absence d’investissements dans le capital productif du pays, la croissance économique réelle du Brésil devrait rester cantonnée dans une fourchette comprise entre 2,0 % et 2,5 %. Dans le même temps, de nombreuses aides mises en place par Lula ainsi que les dépenses de retraite étant indexées sur l’inflation, les déficits devraient augmenter dans un cercle auto-entretenu, le gouvernement cherchant à préserver le niveau de vie de son électorat.
En outre, les ménages brésiliens sont déjà notoirement endettés. Nous pensons qu’il n’est pas réaliste que la consommation devienne un levier significatif de la croissance économique. Même si la prolongation de la période actuelle de taux d’intérêt élevés ne freinait que modérément la consommation, la hausse du coût du capital, reflétée par le taux “sans risque” du Brésil, finirait par se diffuser dans l’économie et priverait les entreprises des ressources nécessaires pour investir dans des projets attractifs. Le marché ne peut pas non plus ignorer les dommages potentiels pour les banques du pays si Lula cherchait à tenir sa promesse de campagne consistant à renégocier, voire à effacer, certaines dettes à la consommation.
Vivre avec les conséquences
Les élections ont des conséquences. En doublant la mise sur le populisme économique, Lula a réussi l’improbable. Mais les marchés, et en particulier les investisseurs obligataires, ont eux aussi leur mot à dire. Deux ans de taux d’intérêt élevés ont abouti à une croissance économique médiocre. Cela pourrait continuer au début du quatrième mandat de Lula. Mais avec un taux de chômage déjà relativement faible et des ménages déjà fortement endettés, nous ne voyons aucune trajectoire réaliste permettant d’atteindre un rythme de croissance plus élevé.
De même, il est très douteux que Lula 4.0 défende de nombreuses réformes favorables à la croissance dans le secteur privé. En l’absence de telles réformes, et compte tenu de déficits plus élevés et des effets cumulés d’un coût du capital particulièrement contraignant, nous pensons que les actifs financiers brésiliens finiront par refléter des perspectives économiques probablement défavorables.
Le Brésil reste l’une des 10 plus grandes économies mondiales et abrite de nombreuses entreprises capables d’accroître leurs bénéfices. Mais nous pensons que les investisseurs doivent prendre en compte à la fois l’entreprise et le pays lorsqu’ils abordent les marchés émergents.
Nous pensons que de nombreuses entreprises brésiliennes peuvent se développer même dans un contexte macroéconomique défavorable. Ces entreprises se concentrent toutefois essentiellement parmi les sociétés bénéficiant d’une croissance structurelle, plutôt que parmi les valeurs cycliques domestiques plus vulnérables. Les actifs brésiliens devraient également rester volatils – connaissant à la fois des baisses et des reprises – à mesure que le marché saisira mieux le prochain programme économique de Lula.
Pourtant, à l’exception des entreprises de haute qualité exposées à des thèmes de croissance séculaires, des producteurs de ressources naturelles générant des revenus libellés en dollars américains et des entreprises les moins exposées aux taux d’intérêt élevés, le résultat de cette élection ternit bon nombre des perspectives d’investissement du Brésil, car elles sont alourdies par les forces incontournables des ratios d’endettement élevés et des coûts d’emprunt qui éloignent le pays d’une trajectoire budgétaire durable.
Après le rebond qui a suivi le premier tour, la dette extérieure brésilienne intégrait déjà largement dans ses cours la perspective d’une victoire de Bolsonaro. Le résultat surprise de dimanche a donc mis en évidence une nette asymétrie de valorisation sur les marchés obligataires.
Le rejet des résultats par Flavio Bolsonaro crée un risque institutionnel et de transition, renforçant la réaction négative immédiate des actifs brésiliens. Nous considérons la faiblesse de la devise comme le principal canal de transmission : sa dépréciation alimente les anticipations d’inflation et la hausse des taux locaux, ce qui accroît la charge d’intérêts de l’État et les tensions sur les finances publiques. Cette détérioration pourrait finir par imposer une discipline politique à Lula, mais les marchés exigeront probablement une prime de risque plus élevée.
L'attention se tourne désormais vers l'équipe de Lula et son plan budgétaire. Les principaux signaux à surveiller seront la nomination d’une équipe économique crédible aux yeux des marchés, le soutien politique qui lui sera accordé et la présentation, avec l’appui du Congrès, d’un plan d’ajustement chiffré reposant sur les dépenses. La position extérieure du Brésil reste résiliente, mais un redressement durable du marché obligataire nécessitera des réformes structurelles des dépenses et une trajectoire crédible de stabilisation de la dette, plutôt que des mesures portant sur les recettes, des mesures ponctuelles ou un simple changement de discours après l’élection.
Thomas Haugaard, Janus Henderson Emerging Market Hard Currency Debt Team
Informations importantes
Les titres de participation (actes) ont soumis à des risques, y compris le risque de marché. Les performances fluctueront en fonction des évolutions de l’émetteur, de la politique et de l’économie.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa.
Les titres étrangers sont soumis aux fluctuations des devises, aux incertitudes politiques et économiques, à une volatilité accrue et à une liquidité réduite, autant de facteurs qui sont amplifiés sur les marchés émergents.
Historiquement, les investissements sur les marchés émergents sont sujets à des gains et/ou pertes plus importants. Ainsi, les performances peuvent être volatiles.
Dette souveraine : obligations émises par les gouvernements pour lever des capitaux afin de rembourser une dette ou financer des dépenses. La dette souveraine peut également faire référence au total de la dette publique d’un pays.
Budgétaire/politique budgétaire : décrit la politique gouvernementale relative à la fixation des taux d’imposition et des niveaux de dépenses. L’austérité budgétaire consiste à augmenter les impôts et/ou à réduire les dépenses afin de diminuer la dette publique. L’expansion (ou « relance ») budgétaire fait référence à une augmentation des dépenses publiques et/ou à une réduction des impôts.
Supercycle des matières premières : Période prolongée de hausse de la demande en matières premières, telles que le pétrole, les métaux et les produits agricoles, qui conduit à des hausses durables du prix des matières premières.
Produit intérieur brut (PIB): valeur de tous les produits et services finis produits par un pays sur une période spécifique (généralement trimestrielle ou annuelle). Lorsque le PIB augmente, les gens dépensent davantage et les entreprises peuvent se développer. Le PIB est un indicateur général de la taille et de la santé de l’économie d’un pays et peut être utilisé pour comparer différentes économies.
Taux sans risque : le taux de rendement d’un investissement présentant, en théorie, un risque zéro. L'Indice de référence du taux sans risque varie selon les pays. Aux États-Unis, par exemple, le rendement d’un bon du Trésor américain à 3 mois (un instrument du marché monétaire à court terme) est souvent utilisé.
Prime de risque : Le rendement supplémentaire qu’un investissement est censé procurer par rapport au taux sans risque. Plus un actif est considéré comme risqué, plus sa prime de risque est élevée pour compenser le risque supplémentaire des investisseurs.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.