Principaux points à retenir :
- Les règles de l'investissement en actions ont changé. La normalisation des taux d'intérêt, les perturbations géopolitiques et l'IA font que les forces et les faiblesses individuelles des entreprises sont de plus en plus importantes dans la détermination de leurs perspectives.
- Pour les investisseurs, des marchés apparemment calmes peuvent dissimuler une volatilité plus élevée au niveau des actions, tandis que l’évolution des corrélations actions-obligations peut limiter l’impact des modèles de diversification traditionnels dans la gestion du risque.
- Pour les investisseurs en absolute return, une dispersion plus importante peut être une opportunité, en créant plus de marge de manœuvre pour exploiter les différences entre les entreprises via des positions longues et courtes.
Le régime a bel et bien changé sur les marchés actions. Nous pouvons le constater dans le comportement des actions individuelles. Mais pourquoi cela s’est-il produit ? Qu’est-ce que cela signifie pour les investisseurs ? Et l’absolute return a-t-il un rôle utile à jouer dans ce nouveau monde ?
La dispersion des titres, c'est-à-dire la différence entre les rendements des actions individuelles, a fortement augmenté ces dernières années. Nous l’avons vu en 2024, et elle est restée élevée en 2025 et 2026 (graphique 1).
Illustration 1 : la dispersion des titres est aujourd'hui proche des sommets de 2009
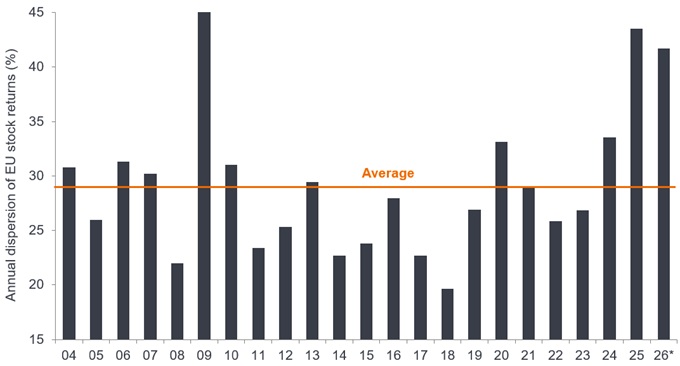
Source : Morgan Stanley Alpha, FactSet, du 1er janvier 2004 au 30 juin 2026. La dispersion est calculée en prenant les rendements annuels de chaque action de l’indice MSCI Europe Index, puis en mesurant l’écart-type de l’ensemble de ces rendements en pourcentage.
* Remarque : 2026 utilise les données des 12 derniers mois jusqu'au 29 juin 2026. À titre illustratif uniquement. Les performances passées ne préjugent pas des performances futures.
Au cours des 20 dernières années, elle n'a été plus élevée qu'en 2009, lors de la crise financière mondiale. Nous étions alors confrontés à un environnement très différent. La dispersion des titres augmentait parce que des chocs économiques énormes et inégaux creusaient l'écart entre les gagnants et les perdants du marché.
Alors pourquoi la dispersion est-elle de retour aujourd’hui ? Je pense qu’il y a trois raisons principales.
1) L’argent a de nouveau un coût
La première est que le coût du capital a changé. Quand l’argent a un coût, la valorisation compte davantage. Les modèles économiques ont leur importance. Les positions concurrentielles ont leur importance. La direction joue un rôle essentiel. Ces éléments peuvent paraître évidents, mais pendant une longue période, les règles habituelles n'ont pas toujours semblé s'appliquer.
En tant qu’investisseurs en absolute return, nous savons par expérience à quel point il peut être difficile d’investir lorsque le coût du capital est quasi nul. Il y a quelques années seulement, les emprunts étaient si bon marché que les entreprises fragiles pouvaient garder leurs portes ouvertes en s’endettant davantage.
Vous pourriez vous pencher sur une entreprise et être convaincu qu’elle n’atteindrait pas les attentes en matière de bénéfices. Vous pourriez voir qu’une acquisition n’était pas bien intégrée. Cela pourrait sembler être une bonne opportunité de prendre une position courte, mais ensuite le prix de l’action augmenterait quand même. L’analyse au niveau de l’entreprise était solide, pourtant cela ne semblait pas compter. En effet, le coût de l’emprunt était si faible que les règles normales du jeu avaient été suspendues.
Avance rapide jusqu’à aujourd’hui et ces règles sont de retour. Vous pouvez être long sur une banque et court sur une autre. Vous pouvez être long sur une entreprise de biens de consommation et short sur l’un de ses concurrents. Le résultat sera bien plus susceptible de dépendre du modèle économique, de la Valorisation et des perspectives de l’entreprise.
C’est ce type d’environnement dans lequel nous souhaitons investir. Là où les caractéristiques d'une entreprise comptent, et où la sélection de titres a plus de chances de distinguer les gagnants des perdants.
2) La géopolitique perturbe les entreprises et les marchés
La deuxième raison est le paysage géopolitique. Cela semble si normal aujourd'hui, étant donné la nouveauté du phénomène, mais l'effet des médias sociaux ne peut être ignoré, car les allégations peuvent spread rapidement et avoir une influence disproportionnée sur la volatilité des marchés. Ces allégations sont parfois fondées. Parfois non. Mais les marchés peuvent réagir avant même que quiconque ait eu le temps d’évaluer ce qui a réellement changé.
Nous constatons le même problème dans la discussion constante autour des tarifs douaniers, de la relocalisation et de la régionalisation, des cessez-le-feu au Moyen-Orient ou des changements possibles dans la tarification des médicaments. Le sujet peut être différent d'un jour à l'autre, mais l'effet est similaire. Les entreprises sont appelées à opérer dans un environnement où la politique peut changer rapidement et où les attentes évoluent encore plus vite.
Elle peut ressembler à du bruit, mais elle change la façon dont les entreprises mènent leurs activités. Cela affecte les décisions d’investissement, les chaînes d’approvisionnement et la stratégie des entreprises. Cette perturbation crée de plus grandes différences dans la façon dont les actions sont valorisées. Pour les investisseurs long et short, ces différences peuvent créer des opportunités.
3) L’IA crée un ensemble plus compliqué de gagnants et de perdants
La troisième raison est l'intelligence artificielle (IA). Lorsque l'IA a commencé à s'imposer comme une tendance dans le monde de l'investissement, ce qui n'était vraiment pas il y a si longtemps, le point de vue du marché était assez binaire. Une entreprise était considérée soit comme un gagnant potentiel de l'IA, soit comme un perdant potentiel.
Il y a eu des périodes où presque toutes les entreprises de logiciels ont évolué dans la même direction, comme au quatrième trimestre 2025. Les entreprises considérées comme des gagnantes de l’IA ont augmenté ensemble. Avance d’un an et nous constatons une bien plus grande différenciation dans la performance des actions individuelles.
Prenons les sociétés de logiciels. Si une entreprise fournit des services de comptabilité de base qu’un agent d’IA pourrait reproduire, nous pourrions nous attendre à ce qu’elle soit sous pression. Un développeur de logiciels proposant quelque chose de véritablement propriétaire peut se retrouver dans une position plus forte, capable de se différencier de ses pairs en termes de compétences.
L'IA commence également à transformer les secteurs qui l'adoptent avec succès. Certaines entreprises opérant avec de faibles marges peuvent être en mesure d'utiliser les services d'IA pour améliorer leur fonctionnement. D'autres peuvent manquer de la culture d'entreprise nécessaire pour effectuer ce changement. La question ne se pose plus de savoir si un secteur gagne ou perd. Il s'agit de savoir quelles sont les entreprises individuelles capables de s'adapter. Une fois de plus, le point important pour nous est que cela crée une dispersion.
Incertitude en surface et en profondeur
Pour donner vie à cela, nous suivons un certain nombre de sources qui mesurent la volatilité, comme le World Uncertainty Indice. En trente ans de gestion d’actifs, le monde a toujours semblé incertain. Certaines périodes ont semblé plus incertaines que d’autres. Cela fait partie de l’investissement. Ce qui ressort cependant, lorsque l’on examine l’histoire de ces indices, c’est le niveau actuel d’incertitude. Nous semblons être passés sur un plan totalement différent (Graphique 2).
Graphique 2 : Surfer sur les montagnes russes de l’actualité
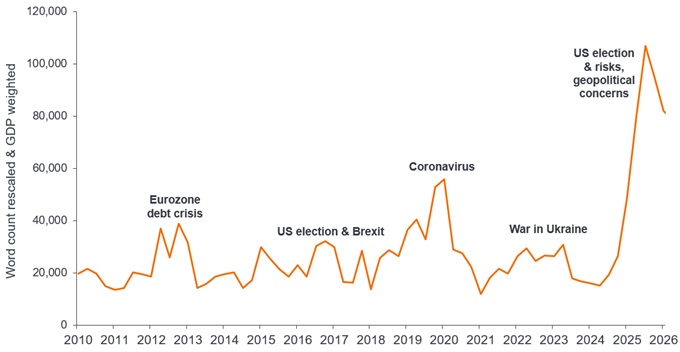
Source : Morgan Stanley, Janus Henderson Investors, entre le 1er janvier 2010 et le 30 septembre 2026. Le World Uncertainty indice (WUI) est une mesure qui suit l'incertitude à travers le monde. Il quantifie le sentiment global en évaluant le type et la fréquence des mots positifs et négatifs dans les rapports par pays de l'Economist Intelligence Unit.
Il n’est donc peut-être pas surprenant que l’environnement d’investissement change. Nous pouvons le voir particulièrement clairement dans la volatilité des actions individuelles. La volatilité des actions par rapport à la volatilité des indices est en hausse depuis la période COVID. Mais si vous regardez les marchés boursiers mondiaux dans l’ensemble, il ne semble pas nécessairement que la volatilité soit particulièrement élevée. Au niveau de l’indice, les choses peuvent sembler assez calmes.
Cependant, si l’on regarde sous la surface, l’image est différente. L’écart entre les performances des actions individuelles s’est considérablement creusé (graphique 3).
Graphique 3 : La volatilité sous la surface
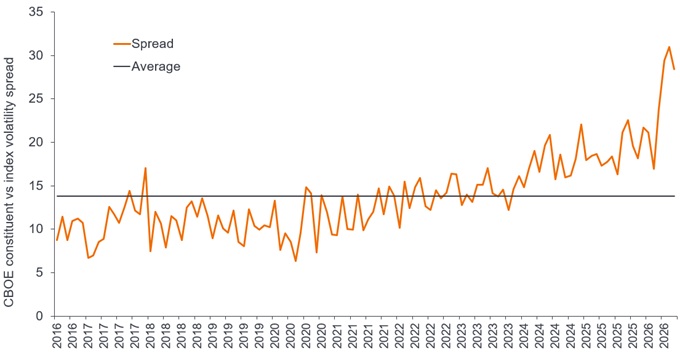
Source : Morgan Stanley, Janus Henderson Investors, du 30 septembre 2016 au 30 septembre 2026. Le graphique ci-contre compare la différence de volatilité au niveau d'un titre individuel et au niveau de l'indice. Les performances passées ne préjugent pas des performances futures.
Conclusion
Les marchés évoluent et la dispersion semble, une fois de plus, être une caractéristique persistante et accrue du monde de l’investissement. Ceci crée davantage d’opportunités en matière de sélection de titres, même lorsque les indices principaux semblent relativement calmes.
Parallèlement, nous observons des changements de politique qui peuvent avoir des conséquences importantes pour les entreprises. Le conflit économique a placé certaines parties du secteur privé en première ligne du titre national. Les chaînes d’approvisionnement se fragmentent en systèmes régionaux, alors que la résilience prime de plus en plus sur les coûts. La sécurité est devenue un élément plus important du fonctionnement des marchés.
La relation entre les actions et les obligations pourrait également changer. Pendant une grande partie de ma carrière, nous avons évolué dans un monde où la corrélation entre ces classes d’actifs était constamment négative. Les éléments issus des trois dernières années suggèrent que ce n'est plus aussi tranché. Cela pourrait s’avérer temporaire ou non.
Quoi qu’il en soit, il s’agit d’un environnement dans lequel les stratégies d’absolute return peuvent avoir un rôle utile. Nous pensons qu’une plus grande dispersion des titres peut créer des opportunités de générer des rendements, alors qu’une sélection rigoureuse des titres peut également aider à gérer le risque de baisse. Pour les investisseurs, cette zone vaut donc la peine d’être explorée plus avant.
Définitions :
Stratégie de performance absolue : stratégie d’investissement visant à générer une performance positive dans la durée, indépendamment des conditions de marché ou de l’orientation des marchés financiers, généralement avec un faible niveau de volatilité.
Coût du capital : le niveau minimum de revenus qu'une entreprise doit atteindre avant de pouvoir créer de la valeur. Il comprend le coût de l'emprunt (c'est-à-dire les intérêts plus les éventuels frais sur les prêts), plus le rendement implicite que les actionnaires ou les investisseurs s'attendent à recevoir en échange de leur investissement.
Crise de la dette de la zone euro : Une crise majeure de la dette souveraine et des banques entre 2009 et 2018, où plusieurs États membres de l’Union européenne utilisant l’euro (notamment la Grèce, le Portugal, l’Irlande, l’Espagne et Chypre) se sont retrouvés dans l’incapacité de rembourser ou de refinancer leur dette publique sans soutien extérieur.
Produit intérieur brut (PIB) : Mesure de la taille et de la santé de l’économie d’un pays sur une période donnée, généralement trimestrielle ou annuelle.
Pondéré par le PIB : lorsque quelque chose (par exemple, un indice) est dimensionné ou proportionné sur la base du PIB de chaque pays ou région inclus, par rapport au total.
Crise financière mondiale (GFC) : crise économique mondiale survenue entre mi-2007 et début 2009, qui a débuté par des pertes liées à des actifs financiers adossés à des créances hypothécaires aux États-Unis et qui spread pour affecter les marchés financiers et les banques à l’échelle mondiale. Également connue sous le nom de « Grande Récession ».
Position longue : stratégie d’investissement consistant à acheter un titre ou une action dans l’intention de le détenir pendant une longue période en espérant qu’il prenne de la valeur.
MSCI Europe Index : L’indice MSCI Europe Index capture les cours des actions des entreprises de grande et moyenne taille des pays développés (DM) d’Europe.
Spread (Graphique 3) : ici, nous montrons la différence de volatilité au niveau de chaque titre et au niveau de l’indice.
Investissement à découvert : les gestionnaires de fonds utilisent cette technique pour emprunter puis vendre ce qu’ils estiment être des actifs surévalués, dans l’intention de les racheter à un prix inférieur lorsque leur prix baisse. La position est gagnante si le titre perd de la valeur. #
Écart-type : mesure statistique qui indique dans quelle mesure un ensemble de chiffres est réparti autour de sa moyenne.
Dispersion des actions : en quoi la performance de chaque variable (par ex. les actions d’un indice de référence) diffère de la performance moyenne de l’indice de référence.
Sélection de titres : le processus d'analyse et de choix des actions d'entreprises individuelles à acheter ou à vendre, plutôt que d'investir dans un indice de marché ou un fonds plus large.
Volatilité : La vitesse et l’ampleur auxquelles le prix d’un portefeuille, d’un titre ou d’un indice évolue à la hausse et à la baisse. Si le prix fluctue fortement à la hausse et à la baisse, il présente une volatilité élevée. Si le prix évolue plus lentement et dans une moindre mesure, sa volatilité est plus faible. Plus la volatilité est élevée, plus le risque de l’investissement est élevé.
—–
Informations importantes :
Les opinions exprimées ici sont celles de l'auteur au moment de la publication du présent document et peuvent différer de celles d'autres collaborateurs/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur du marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent détenir une position sur les titres mentionnés. Les performances passées ne préjugent pas des performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien diminuer qu'augmenter et il se peut que vous ne récupériez pas le montant initialement investi. Les informations dans cet article ne constituent pas une recommandation d'investissement. Il n’y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront. Communication publicitaire.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.