Principaux points à retenir :
- La demande demeure large et robuste : l'augmentation du carnet de commandes cloud offre une meilleure visibilité sur la demande contractée à mesure que l'adoption de l'IA spread dans les organisations.
- L'allocation des dépenses d'investissement prend du temps pour passer de l'acquisition du terrain, la construction, l'équipement, l'alimentation électrique à la montée en puissance de la capacité et à la génération de revenus. Les élections de mi-mandat peuvent avoir une incidence sur le rythme et le lieu du déploiement au cours des prochaines années.
- Les contrastes entre les modèles économiques, les besoins de financement et les voies de monétisation de l’IA renforcent les arguments en faveur d’une sélection active des actions.
Les récents rapports de résultats des « 4 hyperscalers magnifiques » ont provoqué certaines des réactions de marché les plus faibles que nous ayons vues ces dernières années. La performance de Meta, Amazon, Alphabet et Microsoft a considérablement divergé. Cela conforte le mantra de longue date de notre équipe selon lequel les « Magnificent 7 » ne doivent pas être traités comme un bloc monolithique.
Nous identifions ici cinq thèmes et conclusions clés issus des résultats ainsi que certains des principaux débats associés autour des quatre hyperscalers.
1. La demande en IA reste forte et étendue. Les carnets de commandes cloud offrent une meilleure visibilité sur la demande contractée
Le troisième trimestre 2026 a connu la croissance des revenus la plus rapide pour AWS (Amazon Web Services) en cinq ans. Les activités cloud Azure de Microsoft ont augmenté de 48 %, tandis que celles de Google Cloud ont plus que doublé (+103 %). La croissance des jetons a continué de monter en flèche, les entreprises et les consommateurs utilisant à la fois des modèles de pointe et des modèles à poids ouverts gérés sur ces plateformes. Cette croissance a entraîné une multiplication par trois du carnet de commandes d’Amazon et d’Alphabet cette année, s’élevant désormais à plus de 1 700 milliards de dollars US au total pour Alphabet, Amazon et Microsoft. Cela représente des revenus contractés qui seront comptabilisés au cours des un à six prochaines années pour ces entreprises.
Microsoft a fourni des prévisions de croissance du chiffre d'affaires d'Azure de 49 à 50 % pour le deuxième trimestre de son exercice fiscal (clos en décembre 2026), tandis qu'Amazon a été en mesure de prévoir une croissance du chiffre d'affaires d'AWS, non seulement pour 2027 mais aussi pour 2028. Fixer un plancher (et non un plafond) à la croissance de son chiffre d'affaires AWS de 40 % offre une bonne visibilité. Ce n'est pas seulement la force de la demande qui assure la visibilité, mais aussi son ampleur. Cette demande ne se concentre plus sur un nombre limité de laboratoires d'IA de pointe comme OpenAI et Anthropic. Elle est portée par un large éventail de gouvernements et d'entreprises dans l'ensemble de l'économie qui font évoluer leur utilisation de l'IA de la formation aux charges de travail d'inférence. Ainsi, contrairement à l’ère Internet, la demande des clients ne provient pas uniquement des budgets d’investissement informatiques. Elle provient également des dépenses d’exploitation, de la R&D, du marketing : l’ensemble du travail intellectuel qui est en train d’être perturbé – sur le papier, une opportunité de plus de 30 000 milliards de dollars US.
2. Se concentrer sur l'inflexion du flux de trésorerie disponible et sur la lecture du deuxième produit dérivé de l'infrastructure. La patience est de mise – c’est une question de « quand », pas de « si »
Les dépenses d'investissement (capex) pour le dernier trimestre ont dépassé le flux de trésorerie d'exploitation d'Amazon, Alphabet et Meta, avec une détérioration du flux de trésorerie disponible (FCF) pesant sur le multiple des bénéfices que les investisseurs sont prêts à payer. C'est l'offre et non la demande qui dicte actuellement le rythme de la croissance du chiffre d'affaires. Le carnet de commandes total a plus ou moins triplé cette année, les trois sociétés ayant indiqué que les dépenses d’investissement augmenteraient « de manière significative », « importante », « agressive » en 2027 à mesure qu’elles dépensent pour fournir de la capacité. Il y a un décalage entre la transformation des dépenses d'investissement en capacité supplémentaire en raison des permis, de l'énergie et du déploiement qui prend du temps jusqu'au premier jeton, qui se convertit ensuite en croissance des revenus.
Les récentes élections de mi-mandat et les victoires des Démocrates dans des États clés en matière de construction de centres de données comme le Texas, la Géorgie et l'Ohio ont exacerbé les craintes que des règles environnementales et d'autorisation plus strictes puissent ralentir le rythme de l'ajout de capacité. Un ralentissement du rythme des dépenses d'investissement pourrait en réalité avancer le point d'inflexion des flux de trésorerie disponible pour les hyperscalers qui ont la plus grande base de capacité intégrée à l'heure actuelle, à savoir Amazon et Microsoft. Nous pensons que le changement réglementaire peut affecter le rythme mais pas l'ampleur des dépenses au cours des trois prochaines années. Le montant des dépenses d'investissement continuera d'être tiré par la croissance de la demande et l'utilisation de l'IA.
Les tendances des marges d’exploitation des divisions cloud d’Alphabet, d’Amazon et de Microsoft continuent d’être de bon augure pour la rentabilité tirée de la capacité de génération de revenus – car nous constatons des progrès de plus en plus importants sur le spectre allant de la demande en IA à la valeur pour l’actionnaire.
Comment l’investissement dans les infrastructures d’IA pourrait se traduire par des revenus et des bénéfices
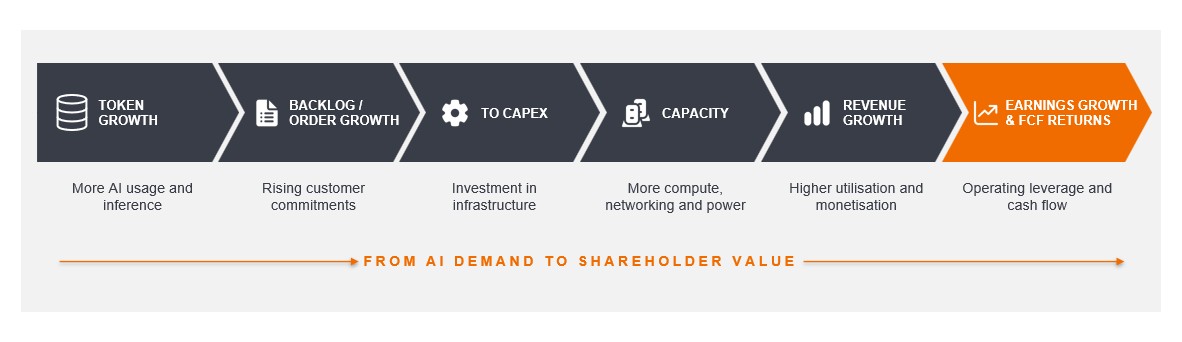
Source : Janus Henderson Investors. À titre illustratif uniquement.
3. Accent accru sur l'efficacité informatique grâce à l'intégration verticale, au silicium et à une meilleure utilisation
La direction de Meta a noté que l’efficacité énergétique des coûts de calcul pour son assistant personnel IA agentique intégré (Muse) devrait être multipliée par plus de dix au cours de l’année à venir. Ceci est basé sur une meilleure utilisation de la capacité de pointe et de réserve, le déploiement de modèles plus petits et plus efficaces, l’optimisation de l’inférence et une plus grande utilisation des GPU. Meta a également noté que les améliorations de l’efficacité interne grâce à l’IA en termes de production logicielle par ingénieur devraient plus que doubler d’une année sur l’autre.
La recherche de l'efficacité a profité aux hyperscalers dans leur rôle de gestion et d'orchestration de l'utilisation des modèles, mais aussi à la demande croissante pour leurs propres semi-conducteurs (puces). Amazon a souligné que l’utilisation de Bedrock, qui permet une création et une mise à l’échelle plus rapides d’applications d’IA générative, a été multipliée par 17 sur un an, ce qui en fait le service de plusieurs milliards de dollars à la croissance la plus rapide de l’histoire d’AWS. Entre-temps, Microsoft a souligné une adoption plus large des modèles sur Foundry, les clients créant de plus en plus de solutions d’IA multi-modèles et agents.
Tous les hyperscalers se concentrent de plus en plus sur les puces personnalisées pour compléter les GPU Nvidia, créant ainsi des plateformes d'infrastructure d'IA plus verticalement intégrées et hétérogènes. Pour Alphabet et de plus en plus Amazon, la vente de puces propriétaires à des clients externes devient une activité à part entière. Cependant, les modèles économiques et les structures des marges n'ont pas encore été entièrement divulgués. Ce build-out pèse sur les flux de trésorerie disponible à court terme à mesure que les stocks augmentent, mais devrait stimuler une forte croissance et la rentabilité à mesure que les ventes augmentent.
De manière encourageante, Alphabet et Amazon ont noté que la puissance de calcul en IA reste très utilisée ; les accélérateurs d'IA d'Amazon sont installés à un rythme d'un toutes les 14 secondes. En règle générale, aussi rapidement qu'Amazon installe cette capacité, les clients la consomment et la transforment en revenus.
4. Financement de la croissance des dépenses d'investissement – les besoins de financement externe se poursuivront-ils ?
Le financement du déploiement de l’infrastructure d’IA est un point clé étant donné que l’émission de dette et d’actions de ces grandes capitalisations a augmenté de manière significative en 2026. En plus d’une émission de dette importante, Alphabet et Meta ont désormais fait appel aux marchés des actions pour se financer. Alphabet l’a fait plus tôt cette année mais dispose encore d’une capacité d’offre sur le marché de 25 milliards d’USD, tandis que Meta a levé 35 milliards d’USD après ses résultats, annonçant une nouvelle classe d’actions C pour lever 60 milliards d’USD supplémentaires fin janvier.
Meta continuera probablement de puiser chez ses actionnaires pour son financement étant donné l'ampleur de ses engagements contractuels au-delà des dépenses d'investissement (plus de 300 milliards d'US$ d'obligations d'infrastructure, d'énergie, de contenu et d'achat à longue duration), alors que contrairement aux autres hyperscalers, il n'a pas d'activité cloud existante avec une visibilité sur le carnet de commandes.
Malgré cette menace pour les détenteurs d’actions, le niveau de dilution a été modeste, compte tenu de la solidité des bilans, de la génération de liquidités et de la visibilité de la demande sur plusieurs années, ce qui signifie que les besoins de financement ne devraient pas contraindre les hyperscalers à méga-capitalisation. Cependant, la taille des levées de fonds, combinée à un important pipeline d’introduction en bourse, pourrait constituer un défi pour les néo-clouds et autres acteurs cherchant à se financer à mesure que les investisseurs digèrent l’offre globale. Au fil du temps, nous nous attendons à ce que ces entreprises satisfassent leurs besoins en capacité avec leurs ressources internes et finissent par se retirer des accords tiers coûteux qui ont été signés pour les besoins à court terme.
5. Impact de l’IA sur les activités principales
La croissance globale des quatre plus grands hyperscalers a ralenti, passant de 22 % au trimestre dernier à 18 % ce trimestre. Bien que les entreprises s'attendent à ce que cette croissance reprenne au quatrième trimestre 2026, nous pensons que les investisseurs doivent être conscients de la saisonnalité et de certains problèmes idiosyncratiques affectant les résultats du dernier trimestre.
Alphabet
Les investisseurs étaient préoccupés par la croissance des revenus de la recherche ralentissant à 12 % et par l’indication de l’entreprise d’un nouveau ralentissement, compte tenu des comparaisons plus difficiles d’il y a un an. Nous pensons qu’il est important de différencier le ralentissement de ce trimestre de celui du début de l’année 2025, lorsque le marché était préoccupé par la cannibalisation de la recherche par Chat GPT. Ce trimestre, Alphabet a enregistré une croissance record du nombre de recherches, de sorte que le ralentissement n’a pas été dicté par le volume mais par la monétisation.
C’est un problème qu’Alphabet a historiquement démontré qu’il pouvait résoudre, étant donné sa technologie publicitaire et son retour sur les dépenses publicitaires leader de l’industrie. Nous voyons un parallèle avec le parcours de monétisation des Reels de Meta. Alphabet construit la meilleure expérience utilisateur, et l'engagement, le placement publicitaire, l'optimisation et des enchères publicitaires plus compétitives pourraient progressivement combler le déficit de monétisation au fur et à mesure qu'ils développent des publicités de haute qualité dans les aperçus IA (AI Overviews) et le mode IA (AI Mode). Alphabet a également évoqué l'évolution de son application Gemini en un agent plus holistique, tout en continuant à construire l'infrastructure nécessaire pour que les agents d'IA puissent interagir en toute sécurité avec les systèmes d'achat et de paiement. Cela prendra probablement un certain nombre de trimestres pour devenir évident.
Amazon
L'activité e-commerce et publicité a ralenti au cours du trimestre, mais c'était prévu étant donné qu'Amazon avait déjà signalé le déplacement du Prime Day du troisième au deuxième trimestre. L'activité d'épicerie fraîche en ligne d'Amazon croît rapidement - en particulier en termes d'unités - environ 3 fois plus vite que le magasin plus large. L'entreprise continue de réduire son coût de service, ce qui conduit à des marges bénéficiaires à long terme plus élevées. L'entreprise continue de croître plus rapidement que la majorité de ses pairs, mais s'échange à une valorisation nettement inférieure à celle de Wal-Mart ou Costco, par exemple. L'effet de volant de l'adhésion Prime d'Amazon, où plus de membres, et plus de personnes regardant et achetant, attirent plus de vendeurs et d'annonceurs, au bénéfice de la plateforme.
Meta
La publicité est l’un des premiers bénéficiaires évidents de l’IA ; Meta s’est distingué par ses dépenses en IA, démontrant une croissance soutenue de son activité principale pour la deuxième année consécutive, alors que la plupart des autres plateformes numériques ont ralenti. La direction s’attend à voir une croissance continue et forte (>20 % en 2027), tandis que l’IA continue d’avoir un fort impact positif sur l’engagement et la monétisation de la publicité. Au cours du trimestre, Meta a également lancé Muse, et a présenté un chemin de monétisation qui pourrait tirer parti des revenus de la publicité sur les moteurs de recherche. Nous avons également assisté au lancement de Meta Enterprise, qui vend des outils d'IA, des modèles et de l'infrastructure directement aux organisations et aux développeurs. Si le cœur de métier de la publicité est solide, il y a un manque de certitude et de visibilité dans le développement de ces activités non essentielles où ils font face à une concurrence rude.
Microsoft
L’activité de la société couvre un large éventail de marchés de l’entreprise et des consommateurs, avec des taux de croissance variables dans ces secteurs. L’activité cloud, Azure, et M365 (le service d’abonnement basé sur le cloud qui combine des applications de productivité comme Word, Excel, Outlook etc, des outils de collaboration, la gestion des appareils et des fonctionnalités de titre), restent des moteurs clés de l’activité. Mais d’autres secteurs ont montré des taux de croissance plus lents, selon les cycles de produits et l’échéance de l’entreprise. MS Dynamics 365, ses applications de planification des ressources de l’entreprise (ERP) et de gestion de la relation client (CRM), et LinkedIn, ont enregistré une modération des réservations et restent une petite partie de l’activité globale. Il est important de noter que Microsoft est resté positif en termes de FCF, un avantage d’avoir une entreprise aussi diversifiée.
Conclusion
Nous restons positifs sur les perspectives du secteur technologique alors que les investissements dans l’infrastructure de l’IA continuent de croître, que des plateformes émergent et que les applications se développent. Les dépenses d’investissement des hyperscalers continuent d’augmenter pour répondre à la forte demande de jetons. La monétisation de l’IA semble progresser plus rapidement que dans les cycles technologiques précédents, et la visibilité de la demande sur l’ensemble de la couche d’infrastructure physique de l’IA semble désormais s’étendre jusqu’en 2028 et au-delà. À notre avis, il s’agit toujours d’un cycle tiré par les bénéfices plutôt que d’un cycle reposant sur une expansion multiple.
Informations importantes
Les références à des titres individuels ne constituent pas une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur, et ne sauraient être considérées comme rentables. Janus Henderson Investors, son conseiller affilié, ou ses employés peuvent détenir une position dans les titres mentionnés.
Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
Sauf indication contraire, toutes les informations relatives à l'entreprise proviennent des communiqués de résultats financiers et des transcriptions des conférences téléphoniques. Amazon Investor Relations ; résultats financiers du T3 2026 ; 29 octobre 2026 ; Google Blog ; appel aux résultats du T3 2026 28 octobre 2026 ; Microsoft Investor Relations ; Communiqué des résultats T1 FY27 ; 28 octobre 2026 ; appel aux résultats du T3 2026 de Meta ; 21 octobre 2026.
—–
IA agentique : Systèmes d'IA capables de planifier et d'accomplir des tâches en plusieurs étapes, souvent en interagissant avec des logiciels, des données ou des services externes avec une intervention humaine limitée.
Offre au prix du marché : Permet à une société cotée d’émettre et de vendre de nouvelles actions progressivement sur le marché public aux prix du marché en vigueur, plutôt que de lever un montant important par le biais d’une seule offre d’actions souscrite.
Carnet de commandes (obligations de performance restantes ou RPO) : La valeur des revenus contractés qu'une entreprise n'a pas encore comptabilisés parce que les services n'ont pas encore été fournis. Un carnet de commandes croissant peut offrir une meilleure visibilité sur les revenus futurs.
Dépenses d'investissement (capex) : Argent investi pour acquérir ou moderniser des actifs fixes tels que des bâtiments, des machines, des équipements, des véhicules, de la technologie afin de maintenir ou d'améliorer les opérations et de favoriser la croissance future.
Structure du capital : montant de la dette et/ou des capitaux propres qu’une entreprise utilise pour financer ses activités et ses actifs.
Cloud computing : Fourniture de services informatiques, y compris le stockage de données, la puissance de traitement et les logiciels, sur Internet plutôt que par le biais d'ordinateurs ou de serveurs locaux.
Silicium personnalisé : Puces informatiques conçues à des fins spécifiques plutôt que pour une utilisation générale. Des entreprises telles qu'Amazon et Alphabet développent des puces IA personnalisées pour améliorer les performances et réduire les coûts.
Expansion des licences entreprise : fait référence au modèle traditionnel de croissance des logiciels où une organisation développe son déploiement en achetant plus de licences utilisateur (« licences ») à mesure que l’adoption des outils d’IA en milieu de travail (tels que les assistants d’entreprise ou les LLM) augmente dans les équipes et les départements.
Flux de trésorerie disponible (FCF) : Liquidités qu’une entreprise génère après avoir pris en compte les dépenses courantes et les dépenses d’investissement. Elle peut ensuite utiliser les liquidités pour effectuer des achats, payer des dividendes ou réduire sa dette.
Modèle de pointe : un modèle d'IA très avancé qui atteint ou dépasse les compétences actuelles de l'intelligence artificielle.
IA générative : Intelligence artificielle capable de créer de nouveaux contenus, y compris du texte, des images, de l'audio et du code logiciel, basés sur des modèles appris à partir de grands ensembles de données.
GPU (unité de traitement graphique) : Un type de processeur informatique conçu pour effectuer de nombreux calculs simultanément. Les GPU sont largement utilisés pour fournir la puissance de calcul nécessaire pour entraîner et exécuter des modèles d’IA.
Hyperscaler : grande entreprise de cloud computing qui exploite de vastes réseaux de centres de données et fournit une infrastructure informatique à l’échelle mondiale. Citons par exemple Amazon Web Services (AWS), Microsoft Azure et Google Cloud.
Inférence : Le processus d'utilisation d'un modèle d'IA entraîné pour générer des sorties, telles que répondre à des questions, produire des images ou faire des prédictions.
Magnificent Seven (Mag 7) : Groupe de grandes entreprises américaines liées à la technologie comprenant Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla.
Méga-capitalisation : Désignation des plus grandes entreprises en termes de capitalisation boursière. Aux États-Unis, les entreprises dont la Valorisation est supérieure à 200 milliards USD sont généralement considérées comme des méga-capitalisations.
Monétisation : processus de génération de revenus à partir d’un produit, d’un service ou d’un investissement.
Modèle à poids ouverts : Fournit les paramètres entraînés finaux et l’architecture du modèle, mais omet généralement l’ensemble du jeu de données d’entraînement ou la méthodologie complète de collecte des données en raison de contraintes juridiques, de coûts ou de confidentialité.
Flux de trésorerie opérationnel : Les liquidités générées par les activités normales d'une entreprise.
Marge opérationnelle : Mesure de la rentabilité montrant la proportion du revenu restant après déduction des dépenses opérationnelles.
Marge bénéficiaire: Écart entre le chiffre d'affaires tiré de la vente d’un produit ou d’un service et son prix de revient.
Temps jusqu’au premier jeton : la période entre la soumission d’une demande à un modèle d’IA et la réception du début de sa réponse. Dans un contexte d’infrastructure, cette expression peut également être utilisée plus largement pour décrire le temps nécessaire pour mettre en service de nouvelles ressources de calcul.
Intégration verticale : modèle économique dans lequel une entreprise contrôle plusieurs étapes de sa chaîne d’approvisionnement ou de son processus de production au lieu de s’appuyer uniquement sur des fournisseurs externes.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Le Fonds est axé sur des secteurs ou des thématiques d’investissement particuliers, et peut être fortement touché par des facteurs tels que les modifications des règlementations gouvernementales, la concurrence accrue sur les prix, les progrès technologiques et d’autres événements défavorables.
- Lorsqu’un portefeuille est concentré (c’est-à-dire qu’il investit une part substantielle de son actif dans un nombre de positions limité), un événement défavorable, même s’il ne touche qu’un petit nombre de positions, peut entraîner une volatilité ou des pertes importantes.
- L’approche en matière de durabilité appliquée peut exclure des investissements potentiels qui ne répondent pas à certains critères (par exemple des critères extra-financiers tels que les filtres ESG). Cela peut entraîner des différences de performance par rapport à des produits similaires autorisés à y investir.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.