Principaux points à retenir :
- Les grandes capitalisations européennes tirent une grande partie de leur croissance des marchés internationaux, mais nombre d’entre elles continuent de se négocier avec une décote significative par rapport à leurs homologues mondiales, en raison de la perception dont souffre la région.
- Le plus gros obstacle de l’Europe n’est pas la lenteur des réformes réglementaires. Il s’agit du manque de capitaux à long terme nécessaires pour aider les entreprises à changer d’échelle et à se développer, permettant ainsi aux innovations de s’imposer.
- Une sélection active des titres peut permettre d’identifier des leaders mondiaux de leur secteur, bénéficiant d’un positionnement solide sur leur marché et d’une croissance de leurs bénéfices. La concurrence pour les ressources, l’essor de l’IA appliquée et l’amélioration des résultats financiers constituent un terreau fertile pour les investisseurs en actions européennes.
Pour de nombreux investisseurs, l’Europe reste associée à une croissance économique atone, une réglementation lourde, des risques politiques élevés et des années de sous-performance des marchés. Dans le même temps, la concentration croissante des marchés actions mondiaux au sein d’un groupe relativement restreint d’actions liées à la technologie américaine et à l’intelligence artificielle (IA) a accru l’intérêt pour la diversification.
Ce qui me frappe, c'est que de nombreux investisseurs continuent de considérer l'Europe sous un angle macroéconomique. Pourtant, lorsque j'examine l'univers européen des grandes capitalisations aujourd'hui, je vois quelque chose de très différent. Je vois des entreprises mondiales, présentes sur les marchés internationaux, qui se négocient souvent à des valorisations attractives malgré leur position de leader dans leurs secteurs respectifs.
S’intéresser à l’Europe cotée plutôt qu'à l’Europe « macro »
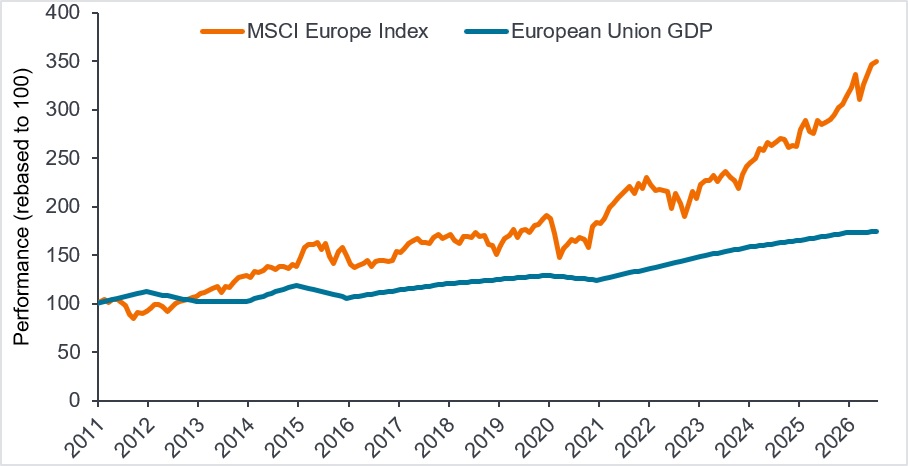
Pendant une grande partie des deux dernières décennies, les marchés d’actions européens et l’économie européenne ont globalement évolué de pair. Aujourd’hui, cette relation s’est considérablement affaiblie. Bon nombre des plus grandes sociétés cotées européennes génèrent la majorité de leurs revenus en dehors de la région, réduisant ainsi leur dépendance à l’économie domestique. Les performances des actions européennes de grande capitalisation ont largement dépassé la croissance économique européenne au cours des quinze dernières années (Graphique 1).
Graphique 1 : L'Europe cotée s’est déconnectée de l’économie sous-jacente
Source : Bloomberg, Eurostat, analyse de Janus Henderson Investors, au 31 juillet 2026.
Note : l’indice MSCI Europe EUR Net Total Return et le produit intérieur brut (PIB) de l’Union européenne ont été rebasés à 100 au 1er janvier 2010. À partir de 2026, le PIB de l’Union européenne est une estimation basée sur les projections de la Banque centrale européenne. Les performances passées ne préjugent pas des performances futures.
Cette évolution n’est pas due au hasard. Au cours des 15 à 20 dernières années, les entreprises européennes ont traversé une succession remarquable de difficultés, de la crise financière mondiale et de la crise de la zone euro qui a suivi au Covid, aux droits de douane et aux guerres en Ukraine et au Moyen-Orient, avec les chocs qui en ont résulté sur les chaînes d’approvisionnement et l’énergie. L’incertitude est si persistante qu’elle est devenue la nouvelle certitude.
Les entreprises ont été contraintes d’apprendre à opérer dans ce nouveau paradigme, et certaines entreprises qui n’ont pas réussi à s’adapter ont disparu. Les entreprises de grande capitalisation qui ont traversé ces périodes en sont souvent ressorties plus fortes, avec une plus grande discipline dans l’allocation du capital et une meilleure efficacité opérationnelle. Le résultat est que l’univers d’opportunités des grandes capitalisations européennes a évolué.
La pénurie est désormais un thème d’investissement déterminant
Nous évoluons de plus en plus dans un monde où l’accès au capital, aux ressources rares, à l’énergie et aux infrastructures stratégiques joue un rôle essentiel. L’électrification, l’énergie, l’intelligence artificielle (IA) et la transition énergétique stimulent la demande, alors même que l’offre reste limitée. Le conflit au Moyen-Orient a restreint la navigation dans le détroit d’Ormuz et le détroit de Bab el-Mandeb, tandis que l’Ukraine a réorienté sa stratégie vers les approvisionnements énergétiques qui financent l’économie russe et son effort de guerre.
L’impact mondial de ces contraintes d’approvisionnement a renforcé l’importance de la sécurité énergétique. Le prix et la fiabilité de l’approvisionnement sont tout aussi cruciaux. Nous identifions en Europe plusieurs entreprises de classe mondiale susceptibles de jouer un rôle important dans le développement des infrastructures énergétiques mondiales. Cela ne se limite pas aux sociétés minières, mais aussi aux entreprises fournissant des équipements, des technologies et des services qui soutiennent la production.
Un autre domaine dans lequel nous continuons de voir des opportunités est celui des valeurs financières. Le contexte s’est nettement amélioré pour les banques européennes après un long processus d’assainissement de leur bilan. Les taux d’intérêt se sont normalisés, s’éloignant de l’environnement de taux proches de zéro qui a pesé sur la rentabilité pendant de nombreuses années. La partie courte de la courbe des taux oscille désormais autour d’un « point idéal » compris entre 2 et 4 %. Nous estimons que l’environnement est aujourd’hui beaucoup plus favorable aux valeurs financières européennes qu’il ne l’a été depuis un certain temps.
L’opportunité dans le secteur financier va au-delà de la banque traditionnelle. Selon nous, les entreprises de services financiers, les opérateurs de marchés de capitaux et les sociétés de gestion de patrimoine semblent également bien placés pour bénéficier de cet environnement.
Le principal défi de l’Europe est le capital
L’une des raisons pour lesquelles l’Europe continue de se négocier avec une décote aux yeux de nombreux investisseurs internationaux est sa difficulté à transformer l’innovation en entreprises de grande envergure.
L’Europe ne manque pas de talents. Des systèmes éducatifs solides, une main-d’œuvre qualifiée et un soutien significatif aux start-ups innovantes constituent une bonne base. Le défi survient plus tard. Lorsqu’une entreprise doit lever des capitaux à plus grande échelle pour accélérer sa croissance, elle se heurte souvent à un plafond de verre.
Une partie du problème est la réglementation. L’Europe s’est efforcée pendant des années de se positionner comme la référence mondiale en matière de réglementation. Bien que motivé par de bonnes intentions, le résultat a trop souvent été de rendre la croissance et l’expansion plus difficiles.
À notre avis, le problème le plus important est celui du capital. Une grande partie de l’Europe reste fortement dépendante des prêts bancaires, tandis que de nombreux pays ne disposent pas d’importantes réserves de capitaux issus des régimes de retraite privés investies sur les marchés. Parallèlement, les banques ont été confrontées à des exigences de fonds propres accrues, ce qui les a conduites à être plus sélectives dans leurs prêts et à privilégier les segments de l’économie qu’elles considèrent comme moins risqués. Le résultat est que les petites entreprises innovantes européennes peuvent avoir du mal à accéder aux capitaux dont elles ont besoin pour financer leur développement.
Le défi pour l'Europe, à notre avis, est de surmonter ces obstacles opérationnels à l'innovation, tout en agissant pour approfondir les marchés des capitaux (ainsi que les incitations pour les banques à financer un éventail plus large d'entreprises). Si l’Union européenne parvient à surmonter ces obstacles, elle pourra libérer pleinement son potentiel.
En attendant, le prix d'entrée reste l'un des arguments les plus convaincants en faveur d'une allocation. Alors que les prévisions consensuelles tablent sur une accélération de la croissance des bénéfices[1], les actions européennes continuent de se négocier avec des décotes substantielles par rapport à leurs homologues mondiales[2] (Graphique 2).
Graphique 2 : Les actions européennes à des niveaux de valorisation historiquement bas
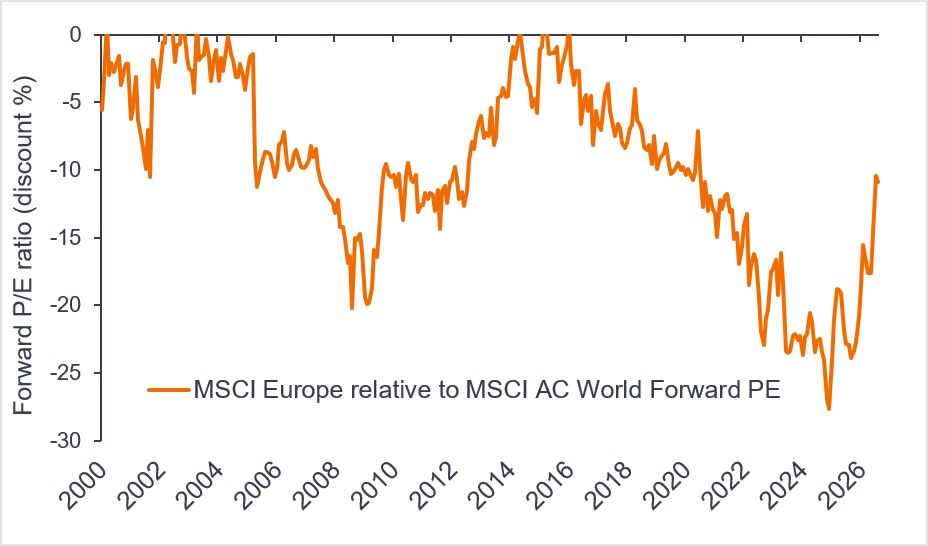
Source : Prévisions consensuelles de Bloomberg, analyse de Janus Henderson Investors, du 1er janvier 2000 au 31 août 2026. Cette décote indique que les actions européennes affichent des valorisations inférieures à celles des actions mondiales sur la base du ratio cours/bénéfice (PER). Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
L’Europe peut-elle encore rattraper son retard dans le domaine de l’intelligence artificielle ?
Bien que cette question soit tout à fait pertinente, nous ne pensons pas qu’elle soit nécessairement celle sur laquelle les investisseurs devraient se concentrer. Lorsque l’on parle d’IA, l’attention se porte souvent sur les acteurs qui développeront les modèles dominants en Chine ou aux États-Unis. Je pense que la question la plus intéressante est de savoir où la valeur sera créée à mesure que l’IA deviendra de plus en plus banalisée.
Nous observons actuellement une baisse du coût des tokens, c’est-à-dire des unités de base de données utilisées par les modèles d’IA, tandis que, pour de nombreuses applications, des modèles plus anciens peuvent produire des résultats satisfaisants à moindre coût. Cela semble favorable aux entreprises qui ont déjà des produits solides, des relations clients établies et des positions de leader sur le marché.
Le potentiel de l’IA semble énorme, mais la véritable opportunité pour nous consiste à identifier les entreprises qui peuvent utiliser l’IA pour améliorer encore des produits déjà solides. Cela s'applique aux entreprises qui intègrent l’IA dans leurs flux de travail, leurs processus d’ingénierie, leurs systèmes de fabrication et leurs logiciels d’entreprise utilisés par leurs clients du monde entier.
De l'alpha grâce à la transformation
L’Europe est confrontée à de réels défis, qui vont de la réglementation et de la fragmentation des marchés de capitaux à la pénurie de capitaux à long terme. Pourtant, derrière ces défis se trouve un univers d’entreprises mondiales résilientes avec une exposition internationale et des valorisations attractives. Nous continuons de voir des opportunités dans des institutions financières plus fortes, des entreprises liées à des ressources rares et à la sécurité énergétique, ainsi que des sociétés utilisant déjà l’IA pour résoudre des problèmes concrets et automatiser les tâches.
Comme toujours, la sélection active des titres reste essentielle, tout comme la discipline dans les décisions d’achat et de vente. Le défi consiste à identifier les domaines dans lesquels le marché sous-estime les évolutions à long terme. À notre avis, l’opportunité ne consiste pas à voir l’Europe comme une idée d’investissement unique, mais à identifier les entreprises qui peuvent potentiellement bénéficier des changements majeurs en cours.
[1] Source : Bloomberg, prévisions consensuelles, au 31 août 2026. Les performances passées ne préjugent pas des performances futures.
[2] Source : MSCI Europe Index par rapport au MSCI AC World Index. Ratio cours/bénéfice à terme (forward PE), au 31 août 2026.
Gestion active (sélection active des titres) : approche de gestion dans laquelle un gérant cherche à surperformer un indice ou un indice de référence donné grâce à ses recherches, ses analyses et ses décisions d’investissement. Alpha : Différence entre la performance d’un portefeuille et celle de son indice de référence après ajustement du niveau de risque pris. Cette mesure permet de déterminer si un portefeuille géré activement a créé de la valeur par rapport à un indice de référence, en tenant compte du risque pris. Un alpha positif indique que le gérant a créé de la valeur. Bilan : état financier présentant les actifs, les passifs et les capitaux propres d’une entreprise à un moment donné. Il donne aux investisseurs une idée de ce que l’entreprise possède et doit, ainsi que du montant investi par les actionnaires. On l’appelle bilan en raison de l’équation comptable suivante : actif = passif + capitaux propres. Exigence de fonds propres (banques) : norme réglementaire obligatoire qui détermine le montant minimum de fonds propres, ou d’autres actifs éligibles, qu’un établissement financier, tel qu’une banque, doit détenir par rapport au montant de ses prêts. Ce tampon est conçu pour garantir que les institutions financières peuvent rester solvables en cas de pertes inattendues ou de ralentissement économique. Décote: situation dans laquelle un titre se négocie à un prix inférieur à sa valeur fondamentale ou intrinsèque. Crise de la zone euro (crise de la dette souveraine européenne) : crise financière et de la dette qui a persisté dans la zone euro de 2009 à 2018, précipitée par la crise financière mondiale, menaçant la stabilité de l’Union européenne et de l’euro. Ratio cours/bénéfice (PER) prévisionnel : Version du ratio cours/bénéfice (PER), utilisé pour évaluer les actions d’une société, qui, dans son calcul, se base sur les bénéfices prévisionnels. Il est calculé en divisant le cours actuel de l’action par le bénéfice par action. Crise financière mondiale (GFC) : La crise économique mondiale survenue entre mi-2007 et début 2009, qui a débuté par des pertes liées à des actifs financiers adossés à des créances hypothécaires aux États-Unis et qui s'est propagée pour affecter les marchés financiers et les banques à l’échelle mondiale. Également connue sous le nom de « Grande Récession ». Produit intérieur brut (PIB) : Mesure de la taille et de la santé de l’économie d’un pays sur une période donnée, généralement trimestrielle ou annuelle. Taux d’intérêt : Le montant facturé pour emprunter de l’argent, exprimé en pourcentage du montant dû. Les taux d’intérêt de base (taux directeurs) sont généralement fixés par les banques centrales, telles que la Réserve fédérale aux États-Unis ou la Banque d’Angleterre au Royaume-Uni, et influencent les taux que les prêteurs appliquent à leurs activités de prêt et d’épargne. Grandes capitalisations : Sociétés bien établies dont la valorisation (capitalisation boursière) se situe dans la partie supérieure de l'échelle du marché. Macroéconomie : La branche de l’économie qui prend en compte les facteurs à grande échelle liés à l’économie, tels que l’inflation, le chômage ou la productivité. Valorisation : Les investisseurs utilisent diverses méthodes pour calculer la valeur théorique ou intrinsèque d’une société et de ses actions, en mesurant la valeur des fondamentaux comme les flux de trésorerie, les dividendes et la dette. Les mesures de valorisation sont utilisées pour décider si le cours de bourse actuel d’une action est juste, sous-évalué (négociation à un prix inférieur à sa valeur) ou surévalué (négociation à un prix supérieur à sa valeur). —– Informations importantes : Les opinions exprimées ici sont celles de l'auteur au moment de la publication du présent document et peuvent différer de celles d'autres collaborateurs/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur du marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent détenir une position sur les titres mentionnés. Les performances passées ne préjugent pas des performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien diminuer qu'augmenter et il se peut que vous ne récupériez pas le montant initialement investi. Les informations dans cet article ne constituent pas une recommandation d'investissement. Il n’y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront. Communication publicitaire.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Lorsqu’un portefeuille est concentré (c’est-à-dire qu’il investit une part substantielle de son actif dans un nombre de positions limité), un événement défavorable, même s’il ne touche qu’un petit nombre de positions, peut entraîner une volatilité ou des pertes importantes.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds implique un niveau élevé d’activités d’achat et de vente et encourra des frais de transaction plus élevés qu’un fonds qui se négocie moins fréquemment. Ces frais de transaction viennent s’ajouter aux Frais courants du Fonds.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.