Pendant de nombreuses années, le changement climatique, l’énergie et la sécurité nationale ont été largement traités comme des questions distinctes, abordées par différentes parties du gouvernement, de l’industrie et de la communauté des investisseurs. De plus en plus, cette distinction s’estompe. Ce fut le sujet d’un récent événement instructif organisé par Janus Henderson à Londres, auquel ont participé un ancien expert de la stratégie de sécurité nationale du Cabinet Office britannique et des cadres de groupes d’investissement prestigieux.
L’invasion de l’Ukraine par la Russie a fait de la sécurité énergétique une priorité stratégique immédiate pour l’Europe. Le conflit au Moyen-Orient continue de perturber les routes maritimes et d’influencer le coût de l’assurance et les prix de l’énergie. Parallèlement, les inondations, les sécheresses, les vagues de chaleur extrêmes et les incendies de forêt exercent une pression sur les infrastructures, les chaînes d’approvisionnement et les services publics dont les pays dépendent en période de crise.
Le changement climatique et la géopolitique demeurent des risques distincts, mais ils convergent de plus en plus vers les mêmes actifs, infrastructures et décisions d’investissement. Pour les investisseurs, ce qui compte n’est pas simplement d’identifier les risques individuels, mais de comprendre où ils se chevauchent et quels systèmes sont les plus exposés lorsqu’ils le font.
La sécurité climatique devient la résilience nationale
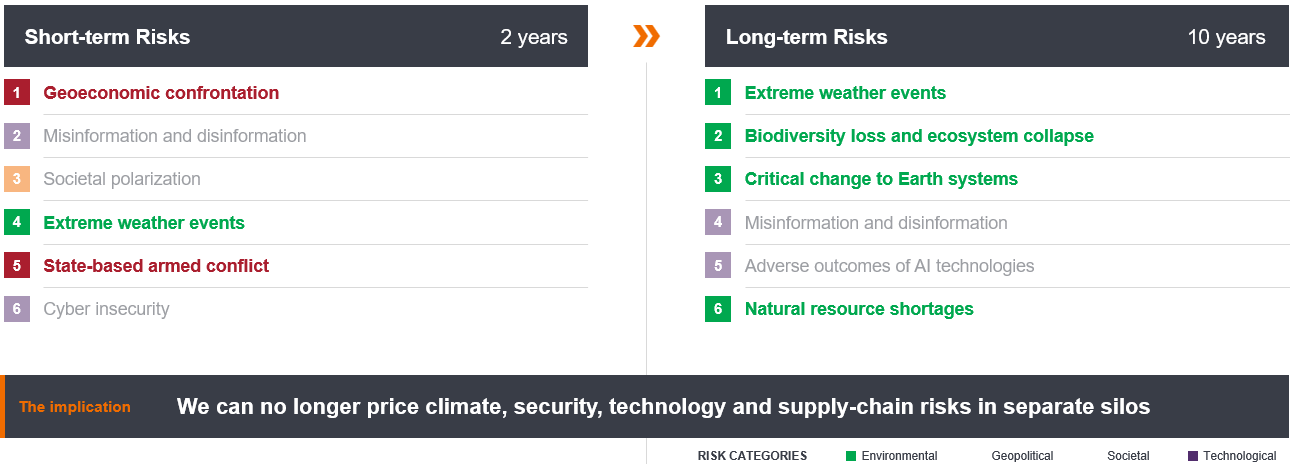
À court terme, l’environnement de risque mondial est dominé par des pressions géopolitiques, sociétales et technologiques, notamment la confrontation géoéconomique, les conflits armés, la désinformation et l’insécurité cybernétique. À un horizon de dix ans, les risques environnementaux tels que les phénomènes météorologiques extrêmes, la perte de biodiversité et les pénuries de ressources naturelles deviennent plus importants.
Ces risques ne se juxtaposent pas simplement. Ils peuvent se renforcer mutuellement (Graphique 1).
Un conflit ou un différend commercial peut interrompre l’approvisionnement en énergie, tandis qu’une sécheresse peut contraindre l’hydroélectricité et la production industrielle. Des conditions météorologiques extrêmes peuvent endommager les réseaux de transmission au moment même où des cyberattaques visent le réseau. Les pénuries de minerais critiques peuvent alors retarder les infrastructures destinées à rendre le système énergétique plus sûr.
Le pont pratique entre ces risques est la résilience : la capacité à maintenir le fonctionnement des fonctions essentielles sous l’effet du stress environnemental, de la pression géopolitique ou de perturbations délibérées.
Le même réseau électrique peut devoir résister à une tempête, à une cyberattaque et à un choc d’approvisionnement en énergie tout en soutenant l’électrification, la croissance industrielle et les besoins de la défense. Un port peut être exposé aux inondations, au sabotage et à la perturbation des routes maritimes. Les minéraux critiques peuvent être utilisés dans les éoliennes, les batteries, les équipements de communication et les technologies de défense.
Les institutions responsables de ces systèmes peuvent rester distinctes, mais les actifs et les dépendances sous-jacents le sont de moins en moins. Cela soulève des questions délicates en matière de gouvernance, d’allocation du capital et de responsabilité. Qui définit la norme de résilience ? Qui paie pour la redondance ? Quand l’adaptation au changement climatique constitue-t-elle également un investissement dans la sécurité ?
Graphique 1 : Les risques à court et à long terme convergent
Source : Enquête du Forum économique mondial sur la perception des risques mondiaux 2025-2026
Les chocs énergétiques peuvent retarder la transition et la renforcer
Cette convergence est particulièrement visible sur les marchés de l’énergie, où les préoccupations en matière de sécurité peuvent orienter la transition dans deux directions.
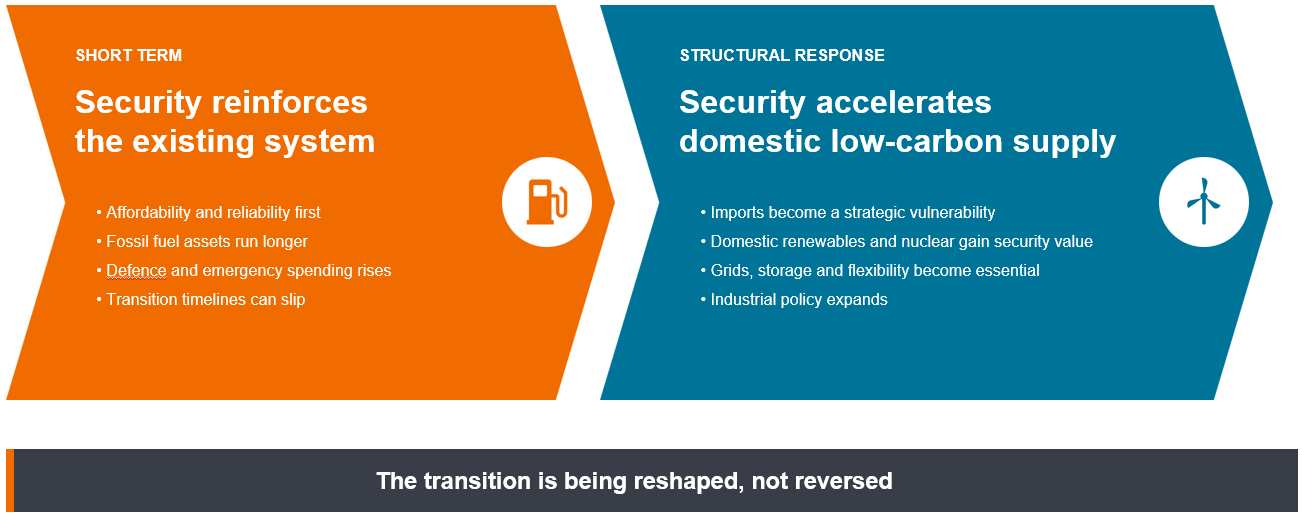
À court terme, un choc énergétique tend à renforcer le système actuel. Les gouvernements privilégient l’abordabilité, la fiabilité et l’approvisionnement physique. Les actifs basés sur les combustibles fossiles peuvent fonctionner plus longtemps, des infrastructures d’urgence peuvent être construites et les calendriers de transition peuvent glisser.
La réaction de l’Europe à la perte de l’approvisionnement en énergie russe illustre cette dynamique. Les gouvernements ont rempli les stocks de gaz, sécurisé d’autres approvisionnements par gazoduc, affrété des terminaux flottants de gaz naturel liquéfié et, dans certains cas, ont temporairement eu recours au charbon ou aux capacités de réserve.
La réponse structurelle peut aller dans la direction opposée. Une fois que la dépendance à l’énergie importée est reconnue comme une vulnérabilité stratégique, l’énergie bas-carbone nationale acquiert une valeur supplémentaire. L’éolien, le solaire, l’hydroélectricité et l’énergie nucléaire peuvent contribuer à un système énergétique plus diversifié, bien que l’infrastructure elle-même puisse encore dépendre de minéraux, de composants et de services liés au cycle du combustible importés.
La transition n’est donc pas simplement en train de s’accélérer ou de marquer le pas. Elle est en train d’être remodelée. Les préoccupations en matière de sécurité peuvent ralentir certains de ses aspects à court terme, tout en renforçant les arguments à long terme en faveur de la production nationale d’énergie, des réseaux électriques, du stockage et de la flexibilité du système.
L’intelligence artificielle ajoute une autre dimension. L’informatique peut sembler immatérielle, mais elle dépend d’actifs physiques, notamment de bâtiments, de semi-conducteurs, d’électricité, d’eau de refroidissement et de terrains. L’Agence internationale de l’énergie estime que la consommation mondiale d’électricité des centres de données pourrait atteindre environ 945 térawattheures d’ici 2030, soit plus du double de son niveau de 2024.
Les centres de données étant regroupés géographiquement, leur impact est local. Ils peuvent exercer une pression importante sur les réseaux électriques et les bassins versants individuels. L'informatique fonctionnant en permanence nécessite également une alimentation électrique fiable, une capacité de secours et une redondance, selon la même logique de continuité que celle utilisée dans la planification de la résilience nationale.
L’IA devient donc une question de sécurité énergétique. À court terme, la nouvelle demande pourrait puiser dans les sources de production disponibles, y compris les combustibles fossiles. Structurellement, cela pourrait accélérer la demande en énergie propre, en capacité de réseau électrique et en stockage.
Figure 2 : Les chocs systémiques affectent la transition à deux vitesses
Source : Janus Henderson Investors et UC Berkeley ExecEd.
La transition redéfinit les dépendances stratégiques
La transition énergétique réduit certaines dépendances tout en en créant d’autres.
L’Europe a passé des années à s’attaquer à sa dépendance vis-à-vis des importations de pétrole et de gaz. L’attention se tourne désormais vers les chaînes d’approvisionnement concentrées pour les équipements solaires, les batteries, le traitement des terres rares et d’autres technologies critiques. La dépendance se déplace des molécules de combustibles fossiles vers les minerais, le traitement, la fabrication, la technologie et les réseaux.
L’Europe dispose de ressources minérales, d’une longue tradition minière et de compétences industrielles établies. Cependant, la géologie ne se transforme pas automatiquement en offre utilisable. Les ressources doivent être autorisées, financées, extraites, transformées et transportées.
Les impacts environnementaux, les considérations de biodiversité et le consentement des communautés ne sont donc pas des préoccupations de communication secondaires. Ils peuvent déterminer le calendrier, le coût et la viabilité du projet.
Pour les investisseurs, la question pertinente n’est pas de savoir si une technologie n’a pas d’empreinte environnementale. Toute infrastructure physique en a une. La question est de savoir si le système complet produit un meilleur résultat économique, sécuritaire et environnemental, et si ses compromis sont gérés de manière crédible.
Du point de vue de la gestion de portefeuille, la résilience nous oblige à regarder au-delà de la diversification apparente des avoirs individuels et à examiner leurs dépendances sous-jacentes. Différentes entreprises peuvent s’appuyer sur le même raccordement au réseau, le même port, le même fournisseur ou le même fournisseur de technologie, créant des concentrations de risques que l’analyse sectorielle traditionnelle peut ne pas saisir. Nous devons donc évaluer si les investissements en résilience sont correctement financés, à quelle vitesse les services essentiels peuvent se remettre des perturbations et si ces facteurs sont reflétés de manière appropriée dans les flux de trésorerie et les valorisations prévus.
– Tal Lomnitzer, Senior Investment Manager
De l’efficacité à la continuité
La résilience ne doit pas devenir une prime vague attribuée à tout actif décrit comme une infrastructure critique. Elle doit être testée à l’aune de la thèse d’investissement.
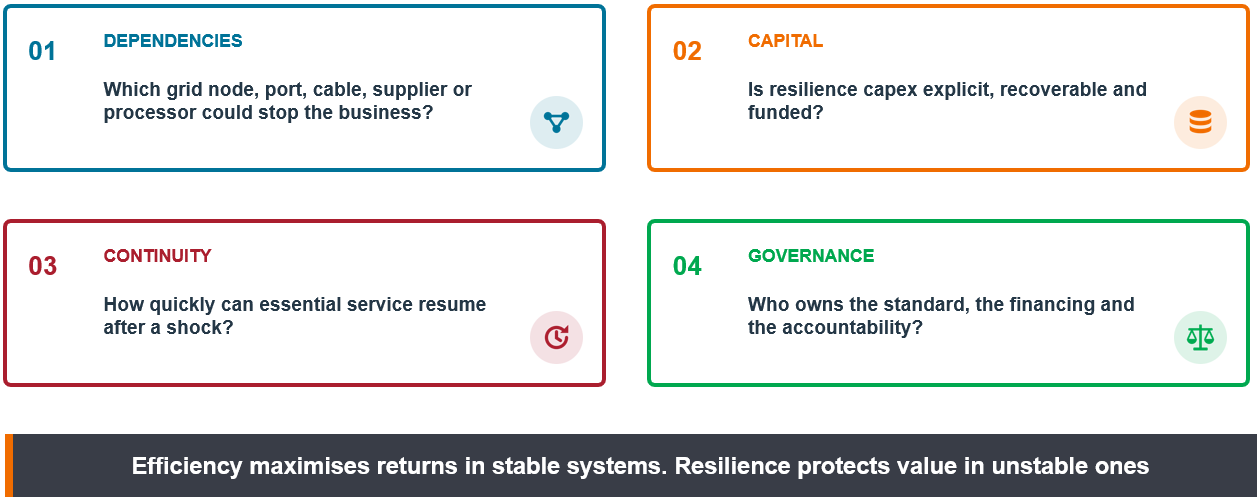
Tout commence par les dépendances. Quelle connexion au réseau, quel port, fournisseur, processeur, câble ou fournisseur cloud pourrait interrompre l’activité ? Un portefeuille peut paraître diversifié alors que de nombreuses positions dépendent de la même infrastructure.
Les investisseurs doivent également tenir compte du capital. Les dépenses de résilience sont-elles explicites, financées et recouvrables par le biais de rendements réglementés, de prix à la clientèle, d’assurances ou de cofinancement public ? En cas de perturbation, quels revenus s’arrêtent, quels coûts augmentent et avec quelle rapidité les services peuvent-ils être rétablis ?
Graphique 3 : Cadre d’investissement pour évaluer la résilience
Source : Janus Henderson Investors ; notes d’intervention du CIO britannique ; Berkeley Module 1.
Pendant des décennies, les marchés ont souvent récompensé les chaînes d’approvisionnement concentrées, les inventaires réduits et la livraison en flux tendu. Ces modèles peuvent maximiser l’efficacité dans des conditions stables, mais une redondance limitée peut devenir coûteuse lorsque plusieurs systèmes sont sous pression simultanément.
L’optique d’investissement peut donc passer de l’efficacité pure à la continuité. Cela n’implique pas une « prime de résilience » universelle. Elle impose aux investisseurs d’identifier où la continuité, la capacité de reprise et l’optionalité stratégique pourraient être sous-estimées dans les flux de trésorerie et les valorisations prévues.
Le changement climatique, la sécurité nationale, la technologie et les chaînes d’approvisionnement restent des questions distinctes. Mais ils convergent de plus en plus au sein des systèmes dont dépendent les économies et les entreprises. Les gouvernements ne sont toutefois pas nécessairement structurés pour traiter ces questions de la même manière intégrée. Au Royaume-Uni, l’incohérence des politiques et les cloisonnements ministériels peuvent compliquer la planification à long terme.
L’Europe semble mieux positionnée, mais ses forces déplacent le défi vers les réseaux, les permis, la capacité, les risques climatiques physiques et l’acceptation publique. Différentes structures nationales, priorités et intérêts nationaux peuvent également rendre la coordination difficile. Bien que la nécessité d'une plus grande résilience soit largement reconnue, il reste beaucoup à faire pour la traduire en politiques et en réalisations coordonnées.
La transition énergétique n’est plus uniquement un projet climatique. Elle est en train de devenir un projet d’infrastructure, de politique industrielle et de résilience nationale. Pour les investisseurs, comprendre ce qui va croître reste important. De même, il devient de plus en plus crucial de comprendre ce qui continuera à fonctionner lorsque le système sera mis à l’épreuve.
Capital : lorsqu’il fait référence à un portefeuille, le capital représente la valeur liquidative d’un fonds. Plus largement, ce terme peut désigner la valeur financière d’une somme investie dans une entreprise ou un portefeuille d’investissement.
Flux de trésorerie : le montant net de la trésorerie et des équivalents de trésorerie transférés à l'intérieur et à l'extérieur d'une entreprise. Un flux de trésorerie positif indique que les entrées d'argent sont plus importantes que les sorties, alors qu'un flux de trésorerie négatif signifie que les sorties d'argent sont plus importantes que les entrées.
Diversification : une manière de répartir le risque en combinant différents types d’actifs ou classes d’actifs au sein d’un portefeuille, en supposant que ces actifs se comportent différemment selon les scénarios. Les actifs à faible corrélation devraient offrir la meilleure diversification.
Investissement dans les infrastructures : investissement dans les actifs physiques d’un pays ou d’une entreprise, tels que les routes, les chemins de fer, les ponts, les réseaux d’eau et d’assainissement, les installations portuaires ou les télécommunications. Étant donné que cela nécessite généralement des sommes d’argent importantes, cette opération est généralement entreprise par les gouvernements ou par des stratégies d’investissement spécialisées.
Neutralité carbone : Une situation dans laquelle les gaz à effet de serre, tels que le dioxyde de carbone (CO2), qui sont libérés dans l'atmosphère sont compensés par leur élimination de l'atmosphère.
Portefeuille : regroupement d'actifs financiers tels que des actions, des obligations, des matières premières, des propriétés ou des liquidités. Souvent appelé fonds également.
Prime de risque : Le rendement supplémentaire qu’un investissement est censé procurer par rapport au taux sans risque. Plus un actif est considéré comme risqué, plus sa prime de risque est élevée pour compenser le risque supplémentaire des investisseurs.
Thèmes/tendances séculaires: thèmes d’investissement à long terme présentant un fort potentiel de croissance, tels que le changement climatique, l’IA, les énergies propres ou l’évolution démographique.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.