Principaux points à retenir :
- Les ETF passifs offrent une exposition à un indice soit par réplication physique, en détenant les actions sous-jacentes, soit par réplication synthétique, en utilisant un swap avec une contrepartie qui fournit la performance de l’indice.
- Pour les actions américaines, les ETF synthétiques ont historiquement surperformé les ETF physiques grâce à une plus grande efficacité dans la gestion des retenues à la source sur les dividendes au niveau du fonds.
- Pour un ETF synthétique, l’écart de performance par rapport à l’indice résulte de deux éléments : le ratio de frais totaux (TER) et le spread du swap. Maintenir ces deux éléments aussi bas que possible devrait permettre d'obtenir de meilleurs résultats pour les investisseurs.
L’investissement dans les ETF a transformé la manière dont les investisseurs accèdent aux marchés. Au cours des deux dernières décennies, l’éventail des expositions disponibles s’est considérablement élargi, tandis que les coûts ont continué de baisser. Pour les investisseurs qui souhaitent constituer une allocation cœur sur un grand marché comme celui des actions américaines, un ETF passif offre un moyen simple et peu coûteux de capter la performance de l’indice.
Mais tous les ETF passifs ne sont pas structurés de la même manière. La manière dont un ETF obtient son exposition, autrement dit sa méthode de réplication, peut avoir un impact significatif sur la part de la performance de l’indice qui bénéficie effectivement à l’investisseur.
Réplication physique et synthétique : deux voies vers le même indice
Les ETF passifs obtiennent généralement leur exposition à l’indice de deux manières.
Un ETF physique achète et détient tout ou partie des titres de l'indice. Il peut détenir chaque composante de l’indice dans les mêmes proportions que celui-ci, ou un échantillon optimisé visant à réduire les coûts de transaction. Les fonds à réplication physique peuvent également pratiquer le prêt de titres afin de compenser en partie certains coûts qui pèsent sur la performance.
Un ETF synthétique détient généralement un panier d’actions et conclut un accord de swap avec une contrepartie, généralement une ou plusieurs grandes banques. Dans le cadre du swap, le fonds échange la performance de son panier contre la performance de l'indice. La contrepartie est contractuellement tenue de fournir la performance de l’indice, ce qui permet de répliquer celui-ci avec précision.
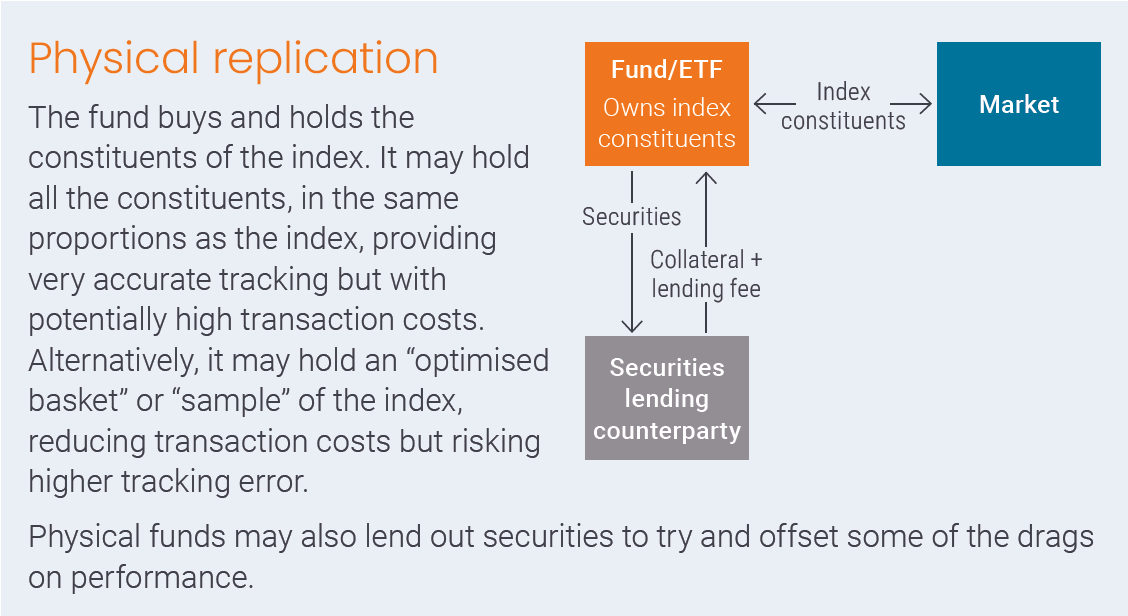
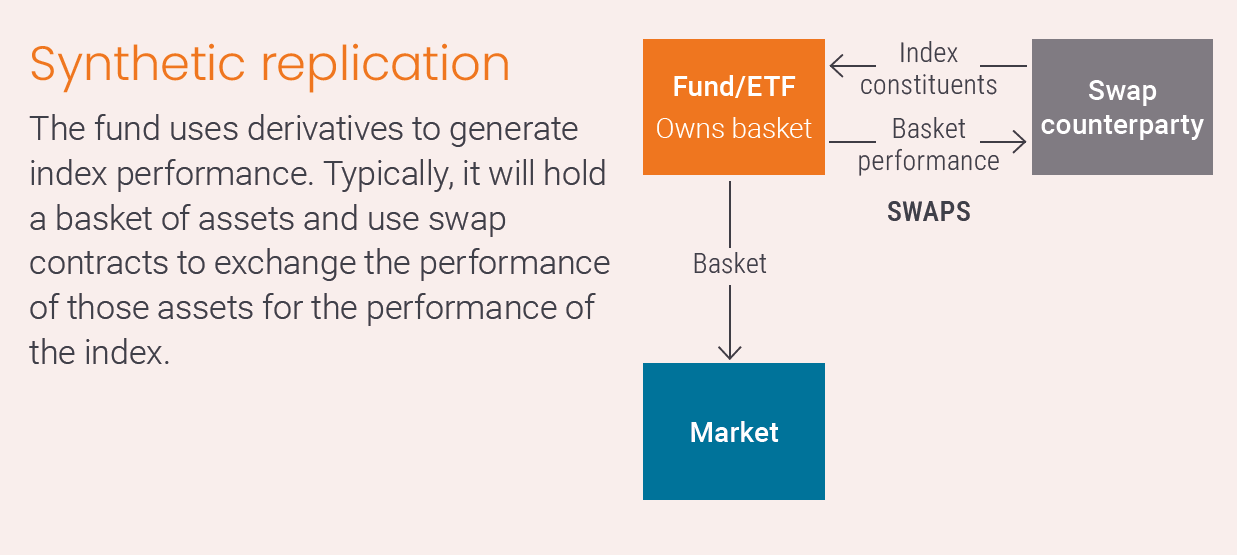
Source : Janus Henderson Investors. À titre illustratif.
Ces deux approches sont bien établies. L’approche la plus efficace dépend du marché répliqué et, dans le cas des actions américaines, la fiscalité constitue souvent le facteur déterminant.
Pourquoi la réplication synthétique peut offrir un avantage pour les actions américaines
De nombreuses entreprises américaines versent des dividendes, et ces dividendes sont soumis à une retenue à la source lorsqu’ils sont versés à des investisseurs non américains. Un ETF physique domicilié en Europe qui détient directement des actions américaines subira généralement une retenue à la source de 15 % ou 30 % sur chaque dividende. Cette retenue réduit les revenus perçus par le Fonds et pèse durablement sur sa performance par rapport à l’indice.
L'impact n'est pas négligeable. À titre d’illustration, si un large indice d’actions américaines affichait un rendement du dividende de 1,3 %, une retenue à la source de 15 % représenterait un coût d’environ 0,2 % par an pour un ETF physique (1,3 % × 15 % ≈ 0,195 %), avant prise en compte de tout autre coût.
Un ETF synthétique fonctionne différemment. La contrepartie du swap délivre le rendement total de l’indice. En vertu des règles fiscales américaines, les swaps répliquant des indices éligibles ne sont généralement pas soumis à la même retenue à la source sur les dividendes, ce qui signifie qu’un ETF synthétique peut bénéficier de la performance de l’indice, dividendes réinvestis, sans subir la retenue de 15 %.
Pour les investisseurs qui seraient autrement confrontés à la retenue à la source sur les dividendes américains, cet avantage structurel signifie que les ETF synthétiques ont historiquement surperformé leurs équivalents physiques au fil du temps.
Comprendre les coûts d’un ETF synthétique
Tous les ETF passifs font face à des freins à la performance, qu'ils proviennent de la fiscalité, des coûts de transaction, des frais de gestion du fonds ou d'une réplication imparfaite. Pour un investisseur dans un ETF synthétique, l’écart de performance par rapport à l’indice répliqué résulte de deux éléments :
- Le ratio de frais totaux (TER) : le coût annuel de gestion du fonds, déduit de l’actif du fonds.
- Le spread du swap : le coût facturé par la contrepartie du swap pour délivrer le rendement de l'indice.
Ensemble, ces deux éléments représentent l’écart entre la performance de l’indice et celle du fonds. Chez Janus Henderson, nous communiquons ces deux composantes sur notre site internet afin que les investisseurs comprennent clairement ce qu'ils paient et la part du rendement de l'indice qu'ils peuvent espérer recevoir.
Quels facteurs déterminent le niveau des frais et du spread du swap ?
Plusieurs facteurs influencent le niveau du TER et du spread du swap :
- Dynamique de financement du marché. Les contreparties de swap déterminent leurs spreads en fonction de leurs propres coûts de financement et de couverture de l’exposition fournie, ainsi que de la demande globale du marché pour cette exposition. Ces conditions évoluent au fil du temps, ce qui explique pourquoi les spreads des swaps peuvent varier.
- Le coût de construction et de fonctionnement du produit. Un émetteur supporte différents coûts liés au lancement et à la gestion d’un ETF, notamment les frais d’administration du fonds, de conservation, de cotation et de licence d’utilisation de l’indice versés aux fournisseurs d’indices.
Le rôle de l’émetteur consiste à gérer efficacement ces coûts, en négociant des conditions de swap compétitives, en maîtrisant les coûts d’exploitation et en structurant le produit de manière à minimiser l’impact sur la performance.
Conclusion
Pour les investisseurs qui souhaitent constituer une exposition cœur aux actions américaines, la méthode de réplication est importante, tout comme le niveau de frais affiché.
Les ETF physiques qui détiennent directement des actions américaines voient généralement une partie de chaque dividende prélevée au titre de la retenue à la source. Une structure synthétique peut fournir le rendement complet de l’indice sans cette déduction. Pour de nombreux investisseurs, la réplication synthétique peut donc constituer un moyen plus efficace de s’exposer au marché américain.
Cette efficacité a un coût, et elle devrait être transparente. Pour un ETF synthétique, l’écart de performance par rapport à l’indice dépend du TER et du spread du swap. Tous deux dépendent des conditions de financement du marché et des coûts de construction et de fonctionnement du produit.
Notre rôle en tant qu’émetteur consiste à gérer efficacement ces deux composantes et à les communiquer clairement, afin que les investisseurs puissent comprendre les principaux coûts associés à cette exposition.
Une structure efficace, proposée à un coût compétitif, peut contribuer à réduire l’impact des coûts sur la performance pour les investisseurs.
Point de base (pb) : Un point de base équivaut à 1/100 de point de pourcentage. 1 pb = 0,01 %, 100 pb = 1 %.
Indice de référence : norme, généralement un indice, par rapport à laquelle la performance d’un portefeuille d’investissement peut être mesurée.
Écart de crédit : Différence de rendement entre des titres ayant des échéances similaires mais une qualité de crédit différente, souvent utilisée pour décrire la différence de rendement entre les obligations d'entreprise et les obligations d’État. L’élargissement des spreads indique généralement une détérioration de la qualité de crédit des emprunteurs, tandis que leur resserrement traduit une amélioration.
Produit dérivé : instrument d'investissement dont la valeur découle de la valeur d'un actif sous-jacent, d'un indice, d'un taux ou d'un autre instrument financier.
Dividende : distribution des bénéfices d'une entreprise à ses actionnaires, généralement sous forme de liquidités ou d'actions supplémentaires.
Rendement du dividende : ratio indiquant le montant des dividendes versés par une entreprise ou un fonds d’investissement par rapport au cours de son action.
Fonds négocié en bourse (ETF) : fonds d'investissement qui se négocie sur une bourse et qui est conçu pour suivre la performance d'un panier de titres, d'un indice ou d'un autre actif.
Exposition : montant qu'un investisseur risque de perdre en cas d'échec de l'investissement.
Indice : mesure utilisée pour représenter la performance d'un marché ou d'un segment particulier d'un marché. Un indice peut également servir d'indice de référence par rapport auquel la performance d'un portefeuille de placements est mesurée.
Style d'investissement : méthode ou philosophie utilisée par un gérant d’investissement pour sélectionner les investissements d’un portefeuille ou d’une stratégie.
Gestion passive : approche d'investissement qui cherche à reproduire la performance d'un indice de marché plutôt qu'à le surpasser. La gestion passive est l’opposé de la gestion active.
Réplication physique : Méthode de réplication d’un ETF dans laquelle le fonds détient les titres sous-jacents contenus dans l’indice qu’il cherche à répliquer.
Swap : Produit dérivé dans lequel deux parties échangent les rendements ou les flux de trésorerie de différents actifs ou indices selon des conditions convenues.
Réplication synthétique : méthode de réplication d'ETF qui utilise des produits dérivés, généralement des swaps, pour fournir la performance d'un indice au lieu de détenir directement tous les titres sous-jacents.
Impact fiscal : réduction du rendement d'un investissement causée par les impôts payés sur le revenu ou les plus-values.
Ratio de frais totaux (TER) : coût annuel de fonctionnement d'un Fonds, exprimé en pourcentage de ses actifs sous gestion.
Écart de suivi (Tracking difference) : différence entre la performance générée par un fonds et celle de son indice de référence sur une période donnée.
Tracking error : mesure de l’écart attendu entre l’évolution de la performance d’un investissement ou d’un portefeuille et celle de son indice de référence.
Retenue à la source : impôt déduit à la source des paiements de revenus, tels que les dividendes, avant que le revenu ne soit perçu par l'investisseur.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- La performance du Compartiment n'est pas censée suivre exactement celle de l'indice à tout moment et, compte tenu des frais et dépenses imputés, le Compartiment est susceptible de générer un rendement total inférieur à celui de l'indice.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les rendements des swaps sont liés aux rendements de l'indice ou des actifs de référence. Les évaluations des investissements, de l'indice suivi ou reproduit, ou des instruments financiers utilisés pour suivre ou reproduire l'indice peuvent, dans certaines circonstances, n'être disponibles qu'auprès d'un nombre limité d'acteurs du marché qui peuvent également agir en tant que contreparties à ces transactions. Cela signifie que les évaluations peuvent être subjectives et que différentes sources peuvent fournir des valeurs très différentes.