Principaux points à retenir :
- L'expansion sans précédent de l'intelligence artificielle (IA) est de plus en plus financée par le crédit Investment Grade. Cela signifie que les investisseurs obligataires passifs risquent d'accumuler une plus grande exposition au même thème de l'IA qui domine les marchés actions.
- Le niveau d'emprunt des hyperscalers accroît le risque de concentration, ce qui pourrait saper la diversification que les investisseurs attendent traditionnellement de leur allocation obligations.
- Une sélection de crédit active peut contrer la concentration des indices en limitant l'exposition aux « hyperscalers » tout en ciblant les émetteurs engagés dans le désendettement et l'amélioration de leur qualité de crédit, ce qui pourrait améliorer la diversification et l'alpha.
Le monde souffre d'un problème de concentration majeur. Seulement, nous ne parlons pas des effets d'un temps d'écran excessif... nous parlons des marchés. Le S&P 500 Index présente une concentration de l'exposition à l'intelligence artificielle (IA) de 40 %.1 Cela rivalise avec les niveaux de concentration records du secteur Technologie, Médias, Télécoms (TMT) en 1999 et du « Nifty Fifty » dans les années 1970. Les obligations sont censées offrir à votre portefeuille une diversification et un ballast. Avec des rendements à la limite supérieure de ce qu'ils ont été au cours des deux dernières décennies, ils sont prêts à faire exactement cela. Mais les indices qui sous-tendent les obligations ont un défaut fatal dans cet objectif. Ils pondèrent intrinsèquement les entreprises les plus endettées le plus haut plutôt que les entreprises les plus solvables.
Hors de ce monde
Les dépenses d'investissement dans le développement de l'intelligence artificielle (IA) pourraient éclipser tout ce qui s'est passé dans l'histoire moderne. Les prévisions indiquent que les dépenses d'investissement pourraient atteindre en moyenne environ 3,6 % du produit intérieur brut par an au cours de la période de développement entre maintenant et 2032 (voir graphique 1). Il s’agit d’un niveau sans précédent qui laisserait même loin derrière lui le boom des chemins de fer de la fin du XIXe siècle.
Pièce 1 : La plus grande expansion de l'histoire des États-Unis
Taille des dépenses d'investissement en % du PIB
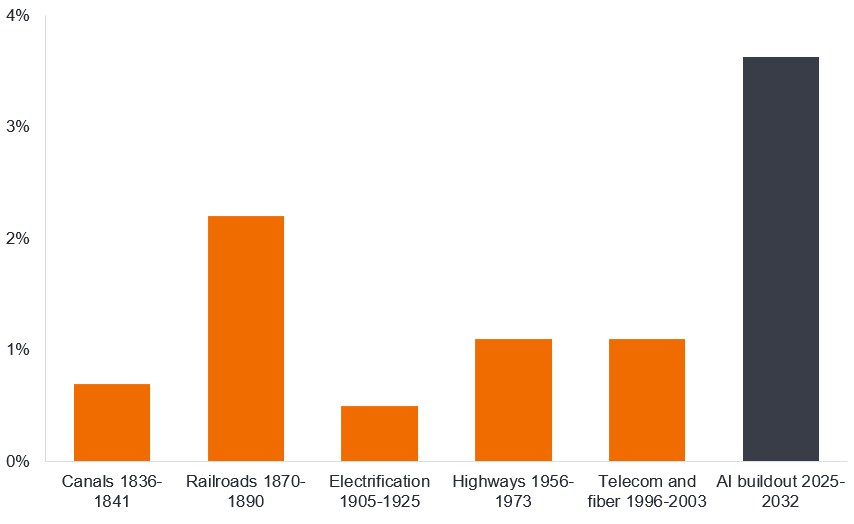
Source : Stijn Van Nieuwerburgh, Columbia Business School, Brookings Papers on Economic Activity, septembre 2026. La taille est égale aux dépenses d'investissement annuelles moyennes en pourcentage du PIB sur la période indiquée. Le développement de l'IA inclut les dépenses projetées. Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
Le marché Investment Grade est l'épicentre du financement du déploiement des dépenses d'investissement dans l'IA. L'immense profondeur de ce capital a permis aux hyperscalers de financer des méga transactions en l'espace de quelques heures pour un montant se chiffrant en dizaines de milliards de dollars. Les dépenses d'investissement des hyperscalers devraient monter en flèche pour dépasser 1 100 milliards de dollars américains en 2027 et continuer à croître par la suite (voir graphique 2). La principale source de financement est le marché du crédit, ce qui signifie que les dépenses d'investissement en cours inonderont le marché Investment Grade pendant des années.
Illustration 2 : Ce n'est que le début
Dépenses d'investissement des hyperscalers (milliards de dollars)
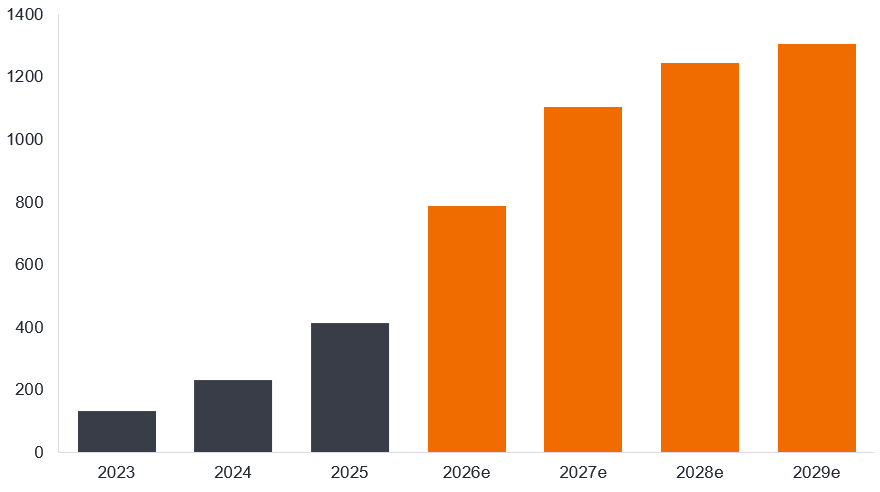
Source : Bloomberg, Bloomberg Intelligence, au 19 août 2026. Les chiffres à partir de 2026 sont des estimations. Les « hyperscalers » représentés ici sont Amazon, Google, Microsoft, Meta et Oracle. Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
Plus de la même chose
Sur les marchés actions, les "Big 10" de l'IA (Magnificent 7 + Micron, AMD et Broadcom) représentent déjà 40 % de S&P 500 Index.1 Ce niveau de concentration des indices actions a de l'importance. Bank of America a noté que la concentration des marchés actions culminait généralement autour de ce niveau pendant les bulles des marchés actions. Par exemple, le secteur TMT a atteint 41 % de l'indice S&P 500 Index à son apogée en 2000, le Japon a atteint 44 % de l'indice MSCI All Countries World Index à son apogée en 1989, et les actions "Nifty Fifty" ont atteint 40 % du S&P 500 en 1972.2 Avec un secteur technologique qui devrait représenter 79 % de la croissance des bénéfices du S&P 500 en 2027, cela pourrait fournir une certaine explication à la pondération concentrée de l'indice.3 Pourtant, le caractère frappant de ce chiffre souligne la vulnérabilité du marché des actions américaines à toute déception de la part des sociétés liées à l'IA.
Les indices obligataires ne sont pas immunisés contre ce problème de concentration. Toute cette dette nouvellement créée est intégrée dans l'indice. La concentration des hyperscalers et de l'exposition à l'IA continuera d'augmenter dans les indices de crédit. Alors même que vous souhaiteriez une diversification par rapport à un marché d'actions concentré, l'indice obligations vous expose de plus en plus à l'IA. Le secteur technologique représente déjà environ 10 % de l'exposition aux indices Investment Grade aujourd'hui, et ce chiffre est encore plus élevé si l'on inclut les hyperscalers qui ne sont pas classés dans le secteur technologique.
Exhibit 3 : Exposition sélectionnée aux entreprises liées à l'IA (% pondération dans l'indice)
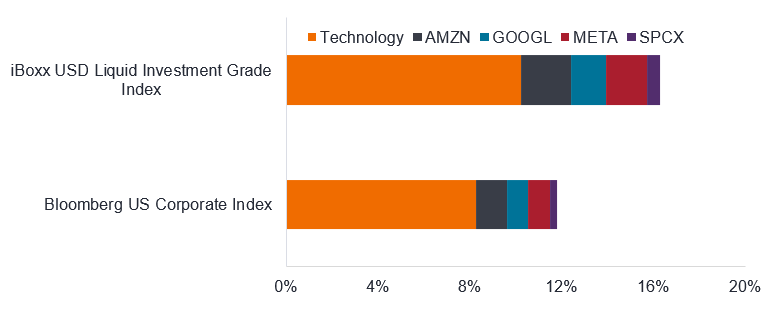
Source : Calculs de Janus Henderson, Bloomberg, iBoxx USD Liquid Investment Grade indice, Bloomberg US Corporate indice, classifications sectorielles de Bloomberg. Amazon fait partie de la consommation discrétionnaire, Alphabet (Google), Meta et SpaceX font partie des communications. Pondérations au 29 octobre 2026. Les pondérations peuvent varier dans le temps. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur du marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent détenir une position sur les titres mentionnés.
L'émission continuera d'augmenter à partir de ces cohortes. Ainsi, nous nous attendons à ce que le secteur technologique (y compris les hyperscalers) passe d'une pondération d'environ 15 % dans l'indice iBoxx ci-dessus à potentiellement environ 20 % ou plus d'ici 2028.4
En raison de la longue duration des émissions des hyperscalers, il est probable que cela augmentera le risque de l'indice mesuré par le spread multiplied by duration (DTS), ce que nous observons déjà. Le DTS des hyperscalers rivalise déjà avec celui des 6 grandes banques américaines au sein du crédit aux entreprises américaines (voir Graphique 4).
Exhibit 4 : Les hyperscalers ont dépassé les Big 6 banques en termes de DTS
Pourcentage de la distribution des indices times spread (DTS) représenté par le secteur
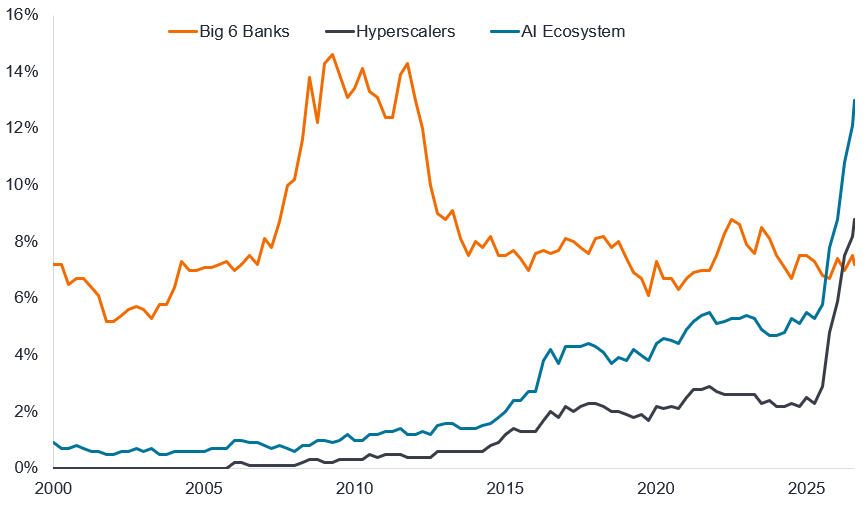
Source : Barclays, le 23 octobre 2026. Les données utilisent l'indice Bloomberg US obligation d'entreprise (LUAC+144a). Cet indice suit les obligations d’entreprise Investment Grade, à taux fixe, imposables, libellées en dollars américains et enregistrées publiquement, ainsi que la dette placée en privé émise en vertu de la règle 144a de la SEC (une sphère de sécurité juridique qui permet aux investisseurs institutionnels d’échanger entre eux des obligations d’entreprise non enregistrées placées en privé).
Comprendre le Duration Times Spread (DTS)
La duration multipliée par le spread (DTS) est une méthode de mesure de la volatilité du crédit d'une obligation d'entreprise. Il est calculé en multipliant deux caractéristiques obligataires : la duration du spread et l'écart de crédit d'une obligation ou d'un portefeuille. Son utilité réside dans le fait que les écarts de crédit ont tendance à changer de manière relative et non absolue, ce qui permet aux gestionnaires de portefeuille de mieux comprendre le risque relatif des positions. Par exemple, une obligation avec une duration d'un an et un spread de 500 points de base (bps) a la même volatilité attendue (1 x 500 = 500) qu'une obligation avec une duration de cinq ans et un spread de 100 points de base (5 x 100 = 500). Pour un portefeuille, le DTS est calculé comme la moyenne pondérée de la valeur de marché des DTS des titres individuels. Plus la DTS d'une obligation ou d'un portefeuille est élevée, plus ses rendements devraient diminuer lorsque les écarts de crédit s'élargissent et vice versa.
Gestion du risque de concentration
La croissance rapide de la dette des hyperscalers introduit un nouveau risque de concentration dans l'univers Investment Grade. Barclays note qu’il y a un an, les spreads de l’écosystème de l’IA étaient inférieurs à la moyenne des IG d’environ 10 points de base (pb), mais qu’ils se négocient désormais avec une marge d’environ 35 pb, les hyperscalers ayant conduit à la détérioration.5 Le simple suivi d’un indice expose les investisseurs à ce risque de concentration croissant.
Cela ne signifie pas qu'il faut tomber dans l'extrême opposé et adopter une pondération nulle pour les hyperscalers. À notre avis, des épisodes comme la vente récente peuvent créer des opportunités tactiques, mais cela signifie qu'il faut reconnaître qu'en tant que groupement, cette zone du marché aggrave les risques à un moment où les actions sont confrontées à des défis similaires. En dehors des hyperscalers, il existe de nombreuses opportunités dans le crédit aux entreprises pour investir dans des sociétés qui s’efforcent d’améliorer leur bilan, de se désendetter et d’améliorer leur notation de crédit. Une approche de gestion active, avec des sélectionneurs de crédit qualifiés, offre la possibilité de naviguer sur ce marché en évolution en sélectionnant des crédits attrayants qui réduisent ces risques de concentration tout en générant de l’alpha et en atteignant la diversification qu’un investisseur attend d’une allocation obligataire.
1Source : Janus Henderson, Bloomberg, S&P 500 Index, 28 octobre 2026.
2Source : BofA Global recherche, GFD Finaeon, Bloomberg, 22 octobre 2026.
3Source : LSEG Lipper, estimations des bénéfices I/B/E/S pour le S&P 500 Index, 28 octobre 2026. Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
4Source : Janus Henderson Investors calculations and forecast, 30 October 2026. Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
5Source : Barclays, US Credit Alpha, 23 octobre 2026.
Les portefeuilles gérés activementpeuvent ne pas produire les résultats escomptés. Aucune stratégie d'investissement ne peut garantir un bénéfice ou éliminer le risque de perte.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
iBoxx USD Liquid Investment Grade Index : Cet indice mesure le marché des obligations d’entreprise Investment Grade libellées en dollars US.
S&P 500 Index : Approche de gestion dans laquelle un gérant de fonds vise activement à surperformer ou à battre un indice spécifique ou Indice de référence grâce à la recherche, à l’analyse et aux choix d’investissement qu’il fait.
Indice Bloomberg US Corporate : indice qui suit les 500 plus grandes entreprises cotées en bourse aux États-Unis.
Investissement actif : Il mesure le marché des obligations d'entreprise imposables, à taux fixe et de statut Investment grade. Il comprend les titres libellés en USD et émis publiquement par des émetteurs américains et non américains. émetteurs industriels, de services publics et financiers.
Alpha : L'alpha est la différence entre la performance d'un portefeuille et son indice de référence après ajustement du niveau de risque pris.
Dépenses d’investissement : argent investi pour acquérir ou moderniser des actifs fixes tels que des bâtiments, des machines, des équipements ou des véhicules afin de maintenir ou d’améliorer les opérations et de favoriser la croissance future.
Risque de concentration : Désigne le danger auquel une organisation est exposée lorsqu'elle dépend trop d'un nombre limité de sources ou d'entités pour les aspects clés de son activité.
Écart de crédit : La différence de rendement entre des titres ayant des échéances similaires mais une qualité de crédit différente, souvent utilisée pour décrire la différence de rendement entre les obligations d'entreprise et les obligations d’État. En règle générale, un élargissement du spread traduit une dégradation de la qualité de la signature des entreprises emprunteuses, tandis qu’un resserrement du spread est le signe d’une amélioration de la qualité de la signature.
Duration : La duration peut mesurer le temps nécessaire, en années, pour qu'un investisseur soit remboursé du prix d'une obligation par les flux de trésorerie totaux de l'obligation. La duration peut également mesurer la sensibilité du prix d’une obligation ou d’un portefeuille obligataire aux variations des taux d’intérêt.
La duration times spread (DTS) : Un chiffre utilisé pour comparer le risque de crédit parmi une gamme d'obligations. Elle est calculée en multipliant la duration du spread d'une obligation par son écart de crédit.
Exposition : montant investi dans un actif ou un marché, et qui pourrait potentiellement être perdu en cas d'échec de l'investissement. Il s'agit d'une autre façon de décrire le risque financier.
Produit intérieur brut (PIB) : Valeur de tous les biens et services finis produits par un pays au cours d’une période donnée, généralement trimestrielle ou annuelle. Le PIB est un indicateur général de la taille et de la santé de l’économie d’un pays.
Hyperscaler : une très grande entreprise technologique qui exploite une infrastructure étendue d’informatique en nuage et de centres de données à grande échelle.
Indice: Mesure statistique d’un groupe ou d’un panier de titres ou d’autres instruments financiers. Chaque indice possède sa propre méthode de calcul, généralement exprimée sous la forme d’une variation par rapport à une valeur de référence.
Investment Grade : obligation généralement émise par des gouvernements ou des entreprises, perçue comme présentant un risque de défaut relativement faible, ce qui se reflète dans une notation plus élevée attribuée par les agences de notation de crédit.
Gestion passive : Une approche d’investissement qui consiste à reproduire un marché ou un indice spécifique. On parle de gestion passive car elle cherche à refléter un indice, en le reproduisant entièrement ou partiellement, plutôt que de procéder à une sélection active de titres ou de choisir des valeurs à conserver.
Portefeuille : regroupement d'actifs financiers tels que des actions, des obligations, des matières premières, des propriétés ou des liquidités. Aussi souvent appelé fonds.
Titre : Terme général désignant les actions, les obligations ou tout autre instrument financier.
Volatilité : Le rythme et l'ampleur des fluctuations à la hausse et à la baisse du cours d'un portefeuille, d'un titre ou d'un indice. Si le prix fluctue avec d'importants mouvements à la hausse et à la baisse, il présente une forte volatilité. Si le prix évolue plus lentement et dans une moindre mesure, sa volatilité est plus faible.
Rendement: niveau de revenu généré par un titre sur une période donnée, généralement exprimé en pourcentage. Dans le cas d'une obligation, dans sa forme la plus simple, le rendement correspond au montant du coupon divisé par le prix actuel de l'obligation.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les titres adossés à des actifs (asset-backed securities, ABS) et autres formes d’investissements titrisés peuvent être exposés à des risques de crédit/défaut, de liquidité, de taux d'intérêt, de remboursement anticipé et d'extension plus importants que d'autres investissements tels que des obligations émises par des gouvernements ou des entreprises, ce qui peut avoir un impact négatif sur le rendement des titres.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.