Principaux points à retenir :
- Les rendements du Trésor américain à des niveaux inédits depuis la crise financière mondiale pourraient faire craindre un effet d’exclusion (crowding out) au sein des marchés obligataires et crédits Investment Grade américains. Nous pensons que la demande porte sur les deux types d’obligations car des rendements plus élevés attirent les investisseurs sur les marchés obligataires.
- Malgré les importantes émissions par les hyperscalers, la taille du marché Investment Grade américain n'est pas disproportionnée par rapport aux marchés américains des obligations et des actions dans leur ensemble. Combiné à cette offre, les flux importants d’investisseurs vers l'Investment Grade ont été tirés par les rendements attrayants proposés.
- L’offre n’en reste pas moins un facteur déterminant, en particulier lorsque les émissions sont concentrées dans certains secteurs. Les investisseurs doivent évaluer si l’emprunt favorise les investissements productifs ou s’il contribue à une surcapacité et à une dégradation des fondamentaux. Ils doivent également déterminer si le rendement disponible les compense adéquatement de ces risques.
De nouveau en demande ? Obligations d’État américaines à 5 %
Pendant une grande partie des dix dernières années, les taux d'intérêt bas et donc les rendements obligataires ont été un frein à la demande d'obligations. Aujourd'hui, on peut dire que nous sommes revenus à un environnement plus normalisé, avec des rendements réels positifs (rendements supérieurs à l'inflation) disponibles sur les marchés.
Cela génère deux forces opposées. D’une part, l’augmentation du coût des capitaux propres suscite des inquiétudes concernant l’explosion des déficits budgétaires américains et les valorisations des actifs. D'autre part, avec des rendements des bons du Trésor américain atteignant 5 %, les investisseurs se voient proposer des revenus qui n’ont pas été observés depuis la crise financière mondiale. Un rendement de 5 % ou plus est-il suffisant pour attirer les acheteurs nécessaires pour absorber des niveaux plus élevés d'emprunts d'État ?
[1] Un investisseur ayant acheté des titres du Trésor à 10 ans au moment du pic de rendement d’octobre 2023, à 4,98 %, aurait enregistré un rendement total de plus de 15 %. Pour l’heure, la Deutsche Bank estime qu'il serait possible de générer un rendement total positif sur 12 mois si les rendements restent inférieurs à 5,5 % sur cette période et à 6,4 % sur deux ans. [2] Après tout, des rendements élevés impliquent des coupons plus élevés, ce qui amortit le choc en cas de nouvelle hausse des rendements à l’avenir.
Plutôt que de se focaliser sur le niveau réel des rendements, il importe d’analyser leurs principaux moteurs. Jusqu'à présent, la hausse des rendements réels reflétant une croissance résiliente a été gérable pour les marchés, dans la mesure où les bénéfices des entreprises et les investissements liés au déploiement de l'intelligence artificielle (IA) sont restés très favorables. Cependant, certains investisseurs craignent que les émissions d'obligations d'entreprises liées à l'IA, combinées à un surcroît d'emprunts publics, ne se traduisent par une offre obligataire trop importante en concurrence pour les capitaux des investisseurs. Plutôt que de se disputer un volume de capital donné, nous pensons que les rendements plus élevés pourraient attirer de nouvelles liquidités vers les obligations depuis les liquidités et d'autres classes d'actifs.
Davantage d’acheteurs sensibles aux rendements entrent sur le marché des UST.
Sur le marché des bons du Trésor américain (UST), cela pourrait se traduire par la demande des investisseurs privés. Au cours des dernières années, l’assouplissement quantitatif ayant cédé la place à un resserrement quantitatif, les acheteurs officiels comme la Réserve fédérale (Fed), les banques centrales et les gestionnaires de réserves se sont retirés du marché des bons du Trésor américain. La détention par des acteurs privés américains est passée de 30 % à 50 % (voir Figure 1), ce qui signifie que le marché est devenu plus sensible aux prix à mesure que les acheteurs réactifs aux rendements gagnent en importance.
Figure 1 : La base d'acheteurs d'obligations d'État américaines est devenue plus sensible aux prix.
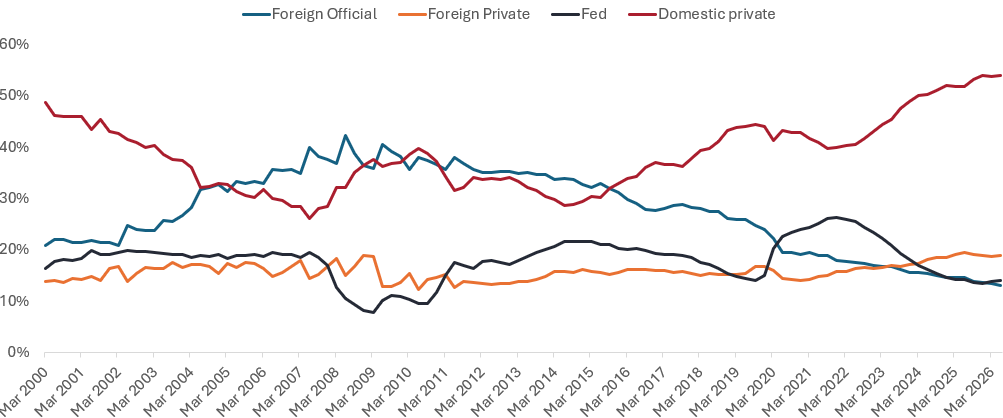
Source : Barclays, Federal Reserve, 9 juillet 2026.
La hausse des rendements des bons du Trésor augmente le seuil que les obligations d’entreprises doivent atteindre pour justifier leur risque supplémentaire. À l’approche des 5 % par le bon du Trésor à 10 ans, les transactions sur le marché primaire du haut rendement (high-yield) offrant des rendements supérieurs à 6 % ont été facilement conclues[3], ce qui indique que l’appétit pour le risque de crédit persiste. Dans une perspective différente, les émissions importantes de titres Investment Grade par les hyperscalers pourraient-elles écarter la demande d’obligations du Trésor américain et pousser les rendements du Trésor à la hausse, ou s’agit-il d’un message alarmiste à l’extrême à l’égard du marché obligataire américain à long terme ? Ce débat est particulièrement pertinent alors que les hyperscalers ont émis des obligations à long terme. Deutsche Bank a rapporté que près de 40 % des émissions à 30 ans lancées en 2026 provenaient d’hyperscalers[4], tandis qu’en début d’année, Morgan Stanley a déclaré que 51 % de l’offre obligataire des hyperscalers avait été émise à des échéances de plus de 10 ans[5].
L'émission par les hyperscalers provoque-t-elle un effet d'éviction des bons du Trésor américain ?
Si le marché des obligations d’entreprises évince réellement tous les autres marchés, on devrait s’attendre à ce que sa trajectoire de croissance soit radicalement différente de celle du marché obligataire au sens large et du marché des actions. En normalisant la taille de la croissance du marché dans les indices S&P, US Aggregate (où les obligations d’État américaines sont la principale composante) et US IG en redéfinissant le point de départ à 1 (Figure 3 sur le graphique à droite), nous avons observé une croissance de 5 à 6 fois pour tous les marchés au cours des 25 dernières années. Par conséquent, nous ne voyons pas les obligations d’entreprises faire quoi que ce soit d’inhabituel par rapport à d’autres marchés.
Figures 2 et 3 : La croissance des marchés du crédit ne fait pas d’ombre aux autres marchés.
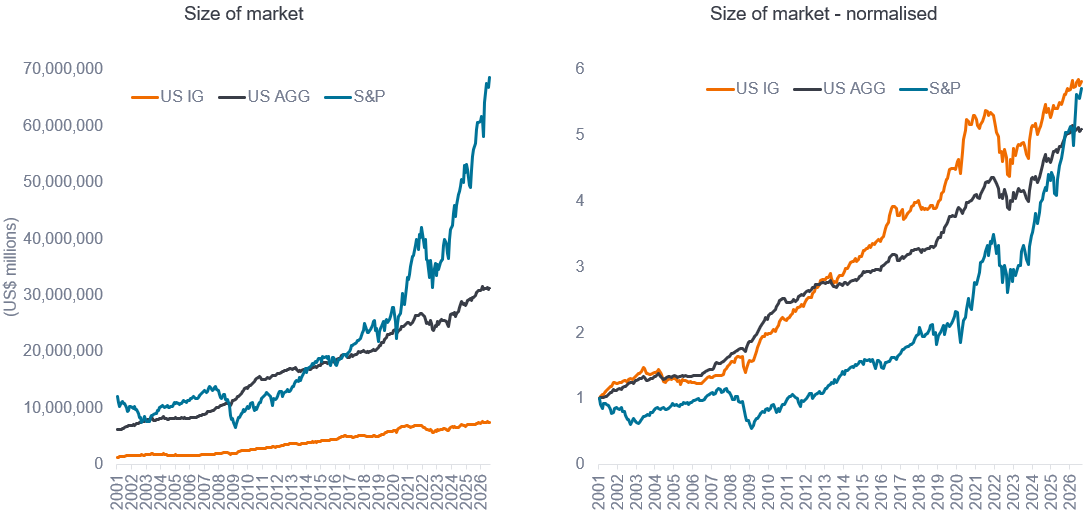
Source : Bloomberg, Janus Henderson, du 31 janvier 2001 au 31 août 2026.
La thèse de l’éviction suppose une offre de capitaux limitée, or l’offre de capitaux disponibles a fortement augmenté. [6] Le solde des comptes en liquidités des ménages américains est passé de 10 000 milliards de dollars à 20 000 milliards de dollars au cours des cinq dernières années. [7] Les rendements attractifs offerts expliquent donc les entrées massives de capitaux (les rendements des titres IG américains s’élèvent actuellement à 5,8 %). [8]Cette année, l’offre nette de crédits IG américains sera probablement la plus élevée jamais enregistrée, mais la demande devrait également atteindre un niveau record.
L'offre reste importante
L'histoire montre cependant que l'offre peut avoir un impact significatif à l'échelle sectorielle, même si le marché dans son ensemble semble en mesure de l'absorber. La pression technique (ou liée à l’offre) provenant de l’émission peut apparaître avant qu’une détérioration des fondamentaux ne se manifeste. Au cours de la période de contraction énergétique de 2014-2016, les investissements massifs financés par l'endettement ont contribué à la surcapacité dans l'ensemble de la chaîne d'approvisionnement en hydrocarbures américains. Lorsque les prix du pétrole se sont effondrés, la dégradation des conditions d’exploitation a révélé une structure du capital étirée, entraînant finalement une détérioration fondamentale.
C’est là toute la nuance aujourd’hui : les investissements liés à l'IA généreront-ils les bénéfices et les flux de trésorerie nécessaires pour soutenir les emprunts, ou contribueront-ils à terme à une surcapacité et à des fondamentaux plus faibles ? L’offre n’est donc qu’une partie de l’image. La recherche crédit ciblée évalue la manière dont l'offre interagit avec les fondamentaux et les valorisations et si le rendement potentiel compense adéquatement les investisseurs pour les risques.
Le même principe nous ramène aux titres du Trésor américain. Un rendement de 5 % peut attirer des capitaux sur les obligations, mais il relève également le seuil à atteindre pour le crédit d’entreprise s’il veut offrir aux investisseurs une compensation suffisante pour le risque supplémentaire qu'il représente. La capacité d’absorption des nouvelles émissions dépendra non seulement du volume mis sur le marché, mais aussi des fondamentaux des émetteurs et de l'adéquation des rendements aux risques. Ce qui souligne l’importance de tenir compte à la fois des conditions macroéconomiques et des fondamentaux propres à chaque émetteur lors d’un investissement dans des obligations.
**Intelligence artificielle (IA) :** La simulation de l'intelligence humaine par des systèmes informatiques. L'IA implique généralement l'apprentissage à partir des données, l'identification de schémas et l'utilisation de ces informations pour faire des prédictions ou accomplir des tâches.
**Obligation :** titre de créance émis par une entreprise ou un État pour lever des fonds. L'investisseur qui achète une obligation prête de fait de l'argent à son émetteur. Les obligations versent aux investisseurs des paiements périodiques fixes (un coupon), ainsi que le remboursement du montant initial investi à l'échéance (la valeur nominale). En raison de leurs paiements d’intérêts périodiques fixes, les obligations sont également souvent appelées titres obligataires.
**Banque centrale :** Une institution nationale chargée de gérer la monnaie d’un pays, sa masse monétaire et ses taux d’intérêt. Les banques centrales peuvent également superviser le système bancaire et agir pour maintenir la stabilité financière.
Coupon : un paiement d’intérêt régulier versé sur une obligation décrit comme un pourcentage de la valeur nominale d’un investissement. À titre d'exemple, si une obligation a une valeur nominale de 100 livres sterling et un coupon annuel de 5 %, l'obligation paiera 5 livres sterling d'intérêts par an.
Crédit : Le crédit est généralement défini comme un accord entre un prêteur et un emprunteur. Il est souvent utilisé de manière restrictive pour décrire les emprunts des entreprises, qui peuvent prendre la forme d'obligations d'entreprise, de prêts ou d'autres classes d'actifs à taux fixe.
**Fondamentaux du crédit :** Facteurs utilisés pour évaluer la capacité d’un emprunteur à satisfaire ses obligations d’endettement, tels que les revenus, les bénéfices, les flux de trésorerie, l’effet de levier et la solidité de son bilan.
**Risque de crédit :** le risque qu’un emprunteur manque à ses obligations contractuelles en n'honorant pas les paiements d’intérêts requis ou en ne remboursant pas le prêt. Tout ce qui améliore les conditions d’une entreprise peut contribuer à réduire son risque de crédit.
Spread de crédit : différence de rendement entre des titres de maturité similaire mais de qualité de crédit différente, souvent utilisée pour comparer le rendement des obligations d’entreprise à celui des obligations d’État. L’élargissement des spreads indique généralement une détérioration de la qualité de crédit des emprunteurs, tandis que leur resserrement traduit une amélioration.
**Effet d’éviction :** situation où des emprunts substantiels effectués par un émetteur ou une partie du marché absorbent le capital des investisseurs, réduisant potentiellement la demande pour la dette d’autres emprunteurs ou augmentant les rendements que ces emprunteurs doivent proposer.
Duration : mesure de la sensibilité du prix d'une obligation aux variations des taux d'intérêt. Plus la duration d’une obligation est longue, plus sa sensibilité aux variations des taux d’intérêt est élevée, et vice versa.
**Réserve fédérale (Fed) :** Banque centrale des États-Unis, chargée de mener la politique monétaire des États-Unis et de soutenir la stabilité de son système financier.
**Obligations :** voir obligations.
**Crise financière mondiale :** perturbation grave du système financier mondial ayant atteint son paroxysme en 2008, entraînant des tensions considérables au sein des banques, des marchés du crédit, des économies et des marchés d’investissement.
Géant du numérique (Hyperscaler) : une très grande entreprise technologique qui opère des infrastructures informatiques, de cloud ou de data center étendues et peut rapidement étendre cette infrastructure pour répondre à la demande.
Inflation: The rate at which the prices of goods and services are rising in an economy. The consumer price index (CPI) and retail price index (RPI) are two common measures; the opposite of deflation.
**Obligation investment grade :** une obligation émise par un État ou une entreprise présentant un risque de défaut de paiement relativement faible, ce qui se traduit par une notation plus élevée attribuée par les agences de notation.
Émetteur : une entreprise, un gouvernement ou toute autre organisation qui lève des fonds en émettant des titres tels que des obligations.
**Échéance :** la date d'échéance d'une obligation est la date à laquelle l'investissement principal (et le coupon final éventuel) est payé aux investisseurs. Les obligations à court terme arrivent généralement à échéance dans les cinq ans, les obligations à moyen terme dans les cinq à dix ans, et les obligations à plus long terme après plus de dix ans.
Surcapacité : une situation dans laquelle une industrie ou un secteur possède une capacité de production supérieure à celle nécessaire pour répondre à la demande. Ceci peut exercer une pression sur les prix, les bénéfices et la capacité des emprunteurs à rembourser leur dette.
**Marché primaire :** marché où de nouveaux titres, tels que des obligations ou des actions, sont émis et vendus aux investisseurs pour la première fois.
Resserrement quantitatif (QT) : une politique monétaire d’un gouvernement utilisée occasionnellement pour réduire la masse monétaire en vendant des titres d’État ou en les laissant arriver à échéance et en les retirant de ses soldes de liquidités.
**Rendement réel :** le rendement d'un investissement après prise en compte de l'inflation. Un rendement réel positif signifie que le rendement est supérieur au taux d'inflation en vigueur.
Gestionnaire de réserves : une institution chargée de gérer les réserves de change d’un pays, qui peuvent comprendre des devises étrangères, des obligations d’État et d’autres actifs hautement liquides.
**Rendement total :** rendement global d'un investissement sur une période donnée, qui tient compte à la fois du revenu perçu et des gains ou pertes de sa valeur.
**Bons du Trésor américain/titres du Trésor américain :** obligations émises par le gouvernement américain. En achetant des obligations d'État, l’investisseur devient un créancier du gouvernement. Les bons du Trésor et les obligations d’État américaines sont garantis par la pleine confiance et le crédit du gouvernement américain. Ils sont généralement considérés comme exempts de risque de crédit et ont généralement des rendements inférieurs à ceux des autres titres.
**Valorisation :** Évaluation de la valeur d’un actif ou d’un titre. Sur le marché obligataire, les valorisations peuvent être évaluées en comparant des mesures telles que le rendement d’une obligation ou son écart de crédit avec celles de titres similaires ou avec leurs niveaux historiques.
Rendement : Le niveau de revenu d'un titre sur une période déterminée, généralement exprimé en pourcentage. Pour une obligation, dans sa forme la plus simple, il s'agit du paiement du coupon divisé par le prix actuel de l'obligation.
Notes de bas de page
[1] Source : Janus Henderson, LSEG Datastream, rendement total en USD, du 19 octobre 2023 au 31 août 2026.
[2] Source : Deutsche Bank, 2 septembre 2026. Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
[3] Source : Citi, Credit talks, 14 septembre 2026.
[4] Source : Deutsche Bank, 7 août 2026.
[5] Source : Morgan Stanley, 10 avril 2026.
[6] Source : Federal Reserve, HSBC, au 30 juin 2026.
[7] Source : Bloomberg, indice ICE BofA US Corporate, au 14 septembre 2026.
[8] Source : Deutsche Bank, 2 septembre 2026.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.