Principaux points à retenir :
- Les dettes des marchés émergents en devises fortes (EMD HC) restent une classe d’actifs très diversifiée, comptant plus de 70 pays dans son univers d’investissement. Les opportunités, les risques et les trajectoires de développement varient d’un pays à l’autre.
- Les performances des obligations émergentes sont dans une large mesure le résultat de risques idiosyncrasiques. Dans l'environnement mondial volatil et en constante évolution d'aujourd'hui, la gestion active est essentielle pour séparer les gagnants des perdants.
- L'une des principales caractéristiques consiste à formuler des opinions par pays grâce à une recherche fondamentale approfondie, qui s'appuie souvent sur le terrain. Nous explorons ici six pays, exposons notre vision de leurs perspectives et expliquons notre raisonnement.1
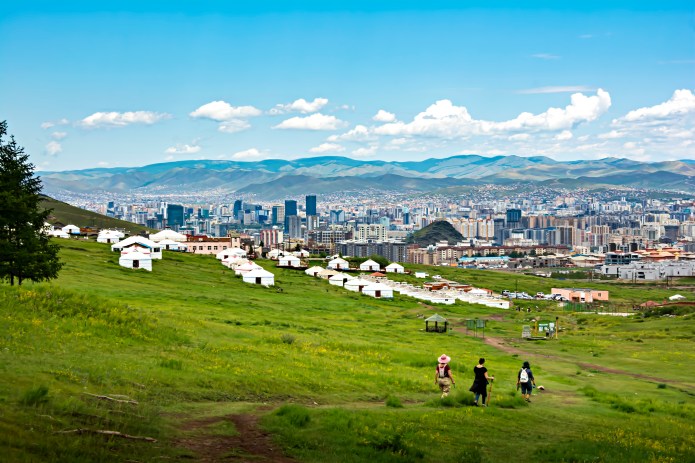
Vue sur la ville d’Oulan-Bator, Mongolie.
Les 3 pays positifs : la Mongolie, la Bosnie-Herzégovine et l’Argentine
Mongolie
La Mongolie offre une valeur attractive par rapport à ses fondamentaux. La dette souveraine se négocie globalement comme un crédit noté BB.L'univers d'investissement s'étend également au-delà de la dette souveraine, avec une exposition disponible par l'intermédiaire de banques d'État, d'une obligation municipale garantie par l'État et d'émetteurs d'obligations d'entreprises sélectionnés qui offrent un spread significatif.
Dynamique des notations : La Mongolie reste l’un des récits d’amélioration des notations souveraines les plus marquants des Économies Émergentes. Le crédit a bénéficié d'une croissance solide, de la baisse des ratios de dette, de l’amélioration des indicateurs externes, de la hausse des réserves de change et de la poursuite des réformes politiques. Dans notre cadre, la trajectoire reste positive et de nouvelles hausses des notations sont probables au cours des 18 à 24 prochains mois. La réussite de la renégociation du projet de mine de cuivre d’Oyu Tolgoi (OT) (actuellement en cours) pourrait anticiper les flux de trésorerie et augmenter les bénéfices de la Mongolie tirés du projet, ce qui renforcerait les arguments en faveur de nouvelles hausses de notation.
Contexte macro-économique : La production élevée de cuivre, la résilience des exportations de matières premières, les réserves de change record et une gestion budgétaire prudente ont considérablement renforcé le bilan souverain, associés à une forte croissance, à de faibles déficits budgétaires et à une amélioration des comptes extérieurs. Les investissements dans les infrastructures ferroviaires et énergétiques pourraient continuer à soutenir la croissance et à faire progresser le programme de diversification des exportations du gouvernement.
Programme de réformes : L'orientation des réformes reste favorable à la notation du pays, les autorités étant concentrées sur l'amélioration de la gouvernance des entreprises d'État (EPE), le renforcement du climat d'investissement et le développement des marchés de capitaux nationaux.
Risque clé : La Mongolie a vu trois premiers ministres se succéder en neuf mois, tandis qu'un parti au pouvoir fracturé et le risque d'un boycottage de l'opposition pourraient limiter la capacité du gouvernement à adopter une législation, notamment des mesures budgétaires et de réforme. Le prochain cycle électoral (élections présidentielles l'été prochain et parlementaires en 2028) pourrait accroître les demandes de salaires plus élevés, de subventions et d'autres dépenses sociales, menaçant la position budgétaire du pays.
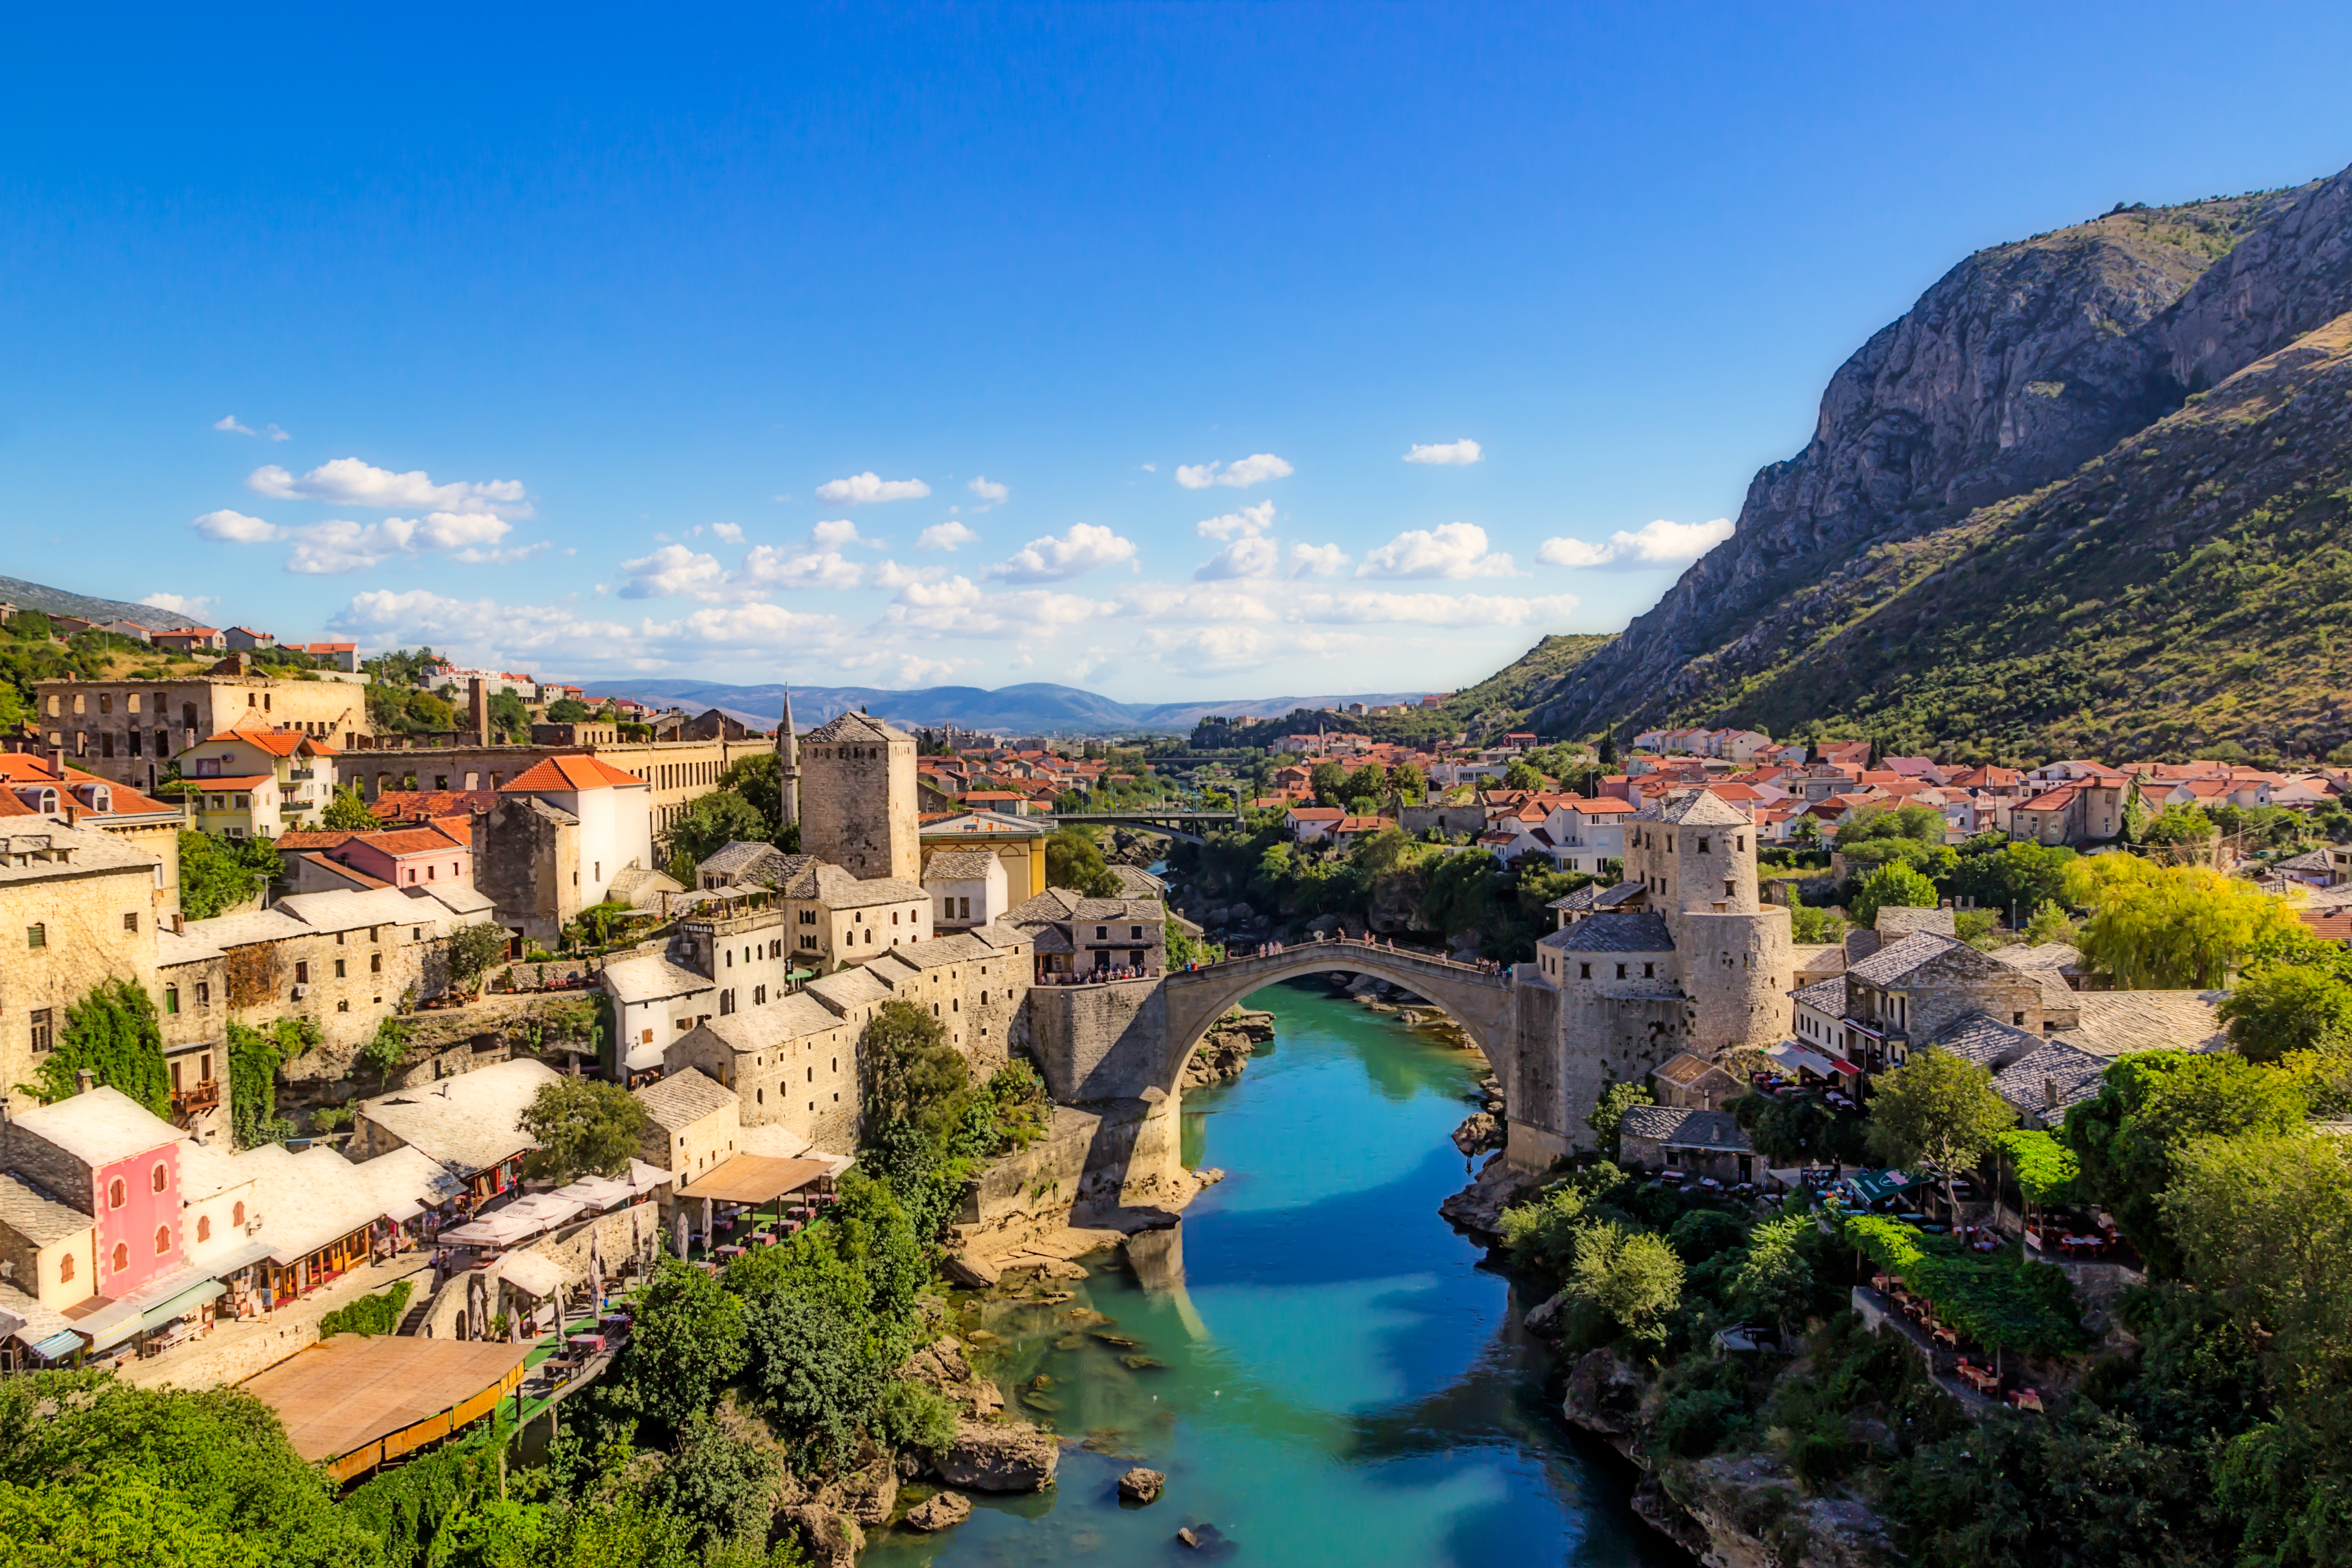
Bosnie-Herzégovine
La Bosnie reste l'une des histoires de crédit les plus solides de l'Europe frontière/ émergente du point de vue du bilan. Le cadre souverain est contraint par la politique, une démographie faible et une croissance économique ralentie. Pourtant, la dette reste exceptionnellement faible,le financement extérieur provient largement de prêts concessionnels et l’adhésion potentielle à l’UE offre un ancrage de crédit à moyen terme. Le débat clé est de plus en plus politique plutôt qu’économique.
Structure unique : La Bosnie-Herzégovine est considérée comme un pays aux fondamentaux macroéconomiques relativement sains, mais dont la situation est rendue complexe par un cadre politique et institutionnel particulièrement élaboré. Au niveau de l'État, les pouvoirs sont répartis entre la Fédération de Bosnie-Herzégovine (FBiH), la République serbe de Bosnie (RS) et le district de Brčko. Cette structure préserve la stabilité, mais entraîne souvent une paralysie politique, des retards dans les réformes et complique la gestion économique. Bien qu’interliées, les deux entités principales (RS et FBiH) émettent leur dette de manière indépendante en raison de leur autonomie budgétaire consacrée.
**Faible niveau d’endettement et bilan solide :** Les deux entités se distinguent dans l’univers des pays frontières par leur endettement exceptionnellement faible et leurs financements proviennent largement de prêts concessionnels d’institutions multilatérales. Le pays bénéficie de remises de fonds importantes, d'entrées d'investissements directs étrangers (IDE), d'abondantes réserves de change et d'un soutien continu d'institutions financières internationales. Le financement externe est diversifié et stable, tandis que le système de caisse d’émission et la couverture des réserves contribuent à soutenir la stabilité macroéconomique.
Un soutien de l’UE éloigné mais positif : Le processus d'adhésion à l'UE reste un cadre favorable à long terme pour les réformes et le financement externe, mais les progrès sont susceptibles d'être lents et irréguliers. La fragmentation politique, les problèmes de gouvernance et les goulets d’étranglement en matière de réforme sont toujours des obstacles.
Risque clé : le dérapage budgétaire lié à l'élection constitue le risque principal. La croissance des dépenses est tirée par les pensions, les transferts, les salaires et les dépenses d'infrastructure à l'approche des élections. L'incertitude géopolitique entourant la sécession potentielle de la Republika Srpska s'est récemment atténuée, mais elle reste un risque de fond à surveiller.
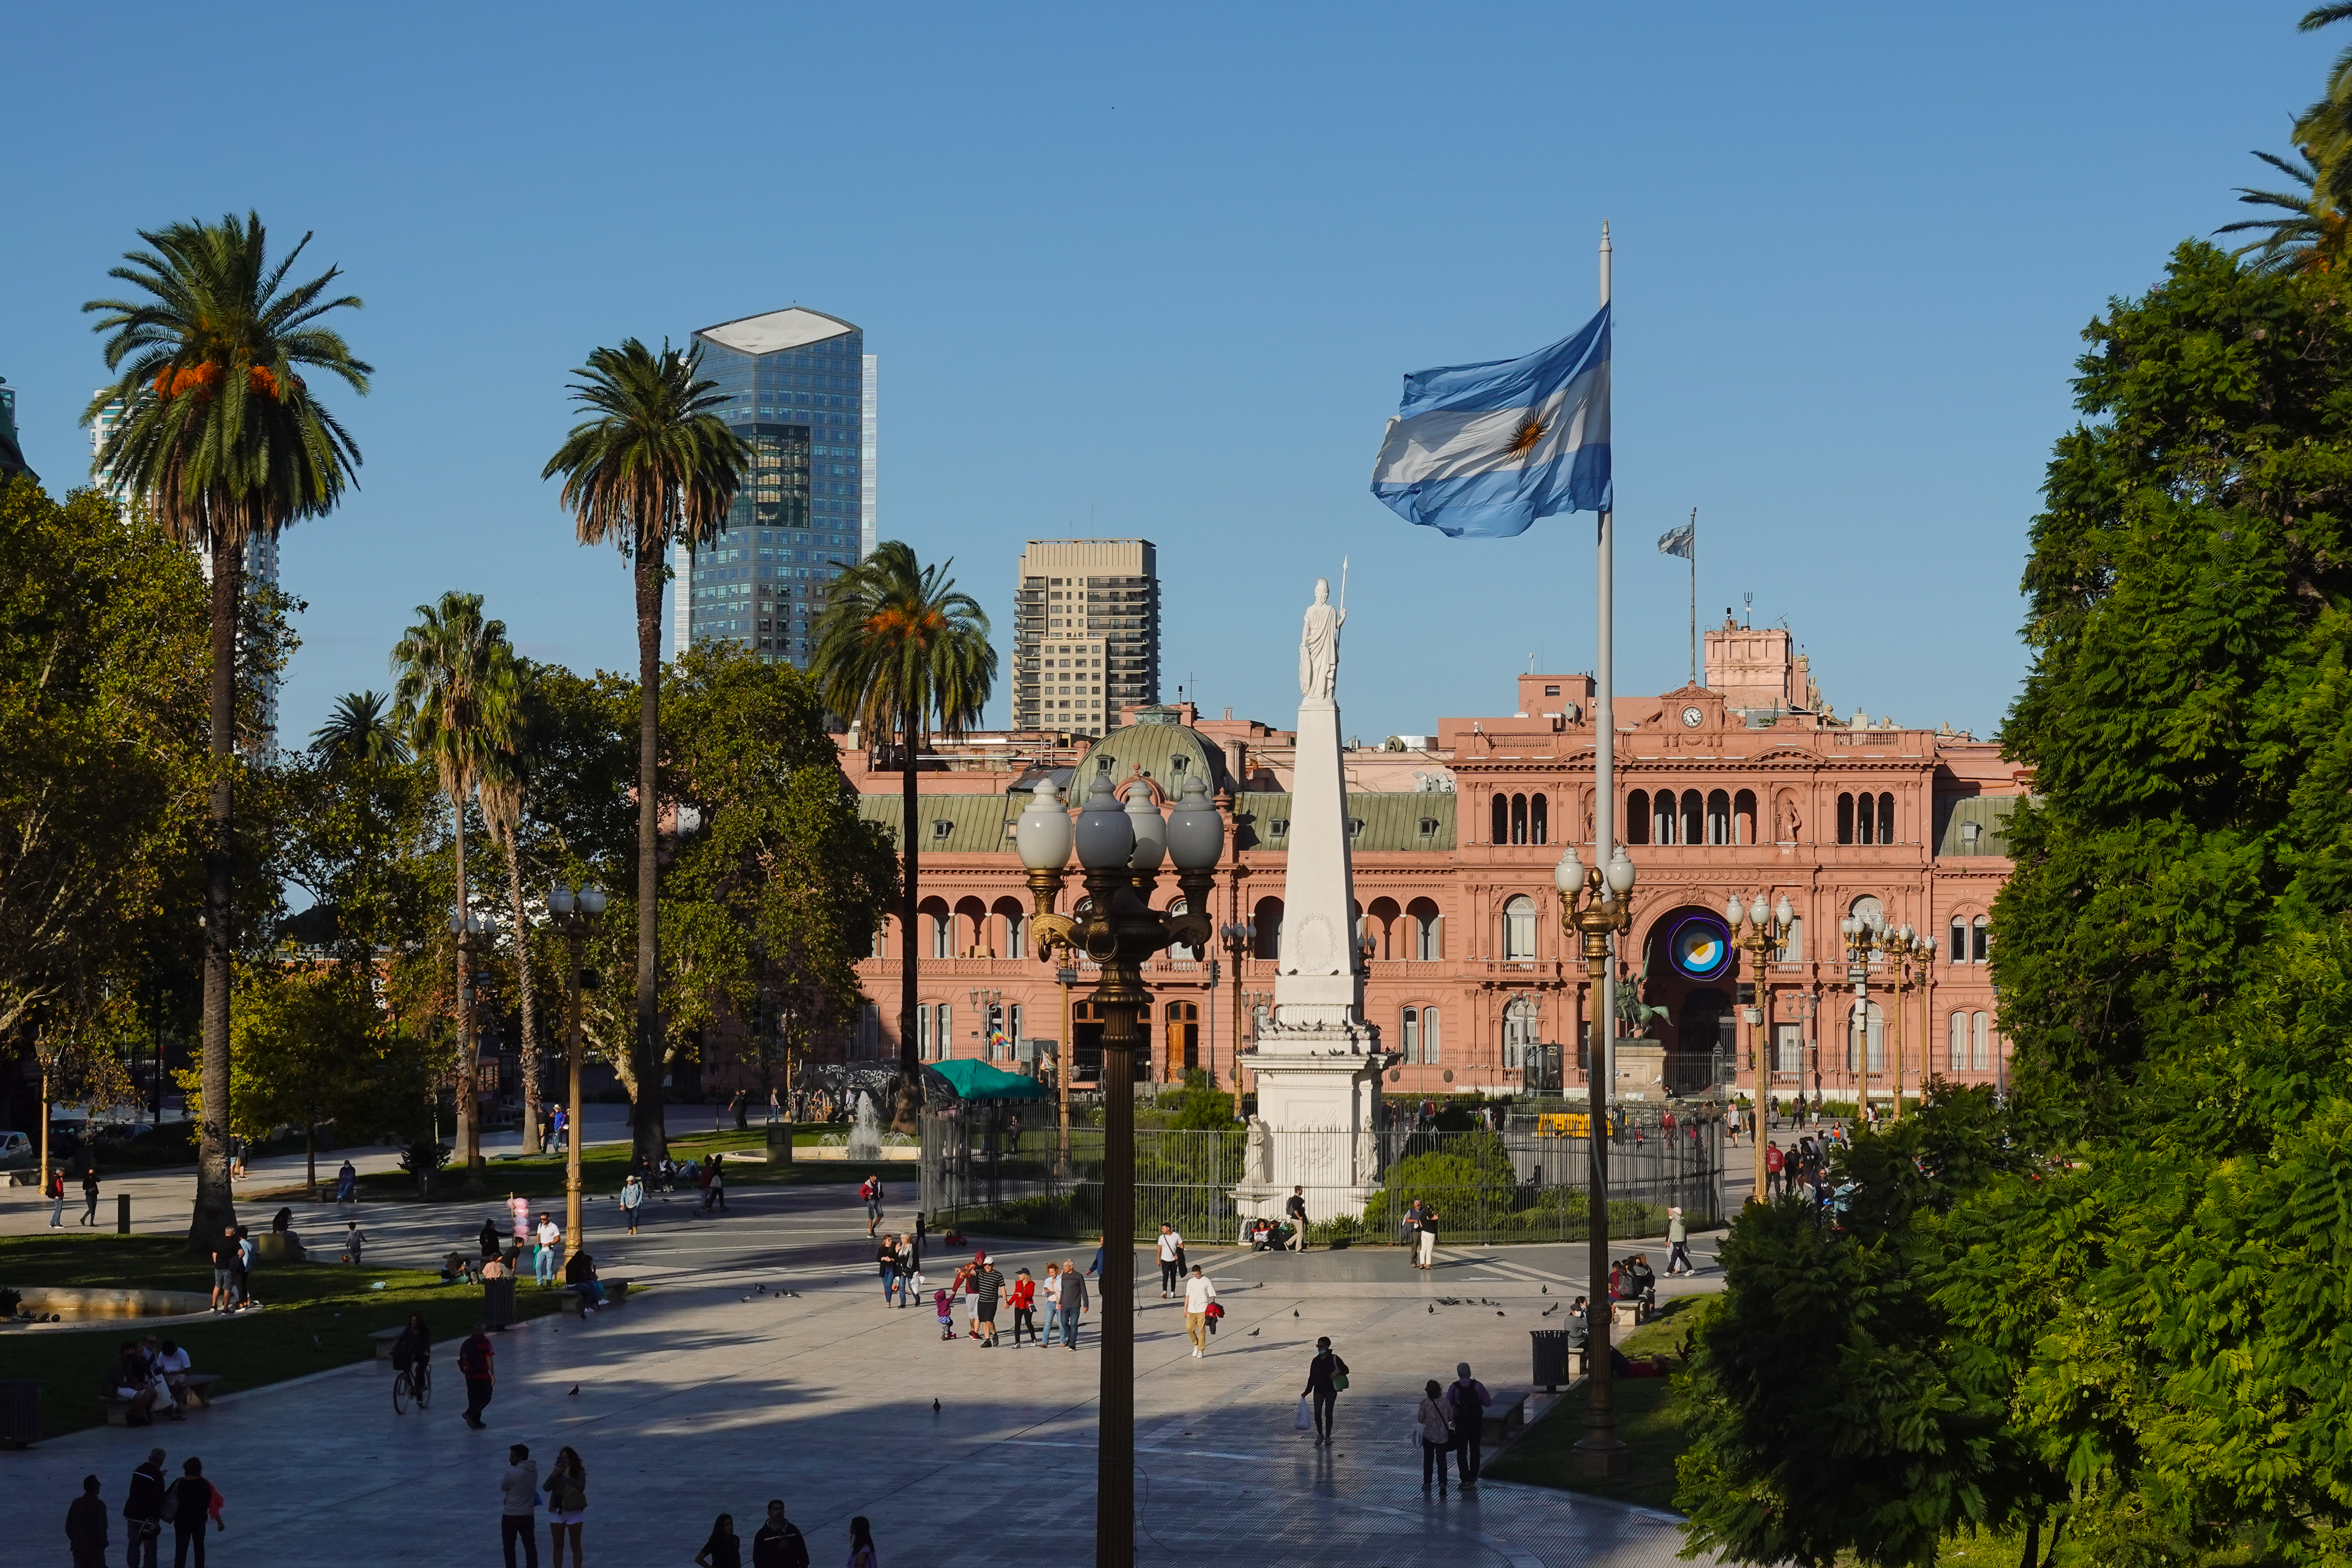
Argentine
Le risque de financement a été largement neutralisé. L'Argentine a obtenu des financements multilatéraux et officiels importants et a mis en place un plan de financement crédible. Le gouvernement a répété à plusieurs reprises qu'il n'avait pas besoin d'accéder aux marchés internationaux à court terme et qu'il pouvait attendre des conditions de financement plus attractives. Des excédents primaires durables, une discipline en matière de dépenses et un engagement en faveur de la stabilisation macroéconomique ont fondamentalement amélioré la viabilité de la dette et réduit le risque de défaut.
Dynamique des notations : l’Argentine est sortie de la catégorie « CCC ». Les agences de notation Fitch, S&P et Moody’s ont toutes relevé la notation de la dette souveraine de l’Argentine à « B-/Stable », Moody’s ayant par ailleurs assorti cette notation d’une perspective positive en 2026, un geste qui reflète l’amélioration des indicateurs budgétaires, le renforcement de la liquidité du pays et la confiance grandissante dans la continuité de la politique menée. Ces relèvements élargissent la base d’investisseurs potentiels et pourraient soutenir une compression supplémentaire des spreads.
• **Stabilité politique raisonnable :**Le Président Milei reste politiquement fort, réduisant le risque d’inversion des politiques. Après les élections de mi-mandat, les agences de notation ont souligné son mandat renforcé et son soutien accru au Congrès pour l’avancement des réformes, alors que l’opposition a jusqu'à présent eu du mal à présenter une alternative convaincante. Le marché considère de plus en plus que la continuité des réformes est le scénario de base.
Les réformes structurelles et le boom des exportations améliorent les perspectives externes du pays. La déréglementation, la RIGI2, les réformes minières et l’expansion de Vaca Muerta (champ pétrolifère à la frontière du Chili) attirent les investissements, stimulent les exportations et favorisent l’accumulation de réserves à long terme. L'Argentine est également l'un des rares pays qui pourrait bénéficier d’un épisode El Niño exceptionnellement fort en 2026-2027.
Risque principal : L'accumulation des réserves reste la principale vulnérabilité. Malgré d'importants progrès, l'Argentine doit encore reconstituer ses réserves et renforcer sa liquidité extérieure. Une perte de l'élan des réformes ou un choc externe pourrait ralentir l'amélioration de sa notation. Les risques politiques restent le facteur clé à surveiller dans la mesure où ils ont déjà gâché des élans positifs.
Les 3 « mauvaises » : Chine, Kenya et Bahreïn
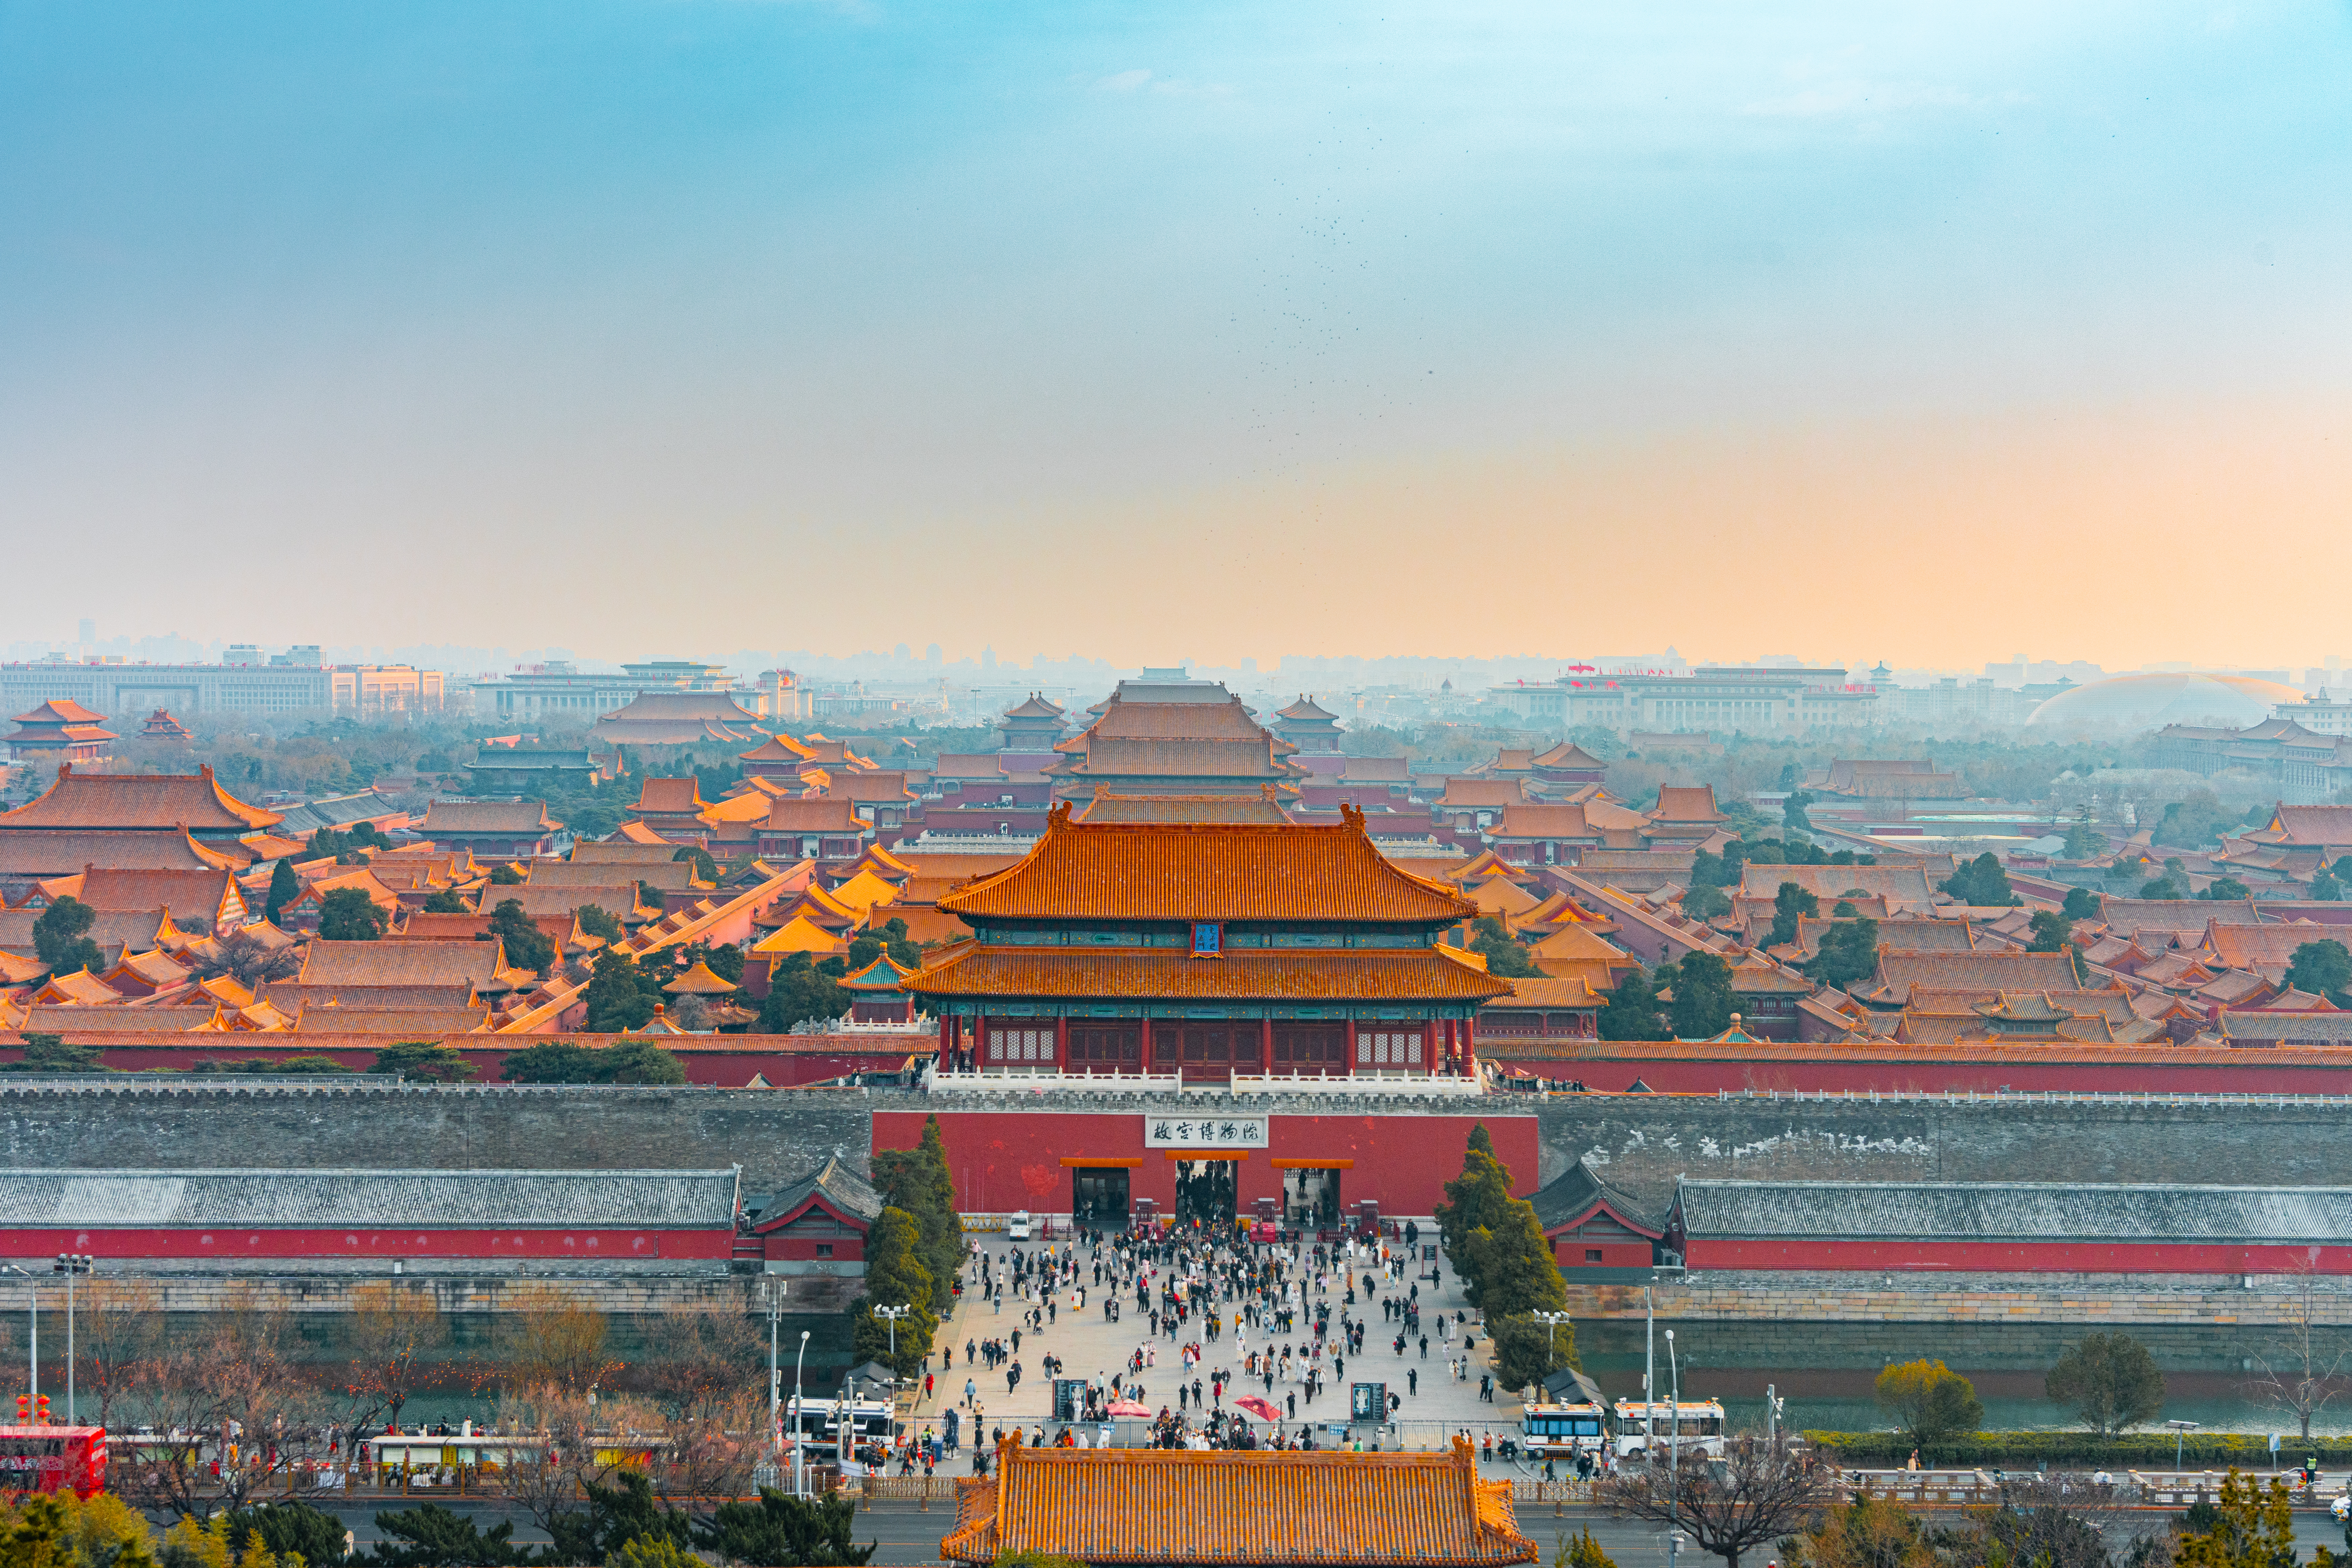
Chine
Les obligations souveraines en dollars américains (USD) chinoises offrent l'un des profils risque-récompense les moins attractifs dans l'univers de l'EMD HC. Les valorisations sont exceptionnellement élevées, avec plusieurs obligations souveraines USD chinoises s’étant échangées à des spreads négatifs par rapport aux bons du Trésor américains, ce qui signifie que les investisseurs ont accepté des rendements inférieurs à ceux des obligations d’État américaines comparables. Plus récemment, la Chine a émis des obligations en USD avec des rendements généralement alignés sur ceux des bons du Trésor américains.
Rendements au niveau des obligations du Trésor: Il est difficile de justifier l’acceptation de rendements équivalents rendements équivalents à ceux des bons du Trésor américains en s’exposant aux risques politiques, de gouvernance, géopolitiques et fondamentaux propres à la Chine. Le potentiel de hausse lié à une nouvelle compression des spreads semble extrêmement limité, alors que les risques de baisse restent importants. La Chine se comporte également différemment de la plupart des souverains émergents. Elle offre peu d’exposition aux facteurs traditionnels générateurs d’alpha dans les émergents que sont les réformes, l’amélioration des notations, la stabilisation macroéconomique ou la normalisation géopolitique. Par conséquent, elle ressemble davantage à un crédit émis par un marché développé à faible spread qu’à une opportunité d'investissement dans une obligation souveraine émergente typique.
Défi de valorisation : le même défi de valorisation s’étend aux quasi-souverains, où les investisseurs ne bénéficient que d’un spread supplémentaire limité malgré un risque de gouvernance et un risque d’événement plus élevés.Compte tenu de l’abondance d’opportunités plus attractives en termes de valorisation ailleurs dans cette Classe d'actifs, nous continuons de ne voir aucune raison impérieuse de détenir de la dette souveraine ou quasi-souveraine chinoise en devises fortes aujourd’hui.
Kenya
Le Kenya présente un profil rendement/risque peu intéressant, et nous évaluons le crédit principalement sur la base de sa capacité à accéder au marché à court terme et de son financement, plutôt que de sa notation fondamentale. Le spread souverain reste très sensible aux conditions de financement extérieur, à l’engagement du Fonds monétaire international (FMI) et à la confiance des investisseurs, ce qui fait de la liquidité le principal facteur de risque.
Exécution budgétaire : Le Kenya n'a cessé de manquer ses objectifs d'assainissement budgétaire, ses plans d'ajustement ambitieux étant régulièrement dilués ou retardés lors de leur mise en œuvre. Selon les estimations, le déficit budgétaire le plus récent devrait atteindre 6,4 % du PIB, soit 1,7 % du PIB de plus que l’objectif initial, soulignant ainsi le faible bilan en matière d’amélioration durable de la dynamique de la dette.3 Les manifestations meurtrières de mai 2026 et l'élection d'août 2027 révèlent de fortes contraintes sociales et politiques, limitant la possibilité d'une amélioration budgétaire significative. Le recours croissant aux financements hors bilan suscite des inquiétudes quant à la transparence budgétaire et à la gouvernance, tout en générant des engagements conditionnels supplémentaires pour l'État.
L'engagement du FMI: Le Kenya a souvent utilisé les progrès et les discussions de programme du FMI pour restaurer la confiance des marchés et faciliter l'émission d'euro-obligations, mais l'impulsion des réformes s'est affaiblie une fois que les pressions de financement se sont atténuées. Cela a érodé la confiance dans le fait que les mesures budgétaires annoncées se traduiront par une amélioration durable de la situation du crédit. Une conclusion réussie du programme du FMI (chose que nous n'attendons pas actuellement) reste le principal risque de queue.
**Valorisation :**Le marché considère de plus en plus le Kenya comme un exemple réussi de refinancement, à la suite de l’atténuation des inquiétudes concernant les besoins de financement à court terme.Les faiblesses budgétaires non résolues, la dépendance à un accès continu aux marchés et l’incertitude entourant la mise en œuvre des réformes pourraient réapparaître si les conditions de financement devenaient moins favorables, et les valorisations actuelles ne compensent pas pleinement ces risques.
Risque clé : la hausse durable des prix du pétrole (les deux tiers de ses importations de pétrole proviennent de la région du Golfe)4 continue d’être un risque majeur. Le Kenya est devenu plus résilient, mais des prix du pétrole plus élevés alourdiraient sa situation financière globale.
Bahreïn
Bahreïn a toujours une perspective structurelle négative. Les développements récents confirment la thèse selon laquelle Bahreïn est une opportunité d'investissement peu attractive malgré l'écartement significatif des spreads. Les fondamentaux budgétaires et externes sont faibles, les marges de manœuvre des pouvoirs publics sont très limitées et le pays dépend d’un soutien rapide du Conseil de coopération du Golfe (CCG).
Contexte macroéconomique : La dette publique de Bahreïn a atteint un niveau estimé à 152 % du PIB, tandis que ses réserves de change s’élèvent à moins de 4 milliards de dollars US, ce qui équivaut à environ 6 % de son PIB et à environ trois mois d’importations.5 Cela laisse Bahreïn avec le bilan le plus faible parmi les états du Golfe. Les dommages causés aux infrastructures énergétiques et les perturbations du trafic dans le détroit d'Ormuz ont fortement réduit la production de pétrole et les recettes de l'État, tandis que le tourisme et l'activité intérieure se sont également affaiblis, rendant la situation budgétaire encore plus difficile.
**Marges de manœuvre :** Les marges de manœuvre du Bahreïn sont modestes compte tenu de ses futurs besoins de financement et ne sont pas complétées par un fonds souverain significatif. La parité du dinar avec le dollar limite davantage la flexibilité politique et exerce une pression sur les réserves en période de tensions externes.
Impact du conflit : Les opérations de raffinage ont été perturbées et auraient été frappées par des drones ; l'aluminium fait face à des risques croissants en matière de chaîne d'approvisionnement ; et le commerce et le tourisme ont été à l'arrêt.
Soutien du CCG : La question d’investissement clé n’est pas de savoir si Bahreïn a besoin d’un soutien supplémentaire du Golfe, mais quand il arrivera et à quelles conditions. La ligne de swap des Émirats arabes unis d’un montant de 5,4 milliards de dollars et l’accès continu au marché ont permis de gagner du temps, mais les remboursements de la dette extérieure de plus de 5 milliards de dollars d’ici à la fin 2027 dépassent les réserves actuelles.6
Valorisation et risque clé : Une aide extérieure est probable, étant donné les risques de contagion régionaux d’un éventuel défaut ou d'une pression sur le dollar, ainsi que le coût budgétaire relativement limité pour les états membres du CCG plus aisés. Le moment de l'aide pourrait être postérieur aux attentes du marché et être retardé jusqu'à ce qu'un moment critique survienne et que Bahreïn perde conséquemment son accès au marché, de manière similaire à l'épisode de sauvetage de 2018.
Notes de bas de page
1 Ce qui précède est le point de vue de l'équipe Portfolio, ne doit pas être interprété comme un conseil et peut ne pas refléter d'autres opinions au sein de l'organisation. Les points de vue sont susceptibles d'être modifiés sans préavis.
2 Régimen de Incentivo para Grandes Inversiones (Régime d'incitation aux grands investissements), un cadre d'investissement phare introduite sous l'administration Milei pour attirer les investissements nationaux et étrangers à grande échelle.
3 Source : Citi, 7 juillet 2026.
4 Source : Goldman Sachs, 1er juillet 2026.
5 Source : BofA, à fin juin 2026.
6 Source : Haver, Bloomberg, Ministry of Finance and National Economy, Banque centrale de Bahreïn (CBB), prospectus d'obligations, BofA Global Research, 3 août 2026.
Les titres de créance souverains sont soumis au risque supplémentaire que, dans certaines circonstances politiques, diplomatiques, sociales ou économiques, certains pays en développement qui émettent des titres de créance de qualité inférieure puissent ne pas être en mesure ou ne veuillent pas rembourser le principal ou les intérêts à l’échéance.
Les titres étrangers s’accompagnent de risques supplémentaires, dont la fluctuation des devises, l’incertitude politique et économique, une volatilité accrue, une liquidité moindre et des normes différentes en matière de reporting financier et de communication d’informations, autant de facteurs qui sont amplifiés sur les marchés émergents.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Historiquement, les investissements sur les marchés émergents sont sujets à des gains et/ou pertes plus importants. Ainsi, les performances peuvent être volatiles.
Investissement actif : Une approche de gestion d’investissement dans laquelle un gestionnaire de fonds vise activement à surperformer ou à battre un indice ou un indice de référence spécifique grâce à la recherche, à l’analyse et aux choix d’investissement qu’il fait. L’opposé de l’investissement passif.
Bilan : Un état financier qui résume les actifs, les passifs et les capitaux propres d'une entreprise à un moment précis. Chaque élément donne aux investisseurs une idée de ce que l’entreprise possède et doit, ainsi que du montant investi par les actionnaires.
Flux de trésorerie : le montant net de la trésorerie et des équivalents de trésorerie transférés à l'intérieur et à l'extérieur d'une entreprise. Un flux de trésorerie positif indique que les entrées d'argent sont plus importantes que les sorties, alors qu'un flux de trésorerie négatif signifie que les sorties d'argent sont plus importantes que les entrées.
Point d’ancrage du crédit : Il s’agit généralement d’une entité principale et financièrement stable (telle qu’une grande entreprise ou un acheteur) dont le solide profil de crédit constitue la base de l’octroi de crédits ou de financements à des entités plus petites et connectées dans une chaîne d’approvisionnement.
Financement concessionnel : financement fourni à des conditions plus favorables que les prêts du marché, tels que des taux d’intérêt plus bas, des périodes de remboursement plus longues ou des périodes de grâce.
**Passifs éventuels :**Obligations financières potentielles susceptibles de survenir à l'avenir en fonction de l'issue d'un événement ou d'une situation spécifique.
**Entreprise :**Sociétés privées ou émetteurs qui ne remplissent pas les conditions requises pour être considérés comme des entités souveraines, quasi-souveraines, majoritairement souveraines ou sous-souveraines. Les émetteurs d'entreprise sont évalués principalement sur leurs fondamentaux de crédit autonomes plutôt que sur le soutien du gouvernement.
Notation de crédit : une évaluation indépendante de la capacité d'un emprunteur à rembourser sa dette. Les notations vont généralement des emprunteurs de meilleure qualité dont le risque perçu est plus faible aux emprunteurs moins bien notés dont le risque perçu est plus élevé.
Comité des devises : C'est un système monétaire dans lequel la monnaie d'un pays est liée à une autre monnaie à un taux de change fixe et la banque centrale détient suffisamment de réserves de change pour honorer cet engagement.
**Paritéfixe :** Système dans lequel la monnaie d’un pays est fixée à un taux de change spécifié par rapport à une autre monnaie.
Équilibre de la dette : Capacité d'un gouvernement à respecter ses obligations de dette à long terme sans avoir besoin d'un soutien financier exceptionnel ni de risquer un défaut.
Risque de défaut :Le risque qu'un emprunteur soit incapable ou ne veuille pas effectuer les paiements d'intérêts ou rembourser le montant principal d'un prêt ou d'une obligation lorsqu'il arrive à échéance.
Marchés émergents : L’économie d’un pays en développement qui est en train de s'intégrer à l'économie mondiale. Cela peut inclure des progrès dans des domaines tels que la profondeur et l'accès aux marchés des obligations et des actions et le développement d'institutions financières et réglementaires modernes. La dette des marchés émergents est constituée d'obligations émises par des gouvernements ou des entreprises de pays émergents.
Fondamentaux économiques : facteurs sous-jacents qui influencent la vigueur et la stabilité d'une économie, tels que la croissance, l'inflation, les niveaux d'endettement et les finances publiques.
**Métriques externes :**En économie, une mesure de la Performance d'un pays ou d'une entreprise par rapport à son environnement externe ou à ses transactions étrangères. **comptes externes** (aussi appelés comptes internationaux) suivent toutes les transactions économiques et les positions financières entre les résidents d'un pays et le reste du monde.
Euro-obligation : Obligation libellée dans une devise autre que celle du pays où elle est émise. En dépit de son nom, une Euro-obligation n’est pas nécessairement émise en euro.
Financement externe : fonds provenant de l'extérieur d'un pays, souvent fournis par des investisseurs internationaux, des banques ou des institutions multilatérales.
Liquidité extérieure : capacité d’un pays à faire face à ses obligations de paiement internationales en utilisant des actifs en devises étrangères et des sources de financement.
Assainissement budgétaire : Mesures prises par un gouvernement à l’œuvre pour réduire le déficit budgétaire et améliorer la pérennité des finances publiques, généralement par des réductions des dépenses, des augmentations des recettes ou une combinaison des deux.
Déficit budgétaire : Montant par lequel les dépenses d’un gouvernement excèdent ses revenus sur une période donnée.
Position budgétaire : Mesure de la santé financière globale d’un gouvernement, qui prend en compte ses revenus, ses dépenses, ses niveaux d’endettement et son solde budgétaire.
**Dérapage budgétaire :**Détérioration des finances publiques, généralement lorsque les dépenses sont supérieures ou les recettes inférieures aux prévisions.
**Investissement direct étranger (IDE) :**Investissement réalisé par une entreprise ou un particulier dans un pays donné dans les activités ou les actifs d’une entreprise située dans un autre pays.
Réserves de change : Actifs détenus par la banque centrale d'un pays, généralement dans les principales devises étrangères, et pouvant être utilisés pour soutenir la monnaie et respecter les obligations de paiement internationales.
Produit intérieur brut (PIB) : valeur de tous les produits et services finis produits par un pays sur une période spécifique (généralement trimestrielle ou annuelle). Lorsque le PIB augmente, les gens dépensent davantage et les entreprises peuvent se développer. Le PIB est un indicateur général de la taille et de la santé de l’économie d’un pays et peut être utilisé pour comparer différentes économies.
Dette en monnaie forte : Une obligation émise par un gouvernement ou une entreprise de marché émergent dont les intérêts et le capital sont remboursés dans une grande monnaie internationale, comme le dollar américain.
Risque idiosyncrasique : facteurs propres à une entreprise et présentant peu ou pas de corrélation avec le risque de marché.
Inflation : Taux auquel augmente le prix des biens et services dans une économie. L’ indice des prix à la consommation (IPC) et le Retail Price Index (RPI) sont deux mesures courantes ; à l’opposé de la déflation.
Fonds monétaire international (FMI) : Une organisation internationale qui s’efforce de promouvoir la stabilité économique mondiale et qui fournit un soutien financier et des conseils politiques aux pays membres.
Liquidité : mesure de la facilité avec laquelle un actif peut être acheté ou vendu sur le marché. Les actifs pouvant être aisément négociés sur le marché en volumes importants, sans provoquer de variations significatives de prix, sont dits « liquides ».
**Macroéconomique :**Se rapportant à l’économie dans son ensemble, comprenant des facteurs tels que la croissance économique, l'inflation, l'emploi et les finances publiques.
Sociétés majoritairement détenues par l’État : Entités dont le gouvernement détient ou contrôle 50 % ou plus des actions ou des droits de vote, mais qui ne sont pas nécessairement détenues ou garanties à 100 %. Parmi les exemples figurent de nombreuses compagnies pétrolières nationales, des services publics et des banques.
Accès aux marchés : la capacité d'un État ou d'une entreprise à emprunter de l'argent aux investisseurs sur les marchés des capitaux.
Financements multilatéraux : Financement fourni par des institutions internationales, telles que le Fonds monétaire international (FMI) ou la Banque mondiale, pour soutenir des programmes économiques ou des projets de développement.
**Amortisseurs politiques :**Ressources financières ou outils de politique monétaire que les gouvernements peuvent utiliser pour gérer les chocs économiques ou les périodes de stress.
**Excédent primaire :**situation dans laquelle les recettes d'un gouvernement dépassent ses dépenses, à l'exclusion des paiements d'intérêts sur la dette existante.
Quasi-souverain : Entités détenues à 100 % par ou garanties à 100 % par l'État.
**Rehaussement de notation :**amélioration de la notation de crédit d'un emprunteur par une agence de notation, reflétant une capacité perçue plus forte à s'acquitter de ses obligations de dette.
Programme de réformes : Un programme de changements politiques visant à améliorer la Performance économique d'un pays, ses finances publiques ou son environnement d'investissement.
**Refinancement :**Processus consistant à remplacer une dette existante par de nouveaux emprunts, souvent pour prolonger les délais de remboursement ou obtenir des conditions de financement plus favorables.
Transferts de fonds : Argent envoyé par les personnes travaillant à l'étranger à leur famille ou à des ménages dans leur pays d'origine.
**Accumulation de réserves :** Augmentation au fil du temps des réserves de change d'un pays.
Souverain : Dette émise directement par un gouvernement national ou un État souverain.
**Fonds souverain :**Un fonds d’investissement d’État qui investit l’épargne nationale ou les excédents de recettes au nom d’un gouvernement.
**Spread (écart de crédit) :**Différence de rendement entre des titres ayant une échéance similaire mais une qualité de crédit différente, souvent utilisée pour décrire la différence de rendement entre les obligations d’entreprises et les obligations d’État. L'élargissement des spreads indique généralement une détérioration de la solvabilité des entreprises emprunteuses, tandis qu'un resserrement témoigne de son amélioration.
Compression des écarts de crédit : Un rétrécissement des écarts de crédit, indiquant généralement que les investisseurs perçoivent moins de risque et sont prêts à accepter un rendement supplémentaire inférieur.
**Entreprise publique (EP) :**Entité commerciale créée, détenue entièrement ou contrôlée de manière significative par un gouvernement national ou local pour exercer des activités commerciales.
**Ligne de swap :**Une ligne de swap de banque centrale est un arrangement économique qui permet à deux pays d'échanger directement leurs monnaies locales. Ce mécanisme garantit aux institutions financières un accès fiable aux liquidités en devises étrangères sans avoir à s’appuyer sur les marchés des changes ouverts.
Collectivités territoriales : Entités publiques inférieures au niveau national, telles que les États fédérés, les provinces, les municipalités, les régions et les autorités locales.
Rendement :niveau de revenu généré par un titre sur une période donnée, généralement exprimé en pourcentage. Pour les actions, une mesure couramment utilisée est le rendement du dividende, qui rapporte les dividendes récemment versés par action au cours de l'action. Dans le cas d’une obligation, dans sa forme la plus simple, le rendement correspond au montant du coupon divisé par le prix actuel de l’obligation.
.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.