Chart to Watch: Have CLOs justified their credit ratings?
Global Head of Securitised Products John P Kerschner and Portfolio Managers Denis Struc and John Baumgardner discuss how collateralized loan obligations (CLOs) have consistently shown better credit strength than their corporate counterparts.
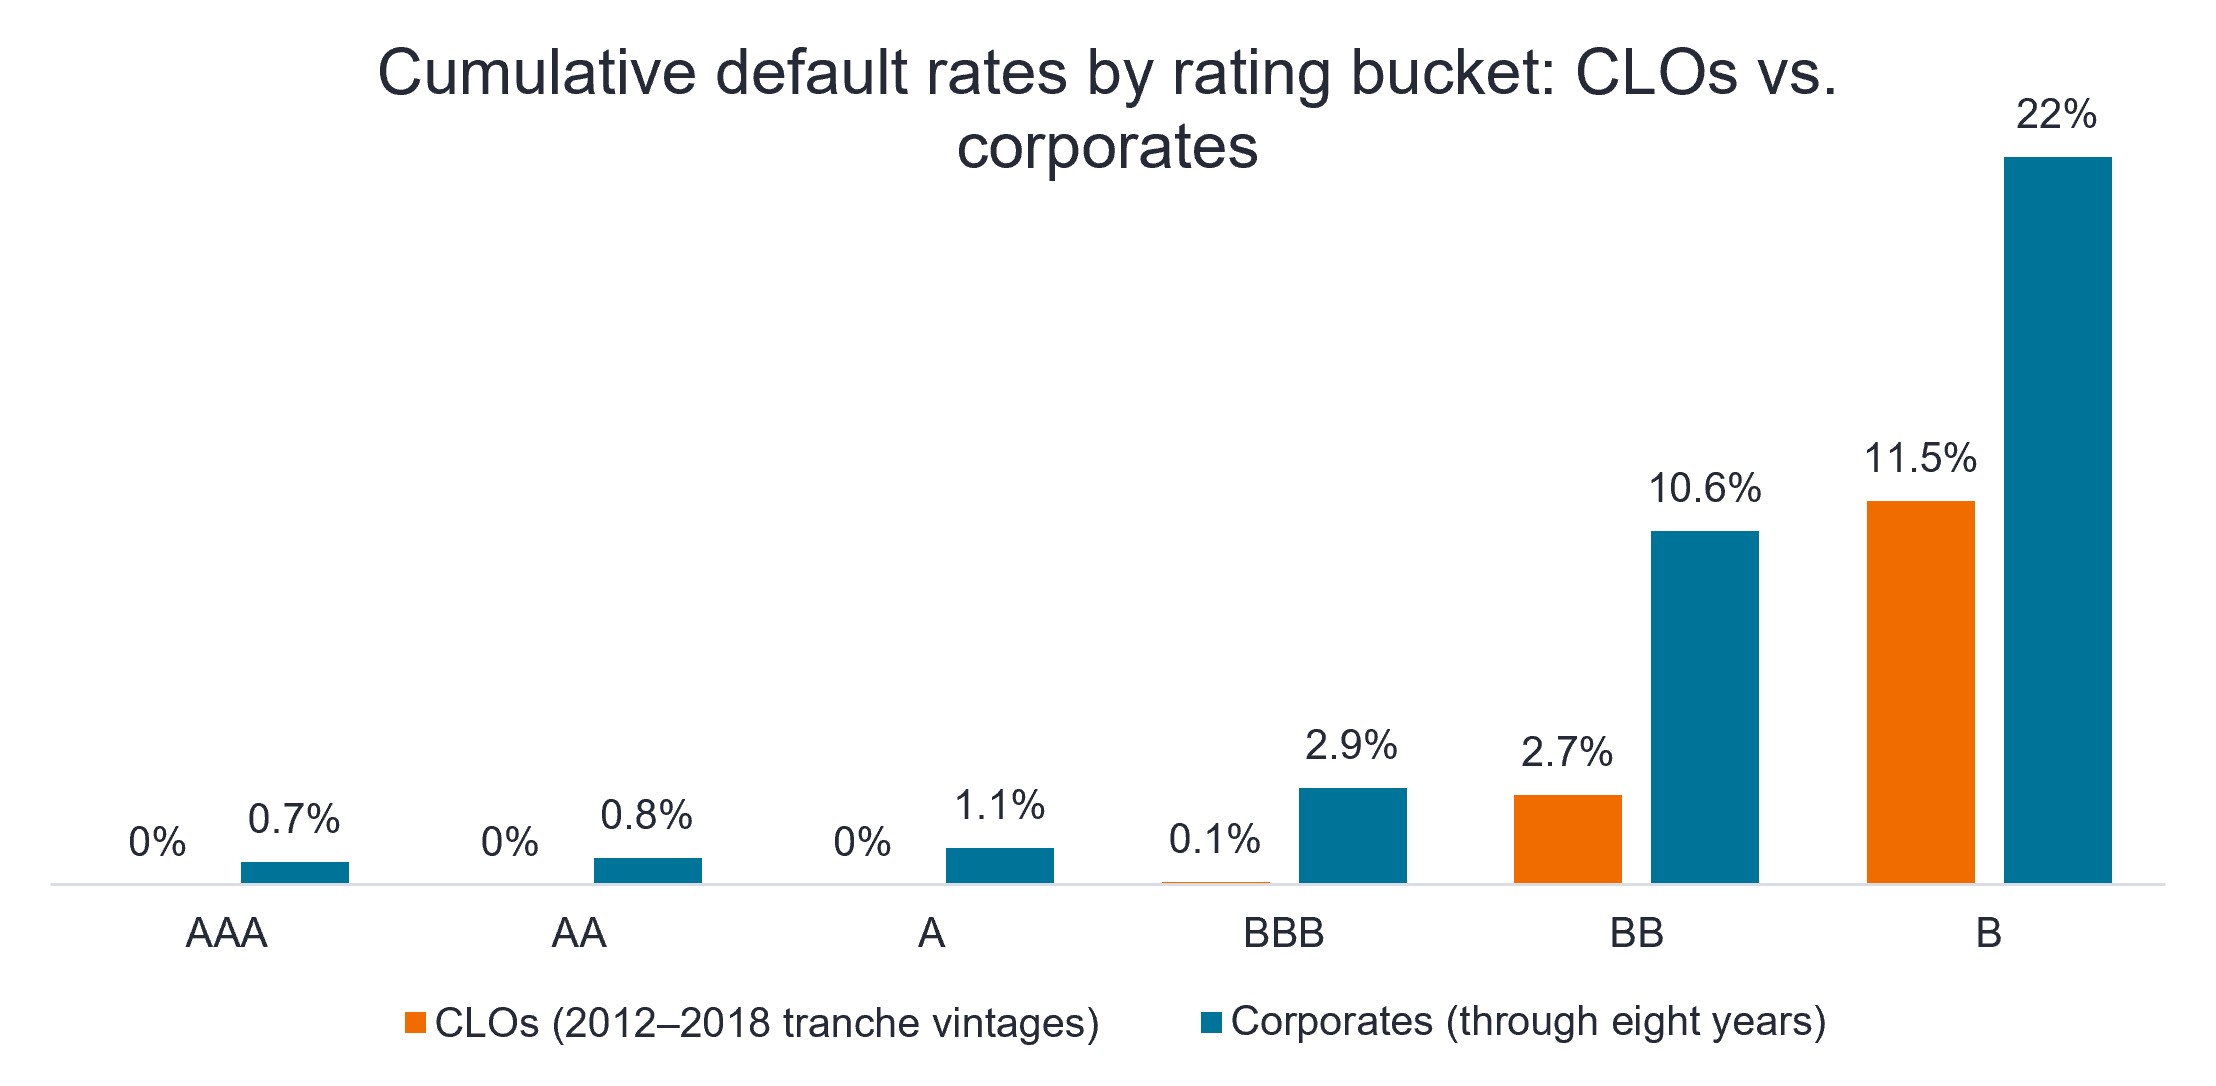
Source: Intex, Markit, S&P, Moody’s, Nomura, as of 31 May 2026. Defaults include those downgraded to D by S&P, those classified as impaired by Moody's (excluding certain tranches that paid in kind and were subsequently cured), and any tranches with less than full original principal repaid upon deal redemption. Past performance does not predict future results.
Even though skepticism remains around the credit ratings on CLOs following the Global Financial Crisis (GFC), CLOs were not at the center of the crisis. Faulty sub-prime mortgages that were packaged into collateralized debt obligations (CDOs) – an entirely different investment – was the main culprit. Investment-grade (IG) CLOs held up well through the GFC, with zero defaults in 2008 and 2009 and just a 0.12% default rate in BBB CLOs in 2010. Post GFC, IG CLOs have continued to show superior credit strength to corporate bonds and have been further bolstered by stricter lending requirements and greater credit enhancement within CLO structures.
- Despite investor skepticism regarding the trustworthiness of the ratings on securitized products, historical default rates on CLOs are significantly lower than on similar-rated corporate bonds, with zero defaults in AAA through A tranches and a 0.1% BBB default rate on CLO deals originated between 2012 and 2018.*
- Floating-rate bond exposure remains an essential component of a diversified fixed income allocation, with CLOs being our preferred investment vehicle due to their strong credit ratings, structural protections, and historical resilience.
- Exposure to investment-grade tranches of CLOs – where structural protections are at their highest – remains our favored approach. Investors in BB and B CLO tranches may face more direct risks, as a negative turn in credit markets could drive tranche rating downgrades and spread repricing further down the capital stack.
IMPORTANT INFORMATION
Collateralized Loan Obligations (CLOs) are debt securities issued in different tranches, with varying degrees of risk, and backed by an underlying portfolio consisting primarily of below investment grade corporate loans. The return of principal is not guaranteed, and prices may decline if payments are not made timely or credit strength weakens. CLOs are subject to liquidity risk, interest rate risk, credit risk, call risk and the risk of default of the underlying assets.
Securitized products, such as mortgage- and asset-backed securities, are more sensitive to interest rate changes, have extension and prepayment risk, and are subject to more credit, valuation and liquidity risk than other fixed-income securities.
Fixed income securities are subject to interest rate, inflation, credit and default risk. The bond market is volatile. As interest rates rise, bond prices usually fall, and vice versa. The return of principal is not guaranteed, and prices may decline if an issuer fails to make timely payments or its credit strength weakens.
*According to Nomura.
Credit quality ratings are measured on a scale that generally ranges from AAA (highest) to D (lowest).
Volatility measures risk using the dispersion of returns for a given investment.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Important information
Please read the following important information regarding funds related to this article.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Titoli garantiti da attività (ABS) e altre forme di investimenti cartolarizzati possono essere soggetti a maggiori rischi di credito/inadempienza, liquidità, tasso d’interesse e di rimborso anticipato e proroga rispetto ad altri investimenti come i titoli di Stato o le obbligazioni emesse da società; ciò può avere un impatto negativo sul rendimento realizzato dall’investimento nei titoli.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.