主なポイント:
- 第3四半期の株式市場は、セクター間でパフォーマンスにばらつきが見られたものの、市場の上昇が幅広い銘柄に広がる兆しは引き続き見られました。原油価格の上昇を背景にエネルギー・セクターが大きく反発したほか、情報技術やヘルスケア・セクターも株式市場全体を上回りました。一方、金利上昇がバリュエーションの重しとなり、金利の影響を受けやすい複数のセクターは低調でした。
- AIは引き続きセクター横断的な有力投資テーマとなりましたが、投資家の関心は次第に、AIの導入や投資を持続的な利益成長や競争優位性につなげられる企業の見極めに移っています。
- AIの恩恵を受ける企業に対する投資家の選別姿勢が強まるなか、企業のファンダメンタルズを重視し、長期的な視点を持つことが引き続き重要だと考えています。AIなどに必要な計算処理能力に対する需要の拡大、電化の進展、ヘルスケア分野のイノベーションといった長期的な構造変化を捉えたテーマに投資機会が生まれています。
第3四半期の世界株式市場は、好調な企業業績と底堅い経済成長に支えられ、上昇しました。一方で、商品価格や金利の上昇が株式のバリュエーションを圧迫し、景気の先行きに不透明感をもたらすなど、逆風も見られました。こうした強弱材料が交錯するなか、セクターと地域の両面で、市場の上昇が広がる兆しが見られました。人工知能(AI)は引き続き有力な投資テーマとなりましたが、AIの恩恵を受ける企業に対する投資家の選別姿勢は一段と強まっています。
マクロ経済の動向と、それが各セクターに及ぼす影響を引き続き注視していますが、投資アプローチの根幹がボトムアップ・リサーチとファンダメンタル分析にあることに変わりはありません。以下では、ジャナス・ヘンダーソンのリサーチ・アナリストが、足元の市場動向と今後の見通しについて解説します。
2026年第3四半期の世界株式パフォーマンス(トータルリターン)
原油価格の上昇を受けてエネルギー・セクターが大きく反発したほか、情報技術セクターやヘルスケア・セクターも株式市場全体を上回りました。一方、公益事業、資本財・サービス、不動産、消費関連といった、金利上昇の影響を受けやすいセクターは低調でした。
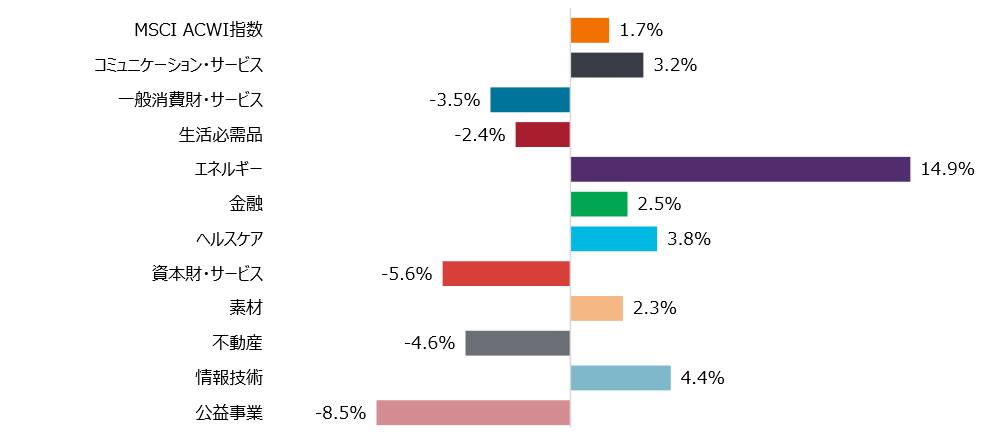
出所:ブルームバーグ 期間:2026年6月30日~2026年9月30日
本データは、MSCI ACWI Indexおよびその11セクターのリターンに基づきます。同指数は、先進国23カ国および新興国24カ国の大型株および中型株で構成されています。過去の実績は将来の結果を保証するものではありません。
コミュニケーション・サービス・セクター
AIが競争環境の変化を引き続き牽引
振り返り:コミュニケーション・サービス・セクターは第3四半期に株式市場全体を上回りましたが、銘柄間のパフォーマンス格差は大きく、個別企業の要因に左右される展開となりました。メタ・プラットフォームズの株価は大幅に上昇しました。広告事業の堅調なファンダメンタルズに加え、同社のAIエージェント「Muse」が初期段階で一定の成果を示したことが、AI投資の規模や資金調達を巡る根強い懸念を和らげました。メディア各社の株価も比較的底堅く推移しました。一方、通信会社やケーブルテレビ会社は、契約者数の伸び鈍化、競争激化による価格圧力、資金調達コストの上昇、バランスシート上のレバレッジ拡大に対する懸念から、株式市場全体を下回りました。
今後の見通し:コミュニケーション・サービス・セクターには引き続き魅力的な投資機会があると見ています。特に、AIを効果的に活用し、競争力や収益力の強化につなげている企業に注目しています。AIが長期的にもたらす影響は、多くの投資家が現在想定している以上に幅広く、大きな価値を創出する可能性があると考えています。一方で、AIによって勝ち組と負け組が生まれる可能性も認識しています。今後は、AI投資の拡大に伴う資金負担と、それに見合った投資リターンを企業が確保できるかに、投資家の関心が一段と集まると見ています。その結果、AI投資を収益化できる企業と、十分なリターンを生み出せない企業との間で、業績や株価の格差がさらに拡大すると予想しています。
消費関連セクター
短期的な逆風と長期的な投資機会を見極める
振り返り:燃料価格の上昇、根強いインフレ、金利の上昇により、裁量的支出を巡る環境の不透明感が強まり、第3四半期の消費関連株はまちまちの展開となりました。アマゾン・ドット・コムは、クラウド事業の継続的な好調に加え、広告収入やeコマース事業の強さを背景に、株価が上昇しました。また、低価格志向の小売企業や市場シェアを拡大している小売企業も、相対的に良好なパフォーマンスとなりました。一方、住宅ローン金利の上昇観測が住宅建設会社や住宅関連小売企業の株価を圧迫しました。また、嗜好品に対する支出への不透明感から、外食、旅行、レジャー関連株も相対的に低調でした。
今後の見通し:米国の家計のバランスシートは総じて健全と見られ、高所得層を中心に消費の底堅さが続いています。一方、食品、燃料、資金調達コストの上昇は、特に低所得世帯の家計を一段と圧迫する可能性があります。そのため、消費者が生活必需品を優先し、支出をより選別する動きが強まる可能性があります。エネルギー価格の上昇を背景とするインフレが加速した場合や、労働市場が悪化した場合には、消費者への圧力がさらに強まる可能性があります。反対に、地政学的緊張の緩和やインフレの鈍化は、今後の一般消費財・サービス・セクターへの追い風となり得ます。
こうした不確実性を踏まえ、景気変動への耐性を備えたディフェンシブな消費関連企業と、厳選した景気敏感企業への投資を組み合わせるアプローチを引き続き重視しています。また、デジタル化やAI普及の拡大といった長期的な構造変化の恩恵を受けると考えられる企業にも投資機会を見出しています。
エネルギー・公益事業セクター
不確実な環境下における投資機会
振り返り:第3四半期、エネルギー・セクターと公益事業セクターのパフォーマンスは大きく明暗が分かれました。中東情勢の緊迫化を背景に原油価格が急騰する中、エネルギー・セクターは公益事業セクターと株式市場全体をいずれも大きく上回りました。イランとの早期和平合意の見通しが後退し、ホルムズ海峡を巡る懸念が高まったことで、原油価格は1バレルあたり100ドルを上回りました。商品価格の上昇は多くのエネルギー生産企業にプラスに働き、セクター全体の好調なパフォーマンスを支えました。
対照的に、公益事業セクターは低調でした。データセンターの許認可や規制政策を巡る不透明感が投資家心理の重しとなったほか、金利上昇が株式のバリュエーションを圧迫しました。しかしながら、特に電力インフラや電化需要に関わる企業については、長期的な需要のファンダメンタルズは引き続き魅力的であると考えています。
今後の見通し:商品価格とエネルギー関連株の見通しは、依然として収束の見えない中東情勢の動向に大きく左右されます。トランプ政権は、米国中間選挙を前に、輸出禁止措置の見直しなどを通じて原油およびディーゼル燃料価格を引き下げる意向を示していますが、こうした措置がどの程度有効かは依然不透明です。また、価格上昇によってエネルギー需要が減少していることを示す兆候も現時点では確認されていません。
こうした環境下では、エネルギー・セクターに対して比較的ディフェンシブな姿勢を維持することが適切だと考えています。特に、長期にわたり安定して収益を生む優良な資産を持ちながら、市場で過小評価されている企業に注目しています。公益事業セクターでは、データセンターの拡大やAIの普及、幅広い分野での電化による電力需要の増加から恩恵を受ける独立系発電事業者を引き続き選好しています。
金融セクター
世界の金融サービスに広がる投資機会を発掘
振り返り:第3四半期、ファンダメンタルズは総じて良好であったものの、金融セクターのパフォーマンスはまちまちとなりました。個人消費は比較的安定しており、個人・企業の信用指標もおおむね健全な状態にあります。M&A(企業の合併・買収)や資金調達を含む資本市場活動は引き続き拡大しましたが、その伸びは第2四半期に比べて鈍化しました。
今後の見通し:リサーチ・チームの徹底したファンダメンタル分析を通じて、世界の金融サービス分野では引き続き魅力的な投資機会が見出されています。資本市場環境の改善や世界的な富の拡大など、長期的な成長要因を前向きに捉えています。また、AIの導入拡大は、金融業界全体のビジネスモデルを再構築する可能性があり、投資機会とリスクの両面をもたらすと考えています。ビジネスモデルの変化に伴う勝ち組を見極め、また負け組を回避するため、積極的なリサーチと企業との対話を行っています。このほか、規制環境の改善や業界再編の可能性から恩恵を受けると考えられる一部の欧州銀行にも投資機会を見出しています。さらに、金利上昇は金融サービス企業の収益を押し上げる可能性があると見ています。
ヘルスケア・セクター
イノベーションと差別化された市場機会に注目
振り返り:第3四半期、ヘルスケア・セクターは相対的に好調なセクターの一つとなりました。バイオテクノロジー、医療技術、ヘルスケア機器関連企業が上昇を牽引しました。特に、AIを活用した創薬や医学研究との関連が期待される一部のバイオテクノロジー企業やライフサイエンス・ツール企業に投資家の関心が集中しました。その結果、上昇銘柄が限定された相場展開となり、良好なファンダメンタルズや有望なパイプラインを持つその他のバイオテクノロジー企業は相対的に見過ごされる形となりました。この乖離は、事業のファンダメンタルズそのものよりも、投資家センチメントを反映したものと考えています。
当四半期には、規制や臨床面でも前向きな進展が見られました。米食品医薬品局(FDA)およびその主要な審査部門で幹部が任命されたことで規制の見通しが改善したほか、新薬承認も着実なペースで続きました。臨床試験も引き続き活発で、イーライリリーの肥満症治療薬レタトルチドの良好な第3相試験結果や、複数のがん治療プログラムにおける継続的な進展が注目されました。大手製薬企業が製品パイプラインを補強し、今後の特許切れに対応するため買収を積極化する中、M&A活動も引き続き活発でした。
今後の見通し:ヘルスケア・セクターには、長期的な視点で銘柄を選別する投資家にとって魅力的な投資機会があると考えています。ヘルスケア関連株は、過去平均および株式市場全体と比較して引き続き割安なバリュエーションで取引されており、アクティブな銘柄選択に適した環境にあると見ています。
引き続き、差別化された製品、良好な臨床データ、持続的な競争優位性を備えた企業に注目しています。具体的には、商業化初期段階ながらも画期的な製品を有する企業や、開発後期段階で臨床リスクの比較的低い企業などです。また、マネージドケア(管理医療)企業にも前向きな見方をしています。診療報酬の見通しが改善し、医療費の動向が利益率の回復を後押しする可能性があります。さらに、バイオテクノロジー企業の資金調達環境の改善、製薬企業による持続的な研究開発支出、需要の緩やかな回復から恩恵を受ける可能性があるライフサイエンス・ツール企業にも注目しています。足元では一時的な逆風も見られますが、規律ある銘柄選択と、差別化されたイノベーションに着目することで、長期的な投資機会を捉えられると考えています。
資本財・サービス・セクター
製造業は引き続き底堅い
振り返り:第3四半期、資本財・サービス・セクターは株式市場全体を下回るパフォーマンスとなりました。中東での和平合意の見通しが後退し、原油価格が再び上昇したことで、景気の先行きを巡る不透明感が強まりました。金利の高止まりが長期化することで、期待されていた製造業の回復が妨げられる可能性が意識されました。一方、企業景況感を示す指標は先行きに対する緩やかな改善期待を示唆しており、製造業活動にも改善の兆しが見られました。米供給管理協会(ISM)の製造業購買担当者景気指数(PMI)は、今年に入って製造業の再拡大を示す節目の50を上回り、第3四半期を通じてこの水準を維持しました。
今後の見通し:金利、商品価格、関税、貨物輸送需要、消費者および企業の景況感を巡る不透明感は引き続き認識していますが、資本財・サービス・セクターの底堅さについては前向きに評価しています。米国中間選挙や、今後予定されるUSMCA(米国・メキシコ・カナダ協定)の共同見直し交渉を巡る動向も、株価の変動要因となる可能性があります。
引き続き、優秀な経営陣のもと業務改善の余地がある企業や、持続的な利益成長につながる固有のカタリストを有する企業を重視しています。また、民間航空機需要の拡大、電化の進展、AI関連の電力需要やデータセンターを支えるインフラ投資といった、長期にわたる構造的追い風を捉えることにも努めています。AIやデータセンター開発を巡る議論によって短期的な不透明感が生じる可能性はありますが、こうした長期テーマに対する前向きな見方に変わりはありません。
テクノロジー・セクター
AIが引き続き投資機会を牽引
振り返り:第3四半期、テクノロジー・セクターは上昇しましたが、その上昇ペースは第2四半期から鈍化しました。第2四半期はAIへの期待を背景に幅広い銘柄が上昇しましたが、第3四半期は投資家の選別姿勢が強まり、市場の一部ではバリュエーションの見直しが進みました。
セクター内の物色動向にも変化が見られました。上半期に低調だったソフトウェア株は、第3四半期に総じて良好なパフォーマンスとなった一方、半導体や半導体製造装置関連企業は、年初来の大幅な上昇分の一部を失いました。こうしたローテーションはあったものの、AIは引き続きテクノロジー・セクターのパフォーマンスを左右する主要な原動力であると考えています。メモリ、プロセッサ、ネットワーク機器をはじめとするAI関連の主要部品に対する需要は急速に拡大しています。一方、供給制約によって新たな生産能力の立ち上げペースは抑えられています。こうした旺盛な需要と供給制約は、引き続き企業の価格決定力と利益成長を下支えしていますが、この点は市場でまだ十分に評価されていないと考えています。
今後の見通し:AIがもたらす長期的な投資機会について、引き続き前向きな見方をしています。AIインフラ構築の次の段階では、メモリ、光通信部品、GPU(画像処理半導体)、CPU(中央演算処理装置)、電力インフラ、その他の重要な投入資源にわたる制約が重要な要因になると見ています。企業、政府、消費者によるAI搭載ツールの導入が進むにつれ、こうしたインフラへの需要は引き続き堅調に推移すると考えています。
これまで市場ではAIインフラを構築する企業に注目が集まってきましたが、顧客によるAI技術の導入や活用を支援する企業にも投資機会が広がっていると見ています。具体的には、データの保存・処理を手掛ける企業や、AIを組み込むことで業務プロセスの効率化を実現するソフトウェア企業などが挙げられます。
引き続き、持続的な競争優位性と強固なバランスシートを備え、さまざまな経済・技術環境下で価値を創出できる質の高い企業の発掘に注力しています。AIに不可欠な部品や素材を供給する企業にも投資機会を見出しています。ソフトウェア分野については、引き続き選別姿勢を維持し、AIを活用して売上成長を加速できる企業や、利益率を改善できる企業を選好しています。
重要な情報
人工知能(AI)に注力する企業、AI技術を開発または活用する企業:製品の陳腐化が急速に進むリスク、激しい競争、ならびに規制当局による監視強化に直面する可能性があります。これらの企業は、知的財産への依存度が高く、研究開発への多額の投資を行っており、消費者需要の維持および拡大に左右される傾向があります。これらの企業の証券は、より確立された技術を提供する企業と比べて価格変動が大きくなる可能性があり、また、事業運営におけるAIの利用に起因する法的責任やレピュテーション(評判)リスクなどの影響を受ける場合があります。
一般消費財・サービス関連業種: 経済全体の動向、金利、競争環境、消費者信頼感や支出動向、ならびに人口動態や消費者の嗜好の変化などから大きな影響を受ける可能性があります。
生活必需品関連業種: 人口動態や製品トレンド、価格競争、食品トレンド、マーケティング施策、環境要因、政府規制に加え、経済全体の状況、金利、消費者信頼感などの影響を大きく受ける可能性があります。
エネルギー関連業種: エネルギー価格の変動、燃料の需給動向、省エネルギーの進展、探鉱プロジェクトの成否、ならびに税制やその他の政府規制の影響を大きく受ける可能性があります。
金融関連業種: 広範な政府規制の対象となっており、サービス分野間の境界が不明確になる中で比較的急速な変化にさらされる可能性があります。また、資本の調達可能性や調達コスト、金利の変動、企業および個人の債務不履行率の推移、価格競争などの影響を大きく受ける可能性があります。
ヘルスケア関連業種:政府規制や診療報酬制度、ならびに製品・サービスに対する政府承認の影響を受け、これらは価格や供給に重大な影響を及ぼす可能性があります。また、技術や製品の急速な陳腐化や特許期限の到来による影響を受ける場合もあります。
金融政策とは、経済におけるインフレ率および成長率の水準に影響を与えることを目的として中央銀行が行う政策を指します。これには、金利およびマネーサプライの調整が含まれます。
Purchasing Managers’ Index(PMI:購買担当者景気指数)とは、民間企業を対象とした調査に基づき、製造業およびサービス業における景気動向の方向性を示す指数です。
S&P 500 ®指数は、米国の大型株のパフォーマンスを反映し、米国株式市場全体のパフォーマンスを表します。
テクノロジー関連業種:既存技術の陳腐化、短い製品ライフサイクル、価格および利益率の低下、新規参入企業との競争、ならびに一般的な経済環境の影響を大きく受ける可能性があります。特定の業種に集中した投資は、分散された投資や市場全体と比べて、価格変動が大きくなる可能性があります。
ボラティリティ とは、特定の投資におけるリターンの分散を用いてリスクを測定する指標です。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。