主なポイント:
- 10月のグローバル株式のリターンはまちまちとなりました。AI関連のテクノロジー株が大幅に下落した一方、ディフェンシブ・セクターや一部の先進国市場は幅広く堅調に推移しました。
- グローバル国債は、リスク回避姿勢の高まりを受けて需要が回復し、利回りが低下したことで上昇しました。インフレ圧力が続き、原油価格も上昇するなか、9月の債券売りによる下落分の一部を取り戻しました。
- 10月の市場では、年内にたびたびみられたような、大規模なローテーションが進行しました。バリュー株がグロース株を大きく上回り、S&P 500均等加重指数が時価総額加重のS&P 500指数を上回った幅は、月間で2009年以来最大となりました。
市場概況
グローバル株式のリターンは、10月はまちまちとなりました。AI関連のテクノロジー株が軟調だった一方、その他のセクターや地域は堅調に推移しました。MSCIワールド・インデックスは米ドルベースで0.8%下落したものの、年初来では11.3%の上昇を維持しています。グローバル国債は、リスク回避姿勢の高まりを受けて国債への需要が回復し、上昇しました。主要市場では指標利回りが幅広く低下しました。グローバル社債も上昇しましたが、AI関連の資金調達をめぐる懸念やリスク心理の悪化が低格付け債の重荷となり、信用スプレッドは拡大しました。
原油価格は、地政学的緊張の高まりや中東からの供給をめぐる不透明感を背景に上昇が続き、ブレント原油は月間で13%超上昇しました。為替では米ドル指数は0.4%上昇した一方、ユーロはフランスの政治・財政面の不透明感からドルに対して下落しました。金は、貴金属が安全資産への資金流入の恩恵を受けられず、7%近く下落しました。
AI関連銘柄に売り圧力、グローバル株式はまちまちの展開
豪州と英国が上昇をけん引した一方、アジア株、新興国株、ナスダックは大幅に下落。
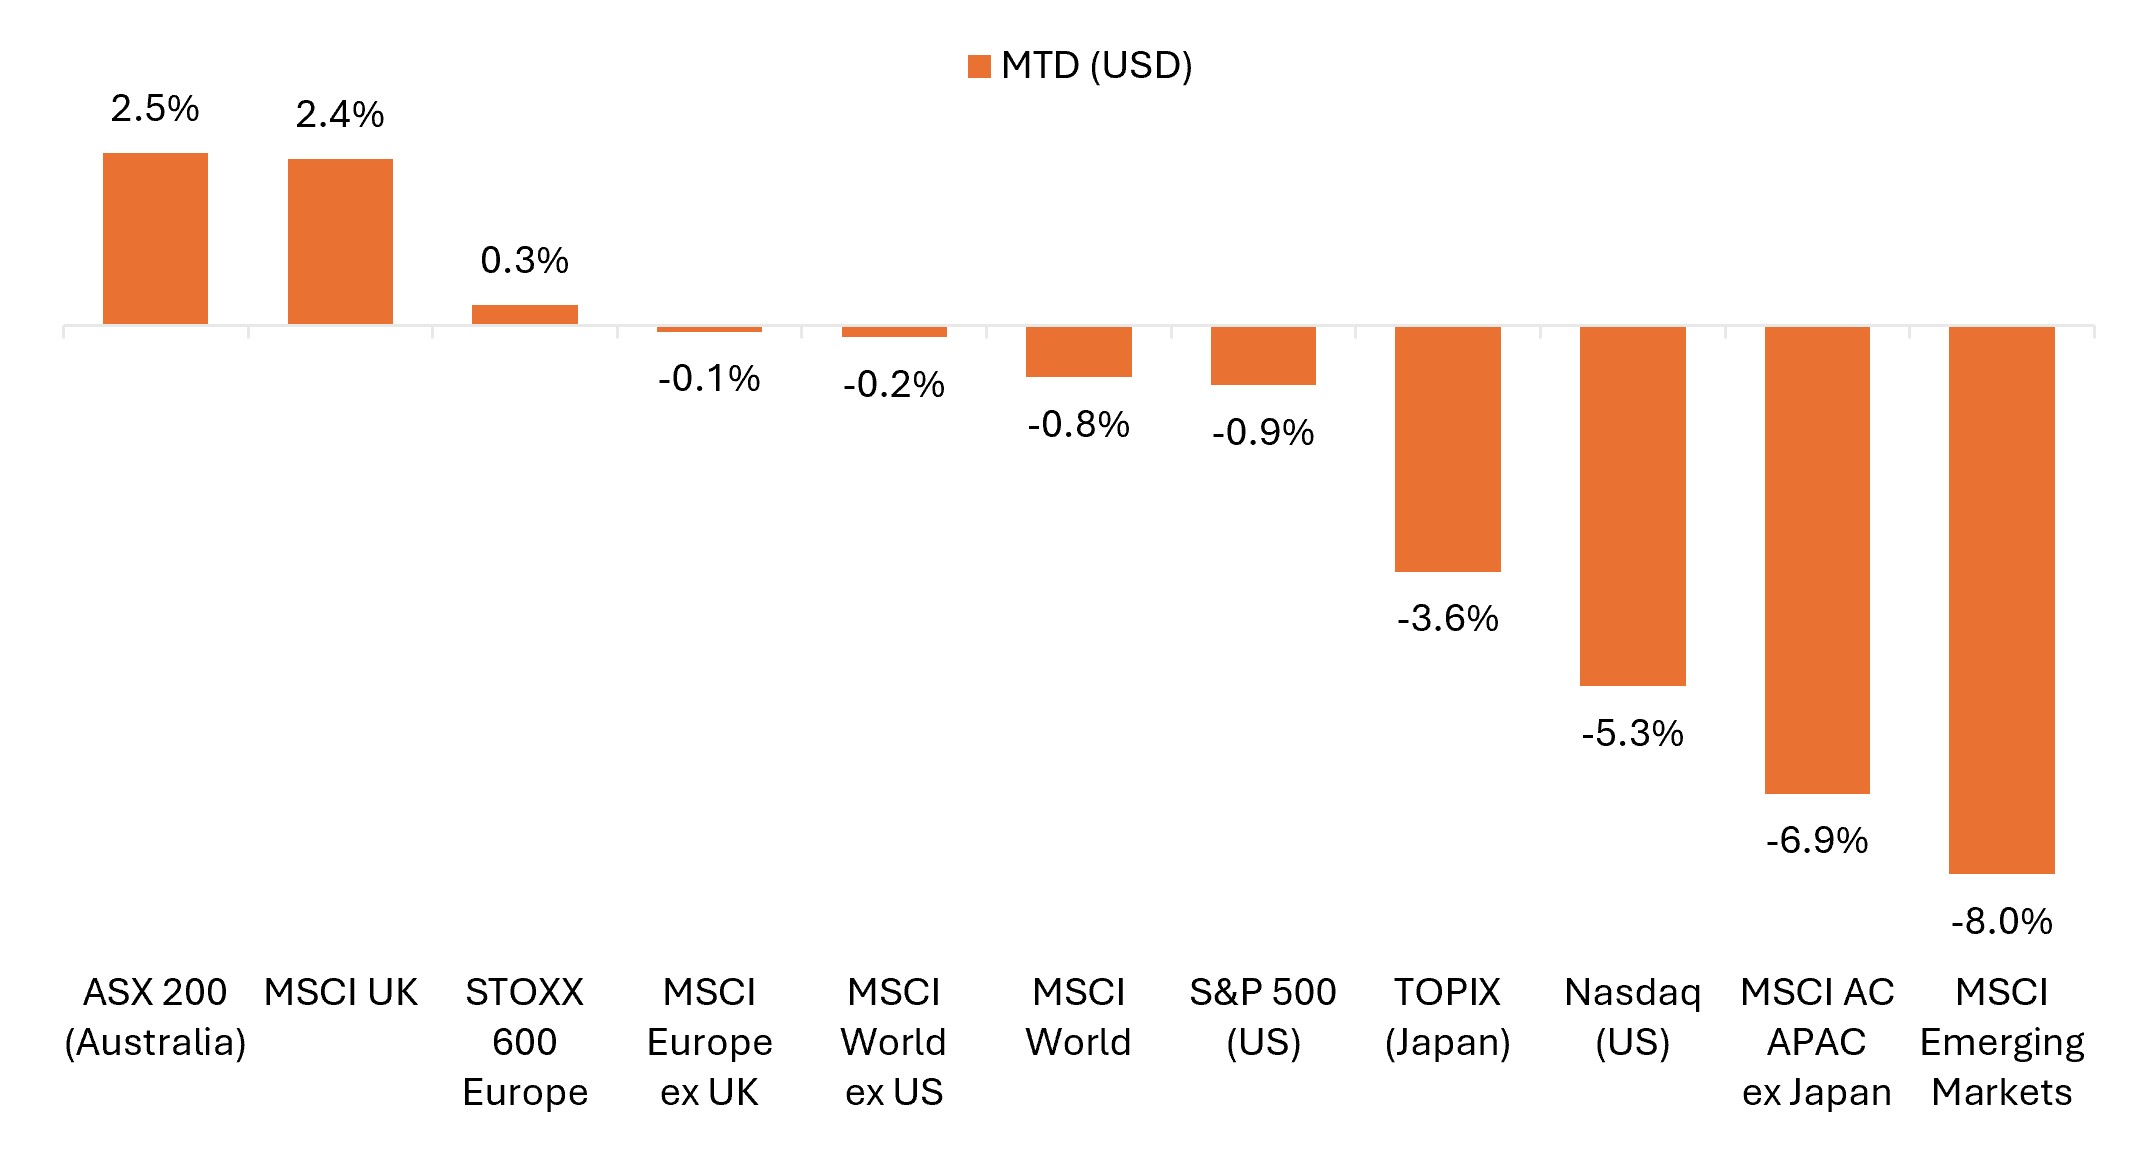
出所:Bloomberg、データ期間は2026年9月30日から2026年10月31日。各指数の米ドルベースのトータルリターンを示しています。過去の実績は将来の結果を保証するものではありません。
市場の主要テーマ
- AI投資ブームに対し、資金調達面での視線が一段と厳しく:AI関連の巨額の設備投資(およびその投資収益)への懸念に加え、ハイパースケーラーのフリー・キャッシュフローへの圧迫や、いわゆる「ネオクラウド」事業者の信用不安の兆しがAI関連株の重荷となりました。ビッグテックへの売りが再び強まり、月末にかけて急激なローテーションが起きました。ハイテク大手や世界の半導体メーカーの決算が、AI向け計算能力への強い需要が続いていることを示したにもかかわらず、ナスダック総合指数は2025年3月以来で最も下落率の大きい月となりました。
- 国債が安全資産としての地位を取り戻す動き:リスク心理の変化によりディフェンシブなローテーションが起こり、典型的な「質への逃避」の動きから国債利回りは低下しました。インフレ懸念や財政の不透明感、大量の国債発行を背景に長期債利回りが数年ぶりの高水準に達した9月とは、対照的な展開です。特筆すべきは、原油価格が再び上昇するなかで金利が低下した点です。6月以降おおむね連動してきた債券利回りと原油価格が、乖離する形となりました。
原油価格と債券利回りが乖離、米国債にディフェンシブ資産としての買いが戻る
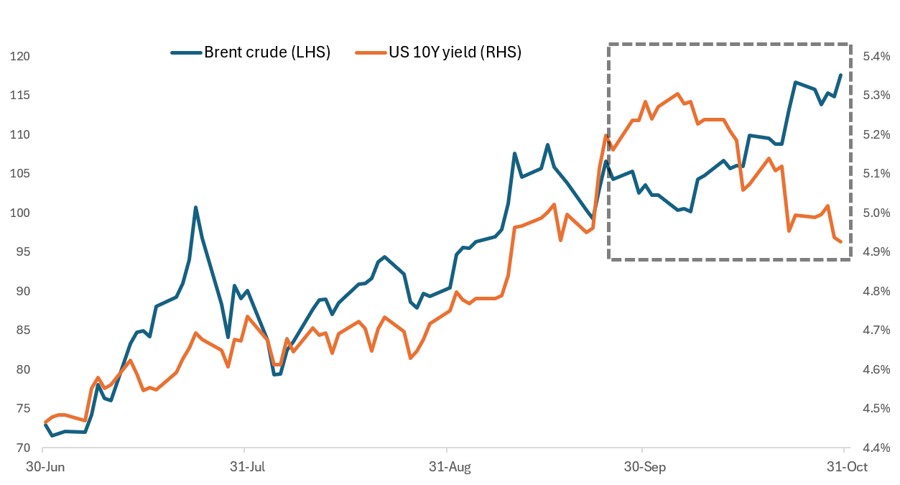
出所:Bloomberg、データ期間は2026年6月30日から2026年10月31日。
期近限月のブレント原油先物と米国10年国債利回りを示しています。過去の実績は将来の結果を保証するものではありません。
- 株式市場では全面的な「リスクオフ」ではなく、物色の広がりとローテーションが進行:ハイテク株の軟調さは、市場の裾野が大きく広がるなか、他の分野の堅調さによって相殺されました。大半のセクターが月間で大幅に上昇し、S&P® 500指数の構成銘柄の70%超が月間で上昇しました。欧州株も、AI主導の変動のなかで底堅さを示しました。重要なのは、この動きがファンダメンタルズに裏付けられていることです。欧米ともに利益は前年同期比で2桁の高い伸びを示しており、米国ではその多くがマグニフィセント・セブン以外の企業によるものです。
- 地政学的緊張がエネルギー価格に上昇圧力をかけ続ける:中東およびロシア・ウクライナの未解決の紛争が、世界のエネルギー供給や精製能力をめぐる不透明感を生み続けました。ブレント原油は13%超上昇し、9月の上昇幅をさらに積み増しました。フーシ派によるサウジアラビアのインフラへの攻撃が続いたことや、ロシアがディーゼル輸出禁止を延長したことも、供給懸念を強めました。エネルギー価格の高止まりは、インフレと成長の逆風となる可能性があり、金利見通しを複雑にするとともに、地域やセクター間のばらつきをもたらすもう一つの要因となっています。
米国
10月の米国株式は、AI関連のテクノロジー株が軟調だった一方、市場全体では幅広い銘柄が大幅に上昇し、明暗が大きく分かれました。S&P 500指数は小幅に下落したものの、S&P 500均等加重指数は5.0%上昇し、時価総額加重の指数を上回った幅は2009年4月以来で最大となりました。一方、ハイテク株比率の高いナスダック総合指数は、1年超ぶりの大幅な月間下落となりました。バリュー株はグロース株を大きく上回り、エネルギー、生活必需品、公益事業、ヘルスケアが、テクノロジー関連セクターから資金が移る幅広いローテーションを主導しました。
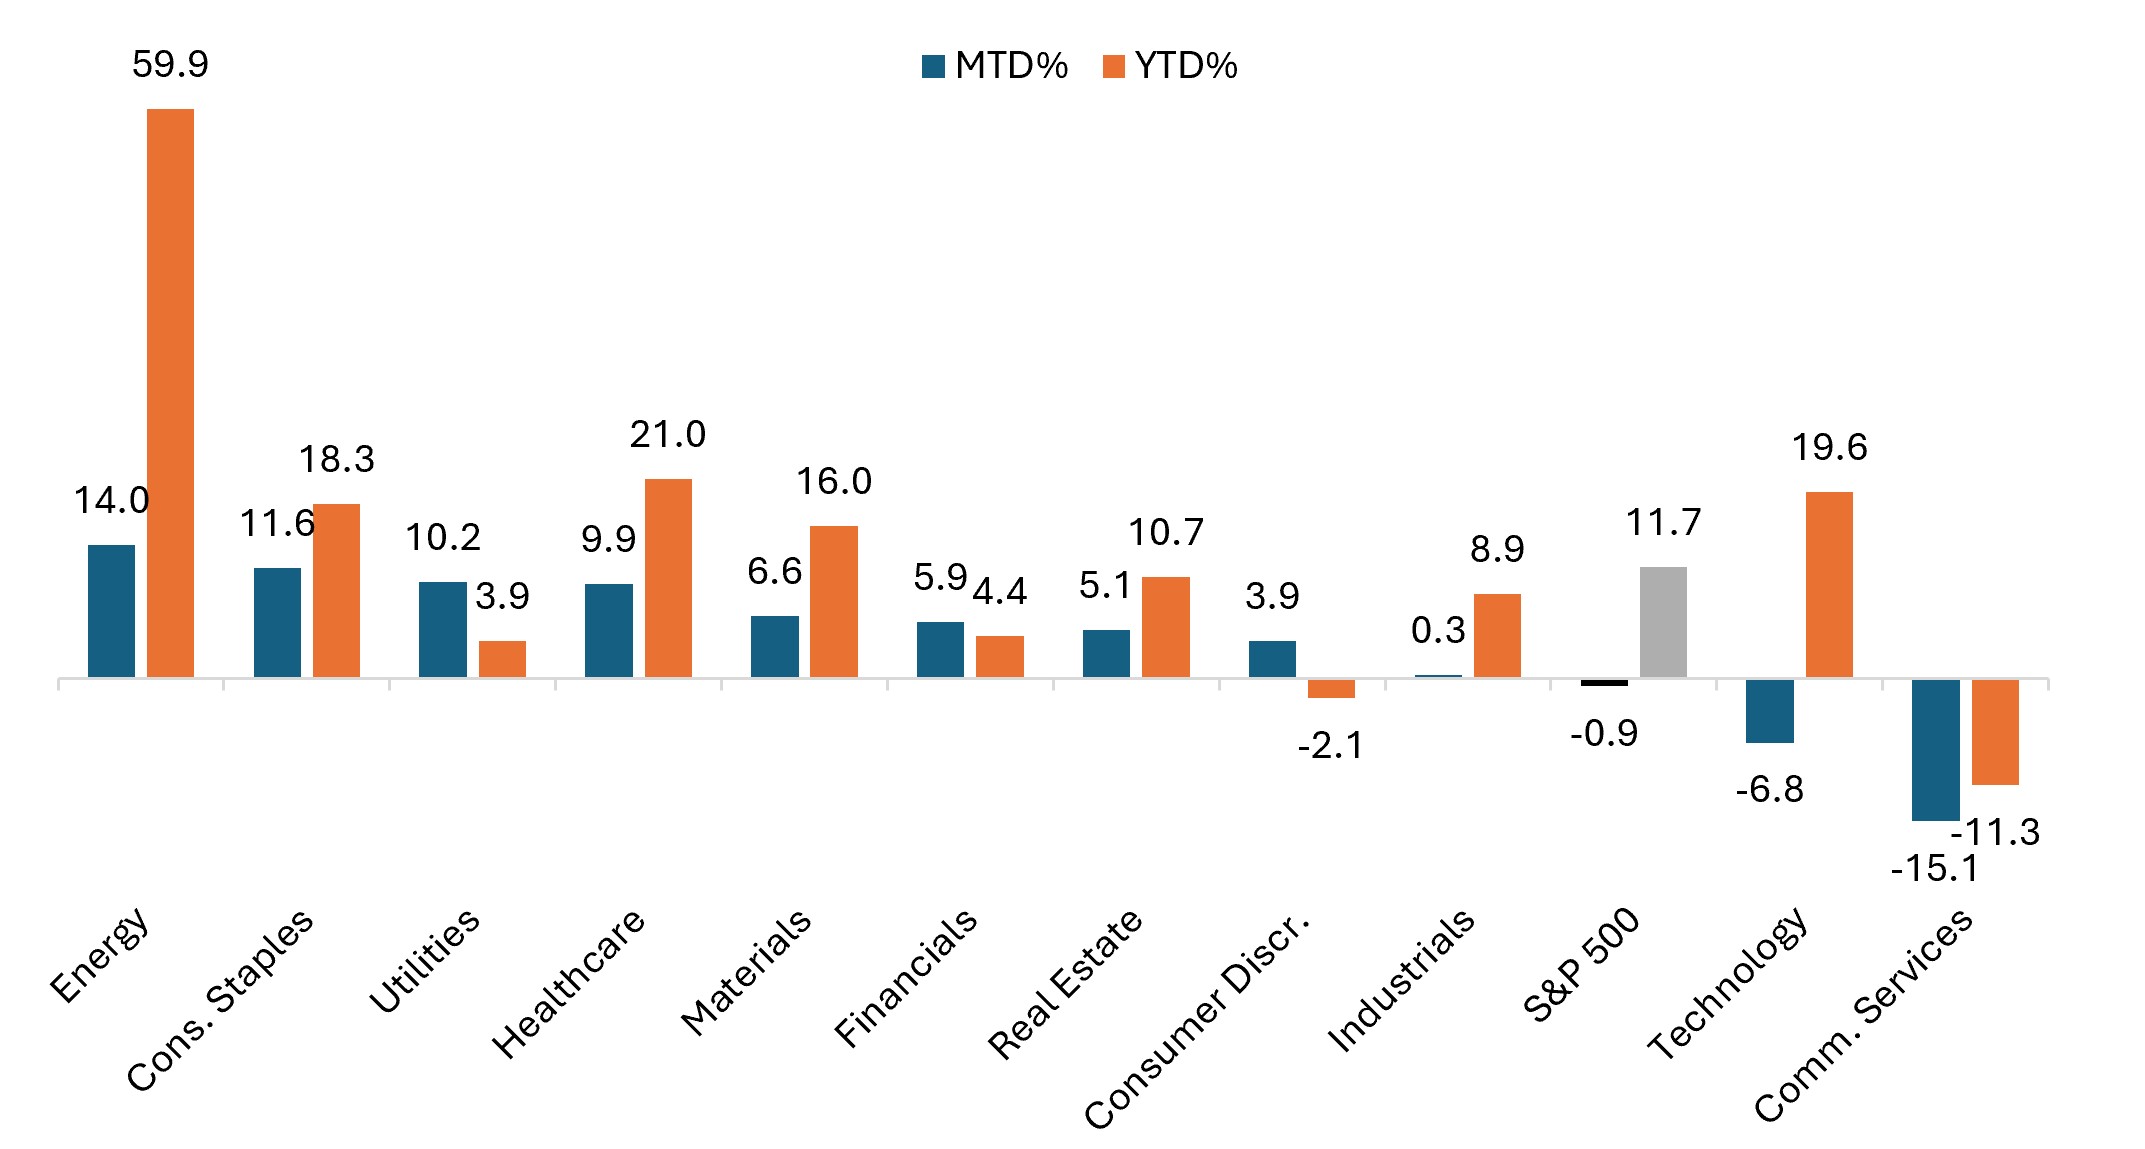
- S&P 500指数は10月に0.9%下落しましたが、年初来では11.7%の上昇を維持しました。S&P 500均等加重指数は10月に5.0%上昇し、年初来では15.5%の上昇となっています。
- ナスダック総合指数は5.3%下落し、2025年3月以来で最も大きな月間下落率となりました。フィラデルフィア半導体株指数(SOX)は15.3%急落しました。
- 小型株のラッセル2000指数は0.6%上昇し、年初来では14.5%の上昇となっています。
- バリュー株はグロース株を大きく上回りました。ラッセル1000バリュー指数が4.4%上昇した一方、ラッセル1000グロース指数は6.1%下落しました。中小型株でも、ラッセル2500バリュー指数が3.2%上昇し、ラッセル2500グロース指数は2.9%下落しました。
- S&P 500のセクター別では、エネルギー(+14.0%)、生活必需品(+11.6%)、公益事業(+10.2%)、ヘルスケア(+9.9%)が上位となりました。月間で下落したのは、コミュニケーション・サービス(-15.1%)と情報技術(-6.8%)の2セクターのみでした。
テクノロジー関連株が後退、エネルギーとディフェンシブ・セクターが上位に
S&P 500のセクター別パフォーマンス(10月および年初来)
出所:Bloomberg、2026年10月31日時点。過去の実績は将来の結果を保証するものではありません。
米国の経済指標はまちまちの内容でした。景気や企業活動は堅調に推移した一方、雇用の伸びは鈍化し、インフレ圧力が再び強まっています。
- FRB(米連邦準備制度理事会)は、大方の予想どおり政策金利を3.75~4.00%で据え置きました。9月に25ベーシスポイント(bp)の利上げを実施した後、今回は見送った形です。決議は10対2で、利上げを支持した委員は2名でした。Kevin Warsh議長は、経済活動の力強さと労働市場の堅調さを指摘する一方、インフレ率は依然として高い水準にあると述べました。12月の会合に向けてさらにデータを見極めるため、FRBは様子を見る決定をしました。
- 労働市場は冷え込みの兆しがみられたものの、おおむね安定を保っています。9月の非農業部門雇用者数は2万9,000人増と、市場予想の約9万人を大きく下回り、失業率は4.1%から4.2%へ小幅に上昇しました。一方、新規失業保険申請件数は歴史的な低水準にとどまっています。10月末時点で19万4,000件となり、1969年以来の低水準だった7月の18万9,000件をわずかに上回る程度でした。
- インフレは、エネルギー価格の上昇も一因となって加速しました。9月の消費者物価指数(CPI)は前年同月比3.7%上昇し、8月の3.4%から伸びが加速しました。月間の上昇幅の半分超は、ガソリン価格の上昇によるものです。コアCPIも前年同月比2.6%上昇と、前回の2.4%を上回りました。FRBが重視するインフレ指標であるコア個人消費支出(PCE)物価指数も、上昇率が3.0%から3.1%に高まりました。
- 経済活動は引き続き堅調に推移しました。第3四半期の米国の実質GDP成長率は年率3.4%と、第2四半期の2.2%から加速し、市場予想の3.2%も上回りました。一方、10月のS&Pグローバル米国総合PMI(速報値)は、9月の58.4から57.6へ低下したものの、景気拡大を示す水準を大きく上回っており、新規受注は4年超ぶりの高水準となりました。
欧州
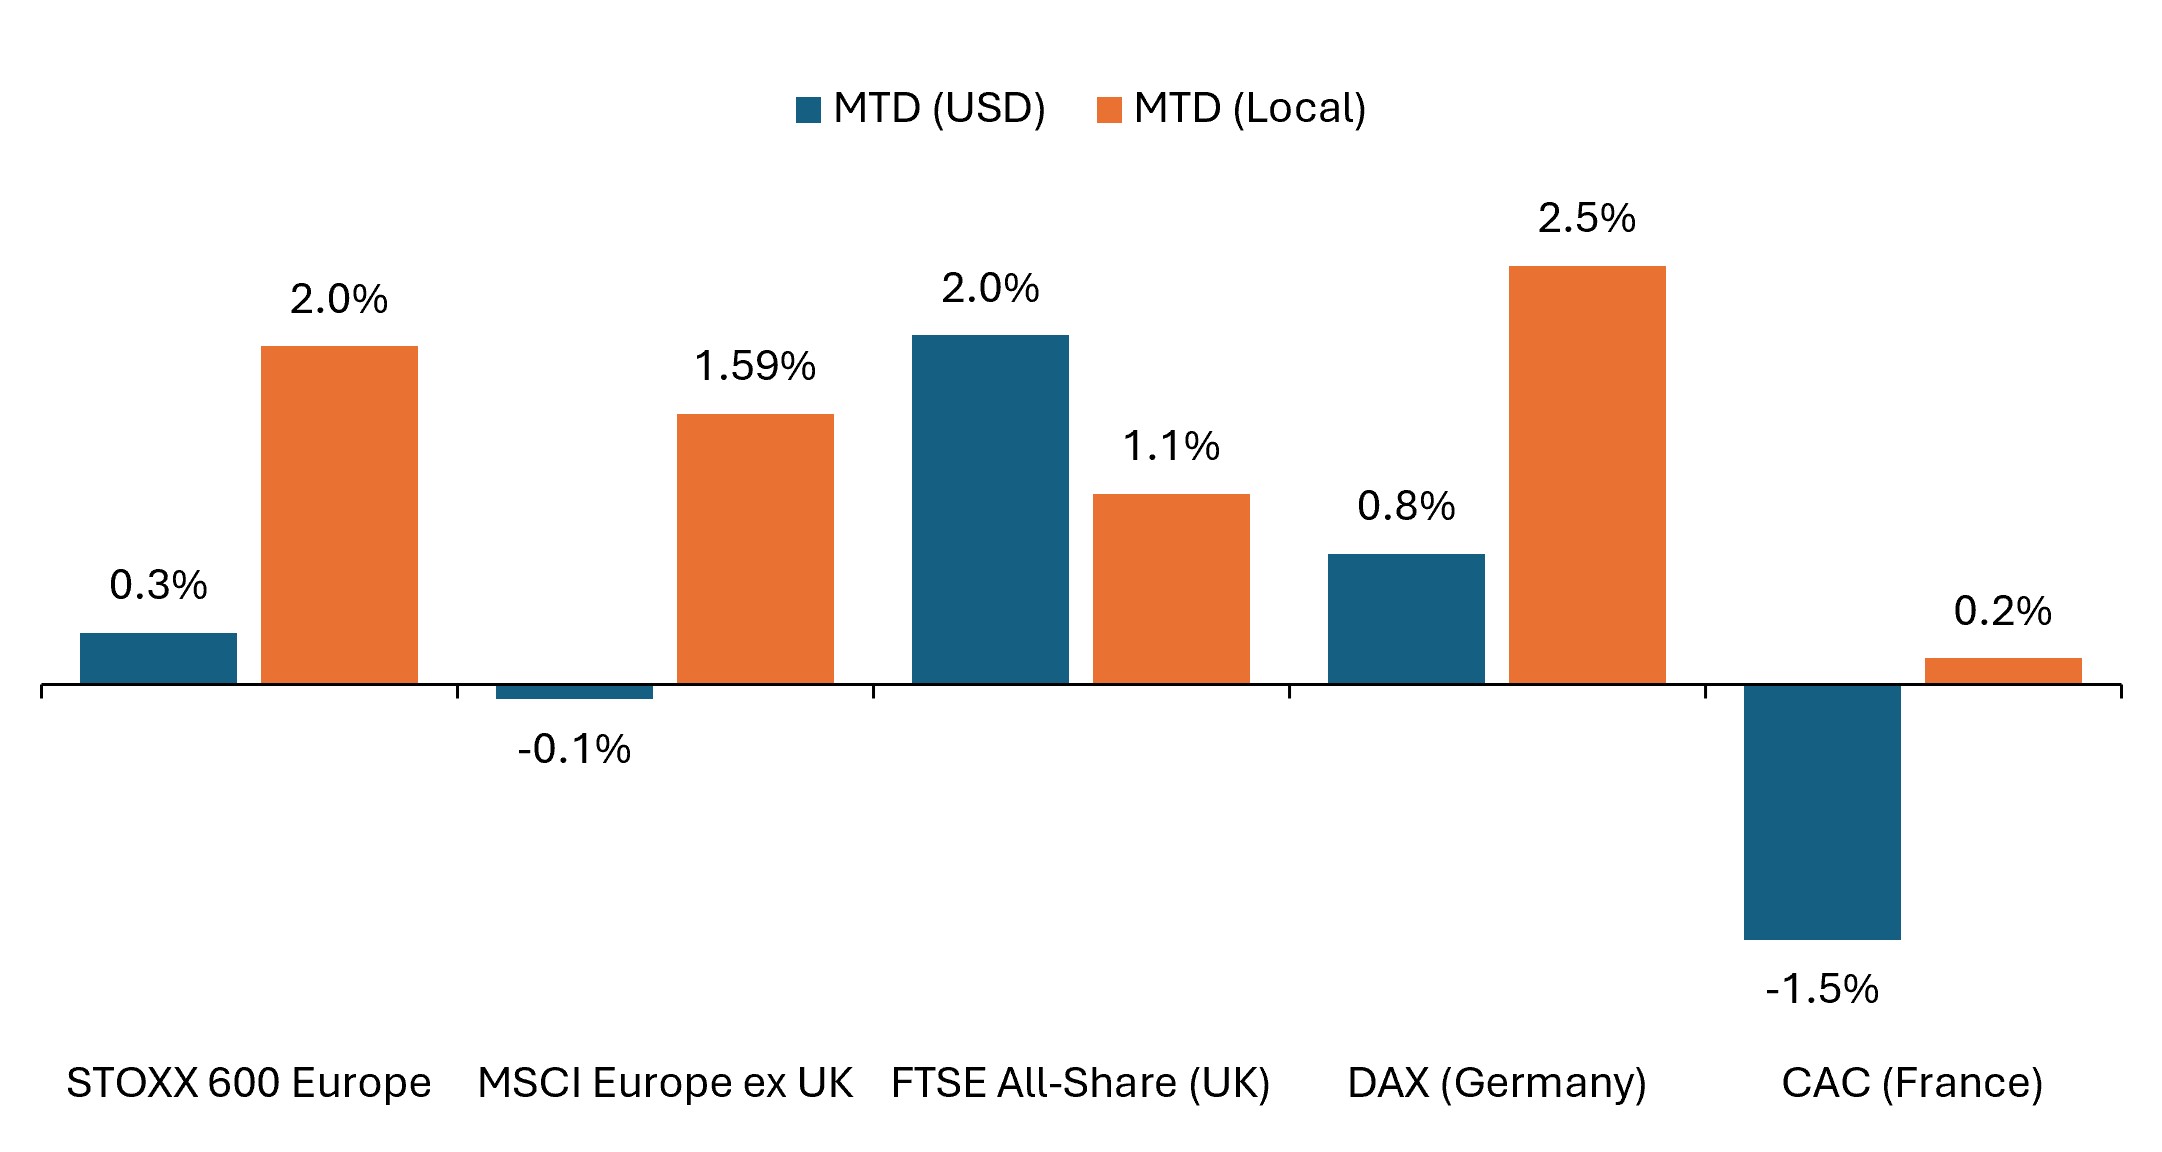
10月のユーロ圏株式は、底堅い景気や企業業績と、エネルギーコストの上昇や政治・財政面の不透明感の再燃が綱引きとなるなか、おおむね上昇しました。MSCI欧州(英国を除く)指数は現地通貨ベースで1.6%上昇しましたが、ユーロ安の影響で米ドルベースでは0.1%下落しました。国別ではドイツが上昇した一方、フランスは財政・政治面への懸念が重荷となり、出遅れが目立ちました。フランス国債利回りは上昇し、ドイツ国債に対する上乗せスプレッドは、2010年代初頭以来の水準に拡大しました。
- 欧州中央銀行は、9月の利上げ後、大方の予想どおり政策金利を2.5%で据え置きました。10月の声明は、債券利回りの上昇や金融環境の厳しさが景気とインフレの重荷になっていると認め、9月に比べてタカ派色が後退しました。それでも市場は、12月にさらなる利上げが行われる確率を引き続き80%超と織り込んでいます。
- 9月のインフレ率は、主にエネルギーコストの上昇を背景に加速しました。ユーロ圏のCPIは前年同月比3.8%上昇し、8月の3.2%から加速して、3年ぶりの高水準となりました。エネルギーは18.9%上昇と急伸し、コアCPIは2.4%から2.5%へ小幅に上昇しました。
- 10月の企業活動は勢いを欠きました。ユーロ圏の総合PMI(速報値)は、9月の53.1から51.9へ低下し、4か月ぶりの低水準となりました。フランスでは政治的な抗議行動が広がるなか、民間部門の活動が縮小し、ドイツでも成長が鈍化しました。投入コストの上昇率は2か月連続で加速しました。一方、EU統計局(ユーロスタット)の速報値によると、第3四半期のGDPは前年同期比1.3%増となり、前期の1.2%を上回りました。
10月の英国株式は、底堅い経済指標や企業活動の改善、エネルギー関連企業やディフェンシブ・セクターの強さを背景に上昇しました。MSCI英国指数は、英ポンドベースで1.5%、米ドルベースで2.4%上昇しました。FTSEオール・シェア指数は、ポンドベースで1.1%、米ドルベースで2.0%上昇し、月間を通じてポンドはドルに対して上昇しました。月末に発表された10月の予算案はおおむね市場の予想どおりで、政策内容も比較的中立的だったことから、市場の反応は限定的でした。
- 9月の英国のインフレ率は、予想を上回って加速しました。CPIは前年同月比3.5%上昇し、8月の3.1%や市場予想の3.4%を上回りました。これを受けて、11月のイングランド銀行による利上げ観測が一段と強まりました。自動車燃料の価格上昇率は前年同月比29.8%に達し、2022年8月以来の高水準となりました。
- 英国の労働市場は、安定化の兆しがみられました。失業率は、8月までの3か月間で4.7%へ小幅に低下し、市場予想の4.9%を下回りました。また、9月の雇用者数は1万3,000人増と、2025年8月以来の大幅な月間増加となりました。
- 物価圧力が高止まりするなか、企業活動は力強さを増しました。10月の英国総合PMI(速報値)は、9月の52.0から53.1へ上昇し、2月以来の高水準となりました。新規受注が増加したほか、製造業の生産は2年超ぶりの伸びとなりました。企業は、2024年の給与税の引き上げ以降で初めて雇用を増やした一方、企業のコスト上昇率は6月以来の速さに加速しました。月次ベースでは、8月の英国GDPは前月比0.1%増となり、7月の0.4%増に続いてプラス成長となりました。
欧州市場はおおむね上昇、フランスが出遅れ
ポンド高とユーロ安が、米ドルベースのリターンに対照的な影響。
出所:Bloomberg、データ期間は2026年9月30日から2026年10月31日。過去の実績は将来の結果を保証するものではありません。
STOXX欧州600指数(英国を含む欧州先進国17か国の企業で構成)では、セクター間でパフォーマンスが大きく分かれました。ディフェンシブ分野とエネルギーが指数を上回った一方、銀行、資本財、素材は出遅れました。以下のセクター別の騰落率は、いずれもユーロベースです。
- ヘルスケア(+14.1%)は、最も上昇したセクターとなりました。ディフェンシブ需要や底堅い業績、創薬分野での好材料が追い風となりました。食品・飲料・タバコ(+13.5%)、メディア(+8.8%)、パーソナルケア・ドラッグ・食品小売(+8.7%)、小売(+7.8%)、保険(+6.9%)、化学(+6.5%)、公益事業(+6.2%)も大幅に上昇しました。
- エネルギー(+8.7%)は、中東情勢やロシア・ウクライナ戦争をめぐる地政学的緊張が続き、原油や燃料価格に上昇圧力がかかり続けたことから上昇しました。
- テクノロジー(-1.5%)と資本財(-2.9%)は、AI関連投資への視線が厳しくなるなか、テクノロジー企業やデータセンター関連インフラ企業が重荷となり、下落しました。
- 素材(-8.4%)は、金属価格の下落や中国の需要への懸念が逆風となり、下落しました。銀行(-10.3%)は最も下落率が大きいセクターとなり、国債市場の変動拡大や、まちまちの決算内容が重荷となりました。
アジア太平洋
10月の日本株式は、半導体関連やテクノロジー関連企業の軟調が重荷となり、下落しました。TOPIXは円ベースで3.5%、米ドルベースで3.6%下落し、日経平均株価は現地通貨ベースで5.2%、米ドルベースで5.3%下落しました。日経平均株価はテクノロジー株の比率が高く、これが両指数の下落率の差につながりました。円は対米ドルでほぼ横ばいでした。
- 日銀は、9月の利上げ後、大方の予想どおり政策金利を1.25%で据え置きました。当局者はさらなる引き締めが必要になる可能性が高いとの見方を引き続き示しており、市場は12月に25bpの追加利上げが行われる確率が高いと織り込んでいます。
- 9月の日本のコアCPIは、前年同月比2.1%へ加速しました(8月は1.7%)。2026年で最も高い伸びとなり、日銀が掲げる2%の物価目標を上回ったのは9か月ぶりです。
- 経済活動は底堅く推移しました。日本の総合PMI(速報値)は52.3を維持し、19か月連続で景気拡大を示す水準となりました。サービス業の活動が強まり、製造業の伸びの鈍化を補いました。原材料費や人件費の上昇を背景に、投入コストの上昇率はわずかに加速しました。
日本を除くアジア・パシフィック地域の株式は、AI関連投資とその資金調達をめぐる懸念がテクノロジー比率の高い市場の重荷となり、大幅に下落しました。MSCI ACアジア・パシフィック(日本を除く)指数は米ドルベースで6.9%下落しましたが、年初来では15.7%の上昇を維持しています。韓国、台湾、中国は急落した一方、豪州は上昇しました。MSCI中国指数は米ドルベースで7.0%下落しました。中国の第3四半期の経済成長率は前年同期比で約4.5%となり、輸出や工業活動が下支えとなりましたが、小売売上高や固定資産投資の弱さ、不動産市場の軟調さの継続から、国内需要の低迷が長引いている状況が浮き彫りになりました。豪州のS&P/ASX 200指数は、ディフェンシブ分野の堅調さが鉱山株の軟調さを相殺し、現地通貨ベースで1.4%、米ドルベースで2.5%上昇しました。インフレ率が予想を上回ったことで、豪準備銀行による追加の引き締めへの期待が高まりました。
エマージング・マーケット
10月の新興国株式は、アジアのテクノロジー市場全体に広がったAI関連株の軟調、米ドル高、高止まりする原油価格、国ごとの政治リスクが重荷となり、大幅に下落しました。MSCI新興国指数は米ドルベースで8.0%下落しましたが、年初来では13.8%の上昇を維持しています。国別の動きは大きく分かれ、インドとメキシコが上昇した一方、韓国、インドネシア、ブラジル、トルコは大幅に下落しました。以下の騰落率は、米ドルベースのMSCI各国指数に基づいています。
- 半導体需要の底堅さを示す材料が続いているにもかかわらず、半導体をはじめとするAI関連株の世界的な売りが重荷となり、韓国は15.4%、台湾は8.3%下落しました。
- インドネシアは13.8%下落しました。MSCIが同国を新興国市場からフロンティア市場へ分類変更する可能性を示唆したことから、海外投資家が同国株に投資しにくくなるとの懸念が強まったためです。一方、インドは1.4%上昇しました。AIや半導体関連銘柄の比率が相対的に低いことに加え、GDP成長率の見通しが上方修正されたことが支えとなりました。
- ラテンアメリカ株式は売りに押され、MSCI EMラテンアメリカ指数は7.6%下落しました。ブラジル(-12.0%)は最も軟調だった市場の一つで、月初の上昇が一転しました。大統領選の決選投票で現職のLula大統領が予想外の再選を果たし、拡張的な政策運営が続くとの見方や、同国の財政見通しへの懸念が高まったためです。ペルー(-10.6%)、チリ(-9.8%)、アルゼンチン(-6.2%)も下落した一方、メキシコ(+4.6%)とコロンビア(+0.3%)は、域内全体の軟調さに逆行して上昇しました。
- EMEA(欧州・中東・アフリカ)では、トルコ(-9.8%)が最も大きく下落しました。同国では投資信託(ファンド)業界の混乱が続いているなか、MSCIがトルコ株の指数構成に関する一部の変更を凍結し、新興国市場から格下げされる可能性にも言及したことで、懸念が一段と強まりました。南アフリカ(-3.7%)も、鉱業株、とりわけ貴金属生産企業の軟調さや通貨ランドの下落が重荷となり、下落しました。ポーランド(-2.7%)、ハンガリー(-2.3%)、チェコ(-0.3%)の下落率は比較的小幅でした。一方、ポーランド・ズロチは、財政・金融政策の不透明感を背景に、対ユーロで3年ぶりの安値まで下落しました。
債券
10月のグローバル国債は、AI関連の株式や信用市場の変動が大きくなるなか、国債が伝統的な安全資産として再び買われ、上昇しました。9月に数年ぶりの高水準に達した利回りは、インフレ圧力の継続や原油価格の上昇にもかかわらず、米国、英国、ドイツ、日本で低下し、前月の債券売りによる利回りの上昇分の一部を打ち消しました。
- ブルームバーグ・グローバル国債指数は、米ドルヘッジベースで1.7%上昇し、年初来では0.1%の上昇となりました。
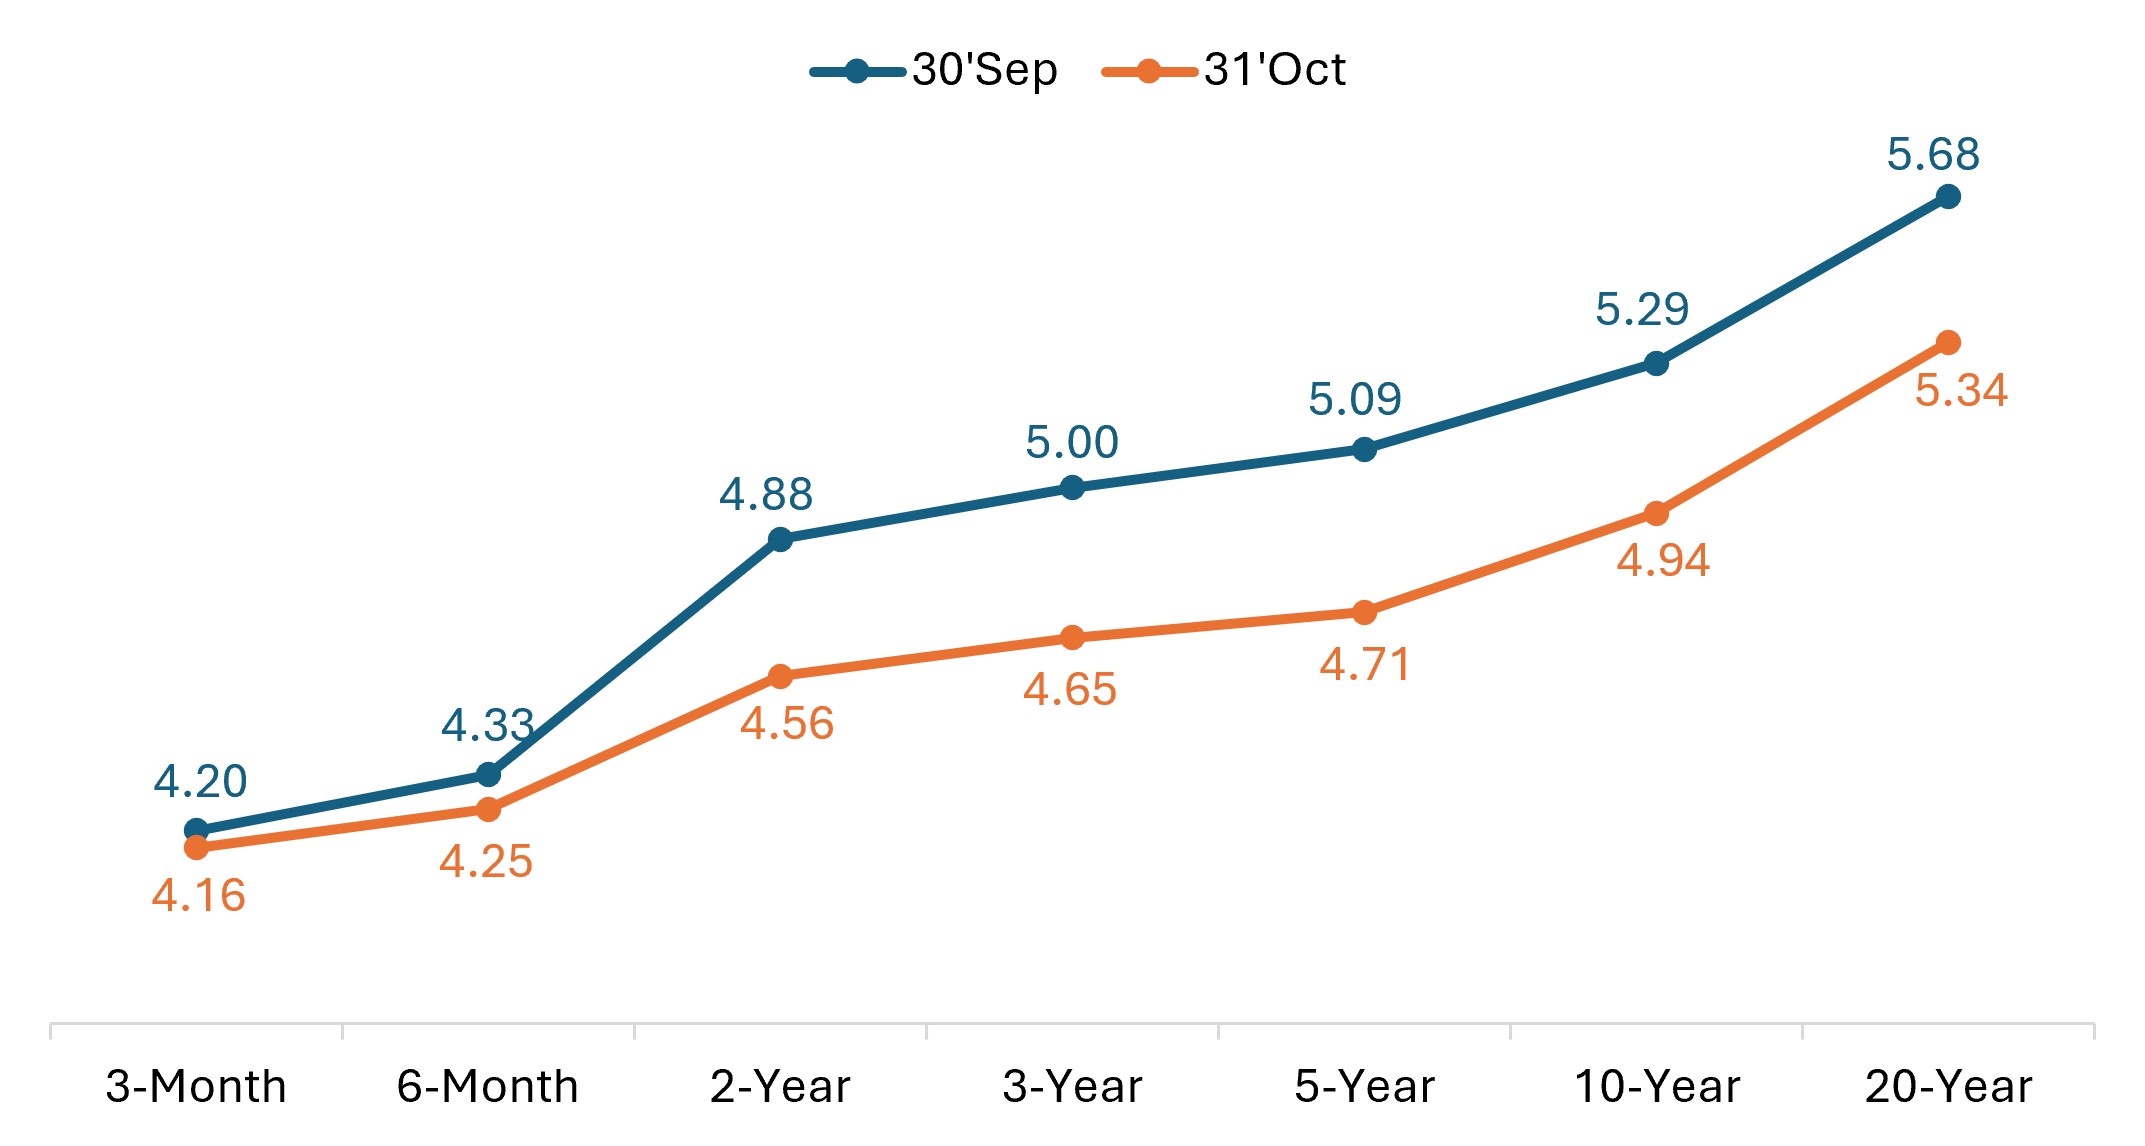
- 米国10年国債利回りは35bp低下し、4.94%となりました。AI関連銘柄をめぐる不安や景気全般への懸念が、インフレや財政への懸念を上回り、米国債が買われました。
- 米国債のイールドカーブは、月間を通じて全年限で低下しました。10年債と2年債の利回り格差は、前月の41bpから38bpへ小幅に縮小しました。米国債のイールドカーブ(前月比の変化)
米国債のイールドカーブ(前月比の変化)
出所:Bloomberg、2026年10月31日時点。過去の実績は将来の結果を保証するものではありません。
- 欧州では、英国債が上昇し、10年物英国債利回りは約14bp低下して5.28%となりました。
- ドイツ国債も上昇し、10年物ドイツ国債利回りは約26bp低下して3.32%となりました。一方、フランス国債は、全体の上昇の流れに逆行しました。財政・政治面の不透明感から利回りが上昇し、ドイツ国債に対するスプレッドは、2010年代初頭以来の水準に拡大しました。
- 日本国債も上昇し、10年物日本国債利回りは約18bp低下して2.88%となりました。
新興国のハードカレンシー建て債券は、米国債利回りの低下が支えとなり、上昇しました。2026年のIMF・世界銀行年次総会では、多くの新興国経済の底堅さが示された一方、国ごとの成長、財政余力、資金調達環境のばらつきが一段と大きくなっていることも浮き彫りになりました。
- 新興国政府が発行する米ドル建て債券で構成されるJ.P.モルガンEMBIグローバル・ダイバーシファイド指数は、10月に1.4%上昇し、9月の急落分の一部を取り戻しました。
社債や証券化商品など国債以外の債券は、政府債利回りの低下が低格付け債の一部の軟調さを補い、10月はおおむねプラスのリターンとなりました。投資適格債はハイイールド債を上回りました。一方、AI関連の資金調達への懸念から投資家の選別姿勢が強まり、社債のスプレッドは拡大しました。
- ブルームバーグ・グローバル総合社債指数は米ドルヘッジベースで1.6%上昇し、ブルームバーグ・グローバル・ハイイールド指数はヘッジベースで0.1%の小幅上昇となりました。
- グローバル投資適格債のオプション調整後スプレッド(OAS)は約11bp拡大して96bpとなり、グローバル・ハイイールド債のスプレッドは約39bp拡大して353bpとなりました。
- 米国の投資適格社債(ブルームバーグ米国社債指数)は2.2%上昇し、ブルームバーグ米国ハイイールド社債指数は0.3%上昇しました。
- 米国投資適格債のスプレッドは約10bp拡大して90bpとなり、米国ハイイールド債のスプレッドは約29bp拡大して340bpとなりました。
- 証券化商品市場では、住宅ローン担保証券(MBS)、商業用不動産ローン担保証券(CMBS)、資産担保証券(ABS)で構成されるブルームバーグ米国証券化指数が、米国債利回りの低下を受けて2.9%上昇しました。総合のスプレッドは約8bp縮小し、MBSのスプレッドは約9bp縮小した一方、CMBSとABSのスプレッドはそれぞれ約8bp、約11bp拡大しました。
中央銀行ウォッチ
10月は、主要中央銀行の多くが、さらなる引き締めには慎重な姿勢を示しました。政策当局者は、高止まりするインフレリスクと不透明な成長見通しの間で、難しいかじ取りを迫られています。FRB、欧州中央銀行、日銀が政策を据え置いた一方、カナダ銀行は3年超ぶりに利上げに踏み切り、引き締めを再開した最新の中央銀行となりました。他の中央銀行の多くは据え置きとしたものの、年末までに複数の主要国で追加利上げが行われるとの見方は、引き続き幅広く共有されています。
- 中国人民銀行(10月20日):中国は、1年物と5年物のローンプライムレート(LPR)をいずれも現行水準で据え置き、17か月連続で基準貸出金利を変更しませんでした。このほか、同行は、翌日物金利を主要な政策金利とする方向への移行を検討していることを示唆しました。
- カナダ銀行(10月28日):カナダ銀行は、予想どおり政策金利を25bp引き上げ、2.50%としました。2023年7月以来の利上げです。Macklem総裁は、インフレの根強さと底堅い景気を理由に挙げ、さらなる利上げが必要になる可能性も示しました。市場は現在、今後1年間で約75bpの追加利上げを織り込んでいます。
- FRB(10月28日):FRBは、大方の予想どおり政策金利を3.75~4.00%で据え置きました。9月に25bpの利上げを実施した後、今回は見送った形です。決議は10対2で、反対した2名の委員は追加利上げを支持しました。Kevin Warsh議長は、連邦公開市場委員会の開催日程の変更も発表しました。年8回の開催は維持しつつ、政策金利の決定を行う会合を2027年は7回、2028年は6回に減らし、残りの会合は金融政策の戦略全般の議論に充てます。
- 欧州中央銀行(10月29日):欧州中央銀行は、市場予想どおり預金ファシリティ金利を2.5%で据え置きました。声明では、エネルギー価格の上昇によるインフレの上振れリスクと、成長の下振れリスクが引き続き存在すると指摘しました。また、同行は、Christine Lagarde総裁が任期満了の約9か月前にあたる2月に退任することを確認しました。
- 日銀(10月30日):日銀は、大方の予想どおり政策金利を1.25%で据え置きました。9月に利上げを実施した後の決定です。基調的なインフレ率が、日銀が長年目指してきた2%の目標に達するなか、当局者はさらなる引き締めが必要になる可能性が高いとの見方を引き続き示しました。市場は、早ければ12月にも25bpの追加利上げが行われると予想しています。
- その他の中央銀行:インド準備銀行(10月7日)は、政策金利を5.25%から5.5%に引き上げました。約4年ぶりの利上げで、政策スタンスも「中立」から「段階的な引き締め」に変更しました。韓国(10月21日)は政策金利を据え置き、景気見通しの改善を背景に、今後の利上げが適切となる可能性を示唆しました。トルコ(10月22日)は、政策金利を100bp引き下げて36%としましたが、ディスインフレを後押しするには引き締め的な金融政策スタンスが引き続き必要との立場を維持しました。ニュージーランド(10月28日)は、利上げ予想に反して、政策金利(オフィシャル・キャッシュ・レート)を2.75%で据え置きました。世界的な不確実性が高まるなか、決定は4対3の僅差でした。
- 今後の予定:11月の政策イベントは比較的少なく、主な金利決定は、豪準備銀行が11月3日、イングランド銀行が11月5日に予定されています。執筆時点では、両行とも25bpの利上げが広く予想されていました。そのほか、ブラジル(11月4日)、メキシコ(11月5日)、インドネシア(11月18日)、南アフリカ(11月19日)、韓国銀行(11月26日)でも政策決定が行われます。
11月の主なイベント予定
- 11月2日:世界製造業PMI(10月、確報値)
- 11月3日:豪準備銀行の政策金利決定
- 11月3日:米国中間選挙
- 11月4日:世界サービス業PMI(10月、確報値)
- 11月4日:ユーロ圏消費者物価指数(CPI)(10月、速報値)
- 11月5日:イングランド銀行の政策金利決定
- 11月6日:米国非農業部門雇用者数、失業率(10月)
- 11月10日:米国消費者物価指数(CPI)(10月)
- 11月12日:英国国内総生産(GDP)(第3四半期、速報値)
- 11月13日:ユーロ圏国内総生産(GDP)(第3四半期、改定値)
- 11月16日:中国経済活動指標(10月、鉱工業生産、小売売上高)
- 11月18日:ユーロ圏消費者物価指数(CPI)(10月、確報値)
- 11月18日:英国消費者物価指数(CPI)(10月)
- 11月23日:世界PMI(11月、速報値)
- 11月25日:米国国内総生産(GDP)(第3四半期、改定値)
- 11月25日:米国個人消費支出(PCE)物価指数(10月)
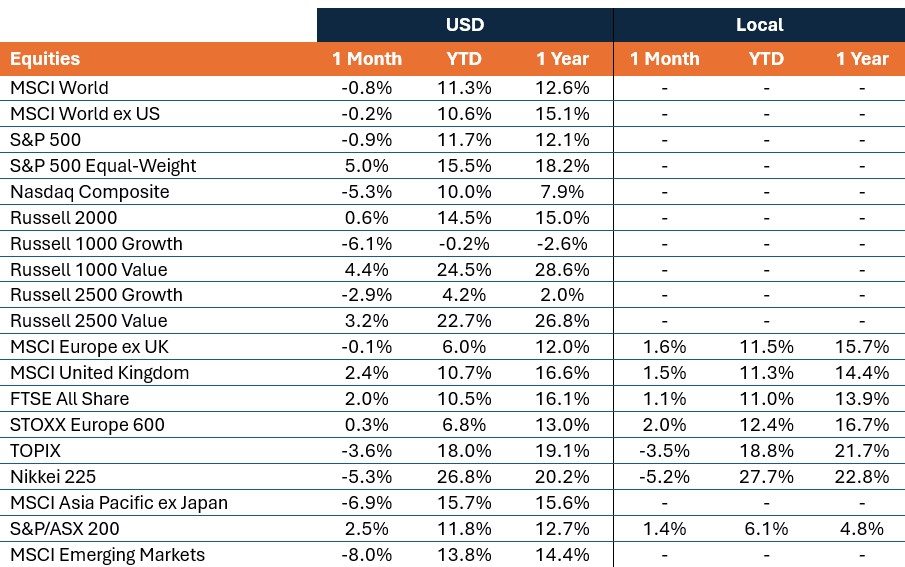
市場パフォーマンス
トータルリターン(%)、2026年10月31日までの各期間
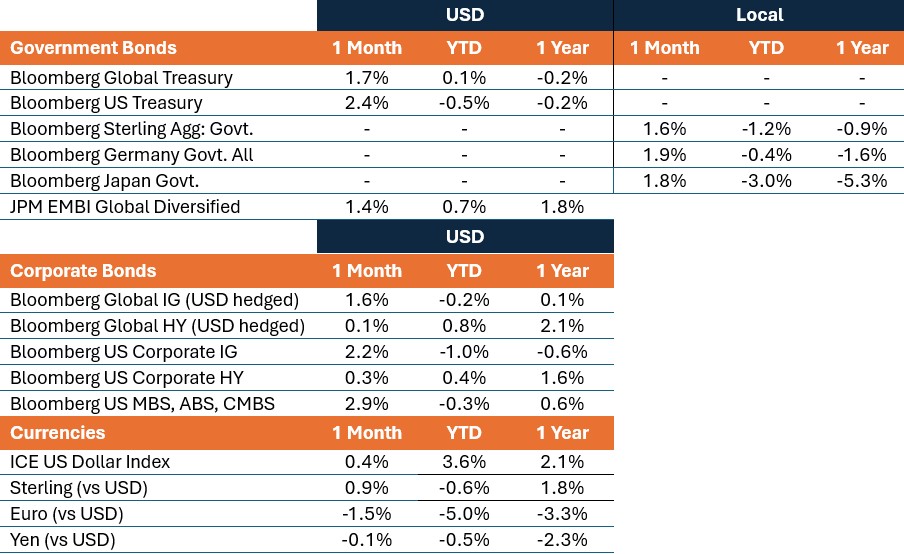
過去の実績は将来の結果を保証するものではありません。
重要な情報
人工知能(「AI」)関連企業(AI技術を開発または活用する企業を含む)には、製品の急速な陳腐化、激しい競争、規制当局による監視の強化に直面する可能性があります。これらの企業は、知的財産に大きく依存し、研究開発に多額の投資を行い、消費者需要の維持・拡大に左右される傾向があります。これらの企業の有価証券は、より確立された技術を提供する企業の有価証券に比べて価格変動が大きくなる可能性があり、事業運営におけるAIの利用に伴うリスク(法的責任や評判の毀損など)の影響を受ける可能性があります。
株式には、市場リスクをはじめとするリスクがあります。リターンは、発行体や政治・経済の動向に応じて変動します。
債券には、金利リスク、インフレ・リスク、信用リスク、デフォルト・リスクがあります。一般に金利が上昇すると債券価格は下落し、金利が低下すると債券価格は上昇します。ハイイールド債(「ジャンク債」)は、デフォルトのリスクと価格変動が相対的に大きくなります。ソブリン債を含む外国証券には、為替変動、政治・経済の不確実性、価格変動の拡大、流動性の低下といったリスクがあり、これらは新興国市場ではいっそう大きくなります。
外国証券には、為替変動、政治・経済の不確実性、価格変動の拡大、流動性の低下、財務・情報開示基準の違いといった追加的なリスクがあり、これらは新興国市場ではいっそう大きくなります。
ソブリン債には、政治的、外交的、社会的または経済的な状況によっては、低格付けの債券を発行する一部の新興国が、元本や利息の支払期日に支払いを行えない、または行わない可能性があるという追加的なリスクがあります。
ブルームバーグ・アジア・パシフィック日本政府関連債指数は、政府関連の発行体が発行する債券を対象とした、投資適格・固定利付・円建てのベンチマークです。
ブルームバーグ・ドイツ国債総合指数は、ドイツ政府が発行するドイツ国債のパフォーマンスを測定する指数です。
ブルームバーグ・グローバル10年超トータルリターン指数は、残存期間が10年以上の投資適格の国債および政府関連債のパフォーマンスを追跡する指数です。
ブルームバーグ・グローバル総合社債指数は、世界の投資適格・固定利付社債を代表する指標です。先進国と新興国の発行体による債券を含む、複数通貨建てのベンチマークです。
ブルームバーグ・グローバル・ハイイールド指数は、世界のハイイールド債市場を代表する複数通貨建ての指標です。米国ハイイールド指数、汎欧州ハイイールド指数、新興国(EM)ハードカレンシー建てハイイールド指数を合わせた指数です。
ブルームバーグ・グローバル国債指数は、先進国と新興国の両方を含む、投資適格国の現地通貨建て固定利付国債を追跡する指数です。
ブルームバーグ・スターリング総合(国債)指数は、英国債のパフォーマンスを測定する指数です。投資適格・固定利付・英ポンド建ての債券市場全体を対象とする「ブルームバーグ・スターリング総合指数」の一部です。
ブルームバーグ米国社債指数は、投資適格・固定利付・課税対象の社債市場を測定する指数です。米国および米国以外の発行体による米ドル建て債券を含みます。
ブルームバーグ米国ハイイールド社債指数は、米ドル建て・固定利付のハイイールド社債市場を測定する指数です。ブルームバーグの新興国の定義に基づき、リスク所在国が新興国である発行体の債券は除外されています。
ブルームバーグ米国証券化指数(MBS・ABS・CMBS)は、ブルームバーグ米国総合指数に含まれる、米ドル建て・投資適格の証券化商品のすべての銘柄を追跡する指数です。
ブルームバーグ米国債指数は、米国財務省が発行する米ドル建て・固定利付の名目債を測定する指数です。
DAX(ドイツ株価指数)は、フランクフルト証券取引所に上場する、ドイツの主要企業40社で構成されるブルーチップ株価指数です。
フランスCAC40指数は、パリ証券取引所の時価総額上位100銘柄のうち、上位40銘柄で構成される時価総額加重型の指数です。
FTSEオール・シェア指数は、英国の株式市場のパフォーマンスを反映する指数です。ロンドン証券取引所に上場する適格企業のほぼすべてを対象とし、大型株、中型株、小型株を網羅しています。
J.P.モルガンEMBIグローバル・ダイバーシファイド指数は、政府および準政府機関が発行する米ドル建ての新興国債券(固定利付・変動利付)を追跡する指数です。最大の発行体への集中を抑えるため、国別のウェートに上限が設けられています。
ICE米ドル指数は、世界の主要6通貨(ユーロ、円、英ポンド、カナダ・ドル、スウェーデン・クローナ、スイス・フラン)のバスケットに対する米ドルの価値を測定する指標です。
MSCI ACアジア・パシフィック(日本を除く)指数は、日本を除くアジア・パシフィック地域の株式市場のパフォーマンスを反映する指数で、先進国と新興国の両方を対象としています。
MSCI ACWI(米国を除く)指数は、先進国23か国のうち米国を除く22か国と、新興国24か国の大型株・中型株をカバーする指数です。
MSCI中国指数は、中国のA株、H株、B株、レッドチップ、Pチップ、および海外上場株式(ADRなど)にわたる大型株・中型株をカバーする指数です。
MSCI新興国指数は、新興国の株式市場のパフォーマンスを反映する指数です。
MSCI EMラテンアメリカ指数は、ラテンアメリカの新興国(EM)の大型株・中型株をカバーする指数です。各国の浮動株調整後時価総額の約85%をカバーしています。
MSCI欧州指数は、欧州の先進国市場に上場する大型株・中型株企業の株式市場のパフォーマンスを反映する指数です。
MSCI欧州(英国を除く)指数は、英国を除く欧州の先進国市場に上場する大型株・中型株企業の株式市場のパフォーマンスを反映する指数です。
MSCI英国指数は、英国市場に上場する大型株・中型株企業の株式市場のパフォーマンスを反映する指数です。
MSCIワールド・インデックスは、世界の先進国市場の株式市場のパフォーマンスを反映する指数です。
MSCIワールド(米国を除く)インデックスは、米国を除く世界の先進国市場の株式市場のパフォーマンスを反映する指数です。
ナスダック総合指数:NASDAQ(全米証券業協会自動気配通報システム)は、5,500超の店頭株式を対象とする、全米規模のコンピューター化された気配値システムです。同指数は、このシステムで取引される4,800超の銘柄で構成されています。
日経平均株価(日経225):日本の株式市場のパフォーマンスを示す指標です。東京証券取引所に上場する大企業225社で構成されています。
フィラデルフィア半導体株指数(SOX)は、主に半導体の設計、流通、製造、販売に携わる企業で構成される、修正時価総額加重型の専門指数です。
Purchasing Managers’ Index(PMI:購買担当者景気指数)とは、民間企業を対象とした調査に基づき、製造業およびサービス業における景気動向の方向性を示す指数です。
ラッセル1000®グロース指数は、株価純資産倍率(PBR)が相対的に高く、予想成長率も高い米国の大型株のパフォーマンスを反映する指数です。
ラッセル1000®バリュー指数は、株価純資産倍率(PBR)が相対的に低く、予想成長率も低い米国の大型株のパフォーマンスを反映する指数です。
ラッセル2000®指数は、米国小型株のパフォーマンスを示す指数です。
ラッセル2500™グロース指数は、株価純資産倍率(PBR)が相対的に高く、予想成長率も高い米国の中小型株のパフォーマンスを反映する指数です。
ラッセル2500™バリュー指数は、株価純資産倍率(PBR)が相対的に低く、予想成長率も低い米国の中小型株のパフォーマンスを反映する指数です。
S&P 500 ®指数は、米国の大型株のパフォーマンスを反映し、米国株式市場全体のパフォーマンスを表します。
S&P 500®均等加重指数(EWI)は、S&P 500の均等加重版の指数です。時価総額加重型の指数と同じ構成銘柄を採用していますが、各企業には、四半期ごとのリバランス時点で指数全体の0.2%という固定のウェートが割り当てられます。
S&P/ASX 200指数は、オーストラリア証券取引所(ASX)に上場する、時価総額が大きく流動性の高い200社のパフォーマンスを反映する指数です。
STOXX欧州600指数とは、欧州株式市場に上場する最大規模の600銘柄で構成される指数で、17か国・11業種を対象としています。
TOPIX(東証株価指数)とは、東京証券取引所に上場する銘柄を対象とした時価総額加重型の指数で、日本の株価の幅広いベンチマークとして広く認識されています。
米国10年国債利回りは、購入日から10年後に満期を迎える米国債の金利です。
エージェンシー住宅ローン担保証券(エージェンシーMBS):住宅ローン債権のプールを担保とする、資産担保証券の一種です。
資産担保証券(ABS):ローン、リース、クレジットカード残高、売掛債権など、債務に由来するキャッシュフローを生み出す資産のプールを裏付けとする金融商品です。
ベーシスポイント:1ベーシスポイント(bp)は1パーセント・ポイントの100分の1に相当し、1bp=0.01%です。
ドイツ国債(ブンド)利回り:ブンドの利回りは、欧州の国債の指標利回りとみなされています。10年物は、米国10年国債に相当するドイツの指標とされています。
商業用不動産ローン担保証券(CMBS):住宅用不動産ではなく、商業用不動産のローンを担保とする住宅ローン担保証券(MBS)の一種です。
消費者物価指数(CPI):消費財・サービスのバスケットの価格変化を時系列で測定する指標です。インフレ率の推計に用いられます。
信用スプレッドとは、満期が同程度で信用力の異なる証券間の利回り格差です。スプレッドの拡大は一般に社債発行体の信用力の悪化を、縮小は信用力の改善を示します。
カーブ/イールドカーブとは、信用力が同等で満期が異なる債券の利回り(金利)をプロットした曲線です。一般に、満期が長い債券ほど利回りは高くなります。
米連邦公開市場委員会(FOMC)は、米連邦準備制度において、米国の金融政策を決定する機関です。
財政政策とは、税率や歳出水準の設定に関する政府の政策を指します。財政政策は、通常は中央銀行が決定する金融政策とは別のものです。
フリー・キャッシュフロー(FCF)利回りは、1株当たりフリー・キャッシュフローを1株当たり市場価格と比較することで、企業が清算やその他の債務に直面した場合に備えてどの程度のキャッシュフローを有しているかを測る財務指標です。株式時価総額に対して企業が生み出すキャッシュフローの水準を示します。
フロンティア市場は、従来型の発展途上国と、より成熟した新興国の中間に位置する、規模が小さく、投資アクセスが限られた、発展初期段階の経済を指します。
英国債(ギルト)利回りとは、英国債の指標利回りとみなされています。10年物は、米国10年国債に相当する英国の指標とされています。
タカ派的政策は、政策金利の引き上げとマネーサプライの抑制を通じて、インフレを抑え、経済成長を減速させることを目指す政策です。
ハイイールド債:投資適格未満の債券(投機的格付け債)、または「ジャンク債」とも呼ばれます。発行体が支払いを履行できないリスクが一般に高いため、その追加的なリスクを補う目的で、通常は高めの金利(クーポン)で発行されます。
インフレとは、経済における財・サービスの価格の上昇率です。消費者物価指数(CPI)と小売物価指数(RPI)が代表的な指標です。
投資適格債とは、一般に、支払いが滞る(デフォルトする)リスクが相対的に低いとみなされる政府や企業が発行する債券で、格付け会社から高い格付けを付与されています。
日本国債(JGB)利回りとは、日本国債の指標利回りとみなされています。10年物は、米国10年国債に相当する日本の指標とされています。
マグニフィセント・セブンとは、アルファベット、アマゾン、アップル、メタ、マイクロソフト、エヌビディア、テスラの7社からなる、近年の米国株式市場の高いリターンをけん引してきた巨大テクノロジー企業群です。ネオクラウド企業とは、AIワークロード向けに高性能のグラフィックス・プロセッシング・ユニット(GPU)やインフラを貸し出すことを目的に構築された、特化型のクラウド事業者です。
金融政策とは、中央銀行が、経済におけるインフレや成長の水準に影響を与えることを目的として行う政策です。金融政策の手段には、政策金利の設定やマネーサプライの管理などがあります。ハト派的政策は、政策金利の引き下げとマネーサプライの拡大を通じて、経済成長を刺激することを目指す政策です。
オプション調整後スプレッド(OAS)は、固定利付証券の利回りとリスクフリー・レートとの差を、組み込まれたオプションの影響を考慮して調整したものです。
証券化:特定の種類の資産をプールし、利付証券として再構成するプロセスです。資産から生じる利息および元本の支払いは、証券の購入者に引き渡されます。
米国債(米国財務省証券)は、米国政府が発行する直接的な債務です。米国財務省短期証券(Tビル)と米国政府債は、米国政府の全面的な信用に基づいて保証されており、一般に信用リスクがないとみなされています。
ボラティリティは、特定の投資対象のリターンのばらつきを用いてリスクを測定する指標です。
利回りとは、一定期間における証券から得られる収益の水準で、通常は割合(%)で表されます。株式では配当利回りが一般的な指標で、直近の配当支払額を1株当たりの株価で割って算出します。債券の場合は、クーポン支払額を現在の債券価格で割って算出します。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。