Zentrale Erkenntnisse:
- Die Elektrifizierung erhöht die Nachfrage nach kritischen Materialien schneller, als viele Lieferketten reagieren können.
- Kupfer und Uran sind jeweils mit strukturellen Angebotsengpässen konfrontiert, die die Preise auf mittlere Sicht stützen könnten.
- Ressourcensicherheit und Widerstandsfähigkeit der Versorgung werden für politische Entscheidungsträger, die Industrie und Anleger immer wichtiger.
Eine sich verändernde Ressourcenlandschaft
Ein Großteil der Diskussion um die Energiewende hat sich auf die Technologien konzentriert, die im Mittelpunkt stehen. Elektrofahrzeuge, Batteriespeicher, Rechenzentren, Stromnetze und kohlenstoffarme Stromerzeugung haben alle erhebliche Aufmerksamkeit auf sich gezogen.
Häufig übersehen wird die wachsende Herausforderung, die für diesen Übergang erforderlichen kritischen Mineralien und Metalle wie Lithium, Nickel, Kobalt, Kupfer und Uran zu sichern.
Die Internationale Energieagentur (IEA) schätzt, dass die Nachfrage nach wichtigen kritischen Mineralien in den letzten Jahren um fast 10 % pro Jahr gestiegen ist, wobei Anwendungen im Energiesektor im Jahr 2025 etwa drei Viertel (75 %) des Nachfragewachstums ausmachen.1
Gleichzeitig haben sich die Genehmigungsverfahren für Minen verlängert, die Projektkosten sind gestiegen und neues Angebot ist immer schwieriger zu entwickeln. Das Ergebnis ist ein Marktumfeld, in dem Ressourcenknappheit zu einem immer wichtigeren Investitionsfaktor wird.
Zusammen mit der zunehmend angespannten Geopolitik und einer spürbaren Abkehr von der Globalisierung hilft diese Verschiebung zu erklären, warum sich Regierungen zunehmend auf die Ressourcensicherheit konzentrieren. Zuverlässigkeit und Widerstandsfähigkeit erweisen sich nicht nur in den Energiesystemen, sondern auch in den Rohstofflieferketten, die sie unterstützen, als Prioritäten.
Meiner Ansicht nach schafft dies einen überzeugenden Hintergrund für ausgewählte Chancen bei kritischen Ressourcen.
Kupfer: Die Rückkehr der Knappheit
Kupfer ist nach wie vor eines der klarsten Beispiele für diesen Trend.
Aktuelle Research von Chris LaFemina bei der US-Investmentbank Jefferies hebt ein oft übersehenes Maß für Knappheit hervor: die weltweite Anzahl der Arbeitsstunden, die erforderlich sind, um eine Tonne Kupfer zu bezahlen. Gemessen daran wurde Kupfer in den Jahrzehnten vor der Industrialisierung Chinas immer häufiger verfügbar. Seit den späten 1990er Jahren hat sich dieser Trend jedoch stetig umgekehrt.
Abbildung 1: Arbeitsstunden, die für den Kauf einer Tonne Kupfer erforderlich sind (Index, 1960 = 100)
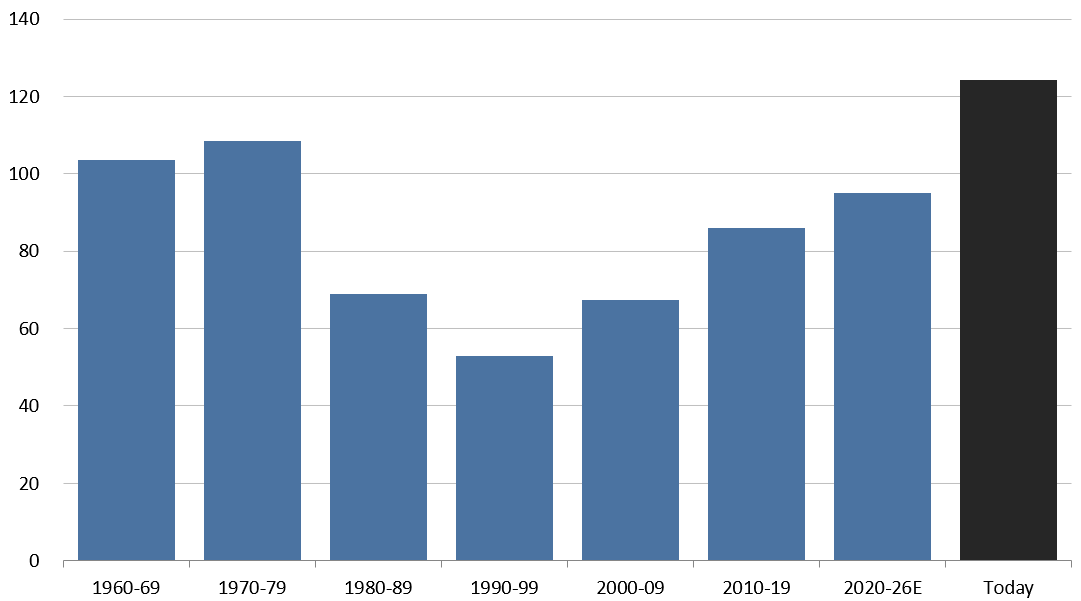
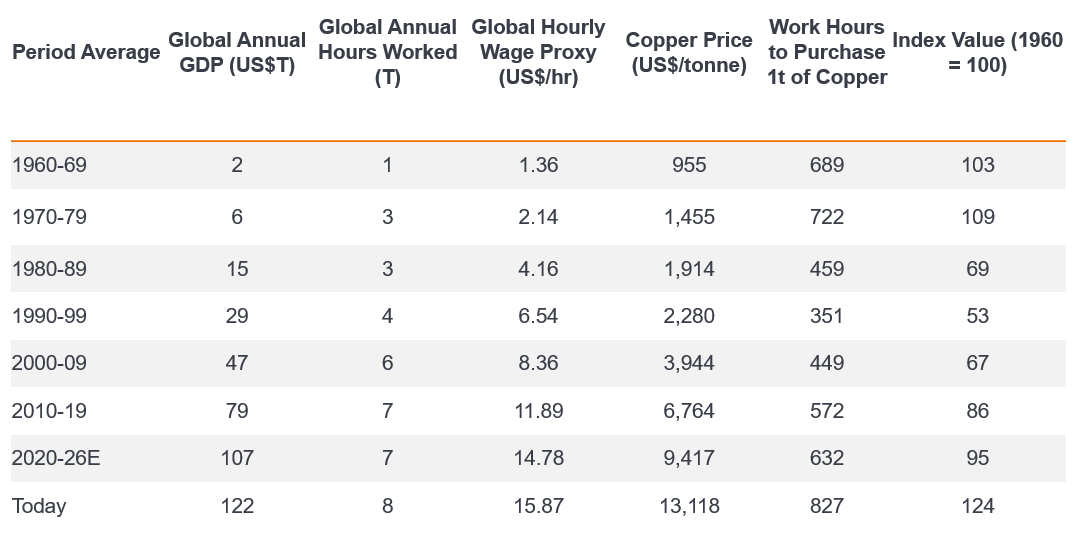
Quelle: USGS, Weltbank, Conference Board, Jefferies per 30. September 2026.
Hinweis: Die dargestellten Daten werden berechnet, indem das globale nominale Bruttoinlandsprodukt (BIP) durch die Anzahl der geleisteten Arbeitsstunden als Näherungswert für das durchschnittliche Ertrag pro Stunde weltweit dividiert und dieses Maß des Ertrags pro Stunde dann mit dem nominalen Kupferpreis verglichen wird.
Die Erklärung für die Umkehrung dieses Trends erscheint einfach.
Auf der Angebotsseite eröffnete die Kommerzialisierung der Lösungsmittelextraktions-Elektrogewinnungs-Technologie (SX-EW) in den späten 1960er Jahren erhebliche neue Kupferressourcen und trieb das Angebotswachstum über Jahrzehnte an. Das Wachstum der SX-EW-Produktion ist jedoch weitgehend gesättigt. Sie macht etwa ein Fünftel der weltweiten Kupferproduktion aus und zeigt Anzeichen einer Stagnation (Abbildung 2).
Abbildung 2: Geschätzter SX-EW-Anteil an der weltweiten Kupferproduktion
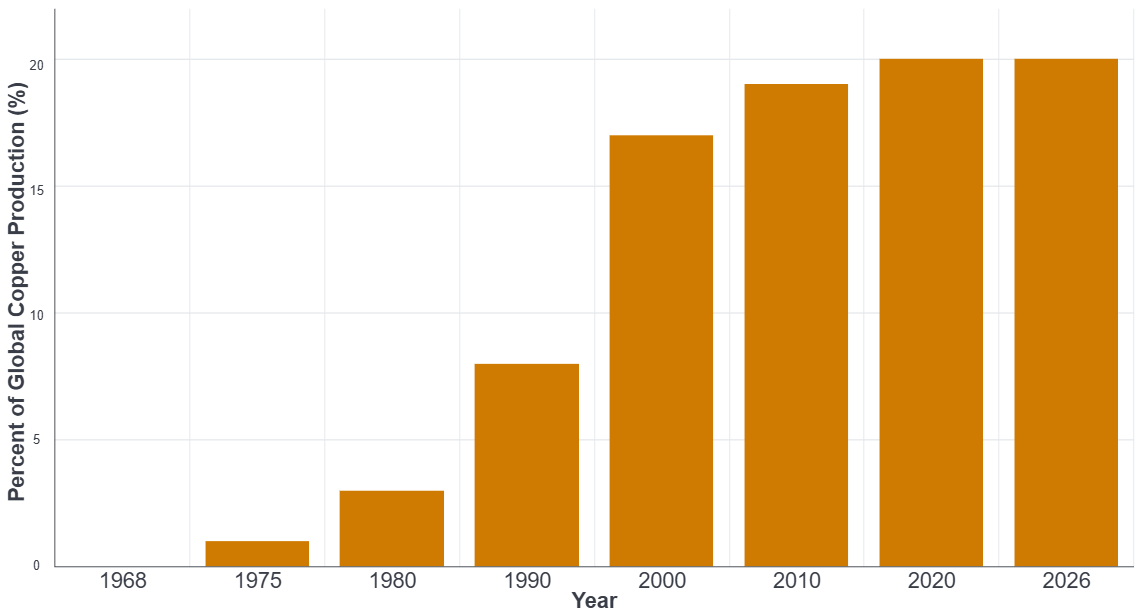
Quelle: USGS, Weltbank, Conference Board, Jefferies per 30. September 2026.
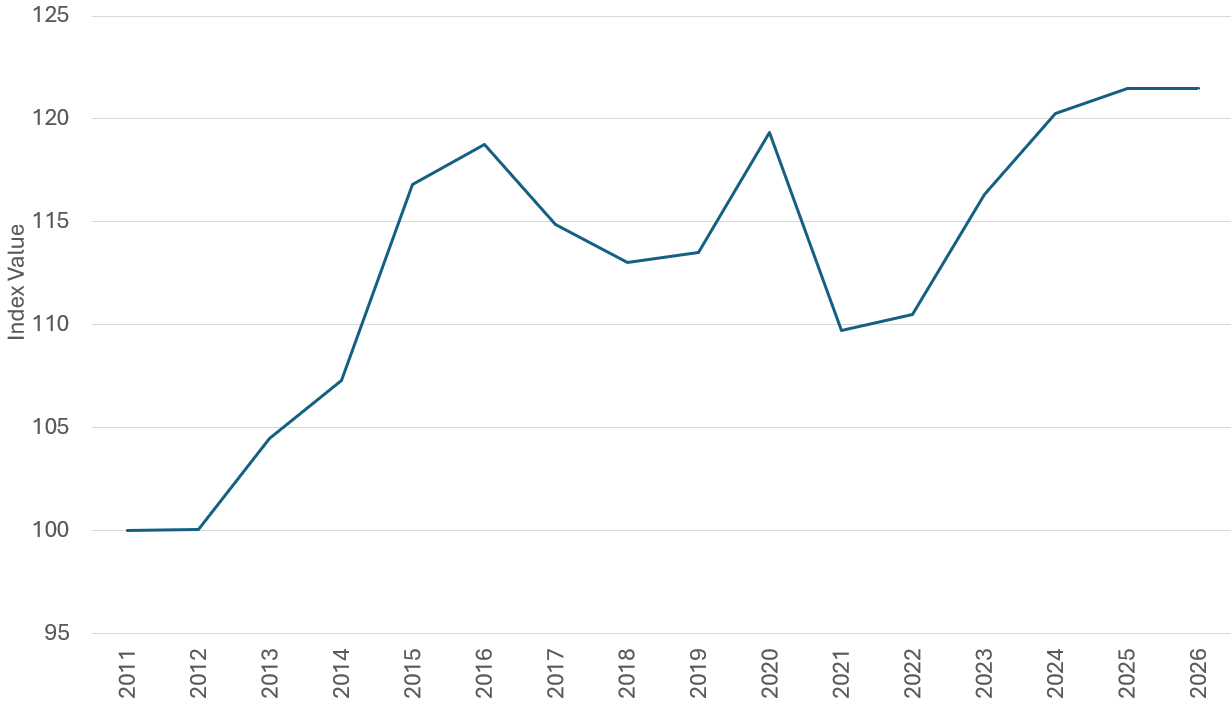
Die Nachfragedynamik hat sich jedoch in die entgegengesetzte Richtung entwickelt (Abbildung 3). Research deuten darauf hin, dass der Kupferverbrauch seit 2011 schneller gestiegen ist als das reale globale BIP, was bedeutet, dass die Weltwirtschaft immer kupferintensiver geworden ist. Szenario der IEA zufolge verzeichnet Kupfer den größten absoluten Anstieg unter den wichtigsten Energiemineralien. Die weltweite Nachfrage steigt bis 2040 um rund sieben Millionen Tonnen.2
Elektrifizierung, der Ausbau erneuerbarer Energien, Elektrofahrzeuge und der Bau von Rechenzentren tragen alle zu diesem Trend bei.
Abbildung 3: Globaler Kupferverbrauch im Vergleich zum realen globalen BIP
Quelle: USGS, Weltbank, Conference Board, Jefferies per 30. September 2026.
Die Auswirkungen sind beträchtlich. Über viele Jahre hinweg war das Wachstum der Kupferversorgung ausreichend, um der steigenden Nachfrage gerecht zu werden. Heute erscheint dieses Gleichgewicht weniger komfortabel. Die IEA schätzt, dass das Angebot aus bestehenden und angekündigten Bergbauprojekten im Jahr 2035 in ihrem Szenario für festgelegte politische Maßnahmen nach Berücksichtigung von Recycling und Raffinerieverlusten etwa 25 % unter dem Primärkupferbedarf liegen könnte.3
Obwohl die Prognose der Rohstoffpreise von Natur aus schwierig ist, halte ich den langfristigen Trend für günstig. Mit zunehmender Elektrifizierung und sichtbarer werdenden Angebotsengpässen wird Kupfer in der Weltwirtschaft wahrscheinlich immer wertvoller werden.
Die Versorgungsproblematik bei Uran bleibt bestehen
Der Uranmarkt verdeutlicht, dass Angebotsunterbrechungen erhebliche Auswirkungen auf die Fundamentaldaten von Rohstoffen haben können.
Jüngste Ergebnisse von Kazatomprom, einem der weltweit größten Uranproduzenten, enthüllten weitere Verzögerungen bei seinem Schwefelsäureprojekt. Das Unternehmen gab an, dass die Inbetriebnahme aufgrund von Projektunterbrechungen von Anfang 2027 in Richtung 2028 verschoben werden könnte.4
Dies mag wie eine unternehmensspezifische Entwicklung erscheinen, hat aber breitere Auswirkungen.
Schwefelsäure ist ein entscheidender Input für die In-situ-Uranproduktion. Engpässe bei der Schwefelversorgung infolge des Konflikts im Nahen Osten haben für Teile der Uranindustrie bereits zu Herausforderungen geführt. Verzögerungen bei neuen Säurekapazitäten schränken potenziell die Möglichkeiten eines der größten Produzenten der Branche ein, die Produktion in einem bereits knappen Markt zu erhöhen.
Der Uranabbau bleibt geografisch konzentriert. Kasachstan machte 2024 38 % der Uranminenproduktion aus, während Kasachstan, Kanada und Namibia zusammen mehr als 72 % der weltweiten Produktion ausmachten. Sechs Länder – hinzu kommen Usbekistan, Australien und Russland – machten fast 93 % der Produktion aus.5
Gleichzeitig nimmt das weltweite Interesse an der Kernkraft weiter zu, da Regierungen nach zuverlässigen, CO2-armen Stromquellen suchen, die zunehmend elektrifizierte Volkswirtschaften unterstützen können. Zum 20. September 2026 verzeichnete die Internationale Atomenergie-Organisation (IAEO) weltweit 417 Kernreaktoren in Betrieb und weitere 78 Reaktoren mit einer Kapazität von 81,3 Gigawatt im Bau.6
Diese Kombination aus steigender Nachfrage und begrenztem Angebot bleibt für den Sektor stützend.
Lithium: Die Bedeutung der Perspektive
Die Lithiummärkte waren wesentlich volatiler.
Nach einer starken Korrektur der Lithiumpreise zwischen Ende 2022 und Anfang 2024, bei der die Spotpreise um bis zu 85 % fielen, erfuhren viele Produzenten erhebliche Aktienkursrückgänge. Doch die kurzfristige Marktstimmung kann das längerfristige Bild manchmal verschleiern.
Die grundlegende Investitionsthese für Lithium bleibt eng mit der Batteriespeicherung und der Elektrifizierung des Verkehrs verknüpft. Solarenergie, Stromspeicherung und die Einführung von Elektrofahrzeugen tragen alle weiterhin zum langfristigen Nachfragewachstum bei. Infolgedessen drehte der Markt im Jahr 2026 wieder, wobei sich die Lithiumpreise aufgrund der Nachfrage nach Batteriespeichern und knapper werdenden Lagerbeständen von ihren vorherigen zyklischen Tiefstständen verdoppelten.
Wichtig ist, dass die Batterienachfrage immer stärker diversifiziert wird. Das Wachstum ist nicht mehr nur von Elektrofahrzeugen abhängig. Energiespeichersysteme, bei denen Batterien in das Stromnetz eingespeist werden, gewinnen zunehmend an Bedeutung als zusätzliche Nachfragequelle, da die Stromnetze immer erneuerbarer und verteilter werden.
Diese Diversifikation ist bereits sichtbar, da die weltweite Batterienachfrage im Jahr 2025 um mehr als 35 % auf über 1,5 Terawattstunden gestiegen ist, wobei sich die stationäre Speicherung als eine Hauptquelle für zusätzliche Nachfrage erweist. Batterien machen mittlerweile schätzungsweise 88 % des weltweiten Lithiumverbrauchs aus und umfassen Elektrofahrzeuge, Netzspeicher und andere wiederaufladbare Anwendungen.7
Infolgedessen können Schwächephasen Möglichkeiten für Anleger bieten, die bereit sind, über kurzfristige Rohstoffzyklen hinaus zu blicken.
Der strategische Wert kritischer Ressourcen
Was Kupfer, Uran und Lithium verbindet, ist nicht nur ihre Rolle bei der Energiewende. Es ist ihre zunehmende strategische Bedeutung.
Diese strategische Bedeutung spiegelt nicht nur die wachsende Nachfrage wider, sondern auch sich entwickelnde Lieferketten. Bei den Mineralien, die für die Energiewende von entscheidender Bedeutung sind, ist China bei der Verarbeitung und Raffinierung führend und machte 2025 etwa 70 % der Produktion aus, während die dominierenden Lieferanten – Australien, Chile und die Demokratische Republik Kongo (DRK) – zwischen 2023 und 2025 mehr als drei Viertel des gesamten Wachstums des raffinierten Angebots lieferten.8
Die Welt baut mehr Strominfrastruktur auf, setzt mehr erneuerbare Energien ein, baut die Batteriekapazität aus und erschließt neue Quellen für den Strombedarf in Bereichen wie Künstliche Intelligenz (KI) und Rechenzentren. Jeder dieser Trends erfordert physische Ressourcen.
Gleichzeitig wird es immer schwieriger, ein Wachstum des Angebots zu sichern.
Dies bedeutet jedoch nicht, dass jeder Rohstoff oder jeder Erzeuger gleichermaßen profitiert. Die Rohstoffindustrie bleibt zyklisch und Selektivität bleibt entscheidend. Kostenstrukturen, operative Umsetzung, geopolitisches Risiko und Kapitaldisziplin werden weiterhin die Gewinner von den Verlierern trennen.
Die breitere Richtung wird jedoch immer klarer.
Über viele Jahre hinweg konzentrierten sich die Märkte hauptsächlich auf die Technologien, die die Energiewende ermöglichen. Anleger erkennen zunehmend, dass der Zugang zu den Materialien, die diesen Technologien zugrunde liegen, möglicherweise genauso wichtig ist.
Fazit: Chancen bei kritischen Rohstoffen erkennen
Die Energiewende wird oft als eine Geschichte der Technologie diskutiert. In Wirklichkeit ist es ebenso eine Geschichte der Ressourcen.
Kupfer, Uran und Lithium veranschaulichen jeweils, wie die zunehmende Elektrifizierung mit realen Angebotsengpässen kollidieren kann. Auch wenn die Details je nach Markt unterschiedlich sind, ist die zugrunde liegende Botschaft ähnlich: Kritische Ressourcen werden strategisch immer wertvoller.
Da Regierungen, Industrie und Verbraucher eine stärkere Elektrifizierung und Energiesicherheit anstreben, glaube ich, dass die Unternehmen, die diese wesentlichen Materialien zuverlässig entdecken, entwickeln und produzieren können, eine immer wichtigere Rolle in der Weltwirtschaft spielen sollten.
1,2,3,6 Quelle: International Energy Association, Global Critical Minerals Outlook 2026, 16. Juli 2026.
4 Quelle: Kazatomprom Finanzergebnisse 1. Halbjahr 2026, 21. August 2026.
5 Quelle: OECD-NEA/IAEA Uranium 2026; Produktionsdaten 2024, September 2026.
7,8 Quelle: IEA Global Critical Minerals Outlook 2026; USGS Mineral Rohstoff Summaries 2026.
Rohstoff: Finanzielle Wertpapiere, die erheblichen Preisschwankungen unterliegen können (d. h. ein höheres Risiko carry ). Beispiele hierfür sind Aktien, Rohstoffe, Immobilien, Anleihen geringerer Qualität und einige Währungen.
Kupfer: Ein hochleitfähiges Metall, das häufig in Stromnetzen, Systemen für erneuerbare Energien, Elektrofahrzeugen und Rechenzentren verwendet wird.
Kritische Mineralien: Mineralien, die für die Wirtschaftstätigkeit, die nationale Sicherheit und Energietechnologien als wesentlich angesehen werden und deren Lieferunterbrechungen erhebliche Folgen haben könnten. Beispiele hierfür sind Lithium, Kobalt, Nickel und Seltenerdelemente.
Elektrifizierung: Der Prozess des Austauschs von mit fossilen Brennstoffen betriebenen Systemen durch elektrisch betriebene Systeme, wie z. B. Elektrofahrzeuge, Wärmepumpen und elektrische Industrieprozesse.
Energiewende: Die langfristige Umstellung von einem auf fossilen Brennstoffen basierenden Energiesystem auf kohlenstoffärmere Energiequellen, einschließlich erneuerbarer Energien, Kernkraft und Energiespeichertechnologien.
Bruttoinlandsprodukt (BIP): Das BIP ist ein Maß für die Größe und Gesundheit der Wirtschaft eines Landes über einen bestimmten Zeitraum, normalerweise entweder vierteljährlich oder jährlich.
Infrastrukturinvestition: Investition in die Sachanlagen eines Landes oder Unternehmens, wie etwa Straßen, Eisenbahnen, Brücken, Wasser, Abwasser, Hafenanlagen oder Telekommunikation. Da hierfür in der Regel große Geldsummen erforderlich sind, werden sie typischerweise von Regierungen oder spezialisierten Anlagestrategien durchgeführt.
Lagerumschlagshäufigkeit: Ein Maß dafür, wie schnell ein Unternehmen seinen Bestand in einem bestimmten Zeitraum verkauft (und erneuert).
Lithium: Ein Leichtmetall, das hauptsächlich in wiederaufladbaren Batterien für Elektrofahrzeuge, Unterhaltungselektronik und Energiespeichersysteme verwendet wird.
Versorgungssicherheit: Die Fähigkeit von Ländern oder Industrien, einen zuverlässigen Zugang zu den für wirtschaftliche Aktivitäten und strategische Prioritäten erforderlichen Rohstoffen zu gewährleisten.
Risiko / Eingehen eines Risikos: Die Akzeptanz eines höheren Risikos im Austausch für potenziell höhere Renditen. Dies kann sowohl für Privatanleger als auch für Unternehmen gelten. Die Beurteilung der Risikobereitschaft der Anleger stellt einen grundlegenden Bestandteil dar, um eine geeignete Anlagestrategie für ihre Ziele zu finden.
säkulare Trends/ Themen: Langfristige Anlagethemen mit starkem Wachstumspotenzial, z. B. der Klimawandel, KI, saubere Energie oder der demografische Wandel.
Wertpapier: Ein weit gefasster Begriff, der sich auf Aktien, Anleihen oder andere Finanzinstrumente bezieht.
Lösungsmittelextraktion und elektrolytische Gewinnung (SX-EW) ist ein zweistufiges hydrometallurgisches Verfahren zur Extraktion und Reinigung von hochreinen Metallen – hauptsächlich Kupfer – aus niedriggradigen Erzen, Abraum oder Abfallstoffen.
Angebotsbeschränkung: Eine Situation, in der Produktionskapazität, Ressourcen, Infrastruktur oder Regulierung die Verfügbarkeit eines Rohstoffs oder Produkts im Verhältnis zur Nachfrage begrenzt.
Uran: Ein Metall, das als Brennstoff in Kernreaktoren zur Stromerzeugung verwendet wird.
Volatilität: Die Rate und das Ausmaß, mit dem sich der Preis eines Portfolios, Wertpapiers oder Index nach oben und unten bewegt. Bei starken Schwankungen in beide Richtungen spricht man von hoher Volatilität. Sind die Schwankungen langsamer und weniger stark ausgeprägt, spricht man von geringerer Volatilität. Je höher die Volatilität, desto höher das Risiko der Anlage.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.