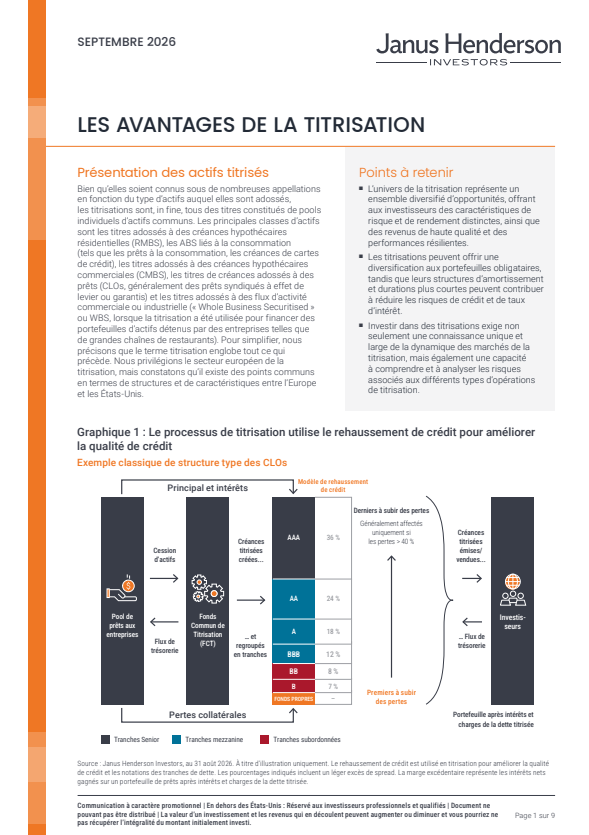
Principaux points à retenir :
- L'univers titrisé représente un ensemble d'opportunités diversifiées, offrant aux investisseurs des profils risque/rendement variés, ainsi que des revenu de haute qualité et des performances résilientes.
- Il peut offrir une diversification aux portefeuilles obligataires, tandis que les structures d’amortissement et les durations plus courtes peuvent aider à réduire les risques globaux de crédit et de taux d’intérêt.
- Investir dans les titrisations nécessite non seulement une connaissance unique et approfondie de la dynamique des marchés de la titrisation, mais également une capacité à comprendre et à analyser les risques liés aux différents types d’opérations de titrisation.
Les investisseurs bénéficient du titrisé en raison de sa nature défensive, d'un vaste ensemble d'opportunités et d'une valeur relative attrayante. La titrisation offre des spreads plus intéressants que les obligations d'entreprise de notation similaire, des taux de défaut historiquement plus bas et des rendements ajustés du risque plus attractifs (ratios de Sharpe plus élevés). Il s'agit d'une classe d'actifs mal comprise, mais les idées fausses ne devraient pas empêcher l'investissement.
Les titrisations constituent un facteur de diversification précieux, réduisant les risques dans les portefeuilles d'obligations de base grâce à leurs structures amortissables, leurs durations plus courtes et une exposition aux risques liés à « l'économie réelle » et à la consommation. Les titrisations européennes ont bien performé, offrant de solides rendements ajustés du risque par rapport aux obligations d'entreprises investment grade sans problèmes de liquidité, même en période de tensions sur les marchés.
Une expertise spécialisée aide à appréhender les particularités du marché. Elle permet aux investisseurs d'évaluer efficacement le risque par rapport aux opportunités, de respecter les normes réglementaires, d'intégrer efficacement les considérations ESG et, à terme, d'atteindre une stabilité et une diversification des performances à long terme. En d'autres termes, optimiser les avantages des titrisés.
Dans cette analyse sur le titrisé, nous examinons en profondeur ce secteur et évaluons chacune de ses caractéristiques distinctives qui permettent à cette classe d'actifs d'être combinée avec succès avec d'autres types d'obligations dans des portefeuilles diversifiés.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- 'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Si tel est le cas ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
Risques spécifiques
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- 'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Si tel est le cas ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les titres adossés à des actifs (asset-backed securities, ABS) et autres formes d’investissements titrisés peuvent être exposés à des risques de crédit/défaut, de liquidité, de taux d'intérêt, de remboursement anticipé et d'extension plus importants que d'autres investissements tels que des obligations émises par des gouvernements ou des entreprises, ce qui peut avoir un impact négatif sur le rendement des titres.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.