Chart to Watch : lorsque les marchés obligataires évoluent de concert
Que se passe-t-il lorsque les marchés mondiaux des obligations se déplacent soudainement de manière synchronisée ? Helen Anthony, gérante de portefeuille, analyse une hausse exceptionnellement synchronisée des rendements sur les principaux marchés.
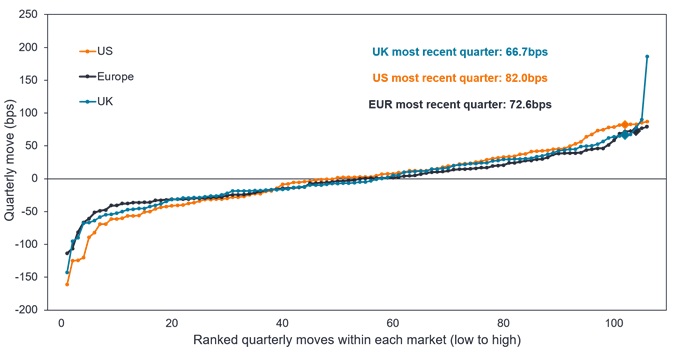
Source : Janus Henderson Investors, Bloomberg, du 31 mars 2000 au 30 septembre 2026. Les rendements peuvent varier et ne sont pas garantis. Les performances passées ne préjugent pas des performances futures. Remarque : les variations en fin de trimestre sont standardisées en fonction de la volatilité des variations trimestrielles observée sur l’ensemble de l’échantillon de chaque marché. Les losanges mettent en évidence le dernier trimestre achevé (T3 2026) Indices utilisés : USGG10YR Index (Bloomberg US Generic Government 10-Year Yield Index), GDBR10 Index (Bloomberg Germany Generic Government 10-Year Yield) et GUKG10 Index (Bloomberg UK Generic Government 10-Year Yield). Les Bunds allemands sont utilisés ici comme indicateur représentatif des marchés obligataires européens.
Des facteurs communs exercent une influence particulièrement forte sur les marchés obligataires souverains. Pour les investisseurs, il est donc de plus en plus important de comprendre les sources et la concentration de l'exposition à la duration.
- Le troisième trimestre 2026 a connu une hausse anormalement importante et synchronisée des rendements des obligations d'État à 10 ans aux États-Unis, au Royaume-Uni et en Europe.
- Malgré leur ampleur, ces mouvements ont été exceptionnellement similaires, ce qui suggère que des facteurs communs influencent de plus en plus les marchés obligataires souverains et pourraient compromettre les bénéfices de la diversification.
- Lorsque les rendements évoluent de concert, les bénéfices de la diversification géographique peuvent diminuer. Les investisseurs actifs peuvent ajuster les sources et la concentration de l’exposition du portefeuille au risque de duration afin d’atténuer ce risque.
Les rendements des obligations d'État ont déjà fortement augmenté. Ce qui distingue le troisième trimestre 2026, c’est le degré exceptionnel de synchronisation de cette hausse sur les principaux marchés développés.
Sur les plus de 100 trimestres écoulés depuis 2000, le troisième trimestre 2026 figure parmi les cinq plus fortes hausses trimestrielles des rendements à 10 ans aux États-Unis, au Royaume-Uni et en Europe, considérés individuellement. Il s’agit également du seul trimestre à figurer parmi les cinq plus fortes hausses sur chacun des trois marchés : les rendements des bons du Trésor américain ont augmenté de 82 points de base (pb), contre 72,5 pb pour les Bunds allemands et 66,7 pb pour les gilts britanniques.
C’est la similitude de ces mouvements qui est particulièrement frappante. L’écart entre la plus forte et la plus faible hausse dépassait à peine 15 pb, soit l’écart le plus faible observé parmi les principaux épisodes de ventes massives synchronisées sur les marchés obligataires depuis 2000.
En termes de volatilité, la hausse des rendements a également été relativement importante par rapport aux niveaux observés récemment. Par rapport à la volatilité observée au cours de l’année précédente (quatre trimestres), la variation des rendements des bons du Trésor américain a été 7,3 fois plus importante, tandis que celle des rendements des Bunds a été 5,3 fois plus importante, ce qui en fait les chocs de ce type les plus marqués depuis le “taper tantrum” de 2013 ou le début du cycle de hausse des taux de 2022.
Pourquoi cela est-il important ? Lorsque les marchés des obligations d'État évoluent indépendamment, l'allocation entre les pays peut aider à diversifier le risque de taux d'intérêt. Mais lorsque les rendements se réajustent brutalement et simultanément, cette diversification peut perdre en efficacité précisément au moment où les portefeuilles en ont le plus besoin.
Un seul trimestre ne suffit pas à établir un nouveau régime de marché, mais l’ampleur et l’uniformité du mouvement observé au troisième trimestre méritent d’être soulignées. Elles suggèrent que des facteurs communs exercent une influence particulièrement forte sur les marchés obligataires souverains. Pour les investisseurs, il est donc de plus en plus important de comprendre les sources et la concentration de l'exposition à la duration, plutôt que de supposer que la diversification géographique suffit à atténuer les risques.
—–
Informations importantes
Les opinions exprimées ici sont celles de l'auteur au moment de la publication du présent document et peuvent différer de celles d'autres collaborateurs/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur du marché, et ne doivent pas être considérées comme rentables.
Janus Henderson Investors, son conseiller affilié ou ses employés, peuvent détenir une position sur les titres mentionnés. Les performances passées ne préjugent pas des performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien diminuer qu'augmenter et il se peut que vous ne récupériez pas le montant initialement investi. Les informations dans cet article ne constituent pas une recommandation d'investissement. Il n’y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront. Communication publicitaire.
Cycle de hausses de 2022 : il s’agit d’une série de fortes hausses des taux d’intérêt aux États-Unis entre mars et décembre 2022, la Réserve fédérale américaine ayant cherché à contenir les pressions inflationnistes croissantes.
Point de base (pb) : un point de base est égal à 1/100 de point de pourcentage. 1 pb = 0,01 %, 100 pb = 1 %.
Diversification : une façon de répartir le risque en mélangeant différents types d’actifs ou classes d’actifs dans un portefeuille, en supposant que ces actifs se comportent différemment dans un scénario donné. Les actifs faiblement corrélés devraient offrir la plus grande diversification.
Duration : ce terme mesure le temps nécessaire (en années) pour qu’un investisseur récupère le prix d’une obligation via l’ensemble des flux de trésorerie. La duration peut également mesurer la sensibilité du prix d’une obligation ou d’un portefeuille obligataire aux variations des taux d’intérêt. Plus la duration d’une obligation est longue, plus sa sensibilité aux variations des taux d’intérêt est élevée, et vice versa.
Bunds allemands : obligations émises par le gouvernement fédéral allemand pour financer les dépenses publiques. Elles sont émises avec des durées initiales de 7, 10, 15 et 30 ans. Le terme est souvent utilisé pour désigner le Bund à 10 ans, l’un des indices de référence les plus suivis sur les marchés financiers.
Obligations (d’État)/dette souveraine : obligations émises par les États afin de lever des fonds pour rembourser leur dette ou financer leurs dépenses. La dette souveraine peut également faire référence au total de la dette publique d’un pays.
Taper tantrum : le « taper tantrum » de 2013 a été une réaction du marché aux suggestions du président de la Réserve fédérale américaine, Ben Bernanke, selon lesquelles la Fed pourrait ralentir son programme d'achat d'obligations (assouplissement quantitatif). Les investisseurs ont paniqué, les rendements des obligations du Trésor américain ont fortement augmenté, le dollar américain a grimpé et les investisseurs ont réduit leur exposition à certains marchés émergents, ce qui a eu un impact sur les devises locales.
Bons du Trésor/titres du Trésor américain : titres de dette émis par le gouvernement américain. En achetant des obligations d'État, l’investisseur devient un créancier du gouvernement. Les bons du Trésor et les obligations d’État américaines sont garantis par la pleine confiance et le crédit du gouvernement américain. Ils sont généralement considérés comme exempts de risque de crédit et ont généralement des rendements inférieurs à ceux des autres titres.
Gilts : obligations d’État britanniques vendues par la Banque d’Angleterre afin de financer les dépenses publiques.
Volatilité : La vitesse et l’ampleur auxquelles le prix d’un portefeuille, d’un titre ou d’un indice évolue à la hausse et à la baisse. Si le prix fluctue fortement à la hausse et à la baisse, il présente une volatilité élevée. Si le prix évolue plus lentement et dans une moindre mesure, sa volatilité est plus faible. Plus la volatilité est élevée, plus le risque de l’investissement est élevé.
Rendement : un niveau de revenu généré par un titre sur une période donnée, généralement exprimé en pourcentage. Pour les actions, une mesure couramment utilisée est le rendement du dividende, calculé en rapportant le dividende par action au cours de l’action. Pour une obligation, dans sa forme la plus simple, le rendement se calcule en divisant le coupon par le prix actuel de l’obligation.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.