Principaux points à retenir :
- L'incertitude quant à la politique de taux d'intérêt des banques centrales, l'inflation, la perturbation générée par l'IA et la géopolitique contribuent à une plus grande dispersion sur certains marchés du crédit. Dans cet environnement, les Titres adossés à des prêts (CLOs) offrent une source différenciée de revenus à taux variable, combinant diversification, gestion active et protections structurelles qui peuvent contribuer à atténuer le risque idiosyncrasique.
- Dans cet environnement de taux incertain, les investisseurs pourraient être de plus en plus récompensés en récoltant le carry plutôt qu’en se fiant à une exposition directionnelle aux marchés. Des spread attractifs, des caractéristiques techniques résilientes et une base d’investisseurs élargie continuent de plaider en faveur du positionnement relatif des CLO en termes de valeur.
- Les CLO peuvent compléter les allocations obligataires traditionnelles en introduisant une source de revenus à taux variable avec des moteurs de rendement différents. Nous montrons comment l’intégration de CLO AAA peut améliorer le potentiel de rendements ajustés du risque d’un portefeuille.
Le taux variable au premier plan
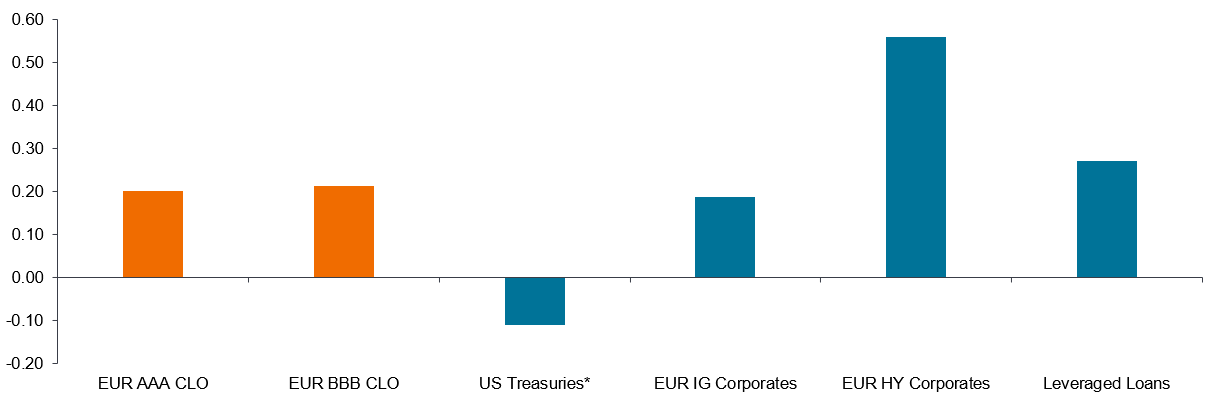
Alors que la Banque centrale européenne relève ses taux pour la deuxième fois cette année et que la Réserve fédérale américaine participe au mouvement de resserrement, les investisseurs en obligations tentent de résoudre l'énigme de la protection de leurs portefeuilles contre les hausses de taux tout en capturant une valeur relative intéressante dans un contexte d'écarts de crédit étroits. Les titres à taux variable, tels que les Titres adossés à des prêts (CLO), connaissent une forte demande dans cet environnement incertain. Le rendement en revenu d'un CLO évolue en fonction des taux d'intérêt et se compose d'un écart de crédit et d'un taux de liquidité sous-jacent. Les CLO offrent par conséquent des revenus ou des carry attractifs, tout en étant largement immunisés contre la volatilité des taux d'intérêt, ce qui contribue à la diversification des portefeuilles (Graphique 1).
Figure 1 : Avantages de diversification des CLO pour les actions
Source : Janus Henderson Investors, Bloomberg, JP Morgan, au 31 août 2026.
Notes : Corrélations des rendements quotidiens du 2 janvier 2018 au 31 août 2026 par rapport à l'indice EU Stoxx 50® et aux actions américaines (S&P 500 Index). Indices utilisés pour représenter les classes d'actifs : CLOs EUR AAA (Indice J.P. Morgan EUR CLO AAA), CLOs BBB (Indice J.P. Morgan EUR CLO BBB), Bons du Trésor américains (Indice Bloomberg US Treasury), Haut rendement (Indice Bloomberg Pan-Européen High Yield), Prêts à effet de levier (Indice Credit Suisse Leveraged Loan), Obligations d’entreprise IG (Indice Bloomberg Euro Aggregate Corporate Bond).
Au-delà de leurs caractéristiques de taux variable, leur résilience structurelle est une autre des raisons qui attirent les investisseurs sur le marché des CLO. Les CLO utilisent plusieurs formes de renforcement de crédit (éléments de sécurité intégrés) pour améliorer la qualité de crédit des titres de dette qu'ils émettent. Au cours de ses 30 années d’existence, aucune tranche CLO européenne notée AAA, AA ou A n’a connu de défaut – pas même pendant la crise financière mondiale et la pandémie. En règle générale, les pertes du portefeuille doivent être supérieures à 40 % avant que les obligations les plus senior, notées AAA, ne commencent à être touchées. Cela implique que les pertes devraient dépasser deux fois et demie le pic de la Crise financière mondiale avant qu'une obligation de catégorie AAA ne commence à subir des pertes.1
Avantages en termes de diversification
Outre ces garanties structurelles, il convient également de tenir compte de la diversification et de la gestion active d'un CLO sur toute la durée de son existence. Un CLO détient environ 100 à 300 prêts sous-jacents (en fonction de la juridiction), qui sont gérés et sélectionnés par un gérant de CLO qui est chargé d'assurer la solidité du portefeuille de prêts dans le temps. Pour les investisseurs, une stratégie CLO ajoute également de la diversification au niveau du portefeuille entre de nombreux opérations et gérants de CLOs. Il s’agit d’un élément important car les gestionnaires de CLO diffèrent par leur philosophie d'investissement, leur appétit pour le risque et la sélection de crédits, ce qui peut conduire à des résultats sensiblement différents dans le temps.
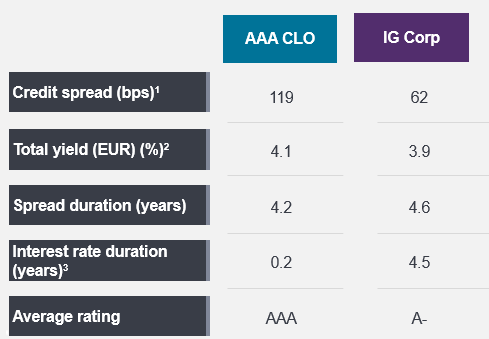
Comprendre ces différences nécessite une expertise spécialisée. Chez Janus Henderson, nous avons investi dans les CLO depuis avant la crise financière mondiale, partout dans le monde et dans l’ensemble du spectre des notations de crédit. Selon nous, les CLO offrent une « prime de spécialiste », qui reflète la rigueur nécessaire en matière de due diligence et de souscription. Les investisseurs doivent comprendre la structure, la garantie, les contrôles, les gestionnaires ainsi que les autres contreparties. Une telle analyse multicouche nécessite donc une expertise spécialisée, ce qui crée une barrière à l'entrée et explique pourquoi les CLO offrent un spread supérieur par rapport aux marchés d'obligations d'entreprise comparables et ce, souvent dans une catégorie de notation plus élevée.
Figure 2 : Les CLO offrent une valeur relative intéressante par rapport aux obligations d’entreprise de notation équivalente
Source : Janus Henderson Investors, JP Morgan, indices ICE, Bloomberg, au 31 août 2026.
Note : 1 Pour les CLO, la marge de décote est utilisée, pour les obligations d'entreprises, le swap OAS est utilisé. 2Pour JHI Titrisé, le rendement total est calculé comme l'écart de crédit plus le taux de swap correspondant à la durée de vie moyenne pondérée. Pour les obligations d’entreprises, le « rendement to worst » est utilisé. 3Indices de crédit basés sur la duration effective. Les rendements peuvent varier et ne sont pas garantis.
Avec des spreads obligataires, notamment ceux des obligations d'entreprise, en négociation près du bas des fourchettes historiques, l'obtention de spreads plus élevés, tels que ceux offerts par les CLO, peut soutenir les rendements futurs. Cela revêt une importance particulière aujourd’hui compte tenu de l’incertitude macroéconomique et géopolitique qui pourrait interrompre la dynamique positive du spread, malgré des fondamentaux d'entreprise solides. Comme sur d’autres marchés, en périodes de volatilité, la dispersion entre les gérants de CLO et les opérations est plus élevée, même au sein de la cohorte de CLO AAA les mieux notés. Cela peut créer des opportunités mais aussi des risques, renforçant l'importance de la gestion active dans l'identification des CLO ayant les rendements ajustés du risque les plus attractifs.
La sécurité avant tout
Dans ce contexte et face à la disruption de l'IA, les marchés se montrent plus exigeants à l'égard du risque idiosyncratique. On le constate dans la poursuite de la bifurcation sur le marché des prêts à effet de levier et du haut rendement, de même que dans la volatilité des secteurs des logiciels et des services. Comme mentionné, la diversification dans les CLOs peut contribuer à atténuer ces risques. Plutôt que de compter sur le résultat d’emprunteurs individuels, les investisseurs peuvent accéder au potentiel de revenus du marché plus large des prêts à effet de levier tout en bénéficiant de la capacité des gestionnaires de CLO à identifier les changements de risques, à rééquilibrer les expositions et à gérer les périodes de dispersion croissante.
Face à l’incertitude concernant la trajectoire des taux d’intérêt et aux économies développées qui se trouvent à différents stades de relèvement, les CLO permettent aux investisseurs de générer des rendements principalement via le carry plutôt que de s'appuyer sur des opinions directionnelles sur les taux. Grâce à des coupons à taux variable et à des écarts de crédit attrayants, les titres à haut rendement offrent des rendements supérieurs à ceux de nombreux segments d’obligations traditionnelles dotés de notations similaires. Cela permet aux investisseurs de bénéficier d’un flux de revenus solide tout en réduisant leur dépendance à l'égard des plus-values pour générer des rendements. Même lorsque les taux d'intérêt baissent, le spread représente une plus grande part du rendement global, ce qui attire les flux d'investisseurs qui cherchent à maintenir leurs revenus. Ces dynamiques ont soutenu la demande de CLO à travers les cycles de marché, en fournissant une liquidité abondante durant les périodes de stress.
Les aspects techniques des CLO restent favorables car la demande des investisseurs continue de s’élargir tandis que les émissions sont absorbées efficacement dans un marché de refinancement actif. La base d’acheteurs s'étend au-delà des investisseurs institutionnels traditionnels pour inclure les assureurs, les trésoreries bancaires, les gestionnaires de patrimoine et les investisseurs en ETF, ce qui soutient la liquidité et les valorisations. Dans le même temps, les spreads de CLO n’ont pas connu la même compression que le crédit d’entreprise, offrant aux investisseurs une combinaison attrayante de carry et de support technique.
Tandis que les marchés d’entreprises continuent de faire face à de fortes émissions de la part des banques, des entreprises technologiques et des emprunteurs liés à l’IA, les marchés titrisés bénéficient d’une dynamique d’offre et de demande plus favorable qui soutient la résilience. Ces éléments techniques favorables complètent les caractéristiques structurelles des CLO qui ont historiquement contribué à soutenir des profils de rendement plus stables.
Pourquoi les CLO se comportent-ils différemment sur des marchés volatils ?
En plus de leur structure à taux variable, qui sert de bouclier contre la volatilité des taux d’intérêt, les CLO AAA ont également tendance à avoir une faible duration de spread (sensibilité aux mouvements de spread). Un autre facteur qui soutient la stabilité des prix est que les CLO sont généralement émis avec une clause de non-rappel pendant 2 ans, de sorte que s’ils se négocient nettement au-dessus du pair, les investisseurs intégrent immédiatement dans leur valorisation un rappel à court terme. Dans des marchés déstructurés, lorsque les CLO se négocient en dessous du pair, de nouveaux acheteurs émergent pour les acquérir, ce qui permet aux CLO de revenir à leur pair, offrant un soutien implicite aux baisses de prix et à l'élargissement des spreads.
Impacts de l’ajout de 10 %, 20 % et 30 % de CLOs AAA à votre portefeuille d'obligations (10 ans)
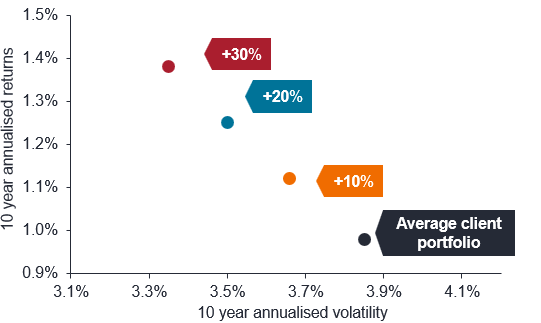
Sources : Janus Henderson Investors, Bloomberg, Morningstar, JPMorgan. Au 31 juillet 2026. Indices utilisés comme indices représentatifs dans les portefeuilles théoriques : obligations mondiales – Bloomberg Global Aggregate TR Hdg EUR ; obligations euro IG – ICE BofA Euro Corporate TR EUR ; Emprunts d’État de la zone euro – Bloomberg Euro Agg GvtR TR EUR ; Obligations euro HY – Bloomberg Pan Euro HY TR EUR ; haut rendement mondial – Bloomberg Global High Yield TR EUR ; Dette émergente – Bloomberg EM Hard Currency Agg TR USD ; Prêts bancaires – Credit Suisse Western European effet de levier Loan TR Hdg EUR ; Obligations américaines – Bloomberg US Agg Bond TR EUR ; Obligations convertibles – Refinitiv Europe CB TR EUR ; liquidités – ICE BofA EUR Ccy 3M Dep BdRt CM TR EUR (Liquidités). Le portefeuille client représentatif est basé sur la moyenne des portefeuilles d'obligations des clients européens de Janus Henderson. Les portefeuilles sont théoriques et la Performance est basée sur les rendements historiques des indices. Les investisseurs ne doivent pas supposer qu'ils bénéficieront d'une expérience d’investissement similaire. Les performances passées ne préjugent pas des performances futures.
Les avantages pour le portefeuille d'inclure des CLO sont illustrés par l'équipe de Construction de portefeuille et stratégie de Janus Henderson, dont la recherche montre comment l'ajout de 10 %, 20 % ou 30 % de CLO à un portefeuille d'obligations diversifié peut améliorer le potentiel de rendements ajustés du risque. Un profil de rendement stable, les caractéristiques des taux variables et des flux de trésorerie sécurisés permettent l'accès au rendement, à la diversification et à la résilience. Lorsque les investisseurs sont confrontés à de multiples variables évolutives, de l'inflation et des élections à la géopolitique et aux taux, il n'est pas surprenant que la capture du carry semble plus fiable que le fait d'avoir une opinion arrêtée sur l'orientation des taux ou des marchés.
1 Source : Moody's Investors Services Credit Suisse/UBS, au 31 décembre 2024. S&P Global, au 31 décembre 2025, reflétant les taux de défaut des CLO de 2001 à 2025.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.