Principaux points à retenir :
- La technologie est un moteur de changement économique mondial qui transforme notre vie quotidienne. Cela crée des opportunités pour les investisseurs d'identifier les entreprises les mieux positionnées pour bénéficier de l'innovation de rupture.
- Pour réussir à investir dans les technologies, il faut trouver un équilibre entre les opportunités de croissance à long terme et une approche rigoureuse des valorisations, afin de prendre du recul face à l’engouement du marché tout en restant concentré sur les bénéfices, les flux de trésorerie et les fondamentaux.
- À mesure que l'IA, la géopolitique et l'évolution des politiques entraînent une plus grande dispersion des titres, les gestionnaires actifs peuvent apporter de la valeur grâce à la sélection des titres tout en gérant le risque de baisse.
Q : Vous gérez un fonds technologique mondial qui présente l’un des historiques de performance les plus longs d’Europe. Que représente cette réussite pour l’équipe ?
R : Au cours des trois dernières décennies, nous avons assisté à certaines des évolutions technologiques les plus importantes de l’histoire moderne, à l’origine de profondes transformations de l’économie mondiale. Cette période, marquée par le plein essor d’Internet et les prémices de l’ère de l’intelligence artificielle (IA), a offert un environnement particulièrement favorable aux performances boursières. Ces décennies d’innovation et de rupture ont créé un marché boursier aujourd'hui dominé par le secteur technologique et par certains des principaux gagnants de ces vagues technologiques, notamment les actions FAANG (Facebook, Apple, Amazon, Netflix, Google) et, plus récemment, Nvidia.
Au cours des trois dernières décennies, nous avons navigué avec succès dans cette dynamique et nous avons systématiquement identifié les principaux points d'inflexion technologiques, ainsi que certains des principaux gagnants de chaque vague. Nous y voyons la preuve de la solidité de notre philosophie d’investissement, de notre attention portée à l’innovation et de la confiance que les investisseurs nous ont accordée au fil des différents cycles de marché.
Notre philosophie d’investissement est restée inchangée au cours des 25 dernières années : identifier un potentiel bénéficiaire sous-estimé. Le secteur technologique constitue un terrain particulièrement propice à cette philosophie, compte tenu de la capacité récurrente des nouvelles technologies à ouvrir des marchés adressables beaucoup plus vastes. Dans un secteur où les gagnants tendent à capter l’essentiel de la valeur, les bénéfices issus de ces nouvelles vagues technologiques ont également tendance à se concentrer entre les mains d’un nombre relativement restreint d’acteurs. Ces tendances favorisent une approche active, fondée sur l’analyse fondamentale, afin d’identifier le moment où ces nouvelles technologies atteignent un véritable point d’inflexion et les entreprises les mieux placées pour s’imposer.
Nous pensons que ce qui nous différencie davantage de nombre de nos pairs est l’attention portée par l’équipe à la discipline de la valorisation. Les investisseurs ont tendance à se répartir en deux catégories : les investisseurs axés sur la valeur, attentifs aux niveaux de valorisation, et les investisseurs privilégiant la croissance à tout prix, qui n’accordent qu’une attention superficielle aux valorisations. Nous abordons les défis de la valorisation de l'investissement dans des secteurs innovants comme la technologie d'une manière différente. Nous cherchons à identifier les entreprises qui ont le potentiel de générer des bénéfices et des flux de trésorerie nettement plus importants que ce que le marché attend actuellement, ce qui rend souvent les actions beaucoup moins chères que ne le pense le marché. Nous pensons que dans le secteur technologique, les ratios cours/bénéfices (C/B) sont des opinions et non des faits. Nous entendons par là que le “B”, c’est-à-dire le potentiel bénéficiaire, peut varier considérablement par rapport aux prévisions du consensus de marché, créant ainsi des opportunités de génération d’alpha.
Q : Comment le secteur technologique a-t-il évolué au cours des trois dernières décennies, qu'est-ce qui vous a surpris ?
R : Au milieu des années 1990, la technologie représentait une part relativement faible de l'économie mondiale. L'ère de l'informatique personnelle ne faisait que commencer et l'internet en était à ses balbutiements. De nombreuses entreprises qui dominent les marchés d'aujourd'hui n'existaient pas ou n'en étaient qu'à leurs débuts. Nous avons assisté à une progression de l'informatique personnelle vers l'internet, les smartphones, le cloud computing, les paiements numériques et maintenant l'IA. Ce qui nous a le plus surpris, c'est la rapidité avec laquelle la technologie s'est intégrée dans tous les secteurs de l'économie, transformant non seulement la façon dont les entreprises fonctionnent, mais aussi la façon dont les gens vivent et travaillent. Ces profondes transformations ont entraîné l’émergence de nouveaux marchés qui connaissent une croissance exponentielle à chaque nouvelle vague technologique, à mesure que la technologie continue de bouleverser l’économie et d’y occuper une place croissante.
En conséquence, aborder la technologie sous l’angle d’un secteur traditionnel ou purement thématique n’est plus approprié compte tenu de son ampleur et de son large impact. Comprendre la capacité d’Internet à transformer nos vies, identifier les FAANG et éviter les secteurs bouleversés, tels que le commerce de détail traditionnel et les médias traditionnels, a constitué un moteur essentiel de performance et de génération d’alpha au cours des deux premières décennies. Plus récemment, avec l’avènement de l’IA générative et maintenant agentique, cette perturbation s’étend encore plus, impactant beaucoup d’autres industries. L'ampleur du secteur technologique d'aujourd'hui par rapport à il y a 30 ans a radicalement changé. Nous estimons que comprendre ces nouvelles vagues technologiques et leur impact est non seulement essentiel pour investir dans la technologie, mais constitue également un facteur déterminant pour générer de l’alpha sur les marchés actions mondiaux, bien davantage que les approches traditionnelles fondées sur la géographie, le secteur ou la taille des entreprises. Le rôle d’un spécialiste de la technologie n’a jamais été aussi important.
Q : Selon vous, qu'est-ce qui fait le succès d'un fonds technologique et d'un gestionnaire de fonds ?
R : L'investissement dans les technologies exige une combinaison de connaissances spécialisées, de curiosité et de discipline. Les gestionnaires de fonds performants doivent être capables d'identifier, de comprendre et de quantifier de nouveaux marchés adressables importants, des cycles de produits émergents et les avantages concurrentiels qui permettent aux entreprises de soutenir leur croissance sur de nombreuses années.
Lors de l’évaluation de nouvelles technologies, il est important de savoir prendre du recul face aux cycles d’engouement en se concentrant sur des anticipations réalistes de croissance des bénéfices, et pas uniquement sur la croissance des revenus et le calendrier de réalisation de ces bénéfices. Selon nous, la trajectoire des estimations de bénéfices est le principal moteur des performances boursières. Éviter les cycles de battage médiatique exige une grande expérience et une solide discipline en matière de valorisation. Notre objectif a toujours été d’offrir aux investisseurs une exposition au potentiel de croissance composée de la technologie, en cherchant à identifier les principaux points d’inflexion et les véritables gagnants de chaque vague, tout en privilégiant les bénéfices, les flux de trésorerie et des valorisations rationnelles afin d’éviter certaines des baisses les plus marquées que peut connaître le secteur.
R : En tant que gérants principaux de l’équipe Global Technology Leaders, vous cumulez plus de 80 ans d’expérience dans l’investissement. Quelles leçons clés avez-vous apprises en gérant une stratégie technologique à travers de multiples vagues technologiques ?
R : L'une des leçons les plus importantes est que les marchés sous-estiment souvent l'ampleur des nouvelles vagues technologiques et le pouvoir de la croissance composée. Les investisseurs rejettent souvent les entreprises innovantes parce qu'elles semblent chères, pour découvrir que la croissance des bénéfices dépasse de loin les attentes au fil du temps.
Dans le même temps, toutes les entreprises prometteuses ne réalisent pas leur potentiel. La clé consiste à rester concentré sur les fondamentaux : les bénéfices, les résultats, les flux de trésorerie et les avantages concurrentiels durables, plutôt que sur le sentiment de marché à court terme. La patience est essentielle, mais elle doit être soutenue par une analyse rigoureuse et une volonté de remettre en question les hypothèses lorsque de nouvelles informations apparaissent. C'est une patience et une discipline que nous avons apprises au fil des décennies, alors que le secteur technologique n'était pas si en vogue. Cette expérience nous a obligés à jouer selon les mêmes règles que les autres secteurs plutôt que de tomber dans le piège de croire que parce que nous nous concentrons sur un secteur très innovant, les règles ne s'appliquent pas d'une manière ou d'une autre. Nous pensons que notre discipline axée sur les bénéfices, les flux de trésorerie et les valorisations rationnelles a résisté à l'épreuve du temps, en naviguant à travers de multiples cycles technologiques, de marché et économiques.
Q : Quelle est l’action la plus mémorable que vous ayez détenue, et quel enseignement en avez-vous tiré ?
R : Près de quatre ans après le lancement de ChatGPT, nous voyons des parallèles avec Apple après le lancement de l’iPhone. À la fin de l’année 2010, l’iPhone était bien établi et le marché cherchait la prochaine grande nouveauté. Cette dégradation de la notation a amené Apple à se négocier à un multiple inférieur à celui du marché, les investisseurs anticipant un ralentissement de sa croissance et craignant qu’Apple ne devienne finalement le prochain Nokia ou Motorola à mesure que la concurrence sur le marché des smartphones s’intensifiait. Le marché s'était uniquement concentré sur le produit vendu par Apple ; le fait qu'Apple ait créé un écosystème précieux a été ignoré. L'App Store a permis l'émergence de l'internet mobile et des FANG (Facebook, Amazon, Netflix, Google), créant un marché adressable beaucoup plus vaste et durable que ce que le marché imaginait à l'époque. Apple a généré une performance annualisée supérieure à 25 % depuis fin 2010, devenant la première société américaine cotée à atteindre une capitalisation boursière de 3 000 milliards de dollars américains.1
Dans le même ordre d’idées, Nvidia a dominé ces dernières années le marché de la puissance de calcul dédiée à l’IA, dont la taille a connu une croissance exponentielle par rapport au marché des centres de données du cloud public qui l’a précédé. Cela s’est traduit par un potentiel bénéficiaire et, à terme, par des performances boursières largement supérieurs aux attentes du marché. Les deux sociétés affichent aujourd'hui des capitalisations boursières supérieures à 5 000 milliards de dollars américains.2 Selon nous, la capacité à identifier ces opportunités générationnelles est ce qui caractérise un investisseur technologique performant.
Q : Quelles sont les plus grandes erreurs que les investisseurs peuvent commettre lorsqu'ils investissent dans les valeurs technologiques ?
R : Ne pas comprendre que les ratios cours/bénéfices sont des opinions et non des faits. En ne faisant pas votre propre travail de recherche et en vous appuyant sur des prévisions consensuelles qui extrapolent souvent le passé, vous pouvez passer à côté de rendements exceptionnels obtenus par les principaux gagnants des vagues technologiques. Le passage à l’investissement passif ignore également la nature dynamique du secteur technologique, ce qui signifie que les gagnants d’hier ne seront pas nécessairement ceux de demain. Si vous aviez investi dans les dix plus grandes valeurs technologiques à la fin de 2010, vous auriez détenu six titres sous-performants, dont deux ayant sous-performé le marché actions mondial.3 L’indice de référence vous indique seulement qui a réussi dans le passé, et non qui sera un gagnant à l’avenir.
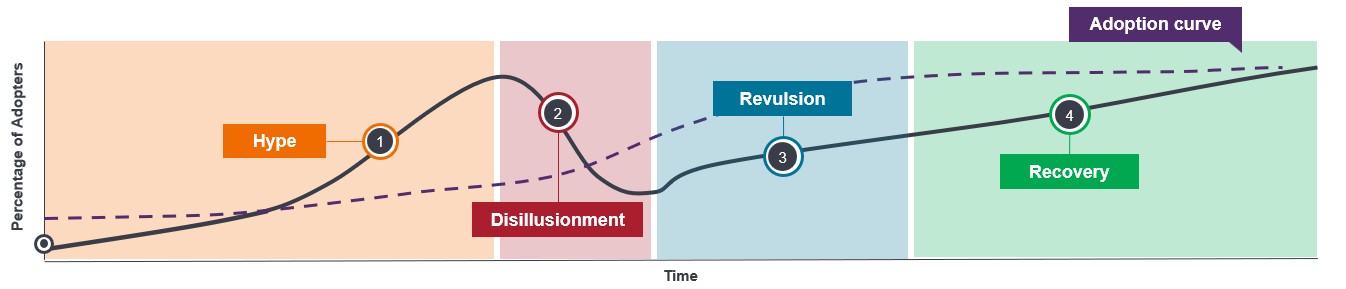
Sur les 20 dernières années, la technologie a généré des performances positives pour les investisseurs dans plus de 80 % des cas,4 mais il est important de chercher à atténuer le risque de baisse et la volatilité. Pour y parvenir, il est essentiel de savoir traverser les cycles d’engouement qui accompagnent généralement les nouvelles technologies. Les opportunités d’innovation et de perturbation ont tendance à être surestimées à court terme et sous-estimées à long terme. Cela a tendance à se refléter dans les valorisations et ignorer les valorisations peut entraîner une exposition aux plus fortes baisses. Nous l’avons constaté lors de l’éclatement de la bulle Internet, ainsi qu’en 2021-2022, lorsque les valeurs technologiques non rentables et celles affichant les valorisations les plus élevées ont été les plus durement touchées.
Navigating the hype cycle
Source : Janus Henderson Investors. À titre illustratif uniquement.
Q : Les valeurs technologiques dominent actuellement les indices mondiaux. Comment un gestionnaire actif peut-il apporter de la valeur ajoutée ?
R : Le poids croissant de la technologie dans les indices mondiaux peut donner l’impression que les investisseurs ont déjà une exposition suffisante via des fonds indiciels larges. Par nature, le secteur est très dynamique et évolue rapidement. Les véritables vagues technologiques telles que le PC/Internet, le mobile/Cloud et maintenant l’IA mettent des décennies à arriver à maturité. Au fur et à mesure que chaque vague se développe, des leaders émergent avec des modèles économiques dominants. Mais les gagnants d'aujourd'hui peuvent devenir les perdants de demain, les entreprises émergentes comme les entreprises établies étant confrontées à une pression concurrentielle constante. La vague de l’IA en est encore à ses débuts et son impact sur l’économie mondiale, les marchés financiers et notre vie quotidienne devrait largement dépasser celui des précédentes vagues technologiques. C’est en identifiant les segments dans lesquels investir et les titres susceptibles de surperformer à chaque étape du développement d’une vague technologique que les meilleurs gérants actifs peuvent apporter le plus de valeur.
Les gérants actifs peuvent également apporter de la valeur en ajustant la taille de leurs positions lorsque les valorisations, même celles des gagnants structurels les plus attractifs, devancent leurs fondamentaux, mais aussi en identifiant des opportunités dans l’ensemble de l’écosystème technologique. Les gestionnaires actifs naviguent également dans l’environnement macroéconomique : le retour du coût du capital, l’incertitude géopolitique accrue et les marchés davantage axés sur les politiques et la réglementation entraînent une plus grande dispersion des titres, ce qui favorise les gestionnaires actifs disciplinés. Le marché a tendance à raisonner à travers le prisme d’acronymes regroupant certaines valeurs. Pourtant, les “Magnificent 7”, tout comme les FAANG avant eux, ont rarement surperformé de manière uniforme, avec une dispersion importante des performances entre les titres au cours d’une même année.5 Cette dispersion crée des opportunités de génération d’alpha grâce à un positionnement différencié du portefeuille, tant en matière de sélection que de pondération des titres.
Q : Comment pensez-vous que l'investissement dans le secteur technologique changera au cours des cinq prochaines années ?
R : L’intelligence artificielle et l’automatisation seront probablement parmi les moteurs de changement les plus importants au cours de la prochaine décennie. Leur impact s’étendra bien au-delà du secteur technologique, influençant la productivité, les modèles économiques et la dynamique concurrentielle de l’économie mondiale. Cela rend le marché adressable de l’IA exponentiellement plus vaste que celui des vagues technologiques précédentes. Les marchés de l’IA ne devraient pas être limités par les budgets informatiques, mais plutôt par la valeur du travail intellectuel.
L'innovation perturbe de plus en plus des parties du marché qui étaient autrefois considérées comme stables et prévisibles. Alors que la technologie devient une composante encore plus importante des marchés actions mondiaux, nous nous attendons à ce que la recherche spécialisée et la gestion active restent essentielles pour identifier les entreprises les mieux placées pour bénéficier de la prochaine vague de transformation.
Informations importantes
Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
Les références à des titres individuels ne constituent pas une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur, et ne sauraient être considérées comme rentables. Janus Henderson Investors, son conseiller affilié, ou ses employés peuvent détenir une position dans les titres mentionnés.
1 Bloomberg, rendement total d’AAPL du 31 décembre 2010 au 15 octobre 2026. CNBC; «Apple devient la première entreprise américaine à atteindre une capitalisation boursière de 3 000 milliards de dollars»; 3 janvier 2022. 2 Yahoo ! Finance, NVDA 5 130 milliards de dollars US ; AAPL 5 050 milliards de dollars US au 22 octobre 2026. 3 Bloomberg, 10 plus grandes capitalisations boursières fin décembre 2010, rendement total fin décembre 2010 au 30 septembre 2026. Comparaison avec les rendements totaux de l'indice MSCI ACWI IT (technologie) et de MSCI ACWI Index (actions plus larges) sur la même période. 4 Janus Henderson Investors, Bloomberg au 31 décembre 2025. La performance du secteur technologique fait référence à l'indice MSCI ACWI Information Technology Index (rendements nets). Calculé sur la base des rendements sur une période de détention de trois ans, sur une base roulante mensuelle. Période de mesure de janvier 2006 à septembre 2025. 5 Bloomberg ; rendements annuels 2017-2025 d'AAPL, MSFT, GOOGL, AMZN, META, NVDA, TSLA, NFLX. Les performances passées ne permettent pas de prédire les performances futures. Investissement actif : Une approche de gestion d’investissement dans laquelle un gestionnaire de fonds vise activement à surperformer ou à battre un indice ou un indice de référence spécifique grâce à la recherche, à l’analyse et aux choix d’investissement qu’il fait. L’opposé de l’investissement passif. Alpha : La différence entre le rendement d'un portefeuille et son indice de référence après ajustement du niveau de risque pris. Cette mesure permet de déterminer si un portefeuille géré activement a créé de la valeur par rapport à un indice de référence, après prise en compte du niveau de risque. Flux de trésorerie : le montant net de la trésorerie et des équivalents de trésorerie transférés à l'intérieur et à l'extérieur d'une entreprise. Un flux de trésorerie positif indique que les entrées d'argent sont plus importantes que les sorties, alors qu'un flux de trésorerie négatif signifie que les sorties d'argent sont plus importantes que les entrées. Cloud computing : La fourniture de services informatiques à distance par des prestataires spécialisés via Internet. Dé-notation : révision à la baisse de la valorisation d’une entreprise, par exemple de son ratio cours/bénéfice (C/B), en raison d’incertitudes concernant l’entreprise ou le marché, ou d’anticipations plus faibles quant aux bénéfices futurs. ère des « dot.com » : Fait référence au boom de l’internet dans les années 1990, favorisé par la transition révolutionnaire vers le commerce numérique. Si certaines entreprises ont prospéré et sont aujourd'hui les leaders du secteur technologique, l'enthousiasme excessif des investisseurs a propulsé de nombreuses actions vers des valorisations très élevées, malgré les questions sur la pérennité de leurs modèles économiques, ce qui a conduit à l'éclatement de la bulle Internet en 2000. Risque de perte : estimation de la perte potentielle d’un titre ou d’un portefeuille en cas d’évolution défavorable du marché. Drawdown (perte maximale) : Une mesure du risque historique qui examine la différence entre le cours le plus élevé et le cours le plus faible d’un portefeuille ou d’un titre au cours d’une période donnée. Elle est utilisée pour évaluer le risque et le rendement possibles d’un investissement. FAANG : acronyme créé en 2013 pour désigner plusieurs valeurs technologiques alors largement considérées comme figurant parmi celles affichant la plus forte croissance, à savoir Facebook (désormais Meta Platforms), Amazon, Apple, Netflix et Google (désormais Alphabet). Analyse fondamentale : Analyse des informations qui contribuent à la valorisation d'un titre, telles que les bénéfices d'une société ou l'évaluation de son équipe de direction, ainsi que des facteurs économiques plus généraux. Magnificent Seven : Fait référence aux sept principales valeurs technologiques : Apple, Microsoft, Nvidia, Amazon, Tesla, Alphabet et Meta, qui ont dominé les marchés ces dernières années. Naviguer dans le cycle du battage médiatique : le “cycle de l’engouement” désigne les différentes étapes du développement d’une technologie, depuis sa conception jusqu’à son adoption généralisée, ainsi que l’évolution du sentiment des investisseurs à l’égard de cette technologie et des titres qui y sont liés. Ratio cours/bénéfice (C/B) : Un indicateur d'évaluation populaire qui mesure le prix de l'action par rapport au bénéfice par action pour une ou plusieurs actions d'un portefeuille. Valorisations rationnelles : Valorisations qui semblent raisonnables et justifiables sur la base des fondamentaux et des perspectives d'une entreprise, plutôt que des prix tirés principalement par un optimisme excessif ou le battage médiatique du marché. Dispersion des titres : Dans quelle mesure les rendements de chaque titre d'un indice de référence diffèrent du rendement moyen de l'indice de référence. Indicateurs de valorisation : Mesures utilisées pour évaluer la performance d’une entreprise, sa santé financière et ses prévisions bénéficiaires, par exemple le ratio cours/bénéfice et le rendement des capitaux propres. Volatilité : Le rythme et l'ampleur des fluctuations à la hausse et à la baisse du cours d'un portefeuille, d'un titre ou d'un indice. Des mouvements de prix plus importants indiquent une volatilité et un risque d’investissement plus élevés.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Les actions des sociétés petites et moyennes peuvent être plus volatiles que celles des grandes sociétés, et il peut parfois s’avérer difficile de valoriser ou de vendre des actions au prix ou dans le délai souhaités, ce qui augmente le risque de pertes.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Le Fonds est axé sur des secteurs ou des thématiques d’investissement particuliers, et peut être fortement touché par des facteurs tels que les modifications des règlementations gouvernementales, la concurrence accrue sur les prix, les progrès technologiques et d’autres événements défavorables.
- L’approche de durabilité du Fonds peut entraîner l’exclusion de certaines entreprises ou une pondération différente de celles-ci. Ainsi, sa performance peut diverger de celle de fonds aux objectifs financiers comparables, qui n'intègrent toutefois pas une approche de durabilité juridiquement contraignante. L'opinion des responsables politiques, des autorités ou des investisseurs à l'égard des initiatives en matière de durabilité peut évoluer au fil du temps et avoir une incidence sur la performance du Fonds.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- Les actions peuvent perdre rapidement de la valeur et impliquent généralement des niveaux de risques plus élevés que les obligations ou les instruments du marché monétaire. La valeur de votre placement peut par conséquent chuter.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Le Fonds est axé sur des secteurs ou des thématiques d’investissement particuliers, et peut être fortement touché par des facteurs tels que les modifications des règlementations gouvernementales, la concurrence accrue sur les prix, les progrès technologiques et d’autres événements défavorables.
- Lorsqu’un portefeuille est concentré (c’est-à-dire qu’il investit une part substantielle de son actif dans un nombre de positions limité), un événement défavorable, même s’il ne touche qu’un petit nombre de positions, peut entraîner une volatilité ou des pertes importantes.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.