Principaux points à retenir :
- La croissance économique historiquement robuste suggère que la récente hausse de taux de la Fed pourrait être la première d'un cycle de resserrement plus large.
- Étant donné que la Fed réagit généralement aux conditions économiques avec un décalage, la politique monétaire pourrait rester restrictive même à mesure que le cycle évolue.
- La démondialisation alimente l'inflation et le pouvoir de fixation des prix des entreprises, maintenant potentiellement les taux à un niveau élevé pendant plus longtemps et réorientant l'attention des investisseurs de la spéculation vers les fondamentaux.
Selon l’expression consacrée, « la Fed retire le bol de punch avant que la fête ne s'emballe ». Les périodes de fin de cycle sont généralement caractérisées par une croissance économique saine, une forte croissance des bénéfices, l’enthousiasme des investisseurs, une inflation en hausse et une hausse des taux d’intérêt à long terme. En réaction à cela, la Fed a généralement relevé les taux d'intérêt, ce qui a eu tendance à calmer les marchés et à rétablir une allocation du capital plus rationnelle. Mais ce faisant, elle a gâché l'enthousiasme des investisseurs.
La Fed a récemment commencé à relever les taux d’intérêt. Les investisseurs doivent désormais évaluer si la récente hausse de taux s'inscrira dans une série et si plusieurs hausses de taux pourraient une fois de plus gâcher la fête.
Si la Fed venait à durcir sa politique monétaire, les spéculateurs pourraient envisager de réduire leur prise de risque et de se concentrer davantage sur les thèmes d’investissement basés sur les fondamentaux.
L'économie est FORTE !
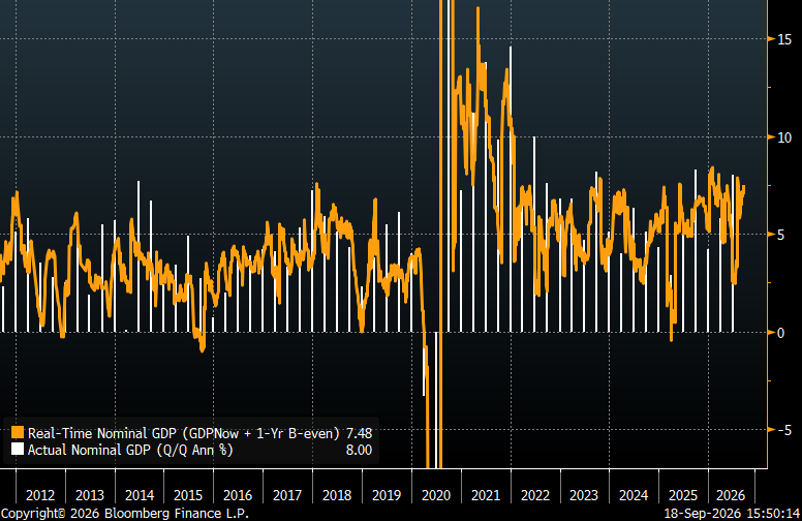
Peu d'économistes semblent prêts à reconnaître que l'économie nominale est très forte. La croissance du PIB nominal au deuxième trimestre 2026 était de 8 %, et notre indicateur du PIB nominal suggère une croissance de 7 % pour le troisième trimestre. Selon les standards historiques, il s'agit d'une très forte croissance (voir Graphique 1).
En outre, le PIB nominal au cours du troisième trimestre 2025 était supérieur à 8 %. En dehors de la période immédiate qui a suivi la pandémie, les États-Unis n'avaient pas connu depuis environ 20 ans une succession de trimestres d'une telle ampleur, avec une croissance nominale du PIB de 7 % à 8 %.
Il est compréhensible que Washington ne souhaite pas évoquer la vigueur de l’économie à l’approche des élections de mi-mandat. Les Démocrates pourraient ne pas vouloir admettre que l'économie est solide parce que cela donnerait le mérite aux Républicains. Les Républicains, cependant, ne voudront peut-être pas mettre en avant la solidité de l'œconomie, car cela pourrait leur donner une image de déconnexion, étant donné que les sondages montrent que le pouvoir d'achat est la principale préoccupation de nombreux électeurs.
Graphique 1 : Indicateur de PIB nominal contre PIB nominal effectif (sept. 2011–juin. 2026)
Source : RBA et Janus Henderson Investors, Bloomberg Finance L.P., au 18 septembre 2026.
La Fed est un indicateur retardé
Il existe trois catégories d’indicateurs économiques : avancés, simultanés et retardés. Les indicateurs avancés se retournent généralement avant que l’économie dans son ensemble ne se retourne. Les indicateurs coïncidents évoluent en phase avec l'économie. Les indicateurs à retardement ne se retournent qu'après que l'économie a déjà pris son virage.
Nous affirmons depuis des décennies que la Fed est un indicateur retardé et que les investisseurs peuvent généralement anticiper les actions de la Fed en suivant les indicateurs avancés et coïncidents.
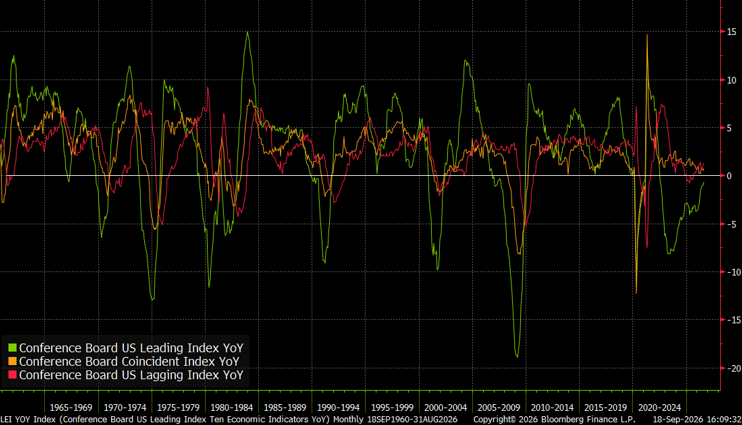
L’annexe 2 présente la variation en pourcentage d’une année sur l’autre des indicateurs avancés, concomitants et retardés du Conference Board. Comme on peut s’y attendre, l’indicateur avancé (vert) se retourne généralement avant l’indicateur coïncident (jaune), qui se retourne généralement avant l’indicateur retardé (rouge).
Graphique 2 : Indicateurs avancés, coïncidents et retardés du Conference Board : variation annuelle en % (septembre 1960–août 2026)
Source : RBA et Janus Henderson Investors, Bloomberg Finance L.P., au 18 septembre 2026.
Certains économistes suggèrent que la Fed est un indicateur avancé, mais l’histoire démontre que la politique monétaire n’est pas mise en œuvre en prévision d’événements futurs. Mais plutôt, elle est déterminée en réagissant aux expériences récentes.
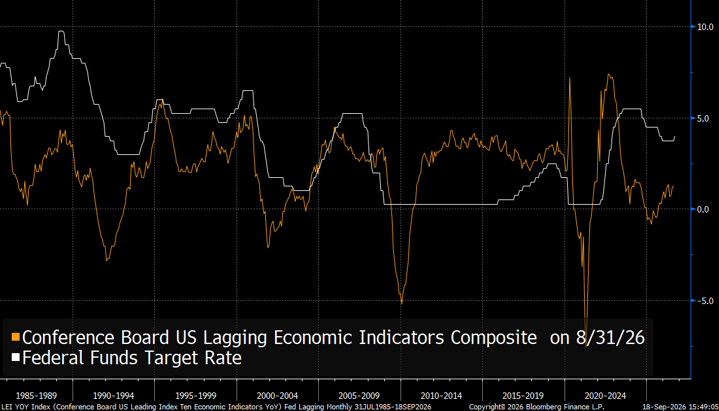
Le graphique 3 montre les taux des fonds fédéraux par rapport à l'indicateur décalé (la ligne rouge du graphique 2). Les variations du taux des fonds fédéraux peuvent évoluer en tandem avec l'indicateur retardé, mais, curieusement, le taux des fonds fédéraux a généralement même un temps de réaction plus long que l'indicateur retardé.
Ce cycle actuel constitue une bonne étude de cas de l’impact retardé des mesures de la Fed sur l’économie. L'indicateur en retard a touché son point bas en avril 2025, pourtant la Fed Juste a relevé ses taux d’intérêt pour la première fois dans ce cycle – 17 mois après que l'indicateur retardé ait touché le fond.
Planche 3 : taux des fonds Fed contre l’indicateur retardé du Conference Board (juillet 1985 à août 2026)
Source : RBA et Janus Henderson Investors, Bloomberg Finance L.P., au 18 septembre 2026.
La démondialisation et son inflation séculaire pourraient entraver la Fed
Nous continuons de croire que la démondialisation contraint l'économie mondiale à un nouveau paradigme d'inflation. Si cela s'avère exact, la Fed pourrait être aux premiers stades d'une politique monétaire séculière plus rigoureuse que les investisseurs n’en ont l’habitude.
Pendant de nombreuses années, la Fed a pu venir à la rescousse des marchés financiers lorsque des problèmes survenaient. La Fed a volontiers et résolument abaissé les taux d'intérêt en réaction au krach de 1987, aux crises financières asiatique et russe de 1997-1998, au dégonflement de la bulle technologique, à la crise financière mondiale et à la pandémie. La Fed avait la marge de manœuvre de se montrer généreuse et de ne pas s'inquiéter des conséquences inflationnistes parce que la mondialisation était un formidable facteur d'éradication de l'inflation pour l'économie américaine.
La mondialisation a ouvert les marchés et a accru la concurrence. Selon les principes fondamentaux de la théorie économique, cette intensification de la concurrence entraîne une concurrence par les prix et une baisse de ceux-ci. Toutefois, la démondialisation semble inverser ce contexte favorable. Cela entraîne la fermeture des marchés et diminue la concurrence, ce qui a exercé une pression à la hausse sur les prix.
Le graphique 4 met en évidence l'indice des prix à la réception de l'Enquête sur les Perspectives Commerciales du Secteur Manufacturier de la Fed de Philadelphie et montre les effets de la démondialisation sur le pouvoir de fixation des prix des entreprises américaines. Avant la mondialisation (que nous définissons arbitrairement comme ayant débutée avec la mise en œuvre de l'ALENA), les entreprises bénéficiaient en moyenne d'un pouvoir de fixation des prix assez élevé. Cependant, à mesure que la mondialisation s'étendait, leur pouvoir de fixation des prix était plus limité. Nous utilisons les droits de douane de 2018 comme point de départ de la démondialisation, et la possibilité d'augmenter les prix a été nettement plus importante du fait de la réduction de la concurrence. En fait, cette enquête suggère que les entreprises actuelles ont un pouvoir de tarification plus élevé que celles de la fin des années 1970 et 1980.
Graphique 4 : Indice des prix reçus de la Fed de Philadelphie (sept. 1976 – Septembre 2026)
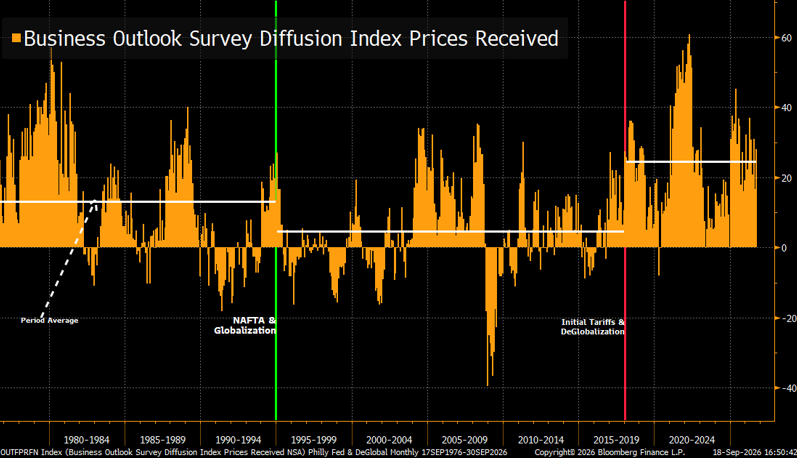
Source : RBA et Janus Henderson Investors, Bloomberg Finance L.P., au 18 septembre 2026.
De plus, avec l'expansion de la mondialisation, l'inflation des prix des importations sous-jacente aux États-Unis a été inférieure à l'inflation mesurée par l'indice des prix à la consommation (IPC) sous-jacent. Les économistes ont décrit cette situation comme étant l'importation de désinflation par les États-Unis.
Aujourd’hui, en revanche, la démondialisation entraîne une hausse des prix des importations hors alimentation et énergie (ce qui n’est donc pas simplement dû au conflit au Moyen-Orient). Les États-Unis « importent » désormais clairement de l’inflation, car l’inflation des prix des importations de base dépasse de loin l’inflation de base de l’IPC. Le graphique 5 illustre cette évolution marquante dans la dynamique de l'inflation américaine.
Graphique 5 : Prix des importations de base en glissement annuel – IPC de base en glissement annuel (Déc. 2011 - août 2026)
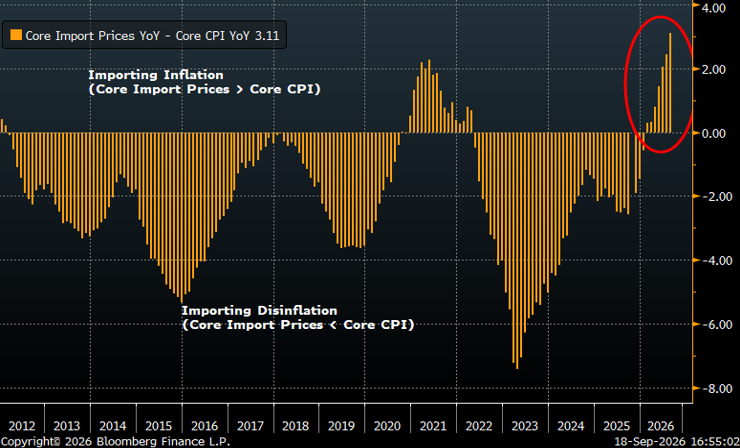
Source : RBA et Janus Henderson Investors, Bloomberg Finance L.P., au 18 septembre 2026.
Est-ce le moment de déchanter ?
Ce cycle, comme de nombreux autres précédents, pourrait se terminer par la Fed qui retire le bol de punch avant que la fête ne s'emballe. Il paraît également peu probable qu'une politique budgétaire restrictive (réduction des dépenses et augmentation des impôts) voie le jour prochainement. La Fed risque donc de devoir faire cavalier seul pour lutter contre l'inflation.
Les forces inflationnistes séculaires de la démondialisation pourraient compliquer la tâche de la Fed et ne lui laisser d’autre choix que d’augmenter ses taux plus longtemps que les marchés ne l’anticipent actuellement.
Bien que la Réserve fédérale réduisant la liquidité de l'économie pourrait constituer un environnement difficile pour la spéculation, nous pensons que ces mesures restrictives conduiront, comme elles l'ont fait lors de pratiquement tous les cycles précédents, à une allocation plus rationnelle des capitaux au sein de l'économie. Les secteurs qui ont été privés de capitaux par l'essor de l'IA pourraient à nouveau attirer les capitaux.
Par conséquent, nous continuons à privilégier les fondamentaux au détriment du momentum et revenons sur plusieurs thèmes évoqués dans nos précédents commentaires et rapports :
- Actions à duration courte : les actions qui versent un dividende et dont le bêta est faible restent intéressantes.
- Actions non américaines : Environ 75 % des actions dont la croissance structurelle attendue du bénéfice par action (BPA) dépasse 25 % sont désormais non américaines. actions.1
- Les risques de l'indexation : Méfiez-vous de l'indexation de peur de revivre une nouvelle « décennie perdue dans les actions ».
1 Source : MSCI ACWI Index, au 14 septembre 2026.
Le bêta mesure la volatilité d'un titre ou d'un portefeuille par rapport à un indice. Moins d'un signifie une volatilité inférieure à celle de l'indice ; plus d'un signifie une plus grande volatilité.
Les indicateurs avancés, coïncidents et retardés du Conference Board sont des indices économiques composites conçus pour signaler les différentes phases du cycle économique. Les indicateurs avancés ont tendance à se retourner avant que l'économie dans son ensemble ne le fasse, les indicateurs coïncidents se retournent en même temps que l'économie, et les indicateurs retardés ne se retournent qu'après le retournement de l'économie.
Indice des prix à la consommation (IPC) est un indice non géré représentant le taux d'inflation des prix à la consommation aux États-Unis, tel que déterminé par le département américain des statistiques du marché de l’emploi (U.S. Department of Labor Statistics).
La**désinflation** est un ralentissement temporaire du rythme d'inflation des prix, où les biens et services deviennent toujours plus chers, mais à un rythme plus lent.
La croissance du bénéfice par action (BPA) est le taux auquel le bénéfice par action d'une entreprise augmente sur une période donnée. Le BPA se calcule en divisant les bénéfices d'une entreprise par le nombre d'actions en circulation.
Produit intérieur brut (PIB) : la valeur des biens et services finis produits par un pays sur une période donnée. Le PIB nominal mesure le PIB aux prix courants du marché et intègre donc les effets de l’inflation.
Politique fiscale : Décrit la politique gouvernementale relative à la fixation des taux d'imposition et des niveaux de dépenses. La politique budgétaire est distincte de la politique monétaire, qui est généralement définie par une banque centrale.
Les**fondamentaux** d'une entreprise sont les facteurs sous-jacents qui contribuent à la valorisation d'un titre, tels que les bénéfices de l'entreprise, ses revenus, ses actifs, ses passifs et ses perspectives de croissance. Au niveau économique, les fondamentaux peuvent inclure des facteurs tels que l’inflation, les taux d’intérêt et la croissance économique.
«**Fin de cycle** » désigne la phase de maturité du cycle économique, généralement caractérisée par une croissance économique solide, une forte croissance des bénéfices, l’enthousiasme des investisseurs, une inflation en hausse et une hausse des taux d’intérêt à long terme.
Politique monétaire : les politiques d'une banque centrale visant à influencer le niveau de l'inflation et la croissance d'une économie. Les outils de politique monétaire comprennent la fixation des taux d’intérêt et le contrôle de la masse monétaire.
Le**resserrement monétaire** désigne les mesures prises par une banque centrale pour restreindre l’œuvre de monnaie et de crédit, en général en relevant les taux d’intérêt ou en réduisant la liquidité, dans le but de ralentir la croissance économique et de maîtriser l’inflation.
L'**indice des prix perçus de l'enquête sur les perspectives commerciales du secteur manufacturier de la Fed de Philadelphie** est une composante de l'enquête sur les perspectives commerciales du secteur manufacturier de la Banque de réserve fédérale de Philadelphie qui mesure l'évolution des prix que les fabricants perçoivent pour leurs produits. Un indice supérieur à zéro indique que davantage d’entreprises ont signalé des hausses de prix que des baisses, tandis qu’un indice inférieur à zéro indique que davantage d’entreprises ont signalé des baisses de prix que des hausses.
Une tendance séculaire fait référence à une tendance ou un thème à long terme qui n'est pas principalement entraîné par des facteurs cycliques à court terme.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.