Principaux points à retenir :
- La hausse récente des rendements s'explique principalement par l'incertitude quant aux taux alors que les banques centrales s’orientent vers des politiques plus restrictif (hawkish).
- Les données historiques révèlent que l'achat d'obligations à haut rendement à des rendements similaires aux niveaux actuels a généralement donné lieu à un rendement positif 12 mois plus tard.
- Les fondamentaux des entreprises demeurent solides et le taux de défaut est faible, tandis que la duration relativement faible (sensibilité aux taux) des obligations à haut rendement devrait offrir une certaine protection contre la volatilité des taux.
Dans la culture occidentale, le chiffre sept est souvent considéré comme un chiffre porte-bonheur : c'est pourquoi 777 est un symbole courant des jackpots de casino en Occident.1 En Chine, huit est le chiffre préféré parce que sa prononciation est proche de celle de « prospérité » ou « fortune » : ce n’est pas un hasard si les Jeux olympiques de Beijing en 2008 ont commencé le 8 août de cette année-là. Compte tenu du fait que le rendement moyen des obligations à haut rendement américaines a dépassé 8 % fin septembre, nous examinons certaines des raisons pour lesquelles ce chiffre pourrait être important pour les investisseurs en obligations à haut rendement.
L'art d'être moyen
L'indice ICE BofA US High Yield Index dispose de données de rendement quotidien remontant jusqu'’en 1994. Le rendement moyen du marché américain des obligations d’entreprise à haut rendement sur cette période était de 8,4 %.2 Ce chiffre moyen est légèrement tiré à la hausse par les rendements obligataires de « crise » lorsque les rendements obligataires atteignent temporairement des niveaux élevés, comme ce fut le cas pendant la crise financière mondiale (CFM), avant de retomber généralement rapidement une fois que la crise est passée. Le chiffre médian (le point médian de tous les rendements quotidiens sur plus de 30 ans) est curieusement exactement de 8,0 %.2 Le chiffre médian est important. Cela montre que les obligations américaines à haut rendement ont passé autant de temps en dessous d’un rendement de 8 % qu’au-dessus de ce niveau.
Actuellement, le rendement du haut rendement américain est de 8,2 % (au 7 octobre 2026), ce qui correspond au 54ème percentile des données journalières remontant à 1994.3 Cela signifie que les rendements ont été inférieurs 54 % du temps et supérieurs 46 % du temps. Il faut rappeler que les cours des obligations augmentent lorsque les rendements baissent et inversement, de sorte que le fait que les rendements soient légèrement supérieurs à leur moyenne passée est sans doute une bonne posture à adopter si vous recherchez des gains potentiels liés à une baisse des rendements. Bien sûr, de nombreux facteurs déterminent les perspectives d'évolution des rendements, au premier rang desquels figurent la politique des banques centrales et les perspectives d’inflation, mais il n’est pas inutile que la probabilité joue en votre faveur.
Le revenu, indicateur de performances
Nous avons souvent affirmé que le rendement initial d’un investissement est l’un des meilleurs indicateurs des performances futures des obligations. Lorsque les rendements sont bas, il est beaucoup plus difficile de générer un rendement à partir d'obligations d'entreprise, car : a) seul un niveau modeste de revenu de coupon contribue au rendement total ; b) les possibilités de plus-value dues à la baisse des rendements sont limitées ; et c) le coussin de rendement est moindre pour absorber d'éventuels défauts.
Pour toutes ces raisons, le rendement initial de 8,2 % aujourd’hui offre sans doute un point d’entrée bien plus attrayant que le rendement de 3,8 % qu’offrait le haut rendement américain en juillet 2021.4 Rappelons qu’il y a cinq ans, le taux d'intérêt directeur de la Réserve fédérale américaine (le taux des Fed funds) se situait près de zéro, mais sa moyenne a été de 4,6 % au cours des 50 dernières années.5 Le taux des fonds fédéraux actuel de 3,75 à 4 % semble donc plus normal d’un point de vue historique. Il n'est pas inconcevable que la Fed relève ses taux de 4 % à 8 %, mais on peut dire que le seuil à franchir pour une nouvelle hausse de plusieurs points de pourcentage à partir de ce niveau est bien plus élevé qu'il ne l'était lorsque la Fed a relevé ses taux à partir de niveaux proches de zéro.
Pour en revenir aux points précédents, il a été historiquement rare d’enregistrer un rendement négatif sur le haut rendement sur une période de 12 mois lorsque le rendement initial est de 8 % ou plus. Le graphique 1 montre la distribution des performances sur les 12 mois ayant suivi un jour où le rendement de l'indice américain haut rendement se situait entre 8 % et 9 % (c'est-à-dire à peu près aux niveaux actuels). Le graphique repose sur des données quotidiennes depuis 1994. Les investisseurs ayant acheté lorsque le rendement se situait entre 8 % et 9 % n'auraient expérimenté des performances négatives 12 mois plus tard que s'ils avaient acheté en octobre 1997, en août 1998 ou entre juin et novembre 2007.
Graphique 1 : Distribution de la performance à 12 mois ayant suivi un jour où les obligations HY américaines avaient un rendement obligataire de 8 % à 9 %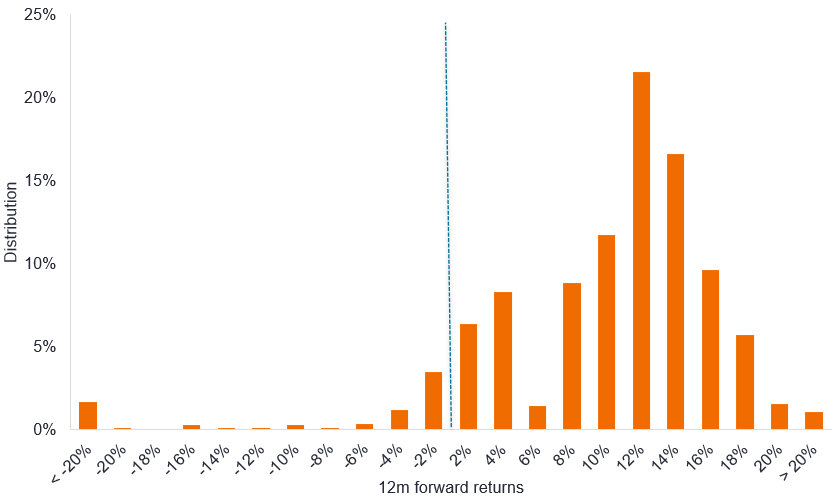
Source : Janus Henderson Investors, Bloomberg, ICE BofA US High Yield Index, rendements totaux en dollars américains. Les performances sur 12 mois subséquentes sont regroupées en cohortes. Chaque cohorte de performance couvre une fourchette de deux points de pourcentage (par exemple, cohorte 2 % = 0 à 2 %, cohorte 4 % = 2 % à 4 %), du 25 octobre 1994 au 30 septembre 2026. Le rendement utilisé est le « rendement-to-worst » (voir définitions). Les performances passées ne préjugent pas des performances futures.
On notera que les performances sont concentrées dans la partie positive du graphique, délimitées par la ligne pointillée. Cela n'est pas surprenant car la performance moyenne sur 12 mois obtenue par un investisseur ayant acheté l'indice lorsque le rendement se situait entre 8 % et 9 % était de 8,9 % (source selon la figure 1).
Performance du haut rendement lorsque les taux augmentent
On pourrait dire que tout cela est bien beau, mais ces rendements sont probablement biaisés par le fait que les taux étaient sur une tendance baissière pendant une grande partie de la période. Que se passe-t-il pendant les périodes où les rendements augmentent, comme nous l’avons vu récemment ?
Précédemment, nous avons utilisé l'ICE BofA US High Yield Index, car il offre les données quotidiennes les plus complètes depuis 1994. En utilisant les données relatives à l’indice Bloomberg US Corporate haut rendement, à son rendement mensuel et à sa performance, nous pouvons prolonger cette analyse jusqu’en 1988 et y intégrer la période de hausse des taux d’intérêt de la fin des années 1980.
Cette fois-ci, nous avons réparti les rendements de départ en cinq groupes distincts afin de voir ce qu’il advient des rendements anticipés, non seulement sur un an, mais aussi sur trois et cinq ans. Les rendements prévisionnels à un an sont cumulatifs, mais nous annualisons les rendements sur trois et cinq ans pour faciliter les comparaisons. Le groupe médian reflète une situation dans laquelle les rendements de départ se situent entre 8 % et 9,5 %. Nous ne présentons que les rendements futurs pour les mois où le rendement des obligations à haut rendement était supérieur à celui d’il y a 12 mois. Nous éliminons ainsi le bruit des mouvements à court terme du rendement.
Figure 2 : Rendements futurs du haut rendement suite aux périodes de hausse des rendements uniquement
Rendements par cohorte de rendement lorsque le rendement initial était plus élevé que celui d'il y a 12 mois
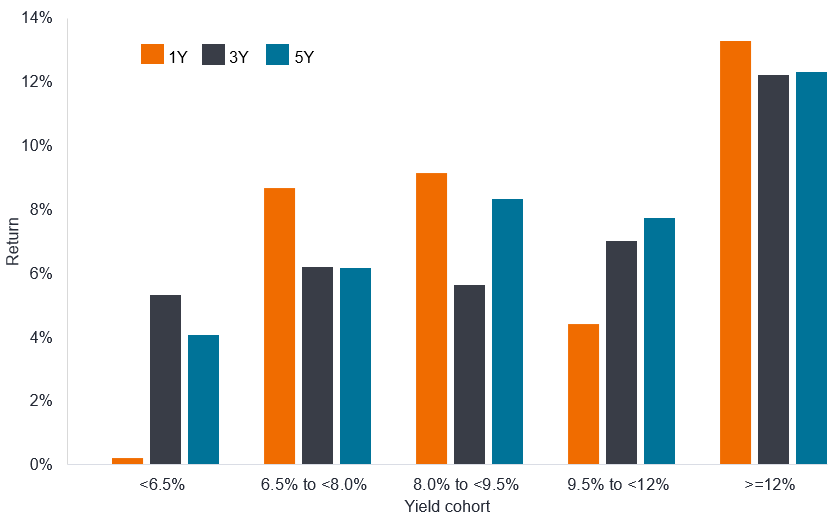
Source : Janus Henderson Investors, Bloomberg, Bloomberg US Corporate High Yield Index, rendement total en dollars américains, rendement au pire (YTW), données de fin de mois. Les observations historiques commencent en janvier 1988, suite à une période rétrospective requise de 12 mois de rendement à échéance et se terminent le 30 septembre 2026. Les tranches de rendement le moins favorable sont arrondies en tranches proches du quintile : <6,5 %, 6,5 à moins de 8,0 %, 8,0 - <9,5 %, entre 9,5 % et moins de 12,0 %, et ≥12,0 %. Les rendements sur un an sont cumulatifs ; les rendements sur trois et cinq ans sont annualisés. La vision d’une hausse du YTW ne comprend que les mois au cours desquels le YTW était supérieur à celui d’il y a 12 mois. Les performances passées ne préjugent pas des performances futures.
Le graphique met de nouveau en évidence quelque chose de spécial concernant la cohorte à +8 %. Les rendements sur les 12 mois suivants sont plus élevés que n’importe quelle autre cohorte, hormis celle à 12 % et plus. Cette dernière représente les périodes où les rendements des obligations à haut rendement sont entrés dans une période de forte aversion au risque (généralement une crise), ce qui entraîne des rendements très élevés, les investisseurs profitant par la suite d'une reprise.
Des fondamentaux solides
Aujourd’hui, l’environnement fondamental pour les obligations à haut rendement reste porteur. Les bénéfices ont été globalement solides, de nombreuses entreprises ayant continué de surprendre positivement. En général, les niveaux d'effet de levier sont gérables, avec des ratios d'effet de levier brut moyen du segment haut rendement américain (dette brute/EBITDA) de 3,6 à fin août 2026, soit légèrement inférieur à la moyenne à long terme de 3,9.6 Les tensions, le cas échéant, se manifestent essentiellement parmi les obligations notées CCC et se reflètent dans la dispersion des spreads observée au sein de cette cohorte de notation. Les défauts de paiement restent faibles et ont plutôt eu tendance à diminuer récemment, les taux de reprise étant proches de la moyenne à long terme de 40 % de la valeur nominale de l'obligation.
Graphique 3 : Taux de défaut du haut rendement américain, %
Taux de défaut glissant sur 12 mois, pondéré en fonction de la valeur nominale
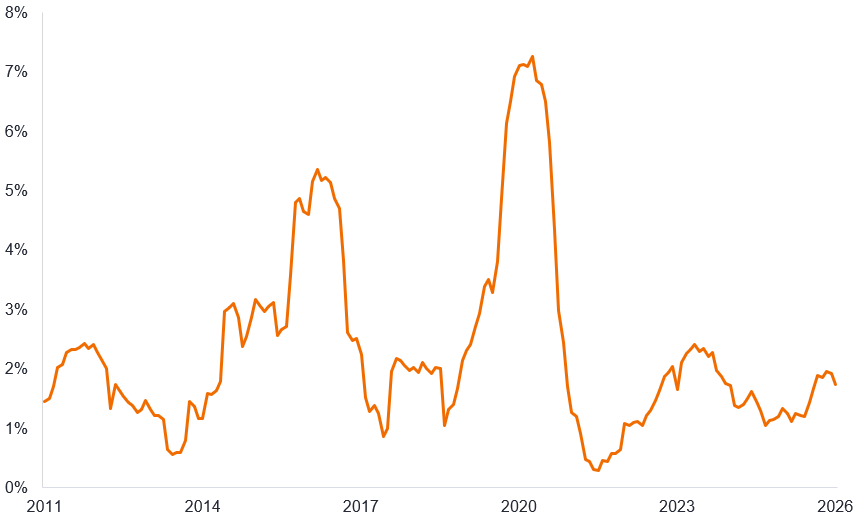
Source : BofA Global recherche, taux de défaut glissant sur 12 mois des obligations haut rendement US, pondérés par la valeur nominale, du 31 août 2011 au 31 août 2026. Les performances passées ne préjugent pas des performances futures.
Les rendements du haut rendement peuvent être volatils. Nous sommes conscients du fait que le discours des banques centrales est devenu plus restrictif (hawkish) à un moment où l’environnement géopolitique reste instable. Il est donc compréhensible que les investisseurs puissent être inquiets après le récent épisode de hausse des rendements. Dans des périodes comme celle que nous traversons, il est bon de reconnaître l'avantage que la faible duration (sensibilité aux taux d'intérêt) du haut rendement peut offrir. Les obligations américaines à haut rendement ont une duration relativement faible (sensibilité aux taux) d’environ 3,2 ans, ce qui peut contribuer à réduire l’impact négatif sur le rendement total lorsque les rendements obligataires augmentent.7
Le mouvement de vente a cependant fait baisser les valorisations pour les investisseurs, et nous pensons que les rendements de départ actuels offrent un point d'entrée intéressant à la classe d'actifs. Les investisseurs n'ont pas besoin de compter sur la chance pour générer des rendements issus de la classe d'actifs du haut rendement. Nous pensons qu’une approche patiente et sélective peut porter ses fruits pour les investisseurs à long terme.
1Plusieurs arguments expliquent pourquoi le chiffre 7 est considéré comme un porte-bonheur, allant de son statut de nombre premier (un nombre qui n’est divisible que par un et par lui-même), à son importance dans de nombreuses religions, en passant par le fait que lorsqu'on jette deux dés, la probabilité d'obtenir une valeur de sept est la plus élevée.
2Source : Bloomberg, ICE BofA US High Yield Index, du 25 octobre 1994 au 30 septembre 2026.
3Source : Bloomberg, ICE BofA US High Yield Index, centile du rendement au worst au 7 octobre 2026, par rapport à la période du 25 octobre 1994 au 7 octobre 2026.
4Source : Bloomberg, ICE BofA US High Yield Index, rendement to worst, au 7 octobre 2026 et au 1er juillet 2021.
5Source : Réserve fédérale américaine, taux cible des Fonds fed, données mensuelles, du 30 septembre 1976 au 30 septembre 2026.
6Source : BofA Global Research, effet de levier brut moyen entre le 31 janvier 2000 et le 31 août 2026.
7Source : Bloomberg, duration effective, ICE BofA US High Yield Index, au 7 octobre 2026.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Les obligations high yield ou « junk » impliquent un plus grand risque de défaut et de volatilité des prix. Elles peuvent connaître des variations de prix soudaines et brutales.
Bloomberg US Corporate High Yield Index: cet indice mesure le marché des obligations d’entreprise à taux fixe de catégorie haut rendement et libellées en dollar américain.
ICE BofA US High Yield Index: cet indice suit l'endettement des entreprises de qualité inférieure à Investment Grade libellé en dollars américains et émis sur le marché public américain.
Politique des banques centrales: La politique d’une banque centrale visant à influencer le niveau d’inflation et de croissance d’une économie. Les outils de politique monétaire comprennent la fixation des taux d'intérêt et le contrôle de la masse monétaire.
Cohorte: Groupe qui partage les mêmes caractéristiques.
Obligation d'entreprise : une obligation émise par une entreprise. Elle offre aux investisseurs des paiements périodiques et la restitution éventuelle du montant investi à l'émission à la date d'échéance.
**Coupon**: Paiement régulier d’intérêts versé sur une obligation, décrit comme un pourcentage de la valeur nominale de l’investissement.
Notation de crédit: Une évaluation indépendante de la solvabilité d’un emprunteur par une agence reconnue telle que Standard & Poor’s, Moody’s ou Fitch. Les scores standardisés permettent d'indiquer une qualité de crédit supérieure ou inférieure.
Écart de crédit: Différence de rendement entre des titres ayant des échéances similaires mais une qualité de crédit différente, souvent utilisée pour décrire la différence entre le rendement des obligations d'entreprise et celui des obligations d'État. L’élargissement des spreads indique généralement une détérioration de la solvabilité des entreprises, tandis qu’un resserrement témoigne de son amélioration.
**Défaut**: Incapacité d'un débiteur, tel qu'un émetteur d'obligation, à verser un coupon ou à rembourser le montant prêté à l'origine lorsque celui-ci arrive à échéance.
Dispersion: la mesure dans laquelle une distribution de points de données est étirée ou comprimée. La dispersion est faible lorsque les points de données se regroupent autour de certaines valeurs et élevée lorsqu'ils sont plus largement spread.
Duration: la duration peut mesurer le temps nécessaire, en années, à un investisseur pour être remboursé du prix d'une obligation par ses flux de trésorerie totaux. Elle peut également mesurer la sensibilité du prix d'une obligation ou d'un portefeuille obligataire aux variations des taux d'intérêt. Plus la duration est longue, plus la sensibilité aux variations des taux d’intérêt est élevée.
Bénéfice avant intérêts, impôts, dépréciations et amortissements (EBITDA): Un indicateur utilisé pour mesurer la rentabilité d'une entreprise avant déduction des dépenses et des coûts associés, des impôts ou des dettes.
Crise financière mondiale (GFC): la crise économique mondiale survenue entre mi-2007 et début 2009, qui a débuté par des pertes liées à des actifs financiers adossés à des créances hypothécaires aux États-Unis et qui spread pour affecter les marchés financiers et les banques à l’échelle mondiale. Elle est également connue sous le nom de la « Grande Récession ».
Ratio d'effet de levier brut: Un ratio qui exprime la dette comme un multiple des bénéfices, généralement dette totale/EBITDA. Un effet de levier élevé équivaut à des niveaux d'endettement élevés.
Restrictif (hawkish): Une indication que les décideurs politiques cherchent à resserrer les conditions financières, par exemple en soutenant des taux d’intérêt plus élevés pour freiner l’inflation.
Obligation à haut rendement: Obligation dont la notation de crédit est inférieure à celle d’une obligation Investment Grade, également appelée obligation sub-investment grade ou « obligation spéculative (junk bond) ». Ces obligations comportent généralement un risque plus élevé de défaut de paiement de l’émetteur, de sorte qu’elles sont généralement émises avec un taux d’intérêt plus élevé pour compenser le risque supplémentaire.
Indice: Mesure statistique d'un groupe ou d'un panier de titres ou d'autres instruments financiers. Chaque indice possède sa propre méthode de calcul, généralement exprimée sous la forme d’une variation par rapport à une valeur de référence.
Inflation: le taux auquel le prix des biens et des services augmente dans une économie.
Investment Grade: une obligation généralement émise par un État ou une entreprise, considéré(e) comme présentant un risque de défaut de paiement relativement faible, ce qui se reflète dans la notation plus élevée attribuée par les agences de notation de crédit.
Effet de levier: Le rapport entre la dette d'une entreprise et ses actions. Il peut également être exprimé d'autres manières, comme la dette nette en tant que multiple des bénéfices ou de l'EBITDA. Un effet de levier élevé équivaut à des niveaux d'endettement élevés.
Spread ajusté aux options (OAS): différence de rendement entre deux obligations ou titres, après prise en compte de la valeur des droits supplémentaires intégrés dans leur structure. Elle représente la compensation que les investisseurs pourraient attendre pour le risque de crédit ou de liquidité.
Valeur nominale: Valeur initiale d’un titre, comme une obligation, au moment de sa première émission. Les obligations sont généralement remboursées à leur valeur nominale à leur échéance.
Taux de recouvrement : montant, exprimé en pourcentage, récupéré sur un prêt lorsque l'emprunteur n'est pas en mesure de régler la totalité du montant dû.
Rendement total: Mesure de performance qui reflète le taux de rendement réel d’un investissement ou d’un groupe d’investissements sur une période d’évaluation donnée, comprenant le revenu et toute variation de la valeur du capital.
Volatilité: le taux et l’ampleur selon lesquels le cours d’un portefeuille, d’un titre ou d’un indice évolue à la hausse ou à la baisse. Les variations de prix plus importantes indiquent une volatilité plus élevée et un risque d'investissement plus important.
Rendement: niveau de revenu d'un titre sur une période déterminée, généralement exprimé en pourcentage. Pour une obligation, dans sa forme la plus simple, il se calcule en divisant le coupon par le cours actuel de l’obligation.
Rendement au pire (YTW): le rendement le plus bas qu’une obligation dotée d’une caractéristique spéciale (telle qu’une option d’achat) peut atteindre à condition que l’émetteur ne fasse pas défaut. Pour un portefeuille, elle représente la moyenne pondérée de toutes les obligations sous-jacentes détenues.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Les marchés émergents exposent les investisseurs à une volatilité plus élevée et à un risque de perte plus important que les marchés développés ; ils sont susceptibles aux événements politiques et économiques défavorables, et peuvent être moins bien réglementés avec des procédures de garde et de règlement moins robustes.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.