Principaux points à retenir :
- Les actions mondiales ont globalement reculé en septembre, entraînées à la baisse par l’Europe, la Chine et l’Australie, alors que la hausse des rendements obligataires et des prix du pétrole pesait sur le moral des investisseurs. La solidité des actions du secteur des technologies liées à l'IA a soutenu les indices de référence américains à forte capitalisation et les indices asiatiques à forte teneur technologique, tandis que les petites capitalisations et la plupart des secteurs non technologiques sont restés en retrait.
- Les obligations d'État mondiales ont reculé alors que les rendements souverains progressaient sur les principaux marchés, les rendements à long terme atteignant des niveaux jamais vus depuis plusieurs décennies. Les obligations d’entreprises ont aussi reculé alors que les écarts de crédit se sont élargis, en particulier dans le haut rendement.
- La hausse des rendements obligataires a dominé le discours de marché aux côtés de la hausse des prix du pétrole et de l'incertitude géopolitique persistante. Pendant ce temps, l'enthousiasme continu pour la thématique de l'IA a soutenu les actions technologiques au détriment de la quasi-totalité des autres secteurs, entraînant un affaiblissement de la breadth du marché sous la surface.
Aperçu du marché
Les actions mondiales ont généralement reculé en septembre en raison de la hausse des rendements obligataires, de la flambée des prix du pétrole et de l'appréciation du dollar américain, qui ont pesé sur la plupart des grands marchés. Le MSCI World Index a reculé de 1,2 % en dollars américains, mais est resté en hausse de 12,1 % depuis le début de l'année. Les actions américaines à forte capitalisation et les indices de référence dominés par les valeurs technologiques dans certaines régions d'Asie ont surperformé, tandis que les actions européennes, la Chine et l'Australie étaient à la traîne. Les obligations d'État mondiales se sont vendues massivement à mesure que les rendements ont augmenté sur les principaux marchés, les rendements des obligations à long terme atteignant des niveaux inégalés depuis plusieurs dizaines d'années. Les obligations d'entreprise mondiales ont également décliné, l'élargissement des écarts de crédit – en particulier dans le segment du haut rendement – ajoutant à la pression exercée par la hausse des rendements des obligations d'État.
Les prix du pétrole ont augmenté dans un contexte de tensions persistantes entre les États-Unis et l'Iran, et d'incertitudes quant à l'approvisionnement en provenance du Moyen-Orient. Le Brent a progressé de plus de 10 % et a dépassé les 100 $ le baril au cours du mois. L'’**indice du dollar américain** a augmenté de 2,0 % alors que les rendements américains ont grimpé et que les investisseurs ont réévalué les perspectives de la politique de la Réserve fédérale (Fed). L'or a chuté de plus de 6 % et a effacé une partie des gains du mois précédent, la hausse des rendements obligataires et la force du dollar ayant pesé sur le métal précieux.
Les États-Unis et l’Asie ont porté les marchés mondiaux d’actions, tandis que l’Europe et l’Australie ont sous-performé.
Les actions technologiques liées à l’IA ont surperformé en septembre.
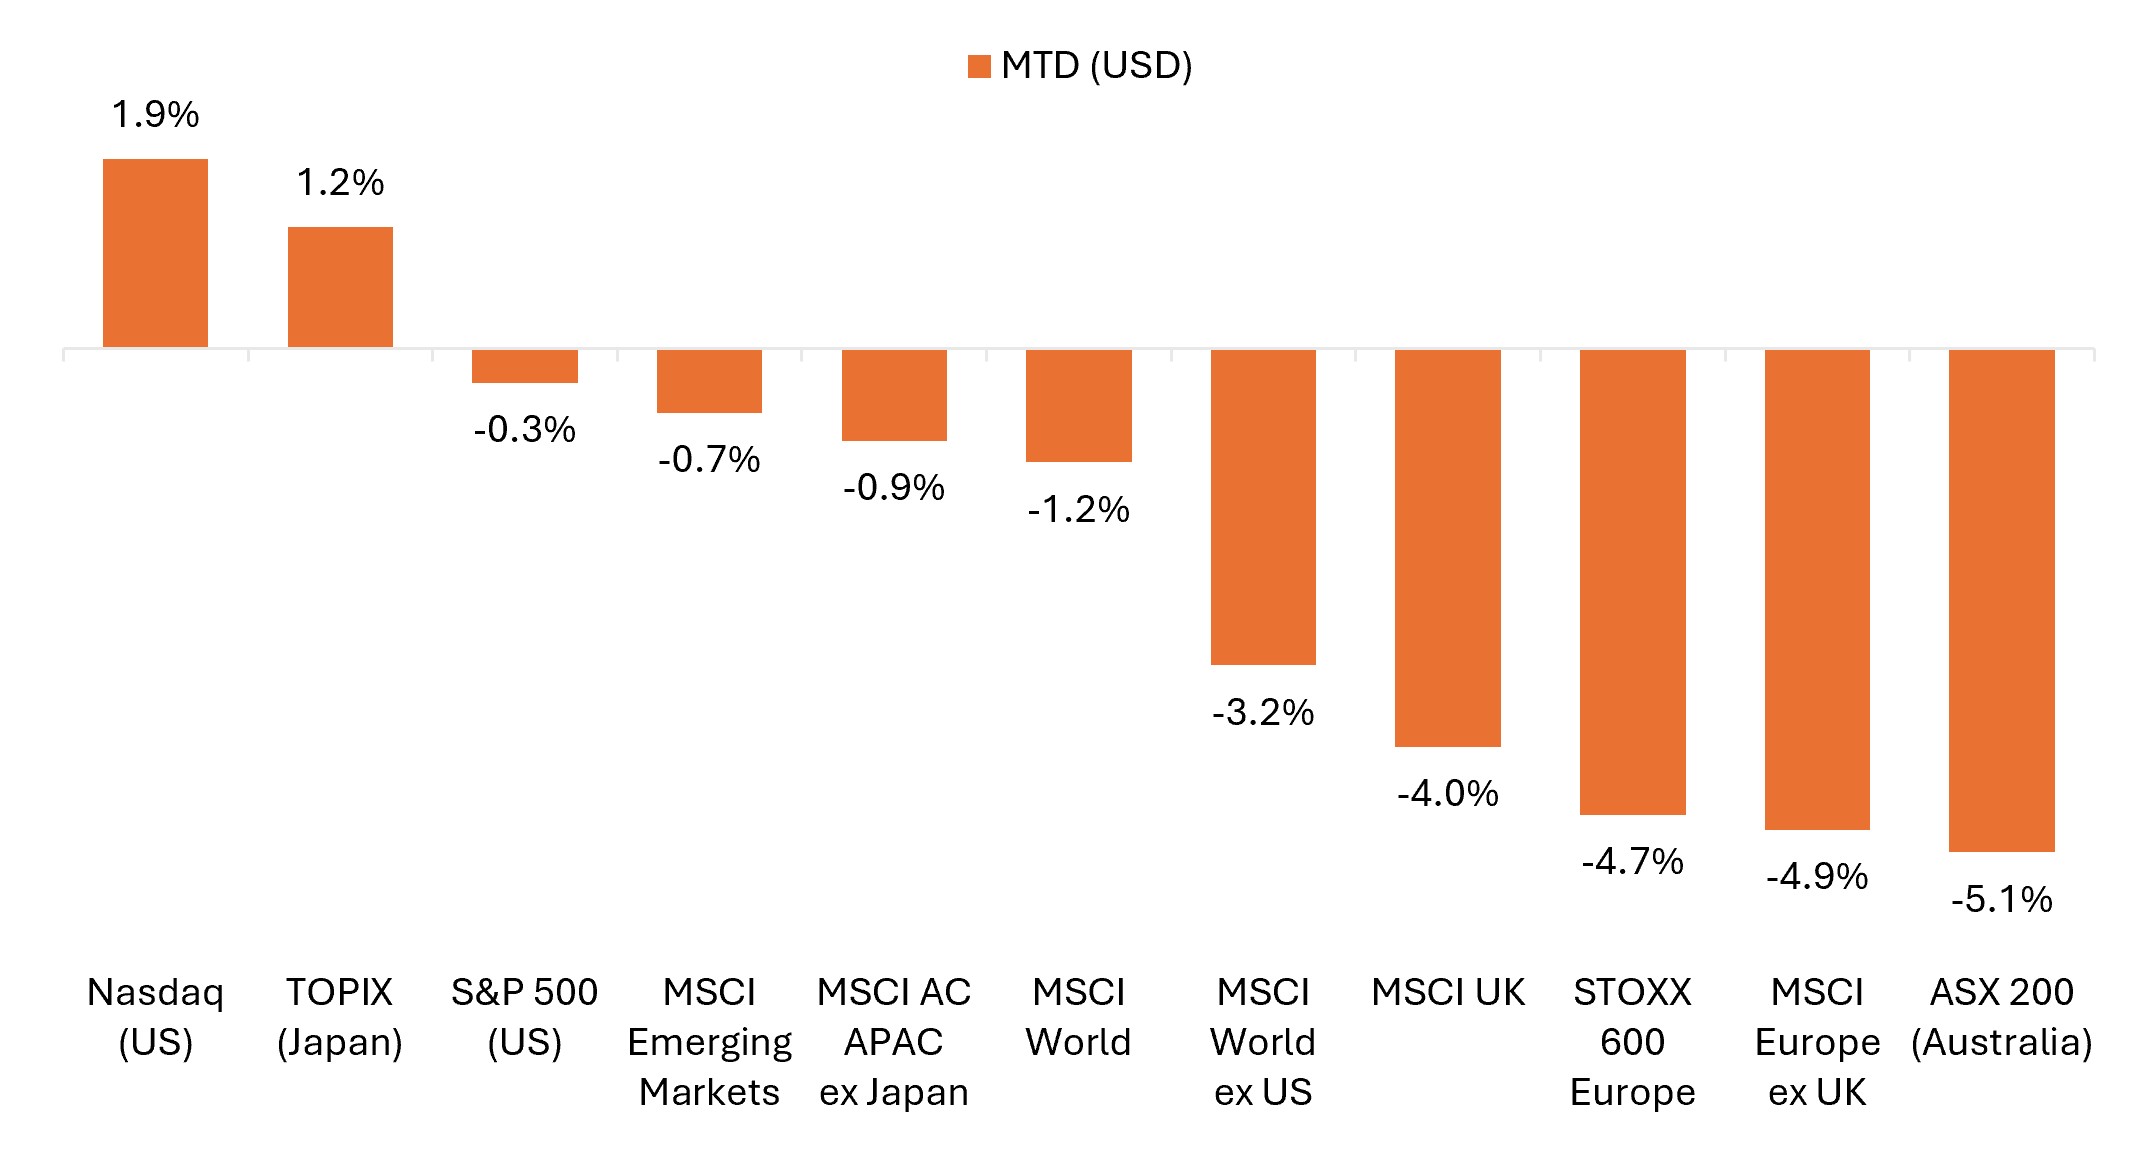
Source : Bloomberg, données du 31 août 2026 au 30 septembre 2026. Représente le rendement total de l’indice en dollars américains. Les performances passées ne garantissent pas les résultats futurs.
Thèmes clés qui ont compté pour les marchés
- La hausse des rendements obligataires mondiaux a dominé le marché en septembre : La combinaison de la hausse des prix de l'énergie, de l’augmentation des déficits budgétaires, d’une émission importante de dette liée à l’IA et de statistiques économiques plus robustes que prévu a entraîné la hausse des rendements des obligations d'État dans les principaux marchés. Le rendement de l'indice Bloomberg Global Treasuries a dépassé les 4 % pour la première fois depuis 2007, tandis que les rendements des bons du Trésor américains à long terme ont atteint leur plus haut niveau depuis 2002. Le contexte de taux d'intérêt plus élevés a renforcé les inquiétudes concernant les coûts d'emprunt et la valorisation des actions, bien que les titres liés à l'IA et les géants technologiques aient contribué à soutenir les marchés actions.
Les rendements des obligations d'État mondiales ont atteint des niveaux records depuis plusieurs décennies.
Le rendement de l'indice Bloomberg Global Treasuries a dépassé 4 % pour la première fois depuis 2007.
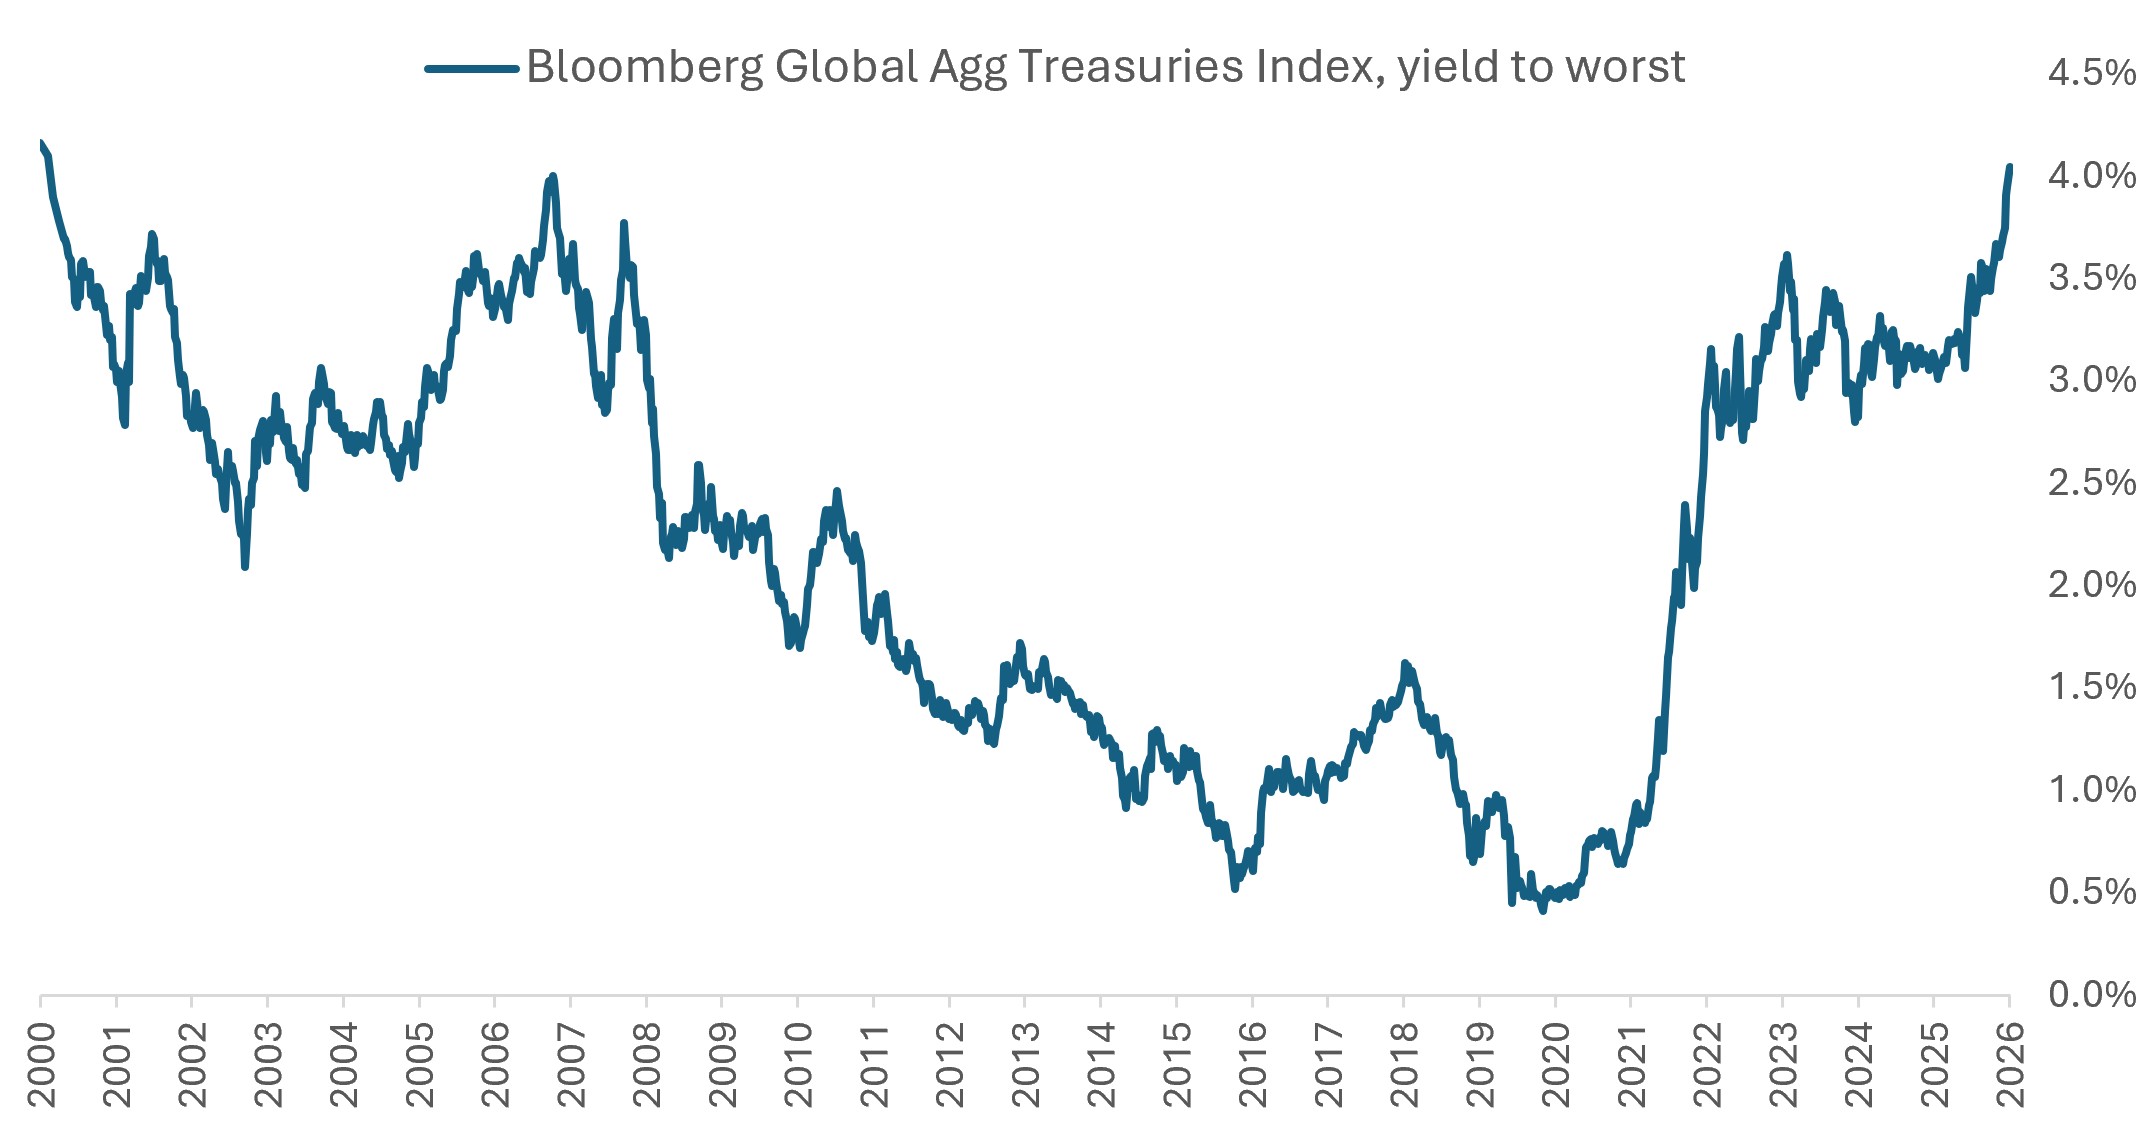
Source : Bloomberg, données du 30 septembre 2000 au 30 septembre 2026. L'indice Bloomberg Global Agg Treasuries suit l'évolution de la dette publique à taux fixe, en devise locale, des marchés développés et émergents notés Investment Grade.
- La technologie liée à l'IA s'est distinguée alors que le leadership du marché se réduisait : Le thème de l'IA a continué à soutenir les semi-conducteurs, les hyperscalers et les autres valeurs technologiques liées à l'IA, tandis que les indices de référence à pondération égale, les petites capitalisations et de nombreux secteurs non technologiques étaient soumis à la pression en raison de la hausse des prix du pétrole brut et de l'augmentation des rendements obligataires. L’histoire autour de l’IA a également évolué, les déploiements d’IA autonomes suscitant des inquiétudes quant aux perturbations qu’ils pourraient engendrer, tout en renforçant la demande de puces, de mémoire, d’infrastructures cloud et d’équipements de réseau optique. Les appels lancés par plusieurs leaders de l'IA visant à ralentir le développement des modèles frontières ont mis en évidence des inquiétudes croissantes en matière de sécurité, malgré la poursuite d'investissements massifs dans l'IA et de solides tendances d'adoption dans le secteur.
- La hausse des prix du pétrole et l'incertitude géopolitique restent des vents contraires pour les marchés : le conflit entre les États-Unis et l’Iran n’a pas été résolu, la guerre de sept mois ayant oscillé entre résurgences militaires et efforts diplomatiques qui ont donné peu de rendement tangible. Le brut Brent a fait un bond de plus de 10 % sur le mois et a dépassé brièvement les 100 $ le baril. La hausse des prix de l'énergie, en particulier du gazole et d'autres carburants, a ravivé les craintes d'inflation, a contribué à l'envolée des rendements obligataires mondiaux et a ajouté à la difficulté pour les économies importatrices d'énergie.
- **La résilience économique a défié les craintes de hausse des taux :** En septembre, les chiffres de l’Indice mondial des directeurs d’achat (PMI) ont largement surpris à la hausse. L'activité commerciale américaine s'est accélérée pour atteindre son niveau le plus élevé depuis plus de cinq ans, l'indice PMI composite de la zone euro a atteint un pic de plus de trois ans et l'activité manufacturière dans une grande partie de l'Asie est restée généralement en territoire d'expansion, soutenue par de fortes exportations et la demande continue de composants technologiques liés à l'IA.
États-Unis
Les actions américaines ont présenté des performances mitigées en septembre, tandis que la bonne tenue des valeurs technologiques liées à l’IA a compensé la faiblesse généralisée observée dans la majorité des secteurs. L'indice S&P 500 Index a légèrement reculé, tandis que le Nasdaq Composite, à forte dominante technologique, a progressé. La croissance a surperformé la valeur, et les grandes capitalisations ont nettement dépassé les petites capitalisations. La largeur de la participation du marché s’est fortement réduite, le S&P 500 à pondération égale accusant un retard de 4,5 points de pourcentage par rapport à son équivalent à pondération par capitalisation, en raison de la hausse des rendements obligataires qui a pesé sur les secteurs cycliques et sensibles aux taux d’intérêt du marché.
- Le S&P 500 a reculé de 0,3 % en septembre mais reste en hausse de 12,7 % depuis le début de l'année.
- L'indice S&P 500 Equal Weight a chuté de 4,8 %, illustrant l'absence de diversification du marché, alors que les gains réalisés dans le secteur technologique à forte capitalisation ont masqué une faiblesse plus généralisée en dessous de la surface.
- Le Nasdaq Composite a progressé de 1,9 %, portant sa hausse depuis le début de l’année à 16,1 %, grâce à la surperformance des semi-conducteurs, des infrastructures d’IA et de certaines valeurs technologiques à méga-capitalisations.
- L'indice des petites capitalisations Russell 2000 Index a reculé de 5,3 %, soit sa plus forte baisse mensuelle en plus d’un an, bien qu'il ait enregistré une progression de 13,9 % depuis le début de l’année.
- La croissance a surperformé la valeur au sein des sociétés à grande capitalisation. Le Russell 1000 Growth Index a progressé de 2,2 %, tandis que l’indice Russell 1000 Value a baissé de 3,1 %. Parmi les sociétés à petite et moyenne capitalisation, les indices Russell 2500 de croissance et de valeur ont baissé de 4,1 % et de 5,4 % respectivement.
- Les secteurs des technologies de l'information et des services de communication ont été les seuls secteurs du S&P 500 à progresser, affichant respectivement une hausse de 4,5 % et 4,3 %. Tous les autres secteurs ont reculé, emmenés par les valeurs financières (-7,2 %), les matériaux (-6,7 %) et l'immobilier (-6,1 %).
Les secteurs de la technologie et des services de communication ont affiché de solides gains, tandis que tous les autres secteurs ont chuté.
Performance sectorielle du S&P 500 (septembre et depuis le début de l'année)
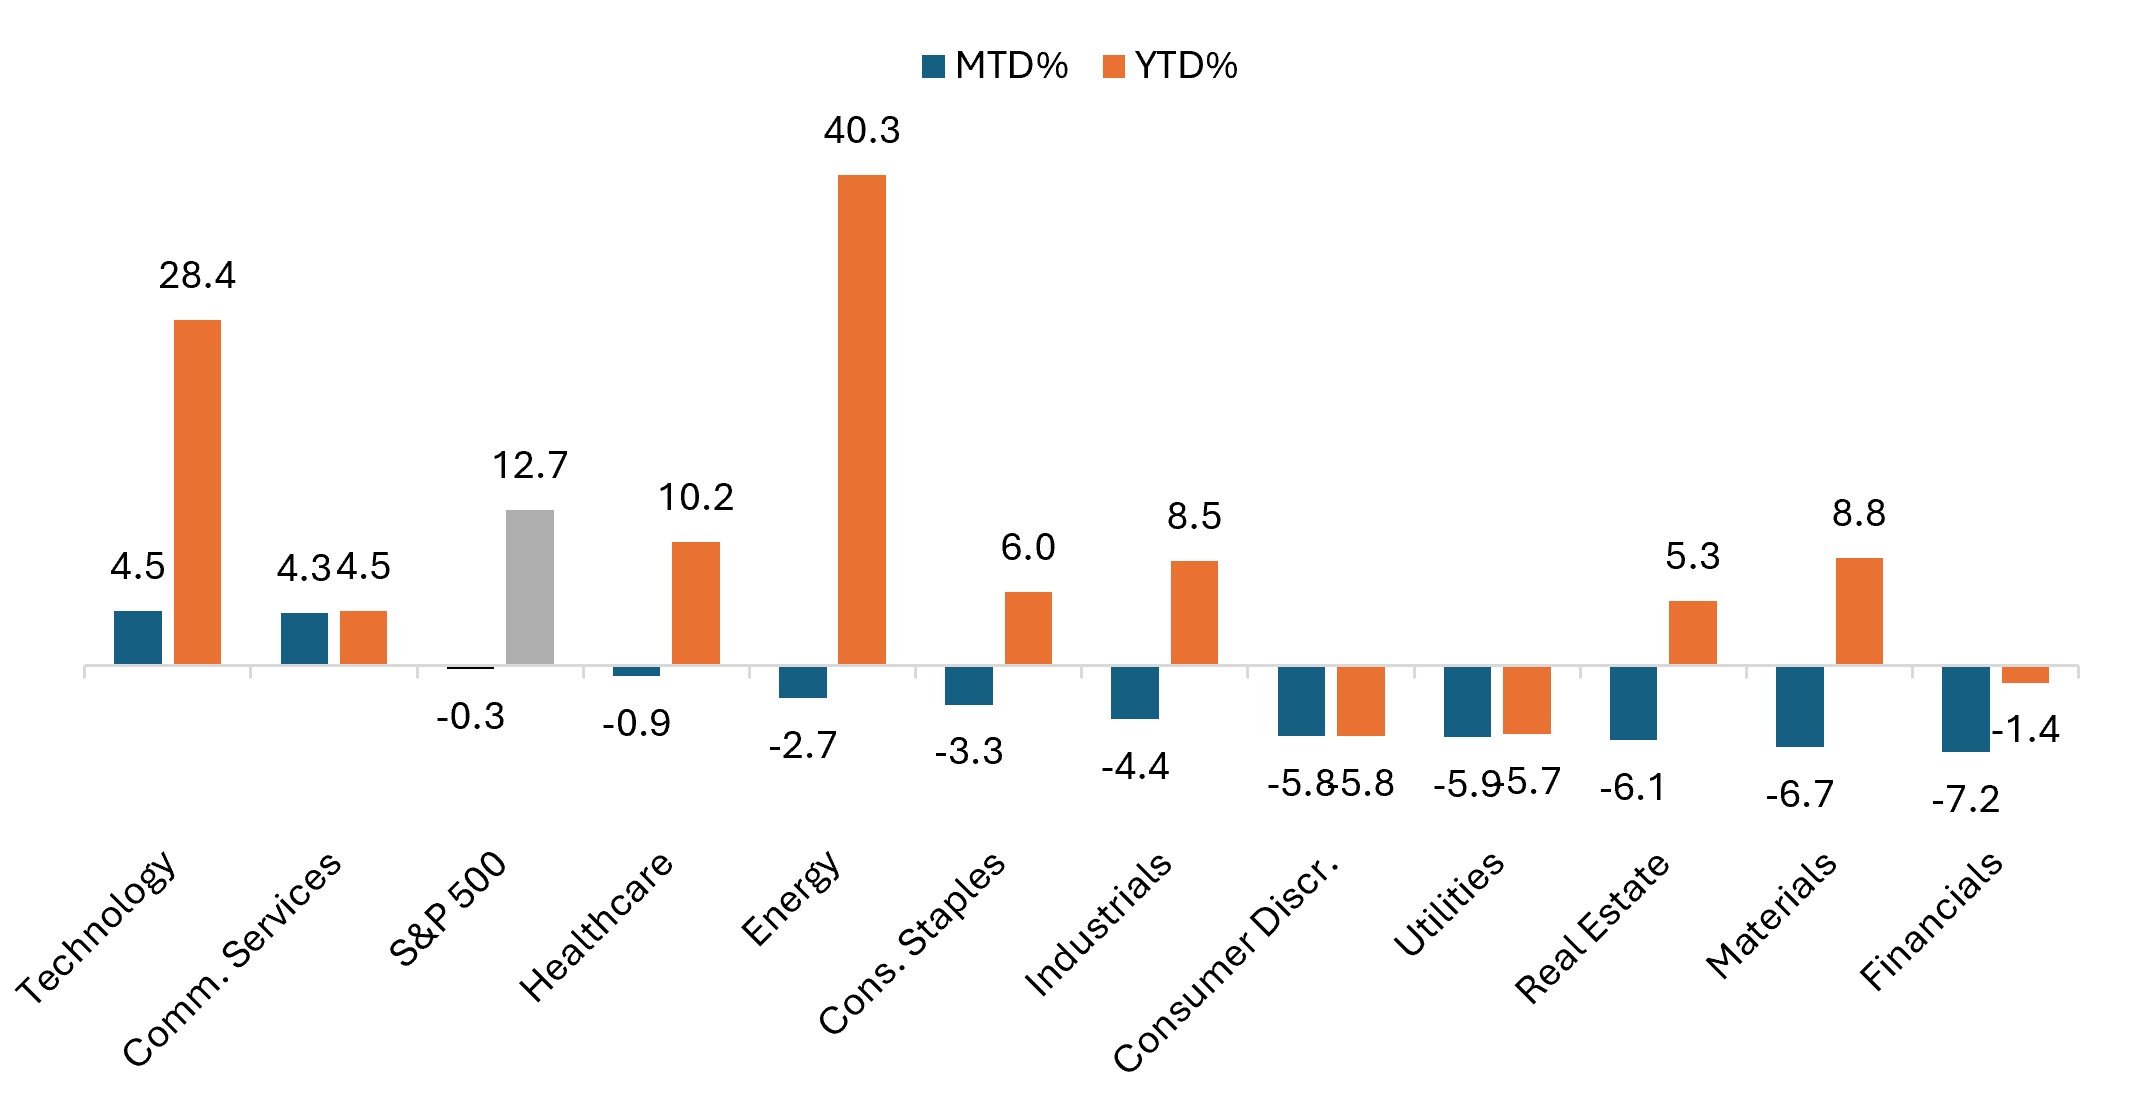
Source : Bloomberg, au 30 septembre 2026. Les performances passées ne garantissent pas les résultats futurs.
Les chiffres économiques américains ont été largement résistants, soutenus par un marché du travail plus solide, les dépenses de consommation et les indices PMI :
- La Fed a relevé son taux directeur de 25 points de base (pdb) à 3,75 %-4,00 %, ce qui constitue sa première hausse de taux depuis 2023. Les rendements du Trésor américain se sont tendus et la courbe des taux s'est aplatie, les marchés ayant escompté au moins une hausse de taux supplémentaire d'ici la fin de l'année. Toutefois, les données d'inflation PCE publiées à la fin du mois, moins élevées que prévu, ont apaisé les inquiétudes quant à la nécessité d'une hausse de taux immédiate, les probabilités implicites du marché d'une hausse de taux en octobre chutant à environ 40 % contre environ 70 % seulement deux jours plus tôt.
- Les données sur le marché du travail se sont révélées plus solides que prévu. Les emplois non agricoles ont augmenté de 162 000 en août, dépassant les estimations du consensus à environ 90 000, tandis que les données relatives à l'emploi de juin et juillet ont été revues à la hausse de 55 000 au total. Le taux de chômage est resté stable à 4,1 %.
- L'inflation est restée supérieure à l'objectif de 2 % fixé par la Fed, mais elle a montré des signes de modération en fin de mois. L'indice des prix à la consommation (IPC) a augmenté de 0,4 % d’un mois à l’autre et de 3,4 % d’une année à l’autre en août, tandis que l’IPC de base a progressé de 0,3 % en un mois et de 2,4 % en un an (contre 2,5 % en juillet). Les prix à la production ont accéléré, avec un indice des prix à la production (IPP) en hausse de 0,4 % sur le mois et de 5,4 % sur un an (contre 4,7 % le mois précédent). Cependant, l'inflation sous-jacente PCE pour août a créé la surprise en ralentissant à 3,0 % sur un an, contre 3,3 % en juillet.
- « « Les dépenses de consommation ont rebondi, alors que la confiance des consommateurs restait faible. Les ventes au détail ont augmenté de 1,2 % en août, dépassant les attentes et inversant la baisse du mois de juillet. Toutefois, la confiance des consommateurs est tombée à 81,9 points en septembre, son niveau le plus bas depuis 2014, en raison de l’inquiétude concernant l’inflation et la hausse des prix de l’énergie qui a pesé sur le moral des ménages.
- L’activité économique s’est accélérée, portée par la forte performance du secteur des services et l’augmentation des pressions sur les coûts. L’indice PMI composite flash de S&P Global aux États-Unis a progressé pour atteindre 58,4 en septembre (contre 56,0 en août), son niveau le plus élevé depuis juillet 2021. L'activité des services est restée le principal moteur, s'établissant à 58,7 (contre 56,5 le mois précédent). Toutefois, les coûts des intrants ont également enregistré leur plus forte progression depuis octobre 2022.
Europe
« Les actions de la zone euro ont baissé en septembre sous l’effet de la hausse des prix de l’énergie, de l’augmentation des rendements obligataires d’État et de l’incertitude politique et budgétaire qui ont compensé des données économiques résistantes. » L'indice STOXX® Europe 600 Index a chuté de 2,4 % en euros et de 4,7 % en dollars américains, mettant fin à une série de cinq mois de hausse. L'indice MSCI Europe hors Royaume-Uni a chuté de 2,6 % en euros et de 4,9 % en dollars américains. L'Allemagne et la France ont entraîné les principales baisses des marchés, tandis que le dynamisme continu des valeurs énergétiques et de certaines valeurs technologiques a contribué à compenser la faiblesse dans d’autres secteurs.
- La Banque centrale européenne (BCE) a augmenté ses taux directeurs clés de 25 points de base (pb), comme prévu. Les décideurs politiques ont souligné les risques à la hausse pour l’inflation, notamment en raison de la hausse des prix de l’énergie, tout en reconnaissant les risques à la baisse pour la croissance économique.
- L'inflation a augmenté en août. L’inflation globale dans la zone euro a augmenté à 3,2 % sur un an contre 2,9 % en juillet mais s’est révélée légèrement inférieure à l’estimation rapide d’Eurostat à 3,3 %. L'inflation énergétique s'est accélérée à 14,3 %, son niveau le plus élevé depuis janvier 2023, tandis que l'inflation sous-jacente a légèrement baissé à 2,4 %, contre 2,5 %.
- **Les données économiques ont souligné une résilience continue dans l'ensemble de la zone euro.** L'indice PMI composite flash est remonté à 53,1 en septembre (contre 52,0 en août), ce qui constitue un record depuis 41 mois, l'activité dans les services continuant à progresser malgré l'augmentation des coûts des intrants. Les commandes industrielles allemandes ont également augmenté pour le deuxième mois consécutif.
Les actions britanniques ont mieux résisté que celles d’Europe continentale, grâce notamment à une plus forte pondération dans le secteur de l’Énergie. L'indice MSCI United Kingdom Index a chuté de 2,0 % en livres sterling et de 4,0 % en dollars américains, tandis que l’indice FTSE All-Share a reculé de 1,9 % en livres sterling et de 3,9 % en dollars américains. Les rendements des gilts britanniques ont aussi fortement augmenté dans le cadre de la vague de vente obligataire mondiale, avec les rendements à 30 ans atteignant leur plus haut niveau depuis 1998, tandis que l'incertitude fiscale avant le budget d'octobre a renforcé la pression haussière sur les coûts d'emprunt.
- La Banque d'Angleterre (BoE) a maintenu son taux directeur inchangé à 3,75 %, comme prévu. La décision a été partagée à 6 voix contre 3, trois décideurs s'étant prononcés en faveur d'une hausse des taux.
- **L'inflation au Royaume-Uni a accéléré à 3,1 % en glissement annuel en août, après 2,9 % en juillet**, atteignant pour la première fois le seuil des 3 % depuis mars, en raison de la hausse des prix de l'énergie qui a poussé l'inflation à la hausse.
- Les données du marché du travail ont montré un nouvel affaiblissement. L'emploi a diminué de 26 000 en août, tandis que le taux de chômage est resté inchangé à 4,9 % pour la période de trois mois se terminant en juillet. La croissance des salaires a continué de se modérer.
- L’activité économique est restée en territoire d’expansion en dépit de signes de modération. L'indice PMI flash composite est tombé à 51,7 en septembre (contre 52,5 en août), son plus bas niveau depuis trois mois, alors que la hausse des coûts de l'énergie et les préoccupations budgétaires ont pesé sur l'activité.
- Les indicateurs de consommation se sont améliorés en août. Les volumes de ventes au détail ont augmenté de 0,5 %, rebondissant après la baisse de juillet, tandis que l'indice de confiance des consommateurs de GfK a atteint -13 en septembre (soit une hausse d'un point par rapport au mois d'août), son niveau le plus haut depuis plus de deux ans.
La France et l’Allemagne ont entraîné la baisse tandis que la bonne tenue du secteur de l’énergie a permis d’atténuer les pertes au Royaume-Uni.
La vigueur du dollar a amplifié les pertes en dollars américains.
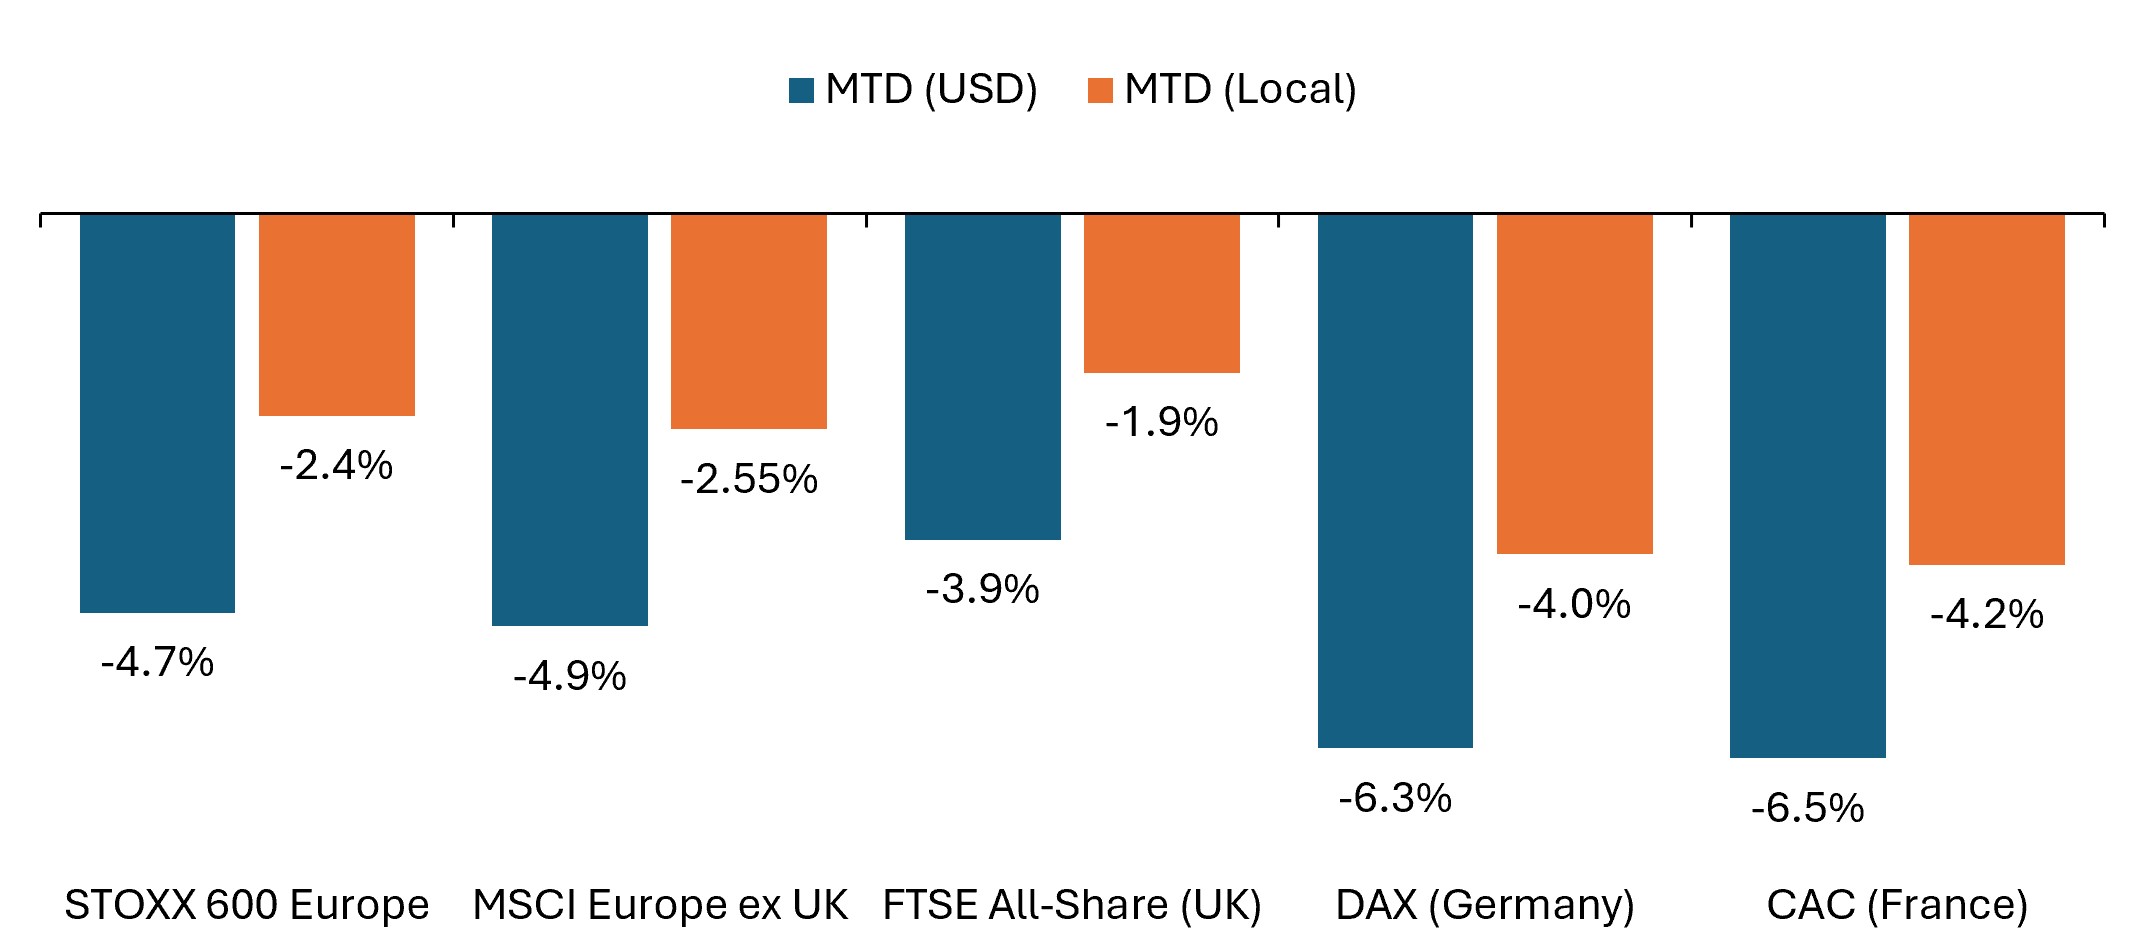
Source : Bloomberg, données du 31 août 2026 au 30 septembre 2026. Les performances passées ne garantissent pas les résultats futurs.
Au sein de l’indice STOXX 600, qui regroupe des entreprises de 17 pays d’Europe développée, dont le Royaume-Uni, la plupart des secteurs ont reculé, l’Énergie et la Technologie ayant été les seuls secteurs à afficher des gains en septembre.
- Le secteur de l'Energie (+3,0 % en euros) a été le plus performant, soutenu par la hausse des prix du pétrole brut et des carburants raffinés.
- Technologie (+2,0 %) : Le secteur a augmenté, les entreprises de semi-conducteurs et d’infrastructures IA profitant d'une demande soutenue pour l’IA et l’investissement dans les centres de données.
- Les**banques** (-1,0 %) ont baissé, tandis que les **soins personnels, les produits pharmaceutiques et l'épicerie** (-1,3 %), Produits chimiques (-1,5 %), Les secteurs du Tourisme et des Loisirs (-1,6 %) et des Services Collectifs (-1,7 %) ont enregistré des pertes relativement modestes.
- Santé (-3,0 %), Industrie (-3,1%), Aliments, boissons et tabac (-4,0 %), Médias (-4,3%), Les secteurs de l’Assurance (-4,6 %) et des Télécommunications (-4,8 %) ont affiché des replis plus prononcés.
- Construction et Matériaux (-5,9 %), •Particuliers (-6,4 %), Matières premières (-6,6 %), Services financiers (-7,1%), L'Immobilier (-7,1 %) et l'Automobile et pièces détachées (-8,1 %) ont été les secteurs les moins performants.
Asie Pacifique
Les actions japonaises ont affiché une performance mitigée en septembre tandis que la vigueur des sociétés de semi-conducteurs et d’autres entreprises technologiques a soutenu l’indice Nikkei 225. L'indice TOPIX a reculé de 0,3 % en yens, mais a progressé de 1,2 % en dollars américains, tandis que le Nikkei a gagné 1,2 % en devise locale et de 2,8 % en dollars américains. Le yen s'est renforcé face au dollar américain au cours du mois, tandis que la hausse des taux de la Banque du Japon et la hausse des rendements des obligations d'État ont créé un environnement plus difficile pour les entreprises sensibles aux taux d'intérêt.
- La Banque du Japon (BoJ) a relevé, comme prévu, son taux directeur de 25 pb pour le porter à 1,25 %, faisant passer les taux à leur niveau le plus élevé depuis plus de trois décennies. Toutefois, la décision a été prise avec deux votes dissidents en faveur d'un maintien, amenant certains investisseurs à considérer le résultat comme moins restrictif (hawkish) que prévu.
- L’inflation est restée proche de l’objectif de la Banque du Japon. L’inflation sous-jacente a progressé de 1,7 % en glissement annuel en août, légèrement en baisse par rapport à 1,8 % enregistré en juillet et en dessous des attentes du marché, tandis que l’inflation des prix à la production est restée élevée en raison de la hausse des prix du carburant.
- L’activité économique japonaise a ralenti mais est restée en territoire d'expansion. L'indice PMI flash composite du Japon a chuté à un point bas de quatre mois à 52,5 en septembre (contre 53,5 en août), alors que le secteur manufacturier s'est modéré à 54,1 (contre 54,9) et que l'activité du secteur des services s'est détendue à 51,6 (contre 52,5), même si les deux segments ont continué à être synonymes d'expansion économique.
- Le yen est resté au centre des attentions tout au long du mois. Le yen a terminé le mois de septembre sur un gain de 1,5 % face au dollar américain, bien que ses gains aient été tempérés après que la hausse des taux de la BoJ ait été perçue comme moins restrictif (hawkish) que prévu. Par ailleurs, les discussions en cours entre les responsables américains et japonais ont alimenté les spéculations selon lesquelles les autorités pourraient prendre des mesures supplémentaires pour soutenir la monnaie si nécessaire.
«Les actions de toute l’Asie-Pacifique (hors Japon) ont baissé en septembre, les gains réalisés à Taïwan et en Corée du Sud ayant été compensés par la faiblesse enregistrée en Chine, en Australie et sur plusieurs marchés d’Asie du Sud-Est. L'indice MSCI AC Asia Pacific ex Japan Index a chuté de 0,9 % en dollars américains, mais a conservé une progression de 24,0 % depuis le début de l’année. La hausse des prix du pétrole et l'augmentation des rendements mondiaux ont pesé sur les économies importatrices d'énergie, tandis que la demande de semi-conducteurs liée à l'IA a soutenu les marchés à forte composante technologique. L'indice MSCI Chine a chuté de 4,6 % en dollars américains en raison d’un ralentissement des ventes au détail, des investissements à taux fixe et du secteur immobilier, ce qui a contrebalancé la vigueur persistante des exportations et de l’industrie manufacturière liée à l’IA. L’indice australien S&P/ASX 200 a baissé de 2,1 % en monnaie locale et de 5,1 % en dollars américains, compte tenu du fort recul du dollar australien face au dollar américain. La Banque de réserve d'Australie a augmenté son taux de liquidité de 25 points de base, comme prévu, pour le porter à 4,60 %. Les décideurs politiques ont cité la hausse de l’inflation et la résistance économique, tout en maintenant une position axée sur les données pour les décisions futures en matière de politique.
Marchés émergents
À la faveur du renforcement du dollar américain, de la hausse des rendements mondiaux et de l’envolée des prix du pétrole, les actions des marchés émergents ont modérément reculé en septembre, même si plusieurs marchés asiatiques axés sur la technologie ont affiché une belle dynamique. L' MSCI Emerging Markets Index a baissé de 0,7 % en dollars américains, mais reste en hausse de 23,5 % depuis le début de l'année. La performance a fortement divergé selon les pays, Taïwan, la Corée du Sud, le Brésil et la Pologne ayant enregistré des progrès tandis que l'Inde, la Chine, l'Afrique du Sud et la Turquie affichaient d’importantes baisses. Performance présentées ci-dessous sont exprimées en dollars américains, conformément aux indices de référence MSCI par pays.
- Taïwan s’est apprécié de 3,9 % et la Corée du Sud a gagné 2,2 %, avec des hausses généralisées pour les fabricants de semi-conducteurs et de puces mémoires.
- L'Inde a reculé de 7,1 % en raison de la pression exercée sur le sentiment par la hausse des prix du pétrole, la pression sur la monnaie et les conditions financières mondiales plus strictes. L'Indonésie a chuté de 7,6 %, tandis que la Malaisie(-3,4 %), La Thaïlande (-3,4 %) et les Philippines (-4,0 %) ont également reculé.
- Dans la zone EMEA, l’Afrique du Sud a reculé de 9,0 %, la faiblesse des métaux précieux et la tendance à l’évitement du risque l’ont entraîné à la baisse, malgré le soutien apporté par d’autres expositions aux matières premières. **La Turquie** a baissé de 8,8 % dans un contexte de tensions sur les liquidités et de surveillance accrue de certains pans de l'industrie nationale des fonds, alors que **la Pologne** a fait exception avec une hausse de 1,1 %.
- Les performances en Amérique latine ont été contrastées. L'**indice MSCI Marchés Émergents Latin America** a reculé de 0,3 %, porté par une progression de 3,2 % au **Brésil** mais compensée par la faiblesse en **Argentine** (-7,9 %), Chili (-7,3 %) et Mexique (-6,8 %).
- Les trajectoires de la politique monétaire sont restées divergentes. Le Brésil a abaissé son indice de référence pour la cinquième réunion consécutive, tandis que l'Afrique du Sud a relevé son taux directeur face aux inquiétudes concernant l'inflation.
Obligations
Les obligations d'État mondiales ont reculé en septembre dans un contexte de hausse des rendements souverains sur les principaux marchés. La liquidation a été la plus marquante dans le compartiment des obligations d'État américaines, tandis que les obligations d'État du Royaume-Uni, de l'Allemagne et du Japon ont également reculé à la suite de la publication de chiffres économiques résilients, de la hausse des cours de l'énergie et des attentes d'un maintien des taux d'intérêt à des niveaux élevés pour une plus longue période.
- L'indice Bloomberg Global Treasury a reculé de 1,4 % après couverture contre le risque de change en dollar US et perd 1,6 % depuis le début de l’année.
- Le rendement des obligations du Trésor américain à 10 ans a augmenté de 54 points de base, à 5,29 %, dépassant brièvement les 5,3 % pour la première fois depuis 2002.
- La courbe des Treasuries américains s’est considérablement redressée, les mouvements étant les plus marqués au milieu de la courbe, car le rendement des obligations à 3 ans et à 5 ans a grimpé de 60 points de base au cours du mois. Le spread entre le rendement des bons du Trésor à 10 ans et à 2 ans a peu changé à la fin du mois, atteignant 41 points de base, bien qu’il se soit brièvement resserré à environ 20 points de base avant de se redresser à nouveau à la fin du mois.
Courbe des taux des bons du Trésor américain (variation mensuelle)
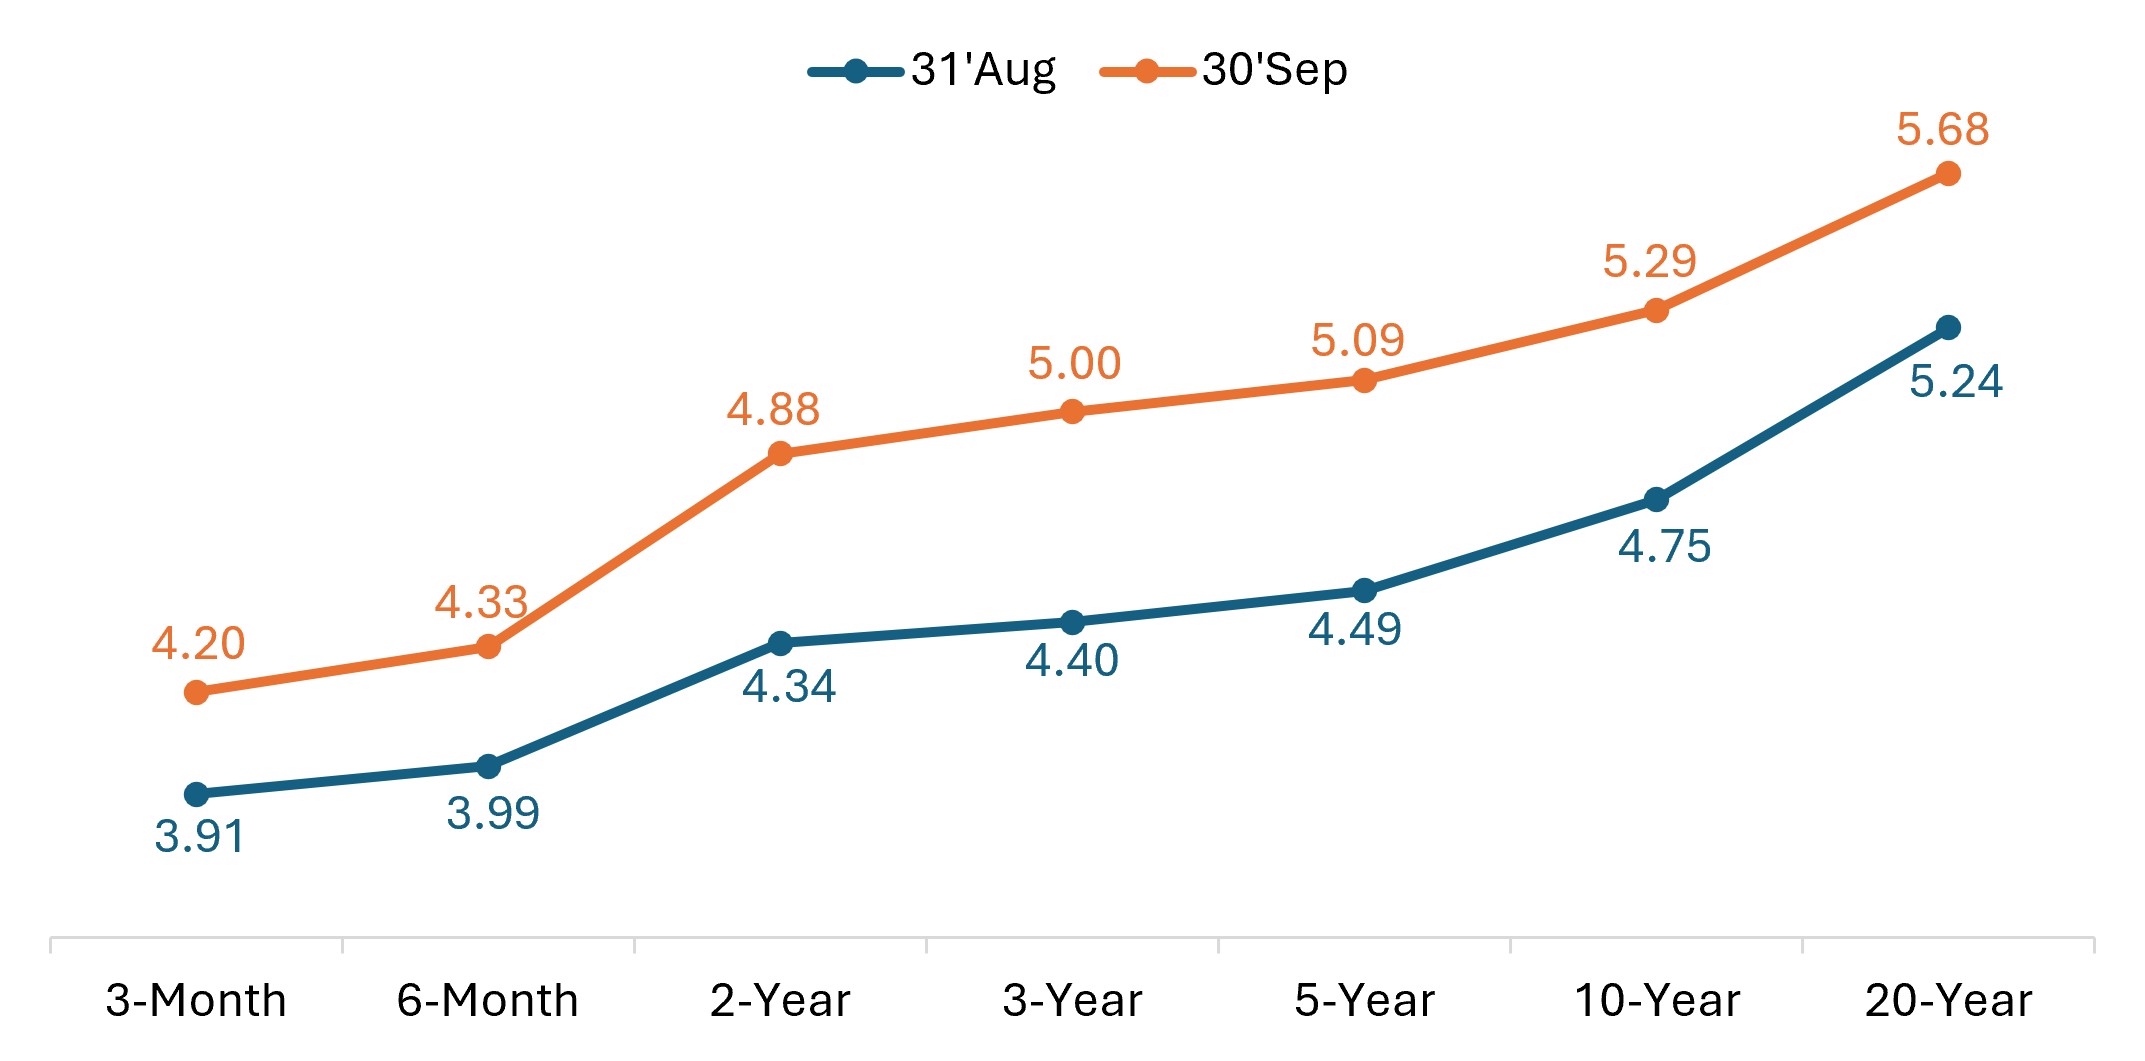
Source : Bloomberg, au 30 septembre 2026. Les performances passées ne garantissent pas les résultats futurs.
- En Europe, **les obligations d'État britanniques ont été soumises à des pressions** tandis que le rendement du gilt à 10 ans augmentait d'environ 36 points de base pour atteindre 5,42 %, tandis que celui à 30 ans grimpait à 5,95 %, approchant 6 % pour la première fois depuis 1998.
- Les obligations souveraines allemandes ont également été globalement plus faibles. Le rendement du Bund allemand à 10 ans a augmenté d'environ 26 points de base à 3,59 %, son plus haut niveau depuis plus de 15 ans.
- Les obligations d'État japonaises (JGB) ont enregistré des replis mensuels plus modestes, car le rendement des JGB à 10 ans a augmenté d'environ 11 points de base (pb) pour atteindre 3,06 %, terminant le mois à un niveau inédit depuis 1996.
La dette des marchés émergents en devise forte a baissé, alors que la hausse des rendements du Trésor américain pesait sur les rendements.
- L'indice J.P. Morgan EMBI Global Diversified, qui suit la dette émise par les marchés émergents en dollars américains, a chuté de 3,3 % en septembre.
- Les spreads souverains des marchés émergents ont été peu changés, s'élargissant d'environ 1 pb pour atteindre 218 pb par rapport aux bons du Trésor américains.
Les secteurs du spread ont baissé en septembre, les obligations d’entreprise à haut rendement et de qualité (Investment Grade) ayant toutes deux enregistré de fortes baisses mensuelles. Les spreads des obligations Investment Grade ne se sont creusés que modérément, tandis que les spreads du haut rendement se sont fortement creusés en raison d'un sentiment de risque dégradé et d'émissions élevées sur l'ensemble des marchés du crédit.
- Le Bloomberg Global Aggregate Corporate Index a chuté de 2,1 % (performance couverte en dollars américains), tandis que le Bloomberg Global High Yield Index a reculé de 2,5 % (performance couverte).
- Les spreads Investment Grade mondiaux se sont élargis d’environ 5 points de base pour atteindre 85 points de base, tandis que les écarts de rendement high yield mondiaux se sont élargis d’environ 42 points de base pour atteindre 314 points de base.
- Les obligations d’entreprises américaines de catégorie Investment Grade, mesurées par le Bloomberg U.S. Corporate indice, ont reculé de 2,7 %, tandis que le Bloomberg U.S. Corporate haut rendement indice perdait 2,5 %.
- Les spreads des obligations Investment Grade américaines se sont élargis d’environ 2 points de base pour atteindre 80 points de base, tandis que les spreads High Yield américains se sont élargis d’environ 50 points de base pour atteindre 311 points de base.
- Sur les marchés titrisés, le Bloomberg U.S. Securitized Indice, qui comprend les titres adossés à des créances hypothécaires (MBS), les titres adossés à des créances hypothécaires commerciales (CMBS) et les titres adossés à des actifs (ABS), a reculé de 3,2 %. Les spreads composites se sont écartés d'environ 12 points de base, tandis que les spreads ABS se sont resserrés.
Surveillance de la Banque centrale
En septembre, plusieurs grandes banques centrales sont passées à une position plus restrictive (hawkish) sur fond de craintes ravivées quant à l'inflation, liées en partie à la hausse des prix de l'énergie. La décision la plus attendue est venue de la Réserve fédérale (Fed), qui a relevé ses taux d'intérêt pour la première fois depuis juillet 2023. Alors que la Banque du Canada et la Banque d'Angleterre ont maintenu les taux inchangés, la BCE, la Fed, la BoJ et la RBA ont relevé leurs taux directeurs de 25 points de base chacun. Les décideurs politiques ont généralement souligné les risques d'inflation à la hausse et se sont déclarés prêts à resserrer encore davantage la politique monétaire si nécessaire.
- Banque du Canada (2 septembre) : La Banque du Canada a laissé son taux directeur inchangé à 2,25 % pour la septième réunion consécutive, conformément aux attentes. Les décideurs politiques ont reconnu la résilience économique actuelle, mais ont réaffirmé que les paramètres de la politique actuelle restent appropriés pendant qu’ils évaluent les nouvelles données sur l'inflation et la croissance.
- **Banque centrale européenne (10 sept.) :**La BCE a relevé ses taux directeurs de 25 points de base, comme prévu, portant son taux de dépôt à 2,50 %. Alors que les responsables ont cité des risques haussiers pour l'inflation, notamment en raison de la hausse des prix de l'énergie, la présidente Lagarde a également souligné l'augmentation des risques de détérioration de la croissance économique.
- Réserve fédérale américaine (16 septembre) : La Fed a relevé son taux directeur de 25 points de base, ce qui porte la fourchette cible à 3,75 à 4,00 %. avec une décision unanime de 12 voix à 0, qui constitue la première hausse de taux d'intérêt depuis 2023. Kevin Warsh, président, a adopté une attitude relativement restrictive (hawkish), et les marchés anticipent au moins une hausse de taux supplémentaire d'ici la fin de l'année.
- Banque d’Angleterre (17 sept.) : La BoE a laissé son taux directeur inchangé à 3,75 % avec un vote divisé de 6 contre 3, trois membres ayant voté en faveur d'une hausse des taux. La banque centrale a annoncé un ralentissement de sa stratégie de resserrement quantitatif, y compris une pause de six mois dans les ventes d’obligations et un arrêt total des ventes de gilts à long terme.
- Banque du Japon (18 septembre) : La BoJ a relevé son taux directeur de 25 points de base à 1,25 %, ramenant ainsi les taux à leur plus haut niveau depuis plus de trois décennies. Cependant, le vote partagé 7 voix contre 2 a comporté deux dissidences en faveur du maintien des taux à leur niveau actuel, l’affaiblissement du yen s’expliquant par le fait que les investisseurs ont revu à la baisse leurs attentes concernant le rythme des futures hausses de taux.
- **Banque populaire de Chine (21 sept.) :** Lors de sa seizième réunion consécutive, la Chine a maintenu les taux préférentiels des prêts à un an et à cinq ans inchangés à 3,00 % et 3,50 % respectivement.
- Banque de réserve d'Australie (29 sept.) : La RBA a augmenté son taux de référence de 25 points de base à 4,60 %, une décision largement attendue. Les décideurs politiques ont maintenu un ton restrictif (hawkish), en invoquant l’inflation élevée et la résilience continue du marché du travail, tout en signalant qu’ils sont prêts à resserrer davantage leur politique si les tensions inflationnistes persistent.
- Autres banques centrales : Parmi les autres décisions monétaires importantes, on citera celles de la Nouvelle-Zélande (sept. 2) a relevé son taux de liquidité officiel de 25 points de base à 2,75 %, marquant une deuxième hausse consécutive. Brésil (Sept. 16) a baissé son taux Selic Indice de référence de 25 pdb pour la cinquième réunion consécutive avant l'élection présidentielle d'octobre, portant l'assouplissement cumulé depuis mars à 125 pdb. Afrique du Sud (sept. 23) a relevé son taux directeur de 25 points de base à 7,25 %. Norvège (sep. 24) a relevé son taux directeur de 25 pb à 4,50 %, comme prévu, et a indiqué qu'une autre augmentation restait possible. Dans le même temps, la **Suisse** (sept. 24) a laissé son taux directeur inchangé à 0,0 % avec une inflation qui se situait à 0,8 % en août et largement au sein de la fourchette cible de la banque centrale.
- **Perspective :**Le calendrier des décisions politiques d’octobre se concentre sur la fin du mois, avec des décisions de taux d’intérêt prévues pour la Banque du Canada (oct. 28), Réserve fédérale (oct. 28), Banque centrale européenne (Octobre 29) et Banque du Japon (oct. 30). Les marchés vont surveiller de près si les décideurs politiques continuent d’insister sur les risques d’inflation à la hausse après la tonalité généralement restrictif (hawkish) du mois de septembre.
Événements clés au programme en octobre
- 1er octobre – Indices PMI mondiaux de l'activité manufacturière (septembre, données définitives)
- 2 octobre – Indice des prix à la consommation de la zone euro (septembre, données préliminaires)
- 2 octobre – Créations d’emplois non agricoles et taux de chômage aux États-Unis (septembre)
- 5 oct. – Services mondiaux et indices PMI composites (septembre, définitifs)
- 14 octobre – Indice des prix à la consommation aux États-Unis (septembre)
- 16 oct. – Indice des prix à la consommation de la zone euro (septembre, définitif)
- 19 oct. – Données d’activité de la Chine pour septembre (production industrielle, ventes au détail)
- 21 octobre – Indice des prix à la consommation au Royaume-Uni (septembre)
- 23 oct. – Indices PMI mondiaux (octobre, estimation flash)
- 28 octobre – Décision de la Banque du Canada (BdC) concernant les taux directeurs
- 28 octobre – Décision de la Réserve fédérale américaine (Fed) sur les taux d'intérêt
- 29 octobre – Décision de la Banque centrale européenne (BCE) concernant les taux d'intérêt
- 29 oct. – Produit intérieur brut des États-Unis (T3, première estimation)
- 30 oct. – Produit intérieur brut de la zone euro (T3, données préliminaires)
- 30 octobre – Décision de la Banque du Japon (BoJ) concernant les taux d'intérêts
Performance du marché
Rendements totaux (%), périodes terminées le 30 septembre 2026
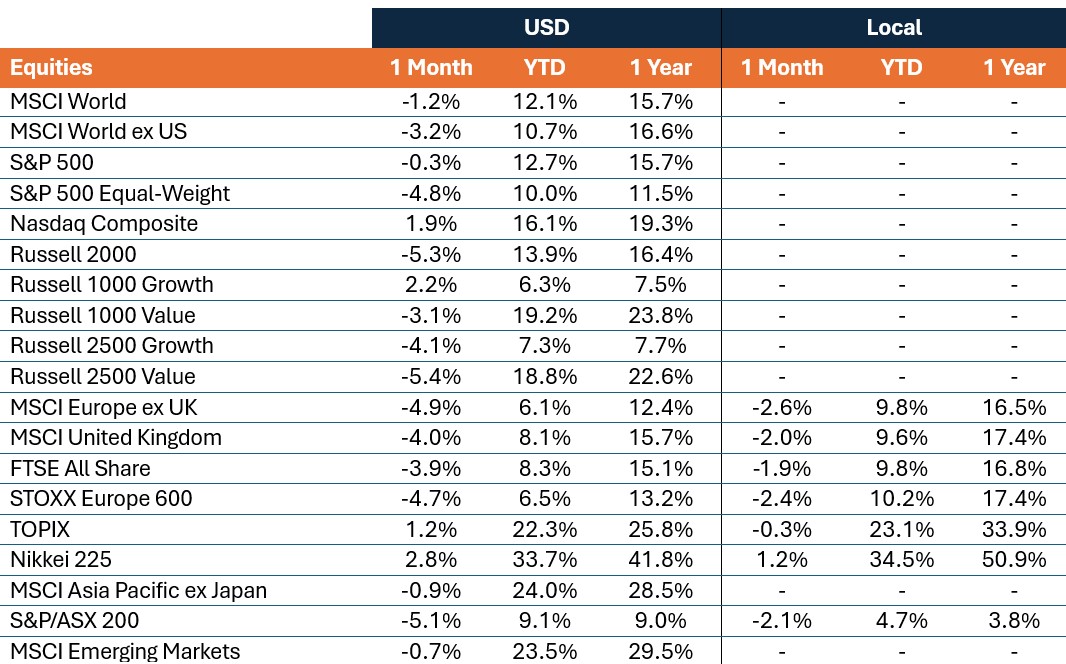
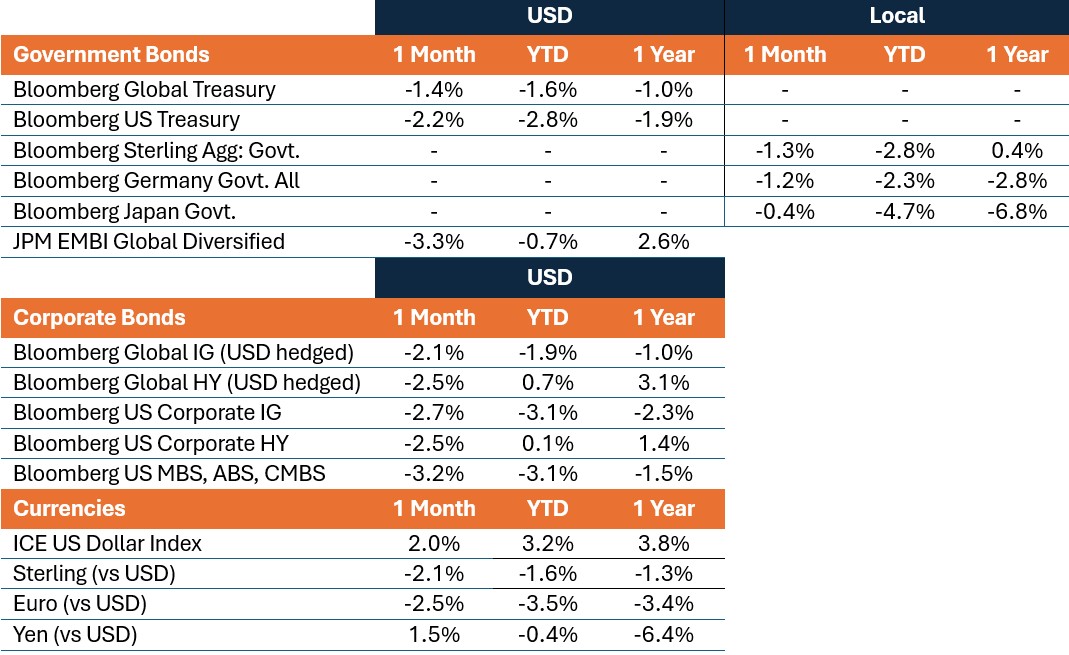
Les performances passées ne garantissent pas les résultats futurs.
Informations importantes
Les entreprises axées sur l’intelligence artificielle (« IA »), y compris celles qui développent ou utilisent des technologies d’IA, peuvent être confrontées à une obsolescence rapide de leurs produits, à une concurrence intense et à un contrôle réglementaire accru. Ces entreprises dépendent souvent fortement de la propriété intellectuelle, investissent massivement dans la recherche et le développement, et dépendent du maintien et de l'augmentation de la demande des consommateurs. Leurs titres peuvent être plus volatils que ceux des entreprises proposant des technologies plus établies et peuvent être affectés par les risques liés à l'utilisation de l'IA dans les activités commerciales, y compris leur responsabilité juridique ou les atteintes à la réputation.
Les titres de participation (actes) ont soumis à des risques, y compris le risque de marché. Les performances fluctueront en fonction des évolutions de l’émetteur, de la politique et de l’économie.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Les obligations à haut rendement ou « junk bonds » comportent un risque plus élevé de défaut et de volatilité des prix. Les titres étrangers, y compris la dette souveraine, sont soumis à des fluctuations monétaires, à des incertitudes politiques et économiques, à une volatilité accrue et à une liquidité réduite, autant de facteurs qui sont amplifiés sur les marchés émergents.
Les titres étrangers s’accompagnent de risques supplémentaires, dont la fluctuation des devises, l’incertitude politique et économique, une volatilité accrue, une liquidité moindre et des normes différentes en matière de reporting financier et de communication d’informations, autant de facteurs qui sont amplifiés sur les marchés émergents.
Les titres de créance souverains sont soumis au risque supplémentaire que, dans certaines circonstances politiques, diplomatiques, sociales ou économiques, certains pays en développement qui émettent des titres de créance de qualité inférieure puissent ne pas être en mesure ou ne veuillent pas rembourser le principal ou les intérêts à l’échéance.
L'indice Bloomberg Asian-Pacific Japan Government-Related Index est un indice de référence à taux fixe, de qualité investment grade, libellé en yens japonais, qui inclut des titres de dette émis par des entités liées au gouvernement.
L'indice Bloomberg Germany Government All Bonds mesure la performance des obligations d'État allemandes (Bunds) émises par le gouvernement allemand.
Le Bloomberg Global 10+ Year Total Return Index suit les obligations Investment Grade émises par les gouvernements et les entités étatiques ou liées aux gouvernements dont l'échéance est égale ou supérieure à 10 ans.
Bloomberg Global Aggregate Corporate Index est un indicateur phare de la dette d'entreprise mondiale à taux fixe et de qualité investissement. Cet indice de référence multidevises comprend des obligations d'émetteurs de marchés développés et émergents.
Bloomberg Global High Yield Index est un indicateur phare multidevises du marché mondial des obligations high yield. L'indice représente l'union des indices américains high yield, paneuropéens high yield et des indices high yield en devises fortes des marchés émergents (EM).
L'indice Bloomberg Global Treasury suit l'évolution de la dette publique à taux fixe, en monnaie locale, des pays notés Investment grade, y compris des marchés développés et émergents.
L'indice Bloomberg Sterling Aggregate: Government Index mesure la performance des obligations d'État britanniques (gilts) au sein de l’indice plus large Bloomberg Sterling Aggregate, qui couvre le marché obligataire investment grade à taux fixe libellé en livres sterling.
L’indice Bloomberg US Corporate Bond sure la performance du marché des obligations d’entreprises investment grade à taux fixe et imposables aux États-Unis. Il comprend des titres libellés en dollars américains émis par des émetteurs américains et non américains.
L'indice Bloomberg US Corporate High Yield Bond mesure le marché des obligations d'entreprise à taux fixe, high yield et libellées en USD. Les obligations émises par des émetteurs présentant un risque pays de marchés émergents, selon la définition des pays émergents de Bloomberg, sont exclues.
L'indice Bloomberg US Securitized : MBS, ABS et CMBS suit l’ensemble des titres titrisés investment grade libellés en dollars américains au sein de l’indice Bloomberg US Aggregate.
L’indice Bloomberg US Treasury mesure la performance de la dette nominale à taux fixe libellée en dollars américains et émise par le Trésor des États-Unis.
Le DAX est un indice boursier de premier plan composé de 40 grandes entreprises allemandes cotées à la Bourse de Francfort.
L’ indice CAC 40 est un indice pondéré par la capitalisation boursière, composé des 40 plus hautes capitalisations parmi les 100 plus grandes capitalisations boursières de la Bourse de Paris.
L'indice FTSE All-Share reflète la performance du marché des actions du Royaume-Uni. L'indice comprend la quasi-totalité des sociétés éligibles cotées à la Bourse de Londres, couvrant les actions à forte, moyenne et faible capitalisation.
L'indice J.P. Morgan EMBI Global Diversified suit les titres de créance à taux fixe et variable des marchés émergents libellés en dollars américains émis par des entités souveraines et quasi-souveraines, les pondérations des pays étant plafonnées afin de limiter la concentration sur les plus gros émetteurs.
L'indice ICE US Dollar Index est un indice de référence mesurant la valeur du dollar américain par rapport à un panier de six grandes devises mondiales (euro, yen, livre sterling, dollar canadien, couronne suédoise, franc suisse).
MSCI AC Asia Pacific ex Japan Index reflète la performance du marché des actions de la région Asie-Pacifique, hors Japon, couvrant à la fois les marchés développés et émergents.
L'indice MSCI ACWI ex USA capture la représentation des grandes et moyennes capitalisations dans 22 des 23 marchés développés (à l'exclusion des États-Unis) et dans 24 pays émergents.
Le MSCI China représente la performance des grandes et moyennes capitalisations chinoises (actions A, actions H, actions B, Red chips, P chips) et des cotations étrangères (par ex. les ADR).
MSCI Emerging Markets Index reflète la performance des marchés actions émergents.
L'indice MSCI Emerging Markets (EM) Latin America capture la représentation des grandes et moyennes capitalisations des pays de marchés émergents d’Amérique latine. L'indice couvre environ 85 % de la capitalisation boursière ajustée du flottant dans chaque pays.
MSCI Europe Index reflète la performance du marché des actions des grandes et moyennes entreprises cotées sur les marchés développés d'Europe.
MSCI Europe ex UK Index reflète la performance du marché des actions des grandes et moyennes entreprises cotées sur les marchés développés d'Europe, hors Royaume-Uni.
MSCI United Kingdom Index reflète la performance du marché des actions des grandes et moyennes entreprises cotées au Royaume-Uni.
MSCI World Index reflète la performance des actions des marchés développés mondiaux.
MSCI World ex USA Index reflète la performance des marchés actions des marchés développés mondiaux, hors États-Unis.
Indice boursier composite NASDAQ : Le système de cotation automatisé de l’Association nationale des courtiers en valeurs mobilières (NASDAQ) est un système de cotation informatisé national pour plus de 5 500 actions de gré à gré. L’indice est composé de plus de 4 800 titres négociés via ce système.
Indice Nikkei 225 (également connu sous le nom de Nikkei Stock Average): Mesure de la performance du marché boursier japonais. L'indice comprend 225 des plus grandes entreprises cotées à la Bourse de Tokyo.
L' indice PHLX Semiconductor Sector Index (SOX) est un indice spécialisé pondéré par la capitalisation boursière modifiée, composé d’entreprises principalement impliquées dans la conception, la distribution, la fabrication et la vente de semi‑conducteurs.
L'Indice des directeurs d'achat (PMI) est un indice de l'évolution dominante des tendances économiques des secteurs manufacturiers et des services basé sur une enquête réalisée auprès des entreprises du secteur privé.
L'indice Russell 1000® Growth reflète la performance des valeurs américaines de grande capitalisation présentant des ratios cours/valeur comptable et des niveaux de croissance anticipés plus élevés que le reste du marché.
L'indice Russell 1000® Value reflète la performance des actions américaines à forte capitalisation présentant des ratios cours/valeur comptable plus faibles et des prévisions de croissance plus faibles.
L' indice Russell 2000® reflète la performance des petites capitalisations américaines.
Russell 2500™ Growth Index reflète la performance des actions américaines à petite et moyenne capitalisation présentant des ratios cours/valeur comptable plus élevés et des prévisions de croissance plus élevées.
Russell 2500 Value Index reflète la performance des actions américaines à petite et moyenne capitalisation présentant des ratios cours/valeur comptable plus faibles et des prévisions de croissance plus faibles.
L’indice S&P 500®reflète la performance des grandes capitalisations américaines et représente la performance des marchés actions américains.
L’indice S&P 500® à pondération égale (EWI) est la version à pondération égale du S&P 500. L'indice comprend les mêmes composantes que l'indice pondéré par la capitalisation, mais chaque entreprise se voit attribuer un poids fixe – soit 0,2 % du total de l'indice – à chaque rééquilibrage trimestriel.
L'indice S&P/ASX 200 reflète la performance des 200 plus grandes entreprises les plus liquides cotées à la Bourse australienne (ASX).
STOXX® Europe 600 Index: Un indice des 600 plus grandes capitalisations boursières cotées sur les marchés d' Actions européennes, comprenant 17 pays et 11 secteurs.
TOPIX: Un indice pondéré par la capitalisation de toutes les sociétés cotées à la Première Section de la Bourse de Tokyo et est largement considéré comme un indice de référence général pour les cours boursiers japonais.
Obligation à 10 ans : obligation dont l'échéance (remboursement du principal) est fixée dans 10 ans.
Le rendement des bons du Trésor à 10 ans représente le taux d’intérêt des bons du Trésor américain qui arriveront à échéance 10 ans après la date d’achat.
Titre adossé à des créances hypothécaires d'agences (MBS d'agences) : type de titre adossé à des actifs qui est spécifiquement garanti par un ensemble de prêts hypothécaires.
Titres adossés à des actifs (ABS) : titres financiers adossés à un ensemble d’actifs, généralement ceux qui génèrent un flux de trésorerie à partir de la dette, tels que les prêts, les contrats de location, les soldes de cartes de crédit ou les créances clients.
Point de base: Un point de base (pb) équivaut à 1/100 de point de pourcentage, 1 pb = 0,01 %.
Rendement Bunds : Les rendements Bunds sont considérés comme des indicateurs de rendement de référence pour les obligations d'État européennes ; ceux à échéance de 10 ans sont considérés comme l'équivalent allemand des obligations du Trésor américain.
Titres adossés à des créances hypothécaires commerciales (CMBS): titre adossé à des créances hypothécaires garanti par le prêt sur des biens immobiliers commerciaux plutôt que sur des biens résidentiels.
Indice des prix à la consommation (IPC) : mesure qui reflète l'évolution dans le temps des prix d'un panier de biens et de services de consommation. Il est utilisé pour estimer l’inflation.
Spread de crédit : écart de rendement entre des titres de même échéance, mais de qualité de crédit différente. Des spreads en hausse signalent en général une dégradation du profil de crédit des entreprises, alors qu’un resserrement reflète une amélioration.
Courbe/Courbe de rendement : Une courbe des taux représente les rendements (taux d’intérêt) d’obligations présentant une qualité de crédit identique mais des échéances différentes. En général, les obligations ayant des échéances plus lointaines offrent des rendements plus élevés.
Le Federal Open Market Committee (FOMC) est l'instance du Système fédéral de réserve qui définit la politique monétaire des États-Unis.
Politique budgétaire : politique du gouvernement relative à la fixation des taux d’imposition et des niveaux de dépenses. La politique budgétaire est distincte de la politique monétaire, qui est généralement définie par une banque centrale.
Rendement gilts : les rendements gilts sont considérés comme des indicateurs de rendement de l'indice de référence pour les obligations du gouvernement du Royaume-Uni ; ceux ayant une échéance de 10 ans sont considérés comme l'équivalent britannique des obligations du Trésor américain.
Une politique « restrictive » cherche à freiner l'inflation et à ralentir la croissance de l'économie, en augmentant les taux d'intérêt et en réduisant la masse monétaire.
Obligations à haut rendement : Également connue sous le nom d’obligation de qualité inférieure, ou obligation « junk ». Ces obligations comportent généralement un risque plus élevé de défaut de paiement de l’émetteur, de sorte qu’elles sont généralement émises avec un taux d’intérêt plus élevé (coupon) pour compenser le risque supplémentaire.
Inflation : le taux selon lequel le prix des biens et des services augmente dans une économie. L’indice des prix à la consommation (IPC) et l’indice des prix de détail (IPD) en sont deux indicateurs courants.
Obligation Investment grade : une obligation généralement émise par des gouvernements ou des entreprises perçus comme ayant un risque de défaut de paiement relativement faible, ce qui se reflète dans la note plus élevée qui leur est attribuée par les agences de notation de crédit.
Rendement des JGB : les rendements des JGB sont considérés comme des indicateurs de rendement de l’indice de référence pour les obligations du gouvernement japonais ; ceux à échéance de 10 ans sont considérés comme l’équivalent japonais des obligations du Trésor américain.
Politique monétaire : les politiques d'une banque centrale visant à influencer le niveau d'inflation et de croissance d'une économie. Les outils de la politique monétaire comprennent la fixation des taux d'intérêt et le contrôle de la masse monétaire. Une politique « accommodante » vise à stimuler la croissance économique en abaissant les taux d'intérêt et en augmentant la masse monétaire.
L’indice des prix à la production (IPP) mesure la variation moyenne au fil du temps des prix de vente perçus par les producteurs nationaux pour leur production.
Titrisation : Processus par lequel certains types d'actifs sont regroupés afin de pouvoir être reconditionnés en titres portant intérêt. Les paiements d’intérêts et le remboursement du capital provenant des actifs sont répercutés sur les acheteurs des titres.
Les titres du Trésor américain sont des titres de créance directs émis par le gouvernement américain. Les bons du Trésor et les obligations du gouvernement américain sont garantis par la pleine foi et le crédit du gouvernement américain et sont généralement considérés comme exempts de risque de crédit.
La volatilité mesure le risque en utilisant la dispersion des performances pour un investissement donné.
L' assouplissement quantitatif est une politique monétaire gouvernementale utilisée occasionnellement pour augmenter la masse monétaire en achetant des titres d'État ou d'autres titres sur le marché.
Rendement : niveau de revenu offert par un titre financier, généralement exprimé en pourcentage. Pour les actions, une mesure couramment utilisée est le rendement du dividende, qui rapporte les dividendes récemment versés pour chaque action à son cours. Pour une obligation, ce rendement est calculé comme le coupon rapporté au prix actuel de l’obligation.
Le rendement au pire (YTW) est une caractéristique du portefeuille qui représente le rendement potentiel le plus bas qu’une obligation ou un portefeuille peut réaliser, en supposant l’absence de défaut de paiement et que les émetteurs exercent les options d’achat ou de remboursement anticipé applicables. Au niveau du portefeuille, le YTW représente généralement le YTW moyen pondéré des émissions sous-jacentes. Le YTW ne représente pas le rendement réel de l’investisseur, les performances passées ou une garantie de revenus futurs. Il s'agit d'une mesure analytique fondée sur les positions actuelles du portefeuille et les hypothèses, qui peut différer des résultats réalisés.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.