Principaux points à retenir :
- L’électrification augmente la demande de matériaux critiques plus rapidement que les chaînes d’approvisionnement ne peuvent y répondre.
- Le cuivre et l’uranium font chacun face à des contraintes structurelles d’offre qui pourraient soutenir des prix plus élevés à moyen terme.
- La sécurité des ressources et la résilience de l’approvisionnement deviennent des considérations de plus en plus importantes pour les décideurs politiques, l’industrie et les investisseurs.
L’évolution du paysage des ressources
L’essentiel des discussions autour de la transition énergétique s’est concentré sur les technologies qui sont au cœur de cette transition. Les véhicules électriques, le stockage par batterie, les centres de données, les réseaux électriques et la production d'électricité à faible émission de carbone ont tous suscité une attention considérable.
Ce que l’on oublie souvent, c’est la difficulté croissante à sécuriser l’approvisionnement en minéraux et métaux critiques, tels que le lithium, le nickel, le cobalt, le cuivre et l’uranium, nécessaires à cette transition.
L’Agence internationale de l’énergie (AIE) estime que la demande de principaux minéraux critiques a augmenté de près de 10 % par an ces dernières années, les applications liées au secteur de l’énergie représentant environ les trois quarts (75 %) de la croissance de la demande en 2025.1
Dans le même temps, les délais d’autorisation des projets miniers se sont allongés, leurs coûts ont augmenté et il est devenu de plus en plus difficile de développer de nouvelles capacités d’offre. Il en résulte un environnement de marché dans lequel la rareté des ressources devient un facteur d’investissement de plus en plus important.
Parallèlement à des tensions géopolitiques croissantes et à un recul manifeste de la mondialisation, cette évolution contribue à expliquer pourquoi les gouvernements accordent une importance croissante à la sécurité des ressources. La fiabilité et la résilience apparaissent comme des priorités non seulement au sein des systèmes énergétiques, mais aussi tout au long des chaînes d'approvisionnement en matières premières qui les soutiennent.
Selon moi, cette situation crée un environnement particulièrement favorable à certaines opportunités d’investissement dans les ressources critiques.
Cuivre : le retour de la rareté
Le cuivre reste l’un des exemples les plus clairs de cette tendance.
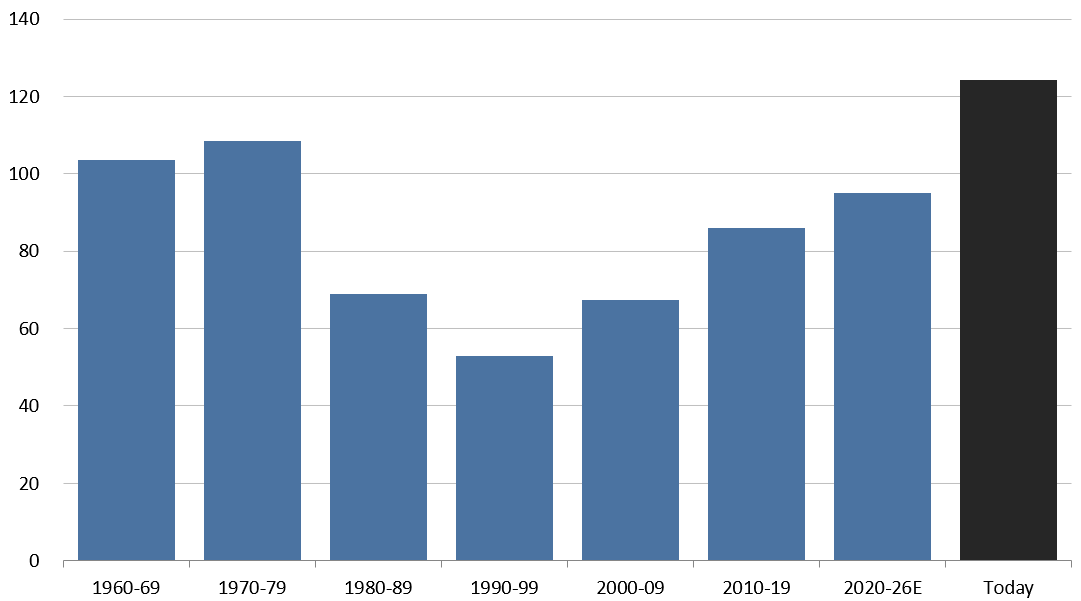
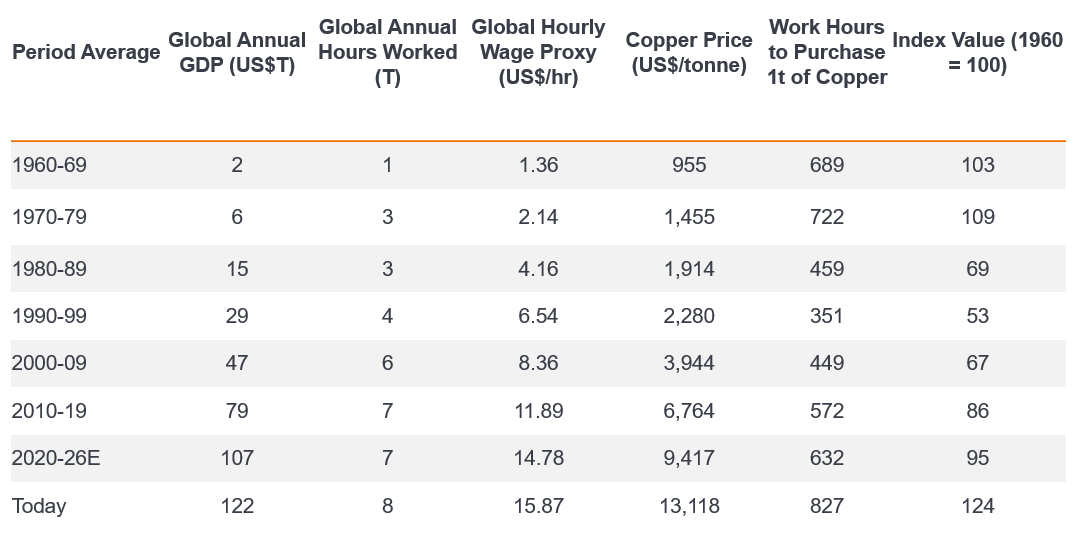
Une récente étude de Chris LaFemina, de la banque d’investissement américaine Jefferies, met en évidence une mesure souvent négligée de la rareté : le nombre d’heures de travail nécessaires, à l’échelle mondiale, pour acheter une tonne de cuivre. Selon cette mesure, le cuivre est devenu de plus en plus abondant au cours des décennies qui ont précédé l’industrialisation de la Chine. Depuis la fin des années 1990, toutefois, cette tendance s’est inversée de façon constante.
Graphique 1 : Heures de travail nécessaires pour acheter une tonne de cuivre (indice, 1960 = 100)
Source : USGS, Banque mondiale, Conference Board, Jefferies au 30 septembre 2026.
Remarque : les données affichées sont calculées en utilisant le produit intérieur brut (PIB) nominal mondial divisé par le nombre d’heures travaillées comme indicateur du revenu moyen des travailleurs par heure dans le monde, puis en comparant cette mesure du revenu par heure au prix nominal du cuivre.
L’explication de l’inversion de cette tendance semble simple.
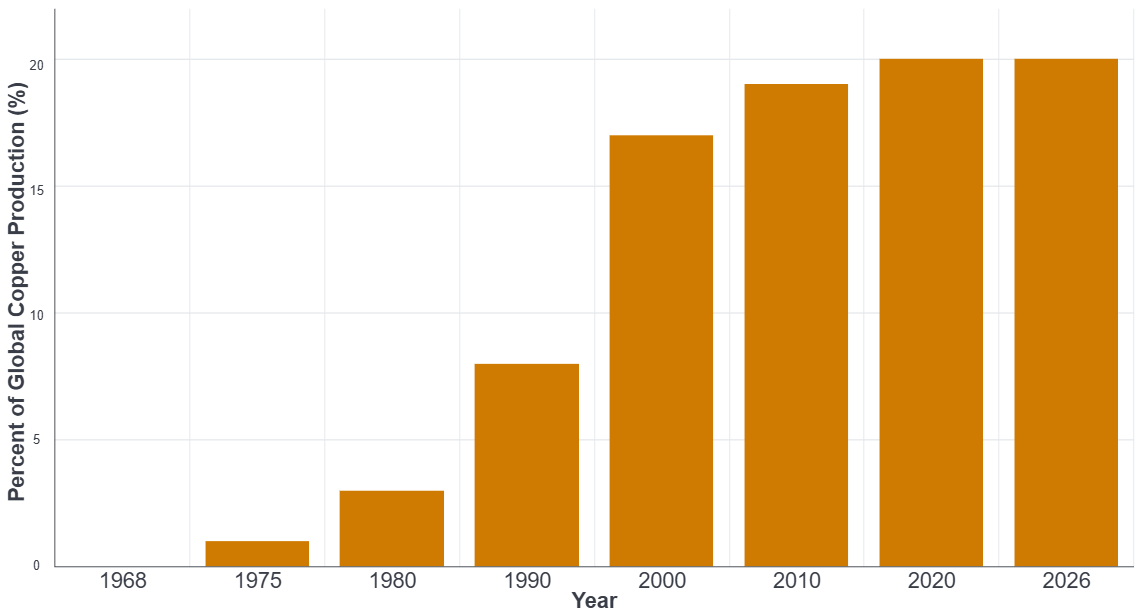
Du côté de l’offre, la commercialisation de la technologie d’extraction par solvant et d’électro-obtention (SX-EW) à la fin des années 1960 a permis d’exploiter d’importantes nouvelles ressources en cuivre et a soutenu plusieurs décennies de croissance de l’offre. Cependant, la croissance de la production par SX-EW est en grande partie arrivée à maturité, représentant environ un cinquième de la production mondiale de cuivre et montrant des signes de plafonnement (Graphique 2).
Graphique 2 : part estimée du procédé SX-EW dans la production mondiale de cuivre.
Source : USGS, Banque mondiale, Conference Board, Jefferies au 30 septembre 2026.
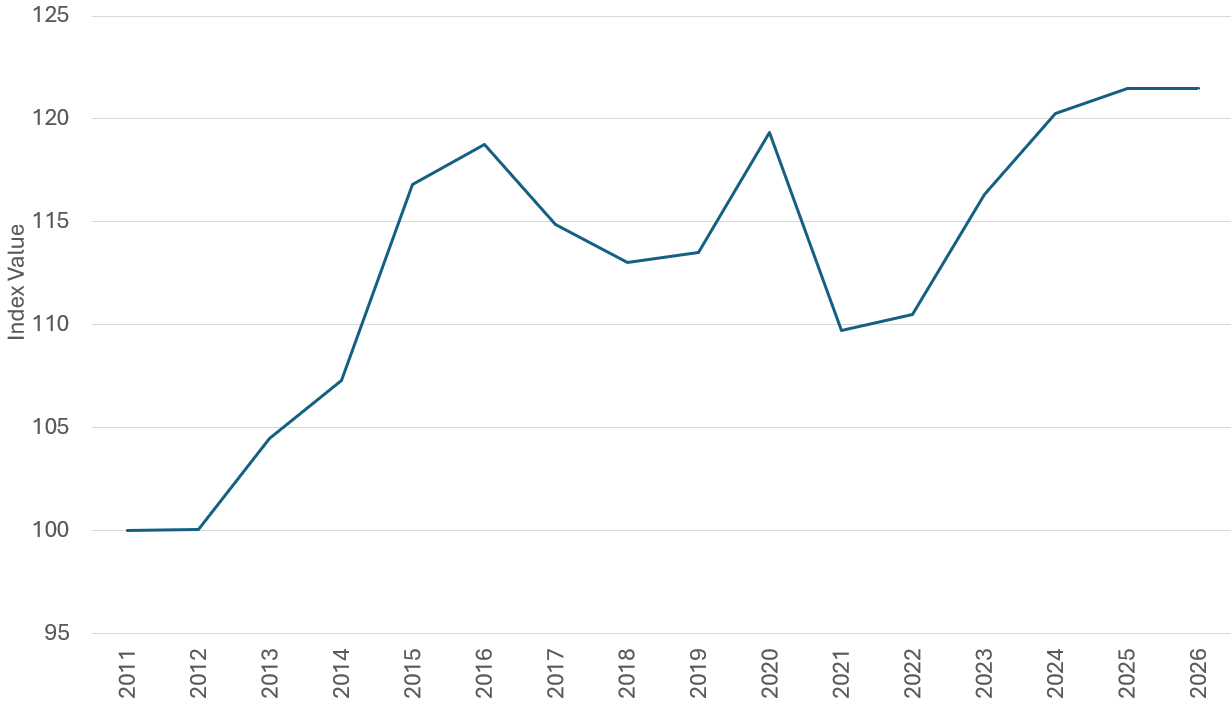
La dynamique de la demande a, en revanche, évolué dans le sens opposé (Graphique 3) Les recherches indiquent que la consommation de cuivre a augmenté plus rapidement que le PIB mondial réel depuis 2011, ce qui signifie que l’économie mondiale est devenue de plus en plus intensive en cuivre. Dans le scénario des politiques déclarées de l'AIE, le cuivre enregistre la plus forte augmentation absolue parmi les principaux minéraux énergétiques, la demande mondiale augmentant d'environ sept millions de tonnes d'ici 2040.2
L’électrification, le déploiement des énergies renouvelables, les véhicules électriques et la construction de centres de données y contribuent tous.
Graphique 3 : Consommation mondiale de cuivre par rapport au PIB mondial réel
Source : USGS, Banque mondiale, Conference Board, Jefferies au 30 septembre 2026.
Les conséquences sont importantes. Pendant de nombreuses années, la croissance de l’offre de cuivre a été suffisante pour satisfaire la demande croissante. Aujourd’hui, cet équilibre semble plus fragile. L’AIE estime que, dans son scénario des politiques déclarées, l’offre issue des projets miniers existants et annoncés pourrait être inférieure d’environ 25 % aux besoins en cuivre primaire en 2035, après prise en compte du recyclage et des pertes liées à l’affinage.3
Bien que la prévision des prix des matières premières soit intrinsèquement difficile, je pense que l’orientation à long terme reste favorable. Au fur et à mesure que l’électrification se développe et que les contraintes d’approvisionnement deviennent plus visibles, le cuivre va probablement devenir de plus en plus précieux au sein de l’économie mondiale.
Le défi de l'approvisionnement en uranium persiste
Le marché de l'uranium offre une autre illustration de la manière dont les ruptures d'approvisionnement peuvent avoir des implications significatives pour les fondamentaux des matières premières.
Les résultats récents de Kazatomprom, l'un des plus grands producteurs d'uranium au monde, ont révélé de nouveaux retards dans son projet d'acide sulfurique. L’entreprise a indiqué que la mise en service pourrait passer du début de 2027 à 2028 à la suite des interruptions de projet.4
Cette évolution peut sembler propre à l’entreprise, mais ses implications sont plus larges.
L’acide sulfurique est un intrant essentiel pour la production d’uranium in situ. Les contraintes pesant sur l’offre de soufre en raison du conflit au Moyen-Orient ont déjà créé des difficultés pour certains segments de l’industrie de l’uranium. Les retards dans le développement de nouvelles capacités de production d’acide pourraient limiter la capacité de l’un des plus grands producteurs du secteur à accroître sa production sur un marché déjà tendu.
L'extraction de l'uranium reste géographiquement concentrée. Le Kazakhstan représentait 38 % de la production minière mondiale d’uranium en 2024, tandis que le Kazakhstan, le Canada et la Namibie représentaient ensemble plus de 72 % du total mondial. Six pays, en ajoutant l’Ouzbékistan, l’Australie et la Russie, représentaient près de 93 % de la production mondiale.5
Dans le même temps, l'intérêt mondial pour l'énergie nucléaire ne cesse de croître, car les gouvernements cherchent des sources d'électricité fiables et à faible émission de carbone capables de soutenir des économies de plus en plus électrifiées. Au 20 septembre 2026, l'Agence internationale de l'énergie atomique (AIEA) recensait 417 réacteurs nucléaires en service dans le monde et 78 autres, représentant 81,3 gigawatts de capacité, en construction.6
Cette combinaison de hausse de la demande et d'offre restreinte demeure favorable au secteur.
Lithium : L’importance de la perspective
Les marchés du lithium ont été considérablement plus volatils.
Après la forte correction des prix du lithium entre fin 2022 et début 2024, au cours de laquelle les prix au comptant ont chuté jusqu’à 85 %, de nombreux producteurs ont enregistré une baisse significative du cours de leurs actions. Pourtant, le sentiment du marché à court terme peut parfois obscurcir la situation à long terme.
La thèse d’investissement fondamentale en faveur du lithium reste étroitement liée au stockage de l’énergie par batterie et à l’électrification des transports. L’énergie solaire, le stockage d’énergie sur le réseau et l’adoption des véhicules électriques continuent de soutenir la croissance de la demande à long terme. En conséquence, le marché s’est ensuite retourné à la hausse en 2026, les prix du lithium doublant par rapport à leurs précédents points bas cycliques en raison de la demande de stockage par batterie et du resserrement des stocks.
Il est important de noter que la demande de batteries se diversifie de plus en plus. La croissance ne dépend plus uniquement des véhicules électriques. Les systèmes de stockage d’énergie utilisant des batteries raccordées au réseau électrique deviennent une importante source supplémentaire de demande, à mesure que les systèmes électriques intègrent davantage d’énergies renouvelables et deviennent plus décentralisés.
Cette diversification est déjà visible : la demande mondiale de batteries a progressé de plus de 35 % en 2025 pour dépasser 1,5 térawattheure, tandis que le stockage stationnaire est devenu une source majeure de demande supplémentaire. Les batteries représentent désormais environ 88 % de l’utilisation mondiale du lithium, notamment dans les véhicules électriques, le stockage d’énergie sur le réseau et d’autres applications rechargeables.7
Par conséquent, les périodes de faiblesse peuvent créer des opportunités pour les investisseurs prêts à regarder au-delà des cycles des matières premières à court terme.
La valeur stratégique des ressources critiques
Ce qui relie le cuivre, l'uranium et le lithium n'est pas seulement leur rôle dans la transition énergétique. C’est leur importance stratégique croissante.
Cette importance stratégique ne reflète pas seulement la croissance de la demande, mais aussi l’évolution des chaînes d’approvisionnement. En ce qui concerne les minéraux critiques pour la transition énergétique, la Chine est en tête du traitement et du raffinage, représentant environ 70 % de la production en 2025, tandis que les principaux fournisseurs – l’Australie, le Chili et la République démocratique du Congo (RDC) – ont fourni plus des trois quarts de la croissance totale de l’offre raffinée entre 2023 et 2025.8
Le monde construit davantage d'infrastructures électriques, déploie davantage de production d'énergie renouvelable, augmente la capacité des batteries et ajoute de nouvelles sources de demande d'électricité dans des domaines tels que l'intelligence artificielle (IA) et les centres de données. Chacune de ces tendances nécessite des ressources physiques.
Dans le même temps, il devient plus difficile de garantir une croissance de l’offre.
Cela ne signifie pas que chaque matière première ou chaque producteur en bénéficiera de la même manière. Les industries des ressources restent cycliques et la sélectivité reste essentielle. Les structures de coûts, la qualité de l’exécution opérationnelle, le risque géopolitique et la discipline en matière d’allocation du capital continueront de différencier les gagnants des perdants.
Cependant, la tendance globale devient de plus en plus claire.
Pendant de nombreuses années, les marchés se sont en grande partie concentrés sur les technologies permettant la transition énergétique. De plus en plus, les investisseurs reconnaissent que l’accès aux matériaux qui sous-tendent ces technologies pourrait être tout aussi important.
Conclusion : identifier les opportunités dans les ressources critiques
La transition énergétique est souvent abordée sous l'angle de la technologie. En réalité, c'est tout autant une question de ressources.
Le cuivre, l’uranium et le lithium illustrent chacun la manière dont l’électrification croissante peut se heurter aux contraintes réelles de l’offre. Si les détails diffèrent d'un marché à l'autre, le message sous-jacent est similaire : les ressources critiques gagnent en valeur stratégique.
Alors que les gouvernements, les secteurs industriels et les consommateurs poursuivent leurs efforts en faveur d’une électrification accrue et d’une plus grande sécurité énergétique, je pense que les entreprises capables d’identifier, de développer et de produire ces matériaux essentiels de manière fiable devraient jouer un rôle croissant dans l’économie mondiale.
1,2,3,6 Source : Agence internationale de l’énergie (AIE), Global Critical Minerals Outlook 2026, 16 juillet 2026.
4 Source : Résultats financiers du 1er semestre 2026 de Kazatomprom, 21 août 2026.
5 Source : OCDE-AEN/AIEA Uranium 2026 ; données de production de 2024, septembre 2026.
7,8 Source : AIE Global Critical Minerals Outlook 2026; USGS Mineral Commodities Summaries 2026.
Matières premières : actifs susceptibles de connaître d’importantes fluctuations de prix et présentant donc un niveau de risque plus élevé. Il s’agit par exemple des actions, des matières premières, de l’immobilier, des obligations de moindre qualité et de certaines devises.
Cuivre : Métal hautement conducteur largement utilisé dans les réseaux d’électricité, les systèmes d’énergie renouvelable, les véhicules électriques et les centres de données.
Minerais critiques : minerais considérés comme essentiels à l’activité économique, à la sécurité nationale et aux technologies énergétiques, et dont les perturbations d’approvisionnement pourraient avoir des conséquences importantes. Parmi les exemples, citons le lithium, le cobalt, le nickel et les terres rares.
Électrification : processus de remplacement des systèmes alimentés par des combustibles fossiles par des systèmes alimentés par l’électricité, tels que les véhicules électriques, les pompes à chaleur et les procédés industriels électriques.
Transition énergétique : Le passage à long terme d'un système énergétique basé sur les combustibles fossiles vers des sources d'énergie à plus faible teneur en carbone, notamment les énergies renouvelables, l'énergie nucléaire et les technologies de stockage de l'énergie.
Produit intérieur brut (PIB) : Le PIB est une mesure de la taille et de la santé de l'économie d'un pays sur une période donnée, généralement trimestrielle ou annuelle.
Investissement dans les infrastructures : investissement dans les actifs physiques d’un pays ou d’une entreprise, tels que les routes, les chemins de fer, les ponts, les réseaux d’eau et d’assainissement, les installations portuaires ou les télécommunications. Étant donné que cela nécessite généralement des sommes d’argent importantes, cette opération est généralement entreprise par les gouvernements ou par des stratégies d’investissement spécialisées.
Rotation des stocks : mesure de la rapidité avec laquelle une entreprise vend (et réapprovisionne) ses stocks au cours d’une période donnée.
Lithium : Un métal léger utilisé principalement dans les batteries rechargeables pour véhicules électriques, l'électronique grand public et les systèmes de stockage d'énergie.
Sécurité des ressources : capacité des pays ou des secteurs industriels à maintenir un accès fiable aux matières premières nécessaires à l’activité économique et à leurs priorités stratégiques.
Risque/prise de risque : L’acceptation d’un risque plus élevé en échange de performances potentiellement plus élevées. Cela peut s’appliquer aussi bien aux investisseurs individuels qu’aux entreprises. L'évaluation de l’attitude des investisseurs vis-à-vis du risque constitue un élément fondamental pour identifier une stratégie d’investissement adaptée à leurs objectifs.
Thèmes/tendances séculaires: thèmes d’investissement à long terme présentant un fort potentiel de croissance, tels que le changement climatique, l’IA, les énergies propres ou l’évolution démographique.
Titre : Terme générique désignant les actions, les obligations ou tout autre instrument financier.
L’extraction par solvant et l’électro-obtention (SX-EW) est un procédé hydrométallurgique en deux étapes utilisé pour extraire et purifier des métaux de grande pureté – principalement le cuivre – à partir de minerais à faible teneur, de résidus ou de déchets.
Contrainte d'approvisionnement : Situation où la capacité de production, les ressources, l'infrastructure ou la réglementation limitent la disponibilité d'une matière première ou d'un produit par rapport à la demande.
Uranium : Métal utilisé comme combustible dans les réacteurs nucléaires pour produire de l’électricité.
Volatilité: le taux et l’ampleur selon lesquels le cours d’un portefeuille, d’un titre ou d’un indice évolue à la hausse ou à la baisse. Si le prix oscille à la hausse et à la baisse avec des mouvements importants, il a une forte volatilité. Si le prix évolue plus lentement et dans une moindre mesure, sa volatilité est plus faible. Plus la volatilité est élevée, plus le risque de l’investissement est élevé.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.