主なポイント:
- 最近のバイオテック株の軟調さは、ファンダメンタルズの悪化よりも、市場全体で投資家がポジションを縮小する動きや、その他のテクニカル要因によるところが大きいとみています。下落が最も大きかったのは、AIへの期待が先行し、バリュエーションの割高感が強まっていた、ゲノミクス、診断技術、ライフサイエンス・ツール関連の企業でした。
- 2021年の下落に先立つコロナ禍での投機的な過熱局面とは異なり、現在のバイオテック市場におけるバリュエーションの過熱は、比較的限られた銘柄に集中しています。一方、セクターのファンダメンタルズはより健全になっており、有望な新薬候補を生み出した実績のある創薬基盤、商業化段階にある製品、開発後期の医薬品候補を有する多くの企業が、引き続き魅力的なバリュエーションで取引されています。
- 民主党が上下両院で多数派を確保したことによるヘルスケアへの影響は一様ではなく、セクターの一部にとっては、市場が当初懸念したほど厳しいものではないと考えます。民主党は医療へのアクセス拡大と医療保障の維持を重視し、医療保険制度改革法(ACA)に基づく保険料負担の軽減を優先するとみられます。保険料補助の復活や既存の医療保障の維持が実現すれば、医療サービスの利用や患者数を下支えする可能性があります。
11月3日の米国中間選挙後にテクノロジー株や人工知能(AI)関連株が急落した影響は、11月5日にヘルスケア・セクターにも波及し、なかでもバイオテクノロジー株が大きく下落しました。特に下落が顕著だったのは、AIへの期待の高まりから恩恵を受けてきたゲノミクス、診断技術、ライフサイエンス・ツール関連企業です。こうした企業の一部では、AIへの期待が過度に高まり、バリュエーションにも割高感が強まっていたとみています。
足元の株価動向は、バイオテクノロジー業界全体のファンダメンタルズの悪化を反映したものではなく、市場全体で投資家がポジションを縮小する動きや、その他のテクニカルな要因によるものと考えています。
AI関連バイオテック株の調整を機に、ファンダメンタルズへ回帰
ここ数カ月、AIを活用した医薬品開発や、患者一人ひとりの遺伝情報などに応じて治療法を選ぶ個別化医療への関心が急速に高まったことで、バイオテクノロジー・セクター内では銘柄間の乖離が拡大していました(図表1)。AI関連のライフサイエンス・ツール株が9月にかけて大きく上昇する一方、有望な新薬候補の開発を進める企業を含む、従来型のバイオテクノロジー企業の多くは、引き続き魅力的なバリュエーションで取引されていました。10月上旬以降に見られたAI関連バイオテック株の調整を契機に、投資家の関心が再びファンダメンタルズに向かい、質の高いバイオテクノロジー企業の魅力的な投資水準に、改めて注目が集まる可能性があると考えています。
図表1:AIを背景とする上昇後、ゲノミクス株は反落
2026年6月30日から2026年11月5日までの株価騰落率(%)
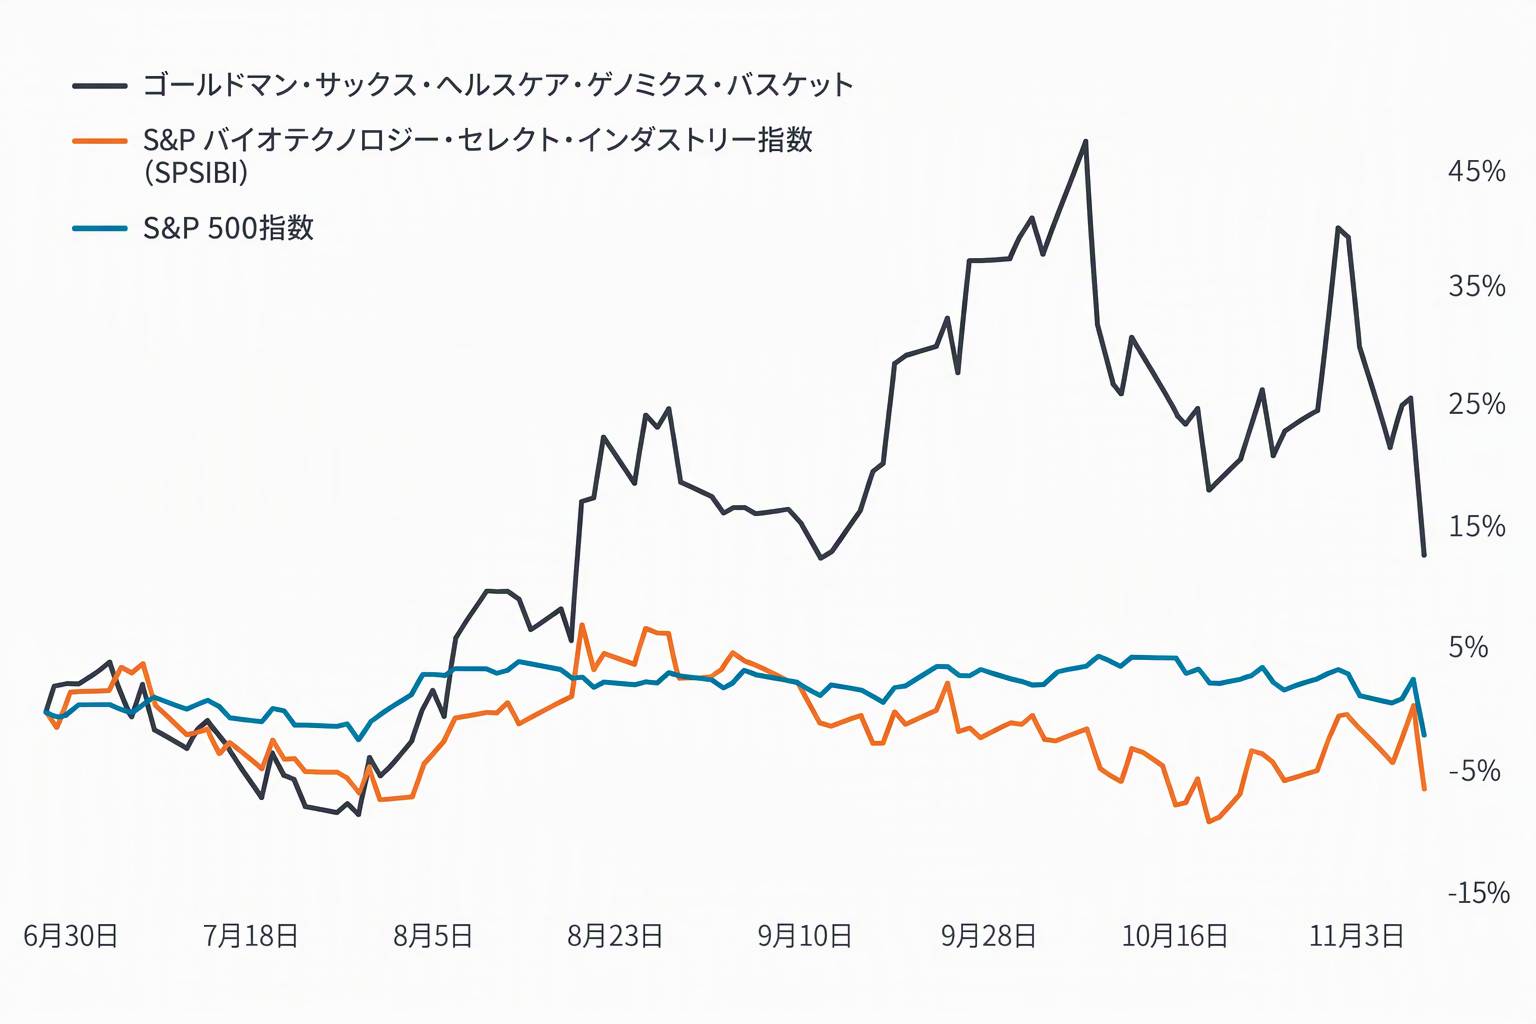
出所:ブルームバーグ 期間:2026年6月30日~2026年11月5日
過去の実績は将来のパフォーマンスを保証するものではありません。指数は運用されるものではなく、直接投資することはできません。
過去1年間のバイオテック市場の力強い上昇は、2021年の下落に先立って見られた、コロナ禍での投機的な過熱局面と比較されるかもしれません。しかし、今日のバイオテック市場には重要な違いがいくつかあります。
まず、パンデミック後の下落と、2022~2023年の米連邦準備制度理事会(FRB)による積極的な利上げサイクルに伴う資金調達環境の引き締まりを乗り越えたことで、バイオテックはより健全で規律あるセクターになったと考えています。多くの企業は数年前と比べて、バランスシートが強固になり、経営陣の経験も深まったほか、商業化段階にある製品や開発品も増えています。さらに、2020~2021年のブームが広範に及んでいたのに対し、現在の市場におけるバリュエーションの行き過ぎは、比較的限られた銘柄に集中しています。一方で、有望な新薬候補を生み出した実績のある創薬基盤、商業化段階にある製品、開発後期の医薬品候補を有する多くの企業に、引き続き魅力的なバリュエーションを見出しています。
ヘルスケア政策の見通しを多角的に捉える
民主党が上下両院で多数派を確保したことが今後のヘルスケア政策に及ぼす影響にも、注意が必要です。しかし、その影響は一様ではなく、セクターの一部にとっては、市場が当初懸念したほど厳しいものではない可能性があると考えています。また、民主党主導の議会がトランプ政権とどのように向き合い、最終的にどのようなヘルスケア政策につながるのかを判断するのは時期尚早です。
民主党は、医療へのアクセス拡大と医療保障の維持を重視し、医療保険制度改革法(ACA)に基づく保険料負担の軽減を優先するとみられます。
拡充された保険料補助は2025年末に失効し、保険料負担の増加や、医療保険を失う人の増加が懸念されています。民主党はこの補助の復活を優先するとともに、メディケイド(低所得者などを対象とする公的医療保障制度)をさらに大規模に拡充するのではなく、既存のメディケイドによる医療保障の維持に注力すると広く予想されています。特にメディケイドを巡っては、新たな就労要件の導入により、低所得者を中心にメディケイドを利用できなくなる人が増えることが懸念されています。
保険料補助の復活や既存のメディケイドによる医療保障の維持を通じて、医療保障の安定性が高まれば、医療サービス全体の利用や患者数を緩やかに押し上げる可能性があります。特に医療機器関連企業にとっては、追い風となり得ます。病院予算のひっ迫や、医療保険を失う人の増加による厳しい事業環境が、同分野のバリュエーションを歴史的な低水準に押し下げる一因となってきたためです。
バイオ医薬品については、薬価を巡る議論が今後も続く可能性が高いと見ています。一方で、民主党が上下両院で多数派を確保したからといって、必ずしも新たな立法に向けた動きが強まると見る必要はないと考えます。むしろ民主党は、インフレ抑制法(IRA)に基づいて導入されたメディケア(主に65歳以上を対象とする公的医療保険制度)の薬価交渉制度や、その他の医療費負担軽減策を維持する可能性が高いとみています。これは、薬価をめぐる政策の不透明感が時にバリュエーションの重しとなってきた製薬企業やバイオテック企業にとって、一定の安心材料になると考えられます。
今後数カ月にわたり、変化する政策環境を引き続き注視していくものの、セクター全体の堅調なファンダメンタルズを踏まえ、引き続き前向きな見方を維持しています。ヘルスケアは、医療イノベーションや人口の高齢化といった長期的な構造的追い風に加え、ディフェンシブな特性と、AIテーマ以外の多様なリターン源泉を併せ持っています。また、最近の市場のボラティリティにより、バリュエーションに改めて注目が集まる可能性もあります。短期的な市場変動にとらわれず、中長期的な視点で投資機会を見極める投資家にとって、引き続き魅力的な機会があると考えています。
重要な情報
人工知能(AI)に注力する企業、AI技術を開発または活用する企業:製品の陳腐化が急速に進むリスク、激しい競争、ならびに規制当局による監視強化に直面する可能性があります。これらの企業は、知的財産への依存度が高く、研究開発への多額の投資を行っており、消費者需要の維持および拡大に左右される傾向があります。これらの企業の証券は、より確立された技術を提供する企業と比べて価格変動が大きくなる可能性があり、また、事業運営におけるAIの利用に起因する法的責任やレピュテーション(評判)リスクなどの影響を受ける場合があります。
株式には、市場リスクをはじめとするリスクがあります。リターンは、発行体や政治・経済の動向に応じて変動します。
ヘルスケア関連業種:政府規制や診療報酬制度、ならびに製品・サービスに対する政府承認の影響を受け、これらは価格や供給に重大な影響を及ぼす可能性があります。また、技術や製品の急速な陳腐化や特許期限の到来による影響を受ける場合もあります。
ゴールドマン・サックス・ヘルスケア・ゲノミクス・バスケット: 遺伝子の解析や操作に用いるツールを開発・製造するヘルスケア企業で構成される銘柄群です。構成銘柄は、ゴールドマン・サックスのヘルスケア・セクター担当スペシャリストが、各企業のファンダメンタルズに基づいて選定します。各銘柄の組入比率は流動性を考慮して調整され、同スペシャリストの判断によりリバランスされます。
S&P 500 ®指数は、米国の大型株のパフォーマンスを反映し、米国株式市場全体のパフォーマンスを表します。
S&P®バイオテクノロジー・セレクト・インダストリー指数: S&Pトータル・マーケット指数の構成銘柄のうち、世界産業分類基準(GICS)でバイオテクノロジー・サブ産業に分類される銘柄で構成される指数です。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。