主なポイント:
- FRBは10月の会合で利上げを見送りましたが、FRB議長の Kevin Warshは、経済成長の裾野が広がり、インフレ率が目標を上回っている状況を踏まえると、明言こそしなかったものの、今後の追加利上げが事実上必要になる可能性を示唆しました。
- 生産性の向上は、今回利上げを見送った一因と考えられますが、AIが実質経済成長率をより高い水準へ押し上げる可能性があるという Kevin Warshの見方を裏付けるには、時期尚早とみられます。
- 追加利上げの可能性が引き続き残る一方、AIインフラ構築の資金調達に向けて大量の社債発行が予定されています。このため、債券投資家はデュレーションの短い債券を中心に配分しつつ、設備投資の一部を営業キャッシュフローで賄うことのできる質の高い企業の社債を重視すべきと考えます。
FRBのKevin Warsh議長は、目先の金融政策をめぐって市場の意表を突くような発言はしませんでした。一方で、今後の金融政策運営のペースについて、私たちが重要と考える変化を示唆しました。
FRBは政策金利を3.75~4.00%に据え置きました。25bpの利上げを主張した2名の反対票がタカ派色を一段と強めたものの、それを差し引いても、FRBの金融政策スタンスは引き続きタカ派的といえます。私たちの見方では、FRBが10月会合で利上げを実施しなかった理由は、6日後に中間選挙を控えていることもさることながら、今後数週間が「情報量の多い」期間になると見込まれているためです。これを待つことで、連邦公開市場委員会(FOMC)のメンバーは、より高い確信をもって金融政策を調整できるようになります。
債券投資家としての視点で言えば、今回の決定によって、米国債のデュレーションに対する私たちの慎重姿勢に変化はありません。加えて、企業投資、なかでも歴史的規模で進む人工知能(AI)インフラの構築が経済に及ぼす影響を踏まえると、この動きはディスインフレをもたらす前に、まずインフレ圧力を高めると私たちは引き続き考えています。また、社債市場では現在、バリュエーションが割高な水準にありますが、今後見込まれる大規模な債券発行を市場が十分に消化するためには、投資家がより高いリスクプレミアムを求める可能性があります。
「Warsh ドクトリン」の妥当性は裏付けられたのか?
FRB議長に選出される以前から、Kevin Warshは、高い生産性を背景に、米国経済はインフレを加速させることなく、近年のトレンドを上回る成長が可能との楽観的な見方を示していました。今回の景気認識も、そうした従来の見方をおおむね踏襲する内容となりました。
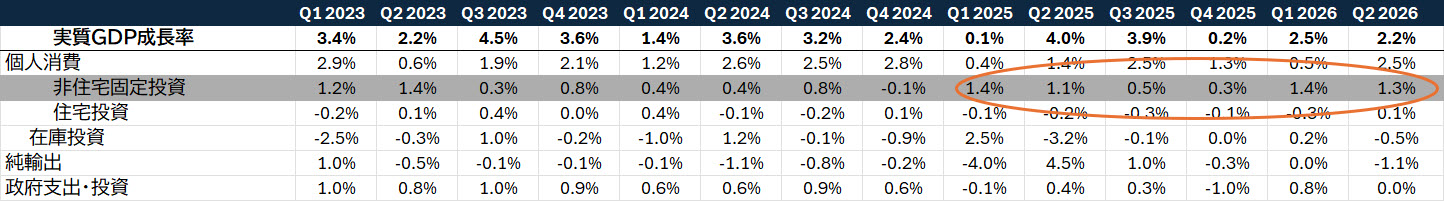
AI関連の設備やインフラへの先行投資は、引き続き米国経済の成長をけん引する大きな要因となっています。アトランタ連邦準備銀行のGDPNowは現在、第4四半期の実質GDP成長率を年率3.27%と予測しています。こうしたなか、図表1に示すように、企業投資は引き続き実質経済成長に大きく寄与しています。一方、Kevin Warshは、AIへの投資が生産性向上という形で実を結び始める兆しに加え、底堅い国内支出も、米国経済の成長の裾野を広げる重要な要因になっているとの見方を示しました。
図表1:米国の実質経済成長への寄与
企業投資は、過去2年間にわたり米国の経済成長に大きく寄与。
出所:Janus Henderson Investors、米国商務省経済分析局(BEA)
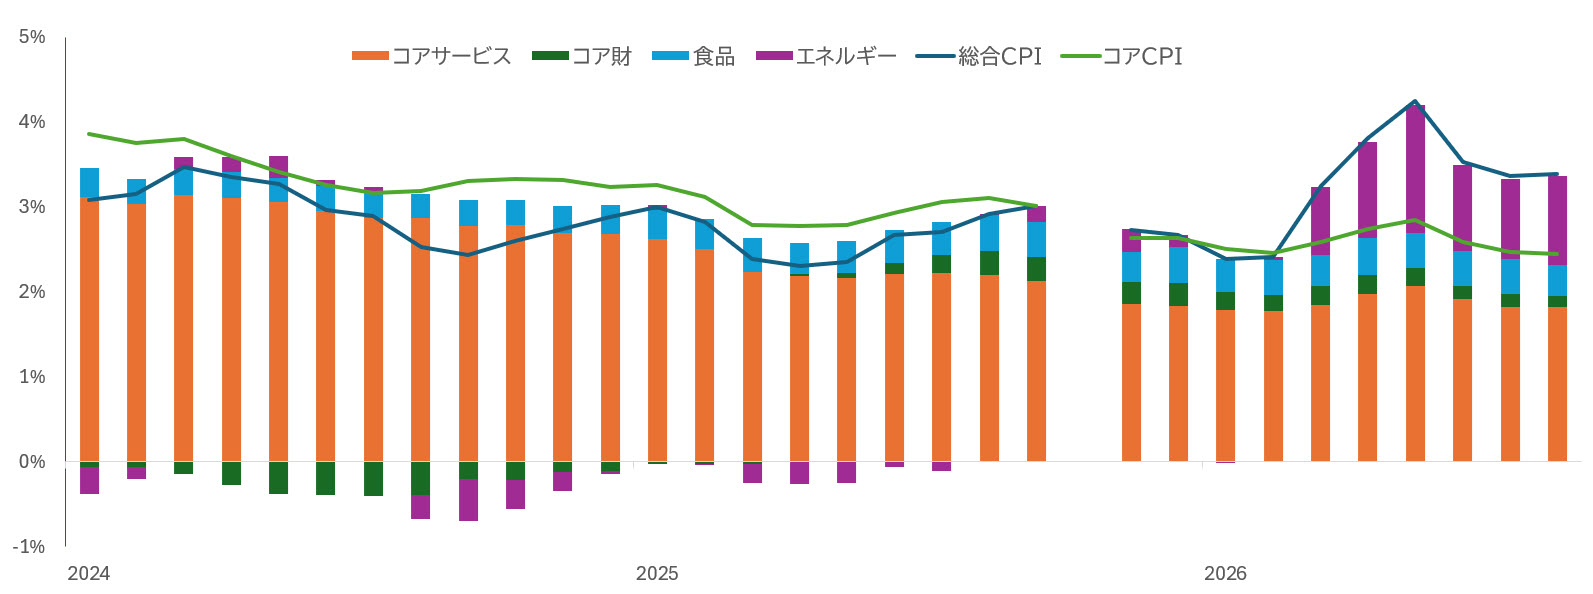
2025年の移民政策の変更に伴う調整を経て、米国の労働市場が安定化しつつあるなか、FRBが掲げる雇用の最大化と物価の安定という2つの政策目標のうち、物価動向により注力できる状況となっています。FRBが注視するインフレ率が現在3.0%となっているなか、Kevin Warshは、直近の会合では議論の大半が物価安定に充てられたと説明するとともに、FRBが2.0%のインフレ目標を達成するとの強い決意を改めて示しました。
図表2:米国消費者物価指数(CPI)への寄与
エネルギーは引き続き総合インフレ率の主要な押し上げ要因となっています。一方、高止まりするコア・サービス価格もFRB当局者は注目しています。
出所:Janus Henderson Investors、米国労働統計局(BLS)
前述の通り、AIへの投資そのものがインフレ圧力をもたらしています。土地や労働力、資材、エネルギーに対する需要の高まりが、経済の幅広い分野に波及しているためです。また、中東情勢を背景としたエネルギー価格の上昇も、インフレを押し上げる大きな要因となっています。こうした影響はいずれ和らぐ可能性があるものの、足元では消費行動にも影響を及ぼしており、とりわけ低所得層への影響が大きいとみられます。それでも、米国経済分析局(BEA)によると、2026年の実質個人消費は全体としておおむね増加基調を維持しています。
企業支出、底堅い個人消費、高止まりしているエネルギー価格、そして生産性の向上など、FRBが金融政策を判断するうえで考慮すべき要因は多岐にわたります。多くの経済指標は金融引き締めの継続を示唆しているものの、「Warsh ドクトリン」が重視する生産性の向上に加え、複数の重要な経済指標が今後12月半ばまで発表されることから、FRBは次の利上げを急ぐ必要はないとみられます。興味深いことに、Kevin Warshは今後の利上げについて明確な方向性を示さず、ややハト派的とも受け取れる姿勢をみせました。ただし、これは政策スタンスの変化というよりも、金融政策の先行きについて明言を避けるKevin Warshの慎重な発言姿勢を反映したものとも考えられます。
投資家への示唆
すでに伝えられているようにKevin Warsh議長はFRBの政策会合の運営方法を変更すると発表しました。FOMCは引き続き年8回開催されますが、2027年以降、このうち7回を政策金利やバランスシートの規模など、金融政策の具体的な調整を決定する会合とし、残る1回はより大局的な視点から米国経済が直面する戦略的な課題について議論する場とします。2028年には、8回の会合のうち2回がこうしたテーマに充てられる予定です。
私たちは、こうしたFRBの変化は、投資家が今後の経済環境を捉え、債券ポートフォリオを構築するうえでも参考になると考えています。AIは、物価の安定と労働市場の構造の双方を通じて、世界経済を大きく変える可能性を秘めています。生産性の飛躍的な向上によって、将来的にはインフレ圧力を抑えながら高い経済成長を実現できる可能性があります。そうなれば、インフレと失業率の関係を示す従来のフィリップス曲線の考え方も見直しを迫られるかもしれません。しかし足元では、堅調な需要と高いエネルギー価格を背景に、インフレ率が高止まりする状況が続くとみています。このため、引き続きイールドカーブの短期ゾーンへの投資を優先すべきとの見方を維持しています。
社債市場では、AI関連企業による歴史的な規模の起債が金利上昇の一因となっているほか、その発行規模の大きさから、国債との間でも資金をめぐる競合が生じています。今後、数兆ドル規模に達すると見込まれるAI投資を賄うためには、社債の発行がさらに拡大すると考えられます。こうした大量の供給を市場が十分に消化するには、投資家に相応のリスクプレミアムを提供する必要があり、社債と国債などのリスクフリー資産とのスプレッドは拡大する必要があるとみています。このような環境では、債券投資家はより信用力の高い発行体を重視すべきでしょう。特に、ハイパースケーラーをはじめ、設備投資の相当部分を営業キャッシュフローで賄うことのできる企業に注目しています。
より長期的な観点からも、債券市場には慎重な姿勢が求められます。先進国が抱える財政問題は国債利回りの上昇につながっており、フランスと英国はその代表例です。債券投資家は、財政・金融政策の双方が今後どのように変化していくかを注視するとともに、人口動態上の課題や硬直的な行政制度といった制約のなかで、各国政府が信頼に足る財政計画を打ち出せるかを見極める必要があります。
これまでAI投資の中心となってきた米国は、その経済押し上げ効果の恩恵を受ける一方、短期的にはインフレ圧力も受けています。今後、AI関連インフラへの投資が限定的な地域や、AIによる生産性向上の恩恵が波及するまでに時間を要する地域では、景気後退に陥るケースも出てくるとみています。そうなった場合には、一部の国・地域において戦術的にデュレーションを長期化する投資機会が生じると考えています。
重要な情報
債券:金利リスク、インフレ・リスク、信用リスク、デフォルト・リスクがあります。一般に金利が上昇すると債券価格は下落し、金利が低下すると債券価格は上昇します。
金融政策:中央銀行が、経済におけるインフレや成長の水準に影響を与えることを目的として実施する政策です。金融政策の手段には、金利の設定やマネー供給量の調整などがあります。
フィリップス曲線: 失業率とインフレ率の間に逆相関の関係があることを示す経済モデルです。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。