主なポイント:
- 現在の米国小型株優位のサイクルは、単なるバリュエーションの回復ではなく、幅広い業種にわたる業績成長に支えられています。
- 業績成長とインフレ環境が追い風となっている点で過去の局面とは異なり、金利の低下を前提としない上昇局面になっていると見ています。
- 米国小型株のバリュエーションは依然として割安です。過去の傾向から、こうした優位の局面は数年続くことがあるため、小型株をアンダーウェイトとしている投資家には見直しの余地があると考えます。
10年以上続いてきた大型株優位のサイクルが2025年に小型株優位へ転換し、そのサイクルは2026年も継続しています。ラッセル2000指数は、2025年4月2日の「解放の日(Liberation Day)」の後に底値を付けて以降、S&P 500指数を約14%上回り、年初来でも約7%上回っています。1
市場の関心は人工知能(AI)や設備投資の拡大を牽引する超大型株に集まってきたため、この動きはあまり注目されていません。しかしながら、約14年間にわたり大型株の陰に隠れていた小型株は、静かに転換点を迎えています。
小型株と大型株の極端なバリュエーション格差が、今回の小型株優位のサイクルの出発点となっています。そして、小型株のファンダメンタルズは着実に改善しています。ジャナス・ヘンダーソンでは、魅力的なバリュエーション水準、企業業績の改善、そして下支えとなる経済環境の組み合わせにより、このサイクルには持続力があると見ています。
小型株は依然として割安
小型株が上昇に転じているとはいえ、投資家が好機を逃したとは考えていません。2025年4月までの約4年間、小型株は大型株に対して大幅なディスカウントで推移し、過去数十年の中でも最も割安な水準となりました。足もとでは小型株と大型株のバリュエーション格差は縮小しているものの、解消されたわけではありません。予想株価収益率(PER)ベースで見ると、小型株の相対バリュエーションは依然として魅力的な水準にあります(図1)。
図1:米国小型株の米国大型株に対する予想PERプレミアム/ディスカウント
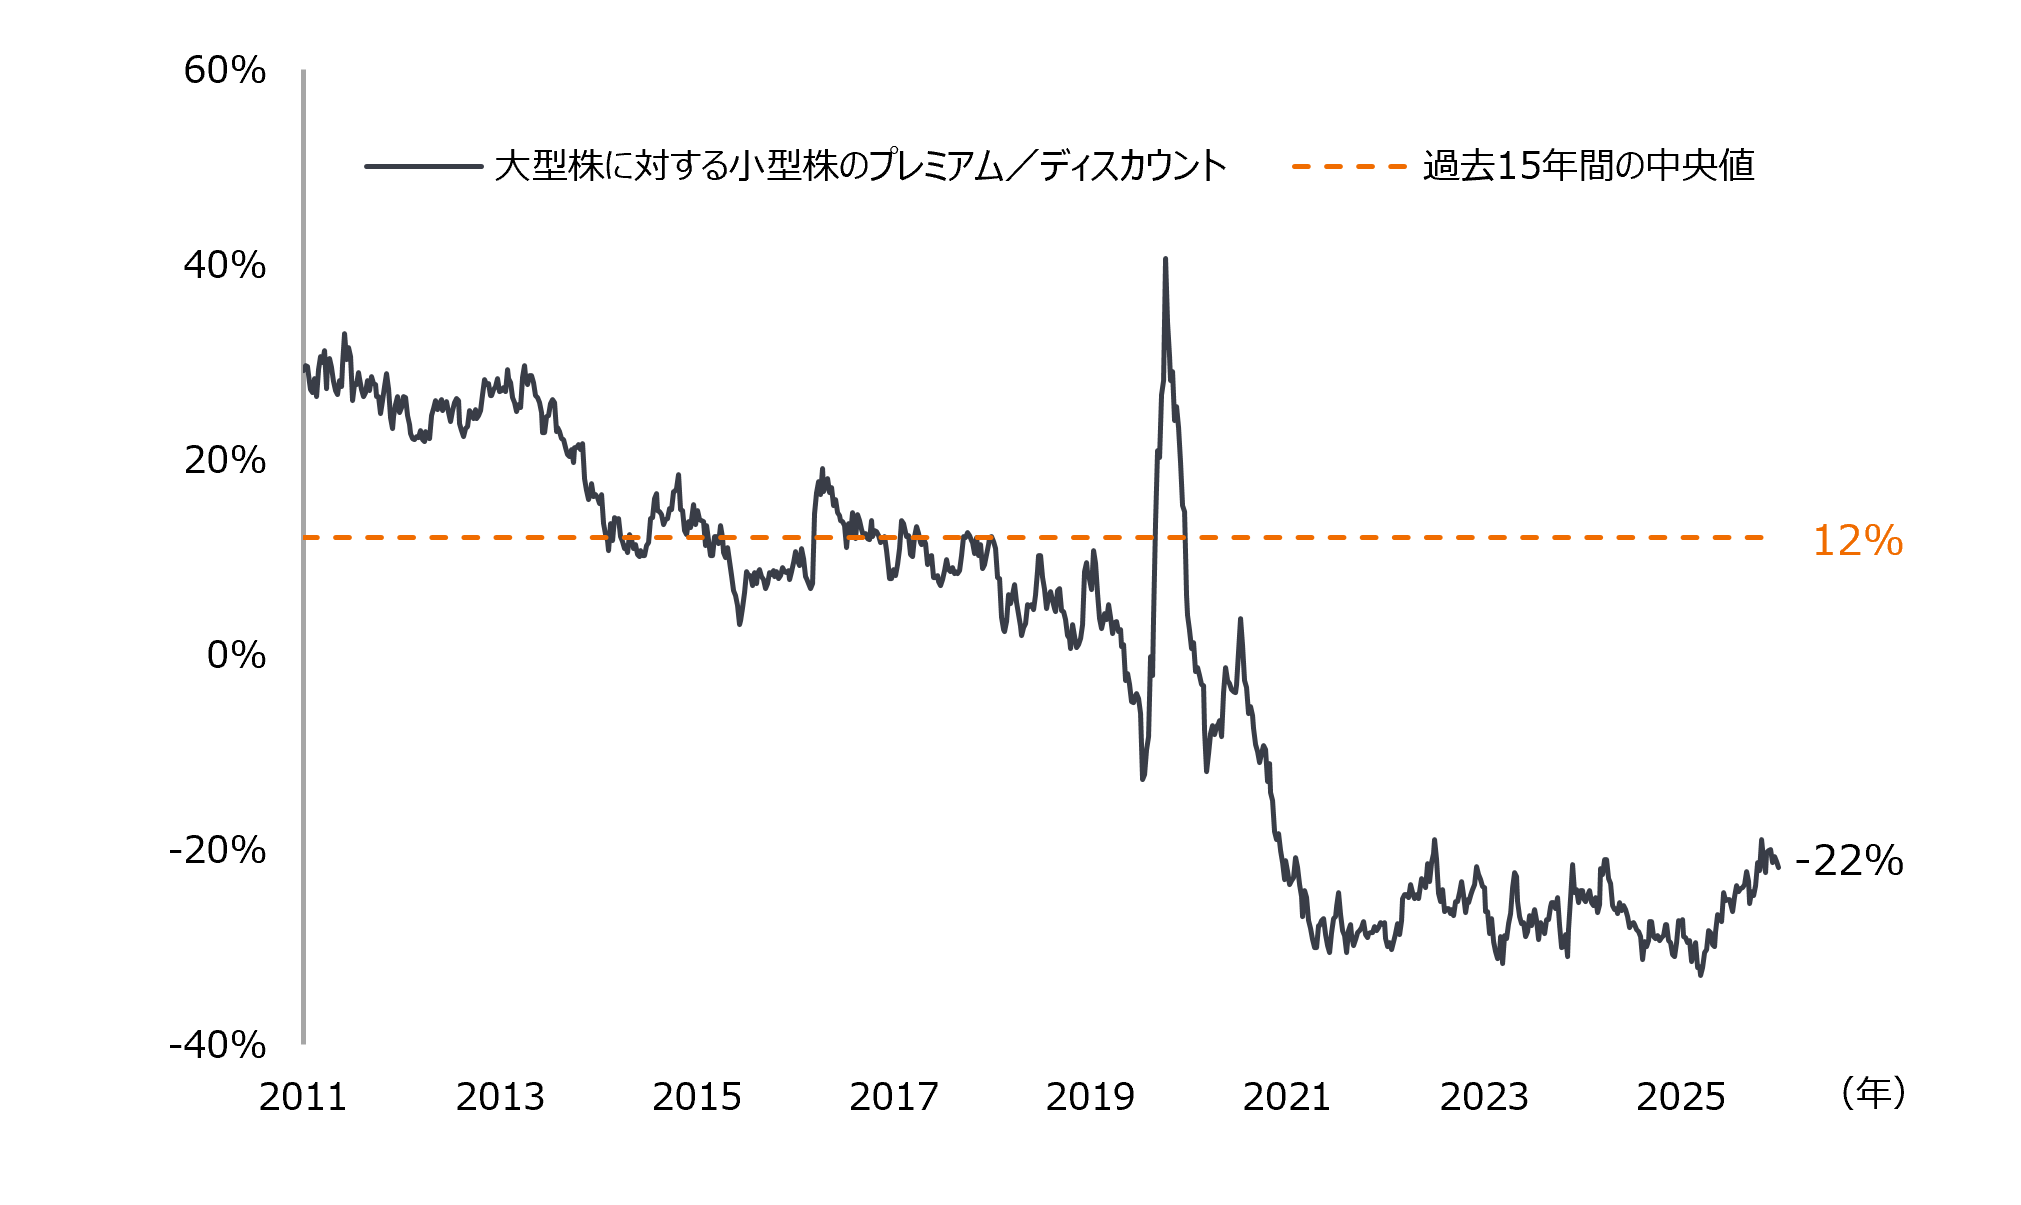
出所:ブルームバーグ 12カ月先予想PER、期間:2011年9月2日から2026年9月2日(週次ベース)
米国大型株=S&P 500指数、米国小型株=S&P 600指数
追いついてきた企業業績
バリュエーションだけで複数年にわたる上昇サイクルが持続することは、ほとんどありません。過去との違いを生み出しているのは企業業績です。ラッセル2000指数における2026年第2四半期の1株当たり利益(EPS)成長率は約43%となり、26%前後という市場予想を大きく上回りました。また、約3分の2の企業が売上・利益の双方で予想を上回りました。同指数の過去12カ月の利益も、過去最高を更新しています。2
S&P 500指数も、時価総額加重ベースでは記録的な好決算となりましたが、その強さは上位企業に集中していました。同指数のEPS成長率は、時価総額加重ベースで53%に達した一方、中央値の企業では13.8%と、その約4分の1の水準にとどまりました。3
小型株の力強さは幅広い業種に及んでいます。金融はイールドカーブのスティープ化から、資本財はAI関連設備投資の拡大と製造業の回復から、半導体は同じく設備投資の拡大から、ヘルスケアは堅調な需要成長から、それぞれ恩恵を受けています。
図2:2026年第2四半期における小型株と大型株の前年同期比EPS成長率
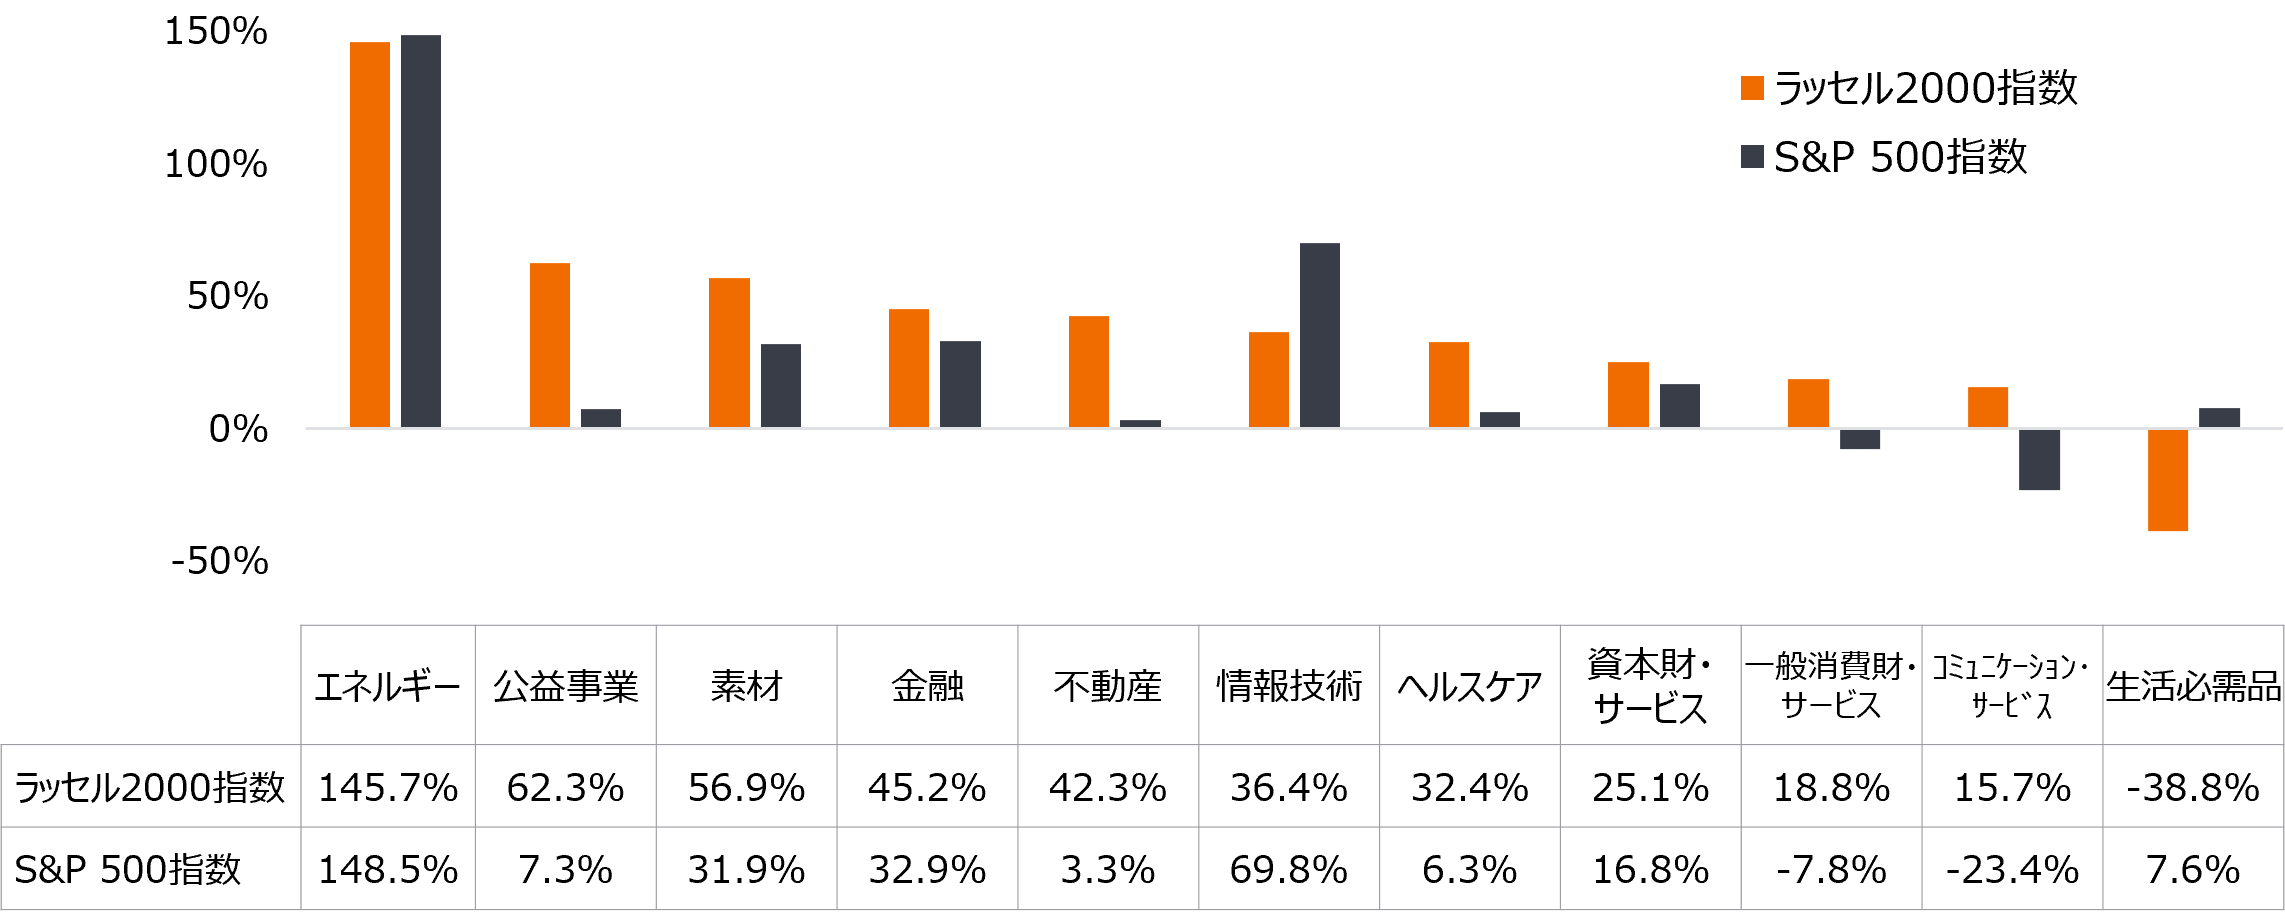
出所:Furey Research Partners、FactSet 可能な範囲で特殊要因・一時的な費用・利益を除外。2026年8月13日時点
この幅広さは、小型株の回復が単一の業種に依存していないことを示しています。過去には、小型株が割安に見えても、バリュエーション格差を埋めるだけの業績成長を欠く局面がありました。現在の環境は、そうした過去の局面とは明確に異なります。
8月13日時点の予想では、2027年のEPS成長率は小型株が21.8%、大型株が10.6%となる可能性が示唆されています。4これが実現すれば、投資家は業績成長とバリュエーションの一段の正常化という、2つのリターンの源泉を得ることになります。
AIは小型株にも追い風
AIは大型株の投資機会と見なされがちですが、小型株もその流れの中にあります。多くの資本財やテクノロジー関連企業が、データセンターやその他のAIインフラに必要な機器・部品・サービスを供給しています。大手テック企業が設備を増強するなか、こうした供給企業はすでに収益を上げています。
もう一つ、より長期的に小型株の追い風となるのが、「二次的なAI受益者」としての役割です。AIツールが経済全体に広く普及すれば、企業規模を問わず、生産性の向上と利益率の改善が期待できます。小型株は相対的に営業利益率が低いことから、こうした恩恵をより大きく受ける可能性があります。利益率が同じ幅だけ改善した場合、大型株と比べて利益の伸び率ははるかに大きくなります。例えば、利益率が200ベーシスポイント(bp)改善した場合、営業利益率20%の企業では利益が約10%の増加にとどまりますが、営業利益率6%の企業では利益が約33%増える計算になります。
小型株優位に低金利環境は必要か
小型株に関する根強い誤解の一つに、小型株優位の相場には低金利環境が必要だという見方があります。しかし、歴史は必ずしもそうではないことを示しています。
1970年代と2000年代は、小型株の相対パフォーマンスが特に高い時期でしたが、いずれも比較的高い金利と、持続的なインフレ圧力を伴う環境でした。
図3:高金利環境で小型株が大型株をアウトパフォームした例
2000年代
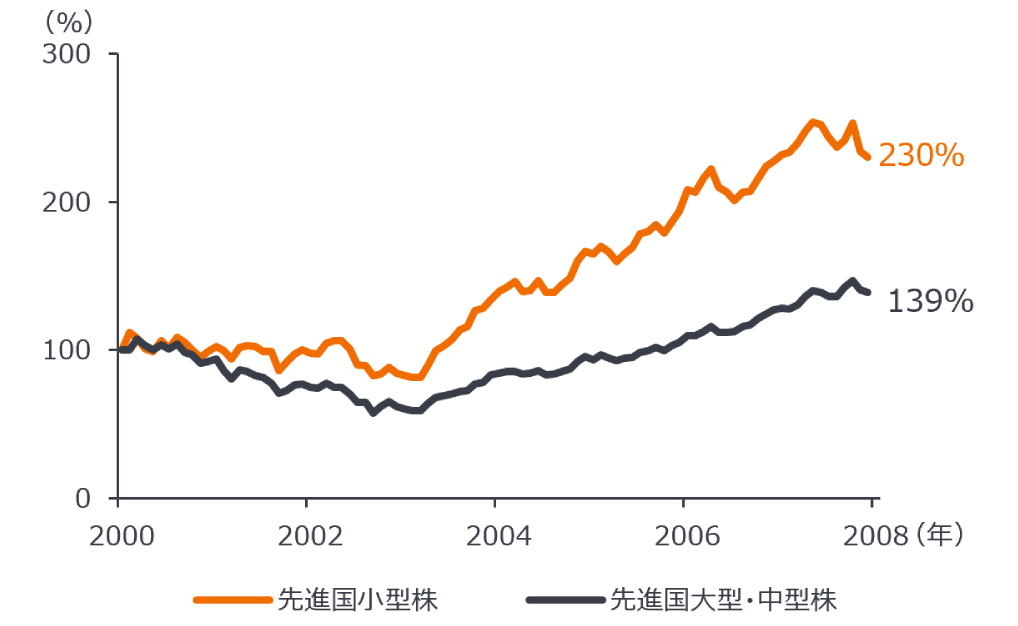
出所:ブルームバーグ、ジャナス・ヘンダーソン・インベスターズ 2025年12月31日時点
先進国小型株=MSCIワールド小型株指数、先進国大型・中型株=MSCIワールド指数
2000年1月1日の値を100として指数化(月次ベース、トータルリターン)過去の実績は将来のパフォーマンスを保証するものではありません。
1970年~1984年
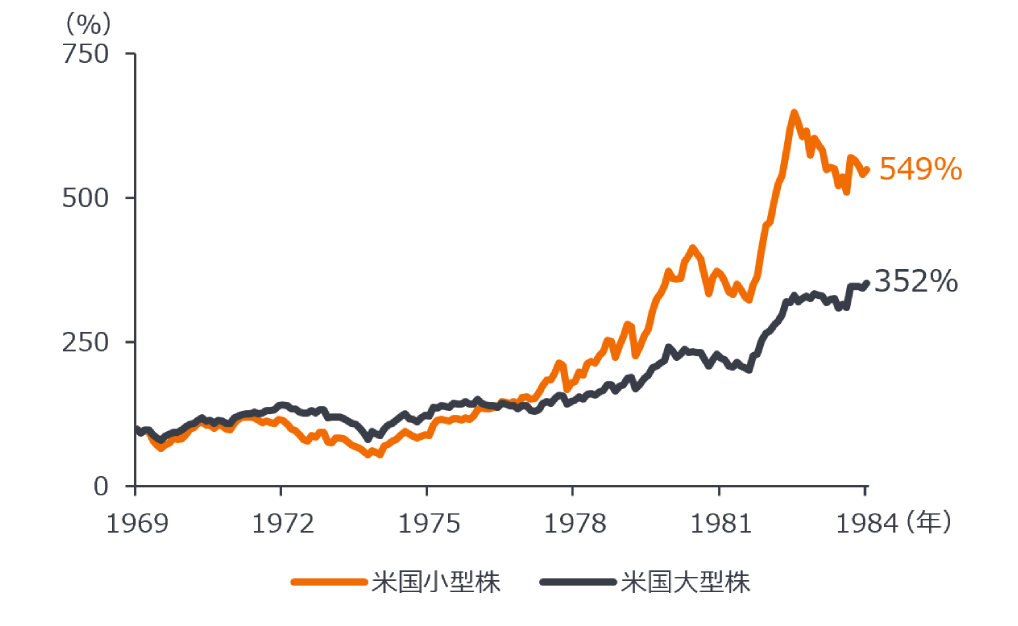
出所:Furey Research Partners、Ibbotson、FactSet
小型株=1978年12月までIbbotson、以降はラッセル2000指数、大型株=S&P 500指数
1969年12月31日の値を100として指数化(月次ベース、プライス・リターン)過去の実績は将来のパフォーマンスを保証するものではありません。
ジャナス・ヘンダーソンでは、その背景として、企業の価格転嫁力と利益率改善の効果があると考えています。一般に低インフレ環境では、小型株は大型株ほど価格転嫁力を持たないため、価格を引き上げにくい傾向があります。一方で、インフレが経済全体に広がる局面では、企業規模を問わず、コスト上昇分を価格に反映しやすくなります。
こうした環境は小型株にとって特に追い風となります。小型株は大型株に比べて営業利益率が低い傾向があるため、利益率がわずかに改善するだけでも、利益の伸び率が大きく高まる可能性があります。
足もとのインフレ圧力は今後も継続する可能性があります。関税、労働力不足、そしてグローバル化の緩やかな後退は、政権の違いにかかわらず、コストや金利を長期にわたり高止まりさせる可能性があります。このような環境において、ジャナス・ヘンダーソンは、強固なキャッシュフロー創出力、健全なバランスシート、そして成長投資を内部資金で賄える企業を選好しています。これらの企業は、資金調達環境が引き続き厳しい場合にも、相対的に高い耐久力を発揮できると考えています。
小型株の新たな局面
10年以上にわたり大型株が好調だったため、投資家は大型株への投資配分を増やしてきました。その結果、多くのポートフォリオでは小型株の比率が意図した以上に低くなっています。大型株優位と小型株優位のサイクルは長期にわたる傾向があり、しばしば8年から14年に及びます。業績成長が幅広い業種に広がり、バリュエーションも依然として魅力的な今、小型株優位のサイクルはなお継続する可能性があり、投資家がそのポジショニングを見直す好機になると考えています。
株価収益率(PER:Price-to-Earnings Ratio):株価が1株当たり利益(EPS)の何倍かを示す指標で、個別銘柄やポートフォリオ内の複数銘柄の株価を、その利益と比較して評価します。 プレミアム/ディスカウント:証券が純資産価値を上回る価格(プレミアム)または下回る価格(ディスカウント)で取引されているかを示します。 ラッセル2000®指数は、米国小型株のパフォーマンスを示す指数です。S&P 500 ®指数は、米国の大型株のパフォーマンスを反映し、米国株式市場全体のパフォーマンスを表します。 1 出所:ブルームバーグ 2026年8月31日時点
2 出所:Furey Research Partners (FRP)、FactSet FRPのキャピタル・ロス収益モデルに基づきます。2026年8月13日時点
3 出所:Seaport Research Partners 2026年8月14日時点
4 出所:Furey Research Partners (FRP)、FactSet FRPのキャピタル・ロス収益モデルに基づきます。2026年8月13日時点
重要な情報
人工知能(AI)に注力する企業、AI技術を開発または活用する企業:製品の陳腐化が急速に進むリスク、激しい競争、ならびに規制当局による監視強化に直面する可能性があります。これらの企業は、知的財産への依存度が高く、研究開発への多額の投資を行っており、消費者需要の維持および拡大に左右される傾向があります。これらの企業の証券は、より確立された技術を提供する企業と比べて価格変動が大きくなる可能性があり、また、事業運営におけるAIの利用に起因する法的責任やレピュテーション(評判)リスクなどの影響を受ける場合があります。
小型株:大型株に比べて値動きが安定しにくく、業績悪化などの悪材料の影響を受けやすい傾向があります。また、価格の変動(ボラティリティ)が大きく、流動性が低い場合があります。
ご留意事項
本資料は、機関投資家の社内利用のための情報提供を目的として、ジャナス・ヘンダーソン・インベスターズ・ジャパン株式会社(以下「当社」といいます。)が、当社の関係会社(本資料において「ジャナス・ヘンダーソン」又は「ジャナス・ヘンダーソン・インベスターズ」といいます。)が作成した資料を和訳・編集したものであり、金融商品取引契約の締結の勧誘や特定の金融商品等の勧誘を目的とするものではありません。本資料は投資助言を意図するもの又は有価証券の売買の勧誘又は推奨を行うものでもありません。
本資料に記載された見解は、ジャナス・ヘンダーソンの運用チームによるものであり、必ずしも全てのチームの見解が同一であるとは限らず、ジャナス・ヘンダーソンが提供する運用戦略やポートフォリオに反映しているものでもありません。市場環境やその他の当資料中の情報は示された日付現在のものです。いかなる分析、意見、試算又は予測も将来の動向や予測の実現を保証するものではなく、予告なくこれを変更することがあります。
当社及びジャナス・ヘンダーソンは、本資料の一部又は全部の第三者への違法な配布、あるいは本資料を基に作成された情報に対する責任を負うものではありません。また、提供された情報の正確性、完全性、適時性について保証するものではなく、これを使用したことによる結果について何ら保証するものではありません。全ての投資と同様、固有のリスクがあることにご留意ください。