Zentrale Erkenntnisse:
- Die Unsicherheit über die Zinspolitik der Zentralbanken, die Inflation, durch KI ausgelöste Verwerfungen und die Geopolitik tragen zu einer stärkeren Streuung an einigen Kreditmärkten bei. In diesem Marktumfeld bieten Collateralised Loan Obligations (CLOs) eine differenzierte Quelle für Erträge mit variablem Zinssatz, wobei sie Diversifikation, Aktives Management und strukturellen Schutz kombinieren, der helfen kann, idiosynkratische Risiken zu mindern.
- In diesem unsicheren Zinsumfeld dürften Anleger zunehmend für das Generieren von Carry belohnt werden, anstatt auf Richtungsentscheidungen am Markt zu setzen. Attraktive Spreads, robuste Fundamentaldaten und eine sich erweiternde Anlegerbasis stützen weiterhin den relativen Wert von CLOs.
- CLOs können traditionelle Allokationen in Anleihen ergänzen, indem sie eine Quelle für Zinserträge zu einem variablen Zinssatz mit unterschiedlichen Ertragsmotoren einführen. Wir zeigen, wie die Einbeziehung von AAA-CLOs das risikobereinigte Renditepotenzial eines Portfolios verbessern kann.
Variabler Zinssatz rückt in den Vordergrund
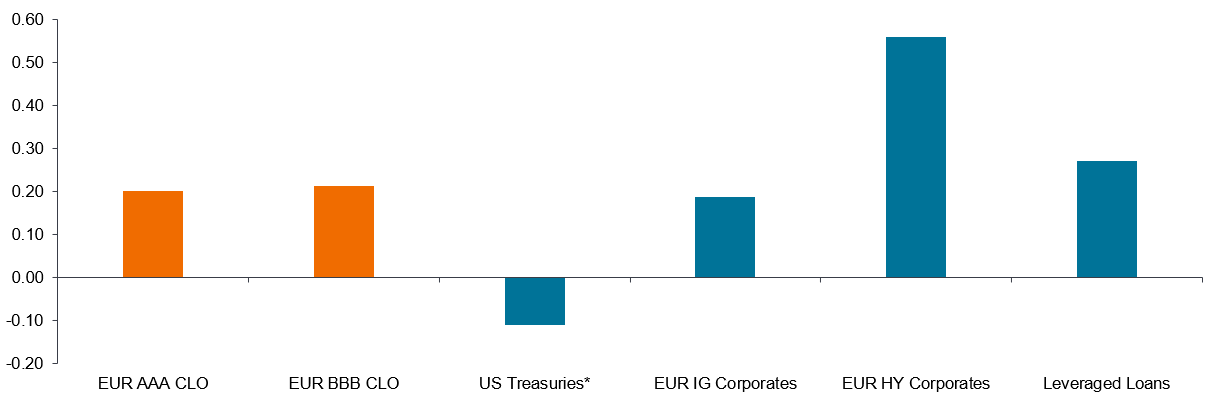
Angesichts der zweiten Zinserhöhung der Europäischen Zentralbank in diesem Jahr und der restriktiven Geldpolitik der US Federal Reserve suchen Anleihenanleger nach Wegen, ihre Portfolios gegen Zinsanstiege zu stärken und dabei angesichts enger Credit Spreads attraktive relative Werte zu erzielen. Anlagen mit variablem Zinssatz, wie zum Beispiel Collateralised Loan Obligation (CLO), erfreuen sich in diesem unsicheren Umfeld einer starken Nachfrage. Der Ertrag eines CLO bewegt sich mit den Zinssätzen und besteht aus einem Credit Spread und einem zugrunde liegenden Geldmarktzins. CLOs bieten daher attraktive Erträge oder Carry, sind dabei weitgehend gegen Zinsvolatilität immunisiert und tragen so zur Diversifikation von Portfolios bei (Abbildung 1).
Abbildung 1: Vorteile der CLO-Diversifikation für Aktien
Quelle: Janus Henderson Investors, Bloomberg, JP Morgan, Stand: 31. August 2026.
Hinweis: Korrelationen der täglichen Renditen vom 02.01.2018 bis 31.08.2026 im Vergleich zum EU Stoxx 50® Index und den US-Aktien (S&P 500 Index). Indizes, die zur Darstellung von Assetklasse verwendet werden: EUR AAA CLOs (J.P. Morgan EUR CLO AAA Index), BBB CLOs (J.P. Morgan EUR CLO BBB Index), US Treasuries (Bloomberg US Treasury Index), High Yield (Bloomberg Pan-European High Yield Index), Leveraged Loans (Credit Suisse Leveraged Loan Index), IG Corporate (Bloomberg Euro Aggregate Unternehmensanleihe Index).
Neben ihren Eigenschaften mit variablem Zinssatz ist ein weiteres Merkmal, das Zuflüsse in den CLO-Markt lockt, ihre strukturelle Widerstandsfähigkeit. CLOs verwenden verschiedene Formen von Kreditsicherheiten (integrierte Sicherheitsmerkmale), um die Kreditqualität der von ihnen begebenen Schulden zu erhöhen. Seit 30 Jahren ist keine europäische CLO-Tranche mit AAA-, AA- oder A-Rating je ausgefallen – selbst während der globalen Finanzkrise und der Pandemie. In der Regel müssen die Portfolioverluste über 40 % liegen, bevor die vorrangigsten Anleihen mit AAA-Rating betroffen sind. Dies bedeutet, dass die Verluste zweieinhalbmal den Höchstwert der globalen Finanzkrise übersteigen müssten, bevor eine Anleihe mit AAA-Rating beginnen könnte, Verluste zu erleiden.1
Diversifikationsvorteile
Neben diesen strukturellen Schutzmechanismen ist es auch ratsam, die Diversifikation eines CLOs und das aktive Management über seinen gesamten Lebenszyklus hinweg zu berücksichtigen. Ein CLO hält etwa 100 bis 300 zugrunde liegende Darlehen (je nach Jurisdiktion), die von einem CLO-Manager verwaltet werden, der dafür verantwortlich ist, die Robustheit des Darlehensportfolios im Laufe der Zeit zu gewährleisten. Für Anleger sorgt eine CLO-Strategie zudem für eine Diversifikation des Portfolios auf Portfolioebene über zahlreiche CLO-Transaktionen und Manager. Das ist wichtig, weil sich die CLO-Manager in ihrer Anlagephilosophie, Risikobereitschaft und Kreditauswahl unterscheiden, was im Laufe der Zeit zu wesentlich unterschiedlichen Ergebnissen führen kann.
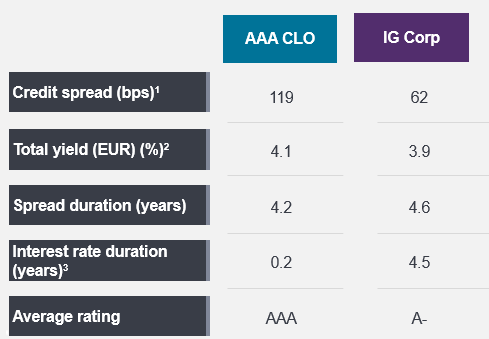
Das Verständnis dieser Unterschiede erfordert spezielles Fachwissen. Schon vor der globalen Finanzkrise hat Janus Henderson damit begonnen, in CLOs zu investieren, und tut dies seitdem weltweit und über alle Bonitätsratings hinweg. Aus unserer Sicht bieten CLOs eine „Spezialistenprämie“, was die Gründlichkeit der Due Diligence und des Underwriting widerspiegelt, die für diese Anlageklasse erforderlich ist. Anleger müssen die Struktur, die Sicherheit, die Kontrollen, die Manager und andere Kontrahenten verstehen. Eine derart vielschichtige Analyse erfordert daher spezielle Kenntnisse, was eine Eintrittsbarriere darstellt und erklärt, warum CLOs einen höheren Spread im Vergleich zu ähnlichen Unternehmensanleihemärkten bieten und dies oft in einer höheren Rating-Kategorie.
Abbildung 2: CLOs bieten einen attraktiven relativen Wert im Vergleich zu gleich bewerteten Unternehmensanleihen.
Quelle: Janus Henderson Investors, JP Morgan, ICE Indizes, Bloomberg, per 31. August 2026.
Hinweis: 1 Für CLO wird die Abschlag Margin verwendet, für Unternehmensanleihen wird der Swap-OAS verwendet. 2Bei JHI verbrieft wird die Gesamtrendite als Credit Spread zuzüglich des Swapsatzes entsprechend der gewichteten durchschnittlichen Laufzeit berechnet. Für Unternehmensanleihen wird die Rendite bis zum schlechtesten Zeitpunkt (Yield-to-Worst) angegeben. 3Kreditindizes auf Basis der effektive Duration. Die Renditen können schwanken und sind nicht garantiert.
Angesichts der aktuell im Handel am unteren Ende der historischen Spannen liegenden Spreads bei Anleihen, insbesondere bei Unternehmensanleihen, kann die Erzielung höherer Spreads, wie sie beispielsweise durch CLOs geboten werden, die künftigen Erträge stützen. Dies ist jetzt besonders wichtig angesichts der makroökonomischen und geopolitischen Unsicherheit, die die positive Spread-Dynamik unterbrechen könnte, trotz der starken Fundamentaldaten der Unternehmen. Wie in anderen Märkten auch nimmt während Phasen der Volatilität die Streuung zwischen CLO-Managern und -Geschäften zu, selbst in der am höchsten bewerteten AAA-CLO-Kohorte. Dies kann sowohl Chancen als auch Risiken mit sich bringen und untermauert die Bedeutung eines aktiven Managements, das sich auf die Identifizierung der CLO-Deals konzentriert, die das überzeugendste risikobereinigte Renditepotenzial bieten.
Sicherheit zuerst
Vor diesem Hintergrund und dem Aufkommen der KI werden die Märkte wählerischer bezüglich unternehmensspezifischer Risiken. Dies zeigt sich in der anhaltenden Aufspaltung im Markt für Hebelkredite und High Yield-Anleihen sowie in der Volatilität in den Sektoren Software und Dienstleistungen. Wie bereits erwähnt, kann die Diversifikation in CLOs dazu beitragen, diese Risiken zu verringern. Statt sich auf die Ergebnisse einzelner Kreditnehmer zu verlassen, können Anleger vom Ertragspotenzial des breiteren Marktes für gehebelte Kredite sowie von der Fähigkeit der CLO-Manager profitieren, veränderte Risiken zu identifizieren, Engagements neu auszurichten und Phasen zunehmender Dispersion zu meistern.
Angesichts der Unsicherheit über die Entwicklung der Zinssätze und der Tatsache, dass sich die entwickelten Märkte in unterschiedlichen Zinsanhebungsphasen befinden, ermöglichen CLOs Anlegern, Renditen zu erwirtschaften, vor allem durch Carry, anstatt sich auf die Erwartungen zur Zinsentwicklung zu verlassen. Kupons mit variablem Zinssatz und attraktive Credit Spreads unterstützen höhere Renditen als viele ähnlich geratete Bereiche traditioneller Anleihen, was es Anlegern ermöglicht, von einem hohen Ertragsstrom zu profitieren und gleichzeitig die Abhängigkeit von Kapitalgewinnen zur Renditesteigerung zu verringern. Selbst bei sinkenden Zinsen macht der Spread einen größeren Anteil an der Gesamtrendite aus, wodurch er Anleger anzieht, die ihre Erträge beibehalten wollen. Diese Dynamik untermauert die Nachfrage nach CLOs in allen Marktphasen und sorgt für reichlich Liquidität in angespannten Zeiten.
Die technischen Indikatoren für CLOs bleiben günstig, da die Investorennachfrage weiter zunimmt und die Emissionen in einem aktiv refinanzierten Markt effizient aufgenommen werden. Die Käuferbasis erweitert sich über traditionelle institutionelle Investoren hinaus und umfasst nun auch Versicherer, Banktresorerien, Vermögensverwalter und ETF-Investoren, was Liquidität und Bewertungen unterstützt. Gleichzeitig sind CLO-Spreads nicht in dem Maße geschrumpft wie Unternehmensanleihen. Dies bietet Anlegern eine attraktive Kombination aus Carry und technischem Support.
Während die Unternehmensanleihemärkte weiterhin mit hohen Neuemissionen von Banken, Technologieunternehmen und KI-bezogenen Emittenten konfrontiert sind, profitieren die verbrieften Märkte von stärkeren Angebots-Nachfrage-Dynamiken, die die Resilienz unterstützen. Diese günstigen technischen Indikatoren ergänzen die strukturellen Merkmale von CLOs, die historisch stabilere Renditeprofile begünstigt haben.
Warum sich CLOs in volatilen Märkten anders verhalten
Neben der variablen Zinssatz-Struktur, die sie vor Zinsvolatilität schützt, haben AAA-CLOs auch eine geringe Spread-Duration (Empfindlichkeit gegenüber Spread-Bewegungen). Ein weiterer Faktor, der zur Preisstabilität beiträgt, ist, dass CLOs typischerweise mit einem zweijährigen Kündigungsverbot ausgegeben werden. Wenn sie also deutlich über ihrem Nennwert gehandelt werden, bewerten die Anleger sie sofort auf der Basis einer Kündigung. Auf dislozierten Märkten, auf denen CLOs unter pari gehandelt werden, treten neue Käufer auf den Plan, die sie kaufen. Dies ermöglicht den CLOs, zu pari anzusteigen, und bietet eine implizite Absicherung gegen Kursrückgänge und eine Ausweitung des Spreads.
Ergebnisse der Beimischung von 10 %, 20 % und 30 % AAA CLO zu Ihrem Anleihen-Portfolio (10 Jahre)
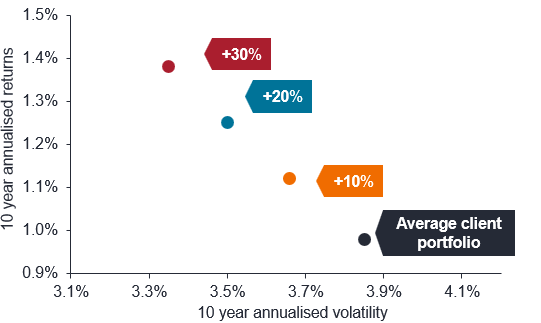
Quelle: Janus Henderson Investors, Bloomberg, Morningstar, JPMorgan. Stand: 31. Juli 2026. Indizes, die in hypothetischen Portfolios als repräsentativ verwendet werden: Global Anleihen - Bloomberg Global Aggregate TR Hdg EUR; Euro IG - ICE BofA Euro Corporate TR EUR; Euro Govt. – Bloomberg Euro Agg GvtR TR EUR; Euro HY – Bloomberg Pan Euro HY TR EUR; Globale HY – Bloomberg Global High Yield TR EUR; EM Debt – Bloomberg EM Hard Currency Agg TR USD; Bankkredite – Credit Suisse Western European Hebel Loan TR Hdg EUR; US-Anleihen – Bloomberg US Agg Anleihe TR EUR; Wandelanleihen – Refinitiv Europe CB TR EUR; Barmittel – ICE BofA EUR Ccy 3M Dep BdRt CM TR EUR (Barmittel). Das durchschnittliche Kundenportfolio basiert auf dem Durchschnitt der Anleihenportfolios der europäischen Kunden von Janus Henderson. Die Portfolios sind hypothetisch und die Wertentwicklung basiert auf historischen Indexrenditen. Die Anleger sollten nicht davon ausgehen, dass sie ähnliche Anlageerfahrungen machen werden. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Der potenzielle Nutzen von CLOs für Portfolios wird vom Portfoliokonstruktion und Strategie-Team von Janus Henderson beleuchtet. Dessen Research zeigt, dass das Hinzufügen von 10 %, 20 % oder 30 % CLOs zu einem diversifizierten Anleihenportfolio das Potenzial für risikobereinigte Renditen erhöhen kann. Ein stabiles Renditeprofil, variabler Zinssatz und gesicherte Cashflows ermöglichen den Zugang zu Rendite, Diversifikation und Widerstandsfähigkeit. Wenn Anleger mit zahlreichen Variablen konfrontiert sind – von Inflation und Wahlen bis hin zu Geopolitik und Zinsen –, ist es kein Wunder, dass die Nutzung von Carry zuverlässiger erscheint, als eine fest überzeugte Meinung zur Zins- oder Marktentwicklung zu haben.
1 Quelle: Moody’s Investors Services, Credit Suisse/UBS, Stand: 31. Dezember 2024. S&P Global, Stand 31. Dezember 2025, basierend auf den CLO-Ausfallraten von 2001 bis 2025.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.