Zentrale Erkenntnisse:
- Passive ETFs bieten Indexengagement entweder physisch durch das Halten der zugrunde liegenden Aktien oder synthetisch durch den Einsatz eines Swaps mit einem Kontrahenten, der die Indexrendite liefert.
- Bei US-Aktien haben synthetische ETFs aufgrund der höheren Effizienz bei der Verwaltung der Quellensteuer auf Dividenden auf Fondsebene in der Vergangenheit eine bessere Wertentwicklung erzielt als physische ETFs.
- Bei einem synthetischen ETF ist der Renditeabstand zum Index eine Kombination aus der Gesamtkostenquote (Total Expense Ratio, TER) und dem Swap-Spread. Wenn beide so niedrig wie möglich gehalten werden, sollte dies zu besseren Ergebnissen für die Anleger führen.
Die Anlage in einen börsengehandelten Fonds (Exchange-Traded Fund, ETF) hat die Art und Weise verändert, wie Anleger auf Märkte zugreifen. In den letzten zwei Jahrzehnten ist die Bandbreite der verfügbaren Engagements deutlich gewachsen, während die Kosten weiter gesunken sind. Für Anleger, die eine Kernallokation in einem wichtigen Markt wie US-Aktien aufbauen, bietet ein passiver ETF eine einfache und kostengünstige Möglichkeit, die Rendite des Index zu erfassen.
Aber nicht alle passiven ETFs sind gleich aufgebaut. Wie ein ETF ein Exposure erhält – seine Replikationsmethode – kann erhebliche Auswirkungen darauf haben, wie viel der Indexrendite letztendlich den Anleger erreicht.
Physische und synthetische Replikation: zwei Wege zum selben Index
Passive ETFs erhalten ihr Index-Exposure in der Regel auf eine von zwei Arten.
Ein physischer ETF kauft und hält einige oder alle Wertpapiere des Index. Er kann jeden Bestandteil in denselben Anteilen wie der Index enthalten oder ein optimiertes Sample, das die Handelskosten reduziert. Physisch replizierende Fonds können auch Wertpapiere verleihen, um einen Teil der negativen Auswirkungen auf die Wertentwicklung auszugleichen.
Ein synthetischer ETF hält in der Regel einen Korb von Aktien und schließt eine Swap-Vereinbarung mit einem Kontrahenten ab, bei dem es sich meist um eine oder mehrere Großbanken handelt. Im Rahmen des Swaps tauscht der Fonds die Wertentwicklung seines Korbs gegen die Wertentwicklung des Index. Der Kontrahent ist vertraglich verpflichtet, die Indexrendite zu liefern, was ein präzises Indexengagement ermöglicht.
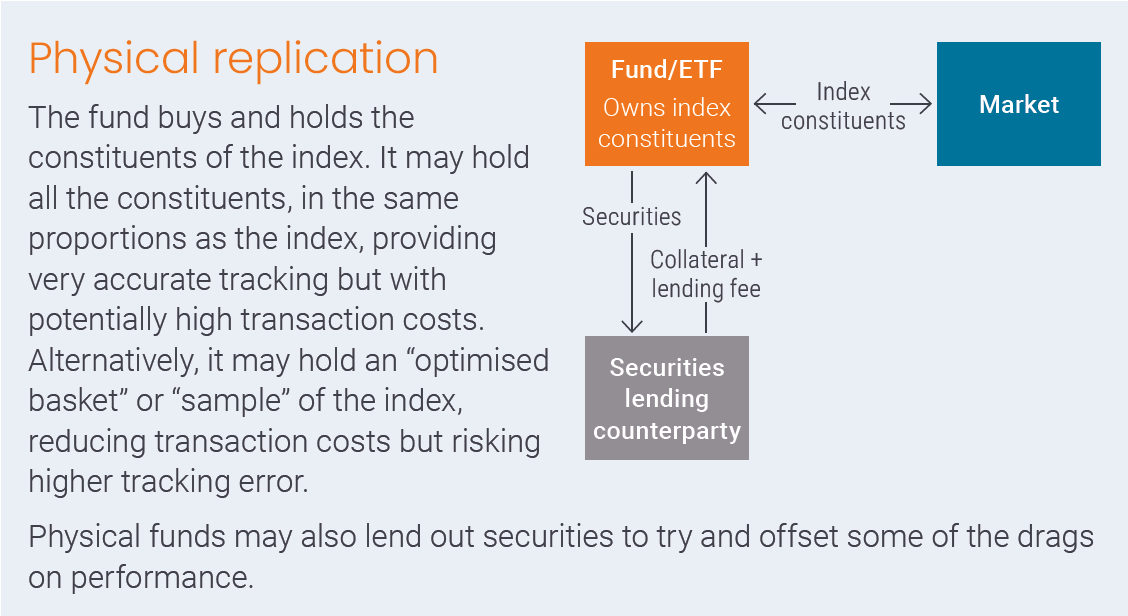
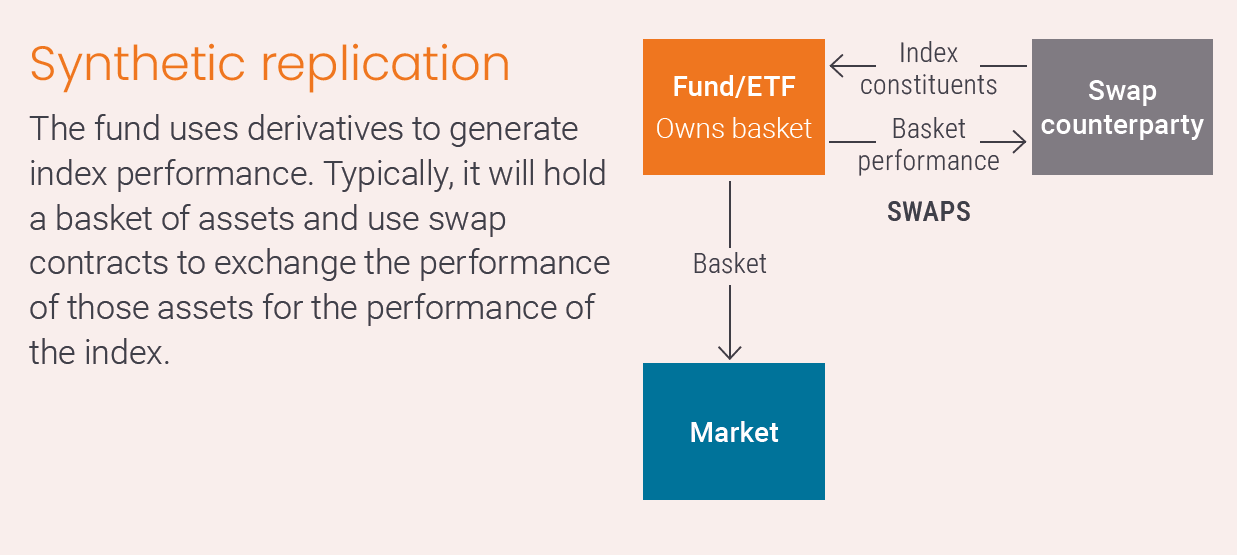
Quelle: Janus Henderson Investors. Zu illustrativen Zwecken.
Beide Ansätze sind gut etabliert. Welcher Ansatz effizienter ist, hängt vom jeweils nachgebildeten Markt ab – bei US-Aktien ist die Steuer oft der entscheidende Faktor.
Warum synthetische Anlagen bei US-Aktien im Vorteil sein können
Viele US-Unternehmen zahlen Dividenden, und diese Dividenden unterliegen einer Quellensteuer, wenn sie an Anleger außerhalb der USA gezahlt werden. Ein in Europa domizilierter physischer ETF, der US-Aktien direkt hält, unterliegt in der Regel einer Quellensteuer von 15 % oder 30 % auf jede Dividende. Diese Steuer schmälert den vom Fonds einbehaltenen Ertrag und führt im Vergleich zum Index zu einer dauerhaften Belastung der Wertentwicklung.
Die Auswirkung ist nicht unerheblich. Als hypothetisches Beispiel: Wenn ein breiter US-Aktienindex eine Dividendenrendite von 1,3 % aufwies, würde eine Quellensteuer von 15 % einen physischen Fonds rund 0,2 % pro Jahr kosten (1,3 % × 15 % ≈ 0,195 %), bevor andere Kosten berücksichtigt werden.
Ein synthetischer ETF funktioniert anders. Der Swap-Kontrahent liefert den Total Return des Index. Nach US-Steuerrecht unterliegen Swaps, die auf qualifizierte Indizes Bezug nehmen, im Allgemeinen nicht derselben Quellensteuer auf Dividenden, was bedeutet, dass ein synthetischer ETF die Indexrendite mit reinvestierten Dividenden ohne den Abzug von 15 % erhalten kann.
Für Anleger, die ansonsten Quellensteuern auf US-Dividenden zahlen müssten, bedeutet dieser strukturelle Vorteil, dass synthetische ETFs im Laufe der Zeit historisch gesehen besser abgeschnitten haben als ihre physischen Pendants.
Die Kosten eines synthetischen ETF verstehen
Alle passiven ETFs sehen sich mit Belastungen der Wertentwicklung konfrontiert, sei es durch Steuern, Transaktionskosten, Betriebskosten des Fonds oder unvollständige Replikation. Für einen Anleger in einem synthetischen ETF setzt sich der Abstand zum gehandelten Index aus zwei Elementen zusammen:
- Die Gesamtkostenquote (Total Expense Ratio, TER): die jährlichen Kosten für die Verwaltung des Fonds, die vom Fondsvermögen abgezogen werden.
- Der Swap-Spread: die Kosten, die der Swap-Kontrahent für die Lieferung der Indexrendite in Rechnung stellt.
Zusammengenommen stellen diese die Lücke zwischen der Rendite des Index und der vom Fonds erzielten Rendite dar. Bei Janus Henderson legen wir beide Komponenten auf unserer Website offen, sodass die Anleger klar verstehen können, wofür sie bezahlen und welchen Teil der Indexrendite sie voraussichtlich erhalten werden.
Was bestimmt, wo Gebühren und Swap-Spreads angesetzt werden?
Mehrere Faktoren beeinflussen die Höhe der TER und den Swap-Spread:
- Marktfinanzierungsdynamik. Swap-Kontrahenten preisen ihre Spreads auf der Grundlage ihrer eigenen Kosten für die Finanzierung und Absicherung des von ihnen gelieferten Engagements sowie der breiteren Nachfrage nach diesem Engagement auf dem Markt ein. Diese Bedingungen ändern sich im Laufe der Zeit, weshalb sich Swap-Spreads bewegen können.
- Die Kosten für den Aufbau und den Betrieb des Produkts. Ein Emittent ist mit einer Reihe von Kosten konfrontiert, wenn er einen ETF auf den Markt bringt und betreibt, einschließlich Fondsverwaltung, Verwahrung, Notierung und Benchmark-Lizenzgebühren, die an Indexanbieter gezahlt werden.
Die Rolle des Emittenten besteht darin, diese Kosten effizient zu verwalten – wettbewerbsfähige Swap-Bedingungen auszuhandeln, die Betriebskosten zu kontrollieren und das Produkt so zu strukturieren, dass Wertentwicklungs-Einbußen minimiert werden.
Das Fazit
Für Anleger, die ein Kernexposure in US-Aktien aufbauen, ist die Replikationsmethode wichtig – ebenso wie die ausgewiesene Gebühr.
Physische ETFs, die US-Aktien direkt halten, verlieren in der Regel einen Teil jeder Dividende durch Quellensteuer. Eine synthetische Struktur kann die volle Indexrendite ohne diesen Abzug liefern. Für viele Anleger ist das der effizientere Weg, um den US-Markt abzubilden.
Diese Effizienz ist mit Kosten verbunden und sollte transparent sein. Bei einem synthetischen ETF hängt die Lücke zwischen dem Index und dem Fonds von der TER und dem Swap-Spread ab. Beides hängt von den Finanzierungsbedingungen am Markt und den Kosten für den Aufbau und den Betrieb des Produkts ab.
Unsere Aufgabe als Emittent besteht darin, beides effizient zu steuern und klar offenzulegen, damit die Anleger die wichtigsten mit dem Engagement verbundenen Kosten verstehen können.
Eine effiziente Struktur, die zu wettbewerbsfähigen Kosten angeboten wird, kann dazu beitragen, den Abzug der Wertentwicklung für Anleger zu verringern.
Basispunkt (Bp.): Ein Basispunkt entspricht 1/100 eines Prozentpunkts. 1 Bp. = 0,01 %; 100 Bp. = 1 %.
Benchmark: Ein Standard, in der Regel ein Index, an dem die Wertentwicklung eines Anlageportfolios gemessen werden kann.
Kreditspread: Der Renditeunterschied zwischen Wertpapieren mit ähnlicher Laufzeit, aber unterschiedlicher Bonität; wird häufig zur Beschreibung des Renditeunterschieds zwischen Unternehmensanleihen und Staatsanleihen verwendet. Eine Ausweitung der Spreads deutet in der Regel auf eine Verschlechterung der Kreditwürdigkeit von Unternehmenskreditnehmern hin, während eine Verengung auf eine Verbesserung hindeutet.
Derivat: Ein Anlageinstrument, dessen Wert sich vom Wert eines zugrunde liegenden Vermögenswerts, Index, Zinssatzes oder sonstigen Finanzinstruments ableitet.
Dividende: Eine Ausschüttung der Erträge eines Unternehmens an seine Aktionäre, im Allgemeinen in Form von Barmitteln oder zusätzlichen Aktien.
Dividendenrendite: Ein Verhältnis, das zeigt, wie viel ein Unternehmen oder ein Investmentfonds im Verhältnis zu seinem Aktienkurs an Dividenden ausschüttet.
börsengehandelter Fonds (Exchange-Traded Fund, ETF): Ein Investmentfonds, der an einer Börse gehandelt wird und darauf ausgelegt ist, die Wertentwicklung eines Korbs von Wertpapieren, eines Index oder eines anderen Vermögenswerts nachzubilden.
Exposure: Der Betrag, den ein Anleger verlieren könnte, wenn eine Investition fehlschlägt.
Index: Ein Maß zur Darstellung der Wertentwicklung eines Marktes oder eines bestimmten Marktsegments. Ein Index kann auch als Benchmark dienen, an der die Wertentwicklung eines Anlageportfolios gemessen wird.
Anlagestil: Die Methode oder Philosophie, die ein Investment Manager bei der Auswahl von Anlagen für ein Portfolio oder eine Strategie anwendet.
Passives Investieren: Ein Anlageansatz, der versucht, die Wertentwicklung eines Marktindex zu replizieren, anstatt ihn zu übertreffen. Sie ist das Gegenteil von aktivem Investieren.
Physische Replikation: Eine ETF-Replikationsmethode, bei der der Fonds die im nachzubildenden Index enthaltenen zugrunde liegenden Wertpapiere hält.
Swap: Ein Derivatkontrakt, bei dem zwei Parteien die Renditen oder Cashflows verschiedener Vermögenswerte oder Indizes gemäß vereinbarten Bedingungen austauschen.
Synthetische Replikation: Eine ETF-Replikationsmethode, die Derivate, typischerweise Swaps, einsetzt, um die Wertentwicklung eines Index zu liefern, anstatt alle zugrunde liegenden Wertpapiere direkt zu halten.
Steuerliche Belastung: Der Rückgang der Rendite einer Anlage, der durch Steuern auf Erträge oder Kapitalgewinne verursacht wird.
Gesamtkostenquote (Total Expense Ratio, TER): Die jährlichen Kosten für den Betrieb eines Fonds, ausgedrückt als Prozentsatz seines verwalteten Vermögens.
Tracking Difference: Die Differenz zwischen der Rendite eines Fonds und der Rendite seines Benchmark-Index über einen bestimmten Zeitraum.
Tracking Error: Ein Hinweis auf die erwartete Abweichung zwischen der Preisentwicklung einer Anlage oder eines Portfolios und ihrer Benchmark.
Quellensteuer: Steuer, die an der Quelle von Ertragszahlungen wie Dividenden abgezogen wird, bevor der Ertrag beim Anleger eingeht.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Die Wertentwicklung des Subfonds wird voraussichtlich nicht immer exakt der Wertentwicklung des Index entsprechen und durch den Abzug von Gebühren und Kosten wird der Subfonds möglicherweise eine geringere Gesamtrendite erzielen als der Index.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Die Swap-Renditen unterliegen den Renditen des Index oder der Referenzwerte. Bewertungen von Anlagen, des nachgebildeten Index oder der zur Nachbildung des Index verwendeten Finanzinstrumente können unter gewissen Umständen nur für eine begrenzte Zahl von Marktteilnehmern verfügbar sein, die bei diesen Transaktionen auch als Gegenparteien auftreten können. Deshalb können die Bewertungen subjektiv sein und unterschiedliche Quellen können sehr unterschiedliche Werte ergeben.